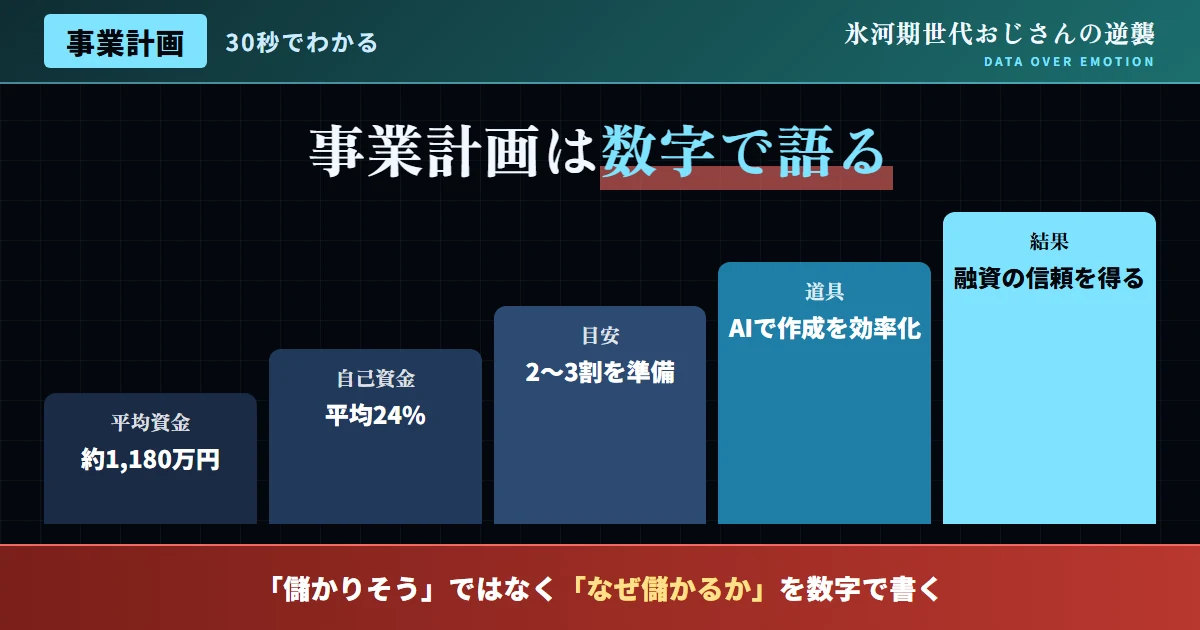
結論:事業計画書は「夢を語る文書」ではなく「数字で語る文書」だ
結論から述べる。事業計画書と聞くと、多くの人は「熱意や将来のビジョンを語る文書」というイメージを持ちがちだが、これは大きな誤解だ。日本政策金融公庫をはじめとする金融機関が事業計画書を審査する際、最も重視するのは、必要資金と調達方法、売上見込み、経費の内訳といった、数字同士の整合性だ。「感情ではなくデータで判断する」という姿勢は、事業計画書の作成においても、そのまま当てはまる。熱意だけを語る計画書は、どれだけ情熱的な文章であっても、金融機関の信頼を得ることは難しい。
本記事では、日本政策金融公庫の創業計画データを参考にしながら、氷河期世代が実際に事業計画書を作成する際の、具体的な手順とポイントを解説していく。
| 指標 | 数値 |
|---|---|
| 創業資金総額の平均 | 約1,180万円 |
| 自己資金の平均比率 | 24% |
| 審査で堅実性を示す目安 | 創業資金総額の2〜3割程度の自己資金 |
事業計画書に、なぜ「数字の整合性」が強く求められるのか
事業計画書における数字の整合性とは、必要な資金の額と、その調達方法(自己資金・借入)、そして開業後の売上見込みや経費が、論理的に矛盾なくつながっていることを指す。例えば、月商50万円を見込む計画でありながら、その根拠となる顧客数や単価の想定が示されていなければ、金融機関の審査担当者は、その数字を信用できない。当サイトの別記事で紹介した「数字による自己検証」の姿勢は、事業計画書という、極めて実務的な文書においても、最も重要な基礎になる。
特に、氷河期世代が長年の実務経験の中で培ってきた、業界の商習慣や、実際の取引相場に関する知識は、この数字の整合性を裏付ける、強力な根拠になり得る。「なんとなくこれくらい売れるはず」という感覚ではなく、実務経験に基づいた、具体的で説得力のある数字を示すことが重要だ。
図1:創業資金の内訳イメージ(自己資金と外部調達)
出典:日本政策金融公庫の公表データを基に作成
事業計画書に含めるべき、基本項目を整理する
日本政策金融公庫の創業計画書は、いくつかの基本項目で構成されている。創業の動機、経営者の略歴、取扱商品・サービス、取引先・取引関係、従業員数、借入の状況、必要な資金と調達方法、そして事業の見通し(月々の売上・経費の予測)といった項目を、それぞれ具体的に記入していく。この項目立ては、単なる書類上の形式ではなく、事業を成功させるために、あらかじめ整理しておくべき論点そのものだと理解できる。
特に「経営者の略歴」の欄は、氷河期世代にとって、大きなアドバンテージを発揮できる項目だ。長年の実務経験を、当サイトの別記事で紹介したSTAR法に基づいて具体的に記述することで、「この人物になら融資しても、事業を軌道に乗せられるだろう」という信頼を、審査担当者に与えることができる。
- 売上見込みの根拠が、感覚的な期待値にとどまっている
- 経営者の略歴が、実務経験と事業内容の関連性を示せていない
- 売上見込みが、具体的な顧客数・単価の想定に基づいている
- 経営者の略歴が、実務経験と事業内容の関連性を明確に示している
AIを活用し、事業計画書の作成を効率化する
事業計画書の作成は、多くの人にとって、初めて取り組む、負担の大きい作業だ。AIツールを壁打ち相手として活用することで、この作業を大きく効率化できる。例えば、自分の事業アイデアと、想定する顧客層をAIに伝え、「どのような競合が存在するか」「どのような売上見込みの立て方が妥当か」を、対話を通じて整理していくことができる。
ただし、当サイトの別記事で紹介した通り、AIが生成した内容をそのまま採用するのではなく、自分自身の実務経験や、業界の実情に照らして、必ず検証する姿勢が重要だ。AIは、事業計画書の構成や、数字の整合性をチェックする効率化の道具として活用し、最終的な数字の妥当性は、自分自身の経験と、可能であれば専門家への相談を通じて、しっかりと確認することが望ましい。
事業計画書を作成し、融資を獲得した、ある人物の実例
ここで、事業計画書を作り込み、創業融資の獲得に成功した人物の事例を紹介したい。ある人物は、長年、飲食業界で店舗運営に携わってきた経験を活かし、小規模な飲食店の開業を計画していた。この人物は、当サイトが伝える「数字で語る」姿勢に基づき、これまでの実務経験から、実際の客単価や、想定される来客数を、具体的な根拠とともに事業計画書に落とし込んでいった。
自己資金についても、開業の2年前から計画的に積み立てを行い、創業資金総額の3割程度を確保した上で、日本政策金融公庫への融資を申し込んだ。「感覚ではなく、実務経験に基づいた具体的な数字を示せたことが、審査担当者からの信頼につながったと感じた」と、この人物は振り返っている。無事に融資を獲得し、開業後も、計画書で立てた数字と実績を照らし合わせながら、事業を運営している。
2年前から自己資金を計画的に積立
創業資金総額の3割程度の自己資金を、計画的に準備した。
実務経験に基づく具体的な数字の組み立て
客単価・来客数を、実務経験に基づいて具体的に算出した。
創業融資の獲得と事業運営
計画と実績を照らし合わせながら、事業を安定的に運営している。
実例②:小規模スタートで融資に頼らず開業した事例
もう一つ、あえて大きな融資に頼らず、小規模な自己資金の範囲で事業計画を作り、開業した実例を紹介したい。ある人物は、長年の実務経験を活かしたコンサルティング業での独立を検討していたが、当サイトが伝える「小さく始める」発想に基づき、大きな融資を受けるのではなく、当初は自己資金の範囲内で、必要最小限の設備投資にとどめる事業計画を立てた。
この人物は、事業計画書を、融資獲得のためだけでなく、自分自身の事業の方向性を明確にするための「羅針盤」として活用した。月々の売上目標と、実際の実績を照らし合わせながら、必要に応じて計画を見直すというサイクルを、開業後も継続的に回している。「融資に頼らなかったことで、身軽に事業の方向性を調整できた」と、この人物は振り返っている。
| アプローチ | 特徴 |
|---|---|
| 融資を活用する開業 | 初期投資を大きく確保できるが、返済義務と審査の手間が伴う |
| 自己資金中心の小規模開業 | 身軽に方向転換しやすいが、事業規模の拡大には時間がかかる |
事業計画書を、開業後も「生きた文書」として使い続ける
多くの人が見落としがちなのが、事業計画書を、融資獲得の手段としてだけでなく、開業後の事業運営における、重要な指針として活用し続けるという視点だ。当サイトの別記事で紹介したPDCAサイクルの考え方に基づけば、事業計画書で立てた売上・経費の見込みと、実際の実績を、定期的に照らし合わせることで、事業の進捗を客観的に把握できる。
計画と実績にズレが生じた場合、「ダメなら方向転換する勇気」を持ち、事業計画そのものを、柔軟に見直していく姿勢も重要だ。事業計画書は、一度作成して終わりの書類ではなく、事業の成長とともに、継続的に更新していく「生きた文書」として位置づけたい。
「創業の動機」欄で、実務経験を効果的に伝える方法
事業計画書の中でも、多くの人が書き方に悩むのが「創業の動機」の欄だ。単に「昔からやってみたかった」という個人的な思いだけを書いても、審査担当者の心には響きにくい。この欄で重要なのは、「なぜ自分がこの事業を手がけるべきなのか」という、実務経験に裏付けられた必然性を、具体的に示すことだ。
例えば、「長年の実務の中で、こういう課題を繰り返し目にしてきた。その課題を解決するサービスが市場に不足していると感じ、自分の経験を活かして事業化したいと考えた」というように、実務経験・課題認識・事業アイデアを、一直線につなげて説明することで、説得力は大きく増す。当サイトの別記事で紹介したSTAR法の考え方は、この創業の動機を語る上でも、そのまま活用できる。
| 構成要素 | 内容 |
|---|---|
| 実務経験 | これまでのキャリアで培った、具体的な経験・専門知識 |
| 課題認識 | 実務の中で繰り返し目にしてきた、具体的な課題やニーズ |
| 事業アイデア | その課題を解決するための、具体的な事業内容 |
売上見込みを、確かな根拠とともに積み上げる方法
事業計画書の中で、最も審査担当者の目が厳しくなるのが、売上見込みの根拠だ。「初年度500万円の売上を見込む」という結論だけを示しても、その根拠が示されなければ、説得力を持たない。数字による自己検証の考え方に基づき、「顧客単価×想定顧客数×取引頻度」といった形で、売上を構成要素に分解し、それぞれの数字の根拠を、具体的に示すことが重要だ。
この根拠を示す際、業界の平均的な相場データや、自分自身が過去に関わった類似案件の実績を引用することで、説得力はさらに高まる。当サイトの別記事で紹介した通り、AIを活用して業界の統計データや、類似事業の動向を効率的に調査することも、この根拠づくりを大きく助けてくれる。感覚的な期待値ではなく、複数の根拠を積み重ねた、重層的な売上見込みを組み立てることが、説得力のある計画書の鍵になる。
また、楽観的なシナリオだけでなく、保守的なシナリオも併せて用意しておくことも有効だ。想定通りに売上が伸びなかった場合の対応策まで示すことができれば、審査担当者に対して、より現実的で信頼できる計画だという印象を与えられる。
- 「これくらい売れるはず」という、単一の期待値だけを示す
- 業界の相場データや、類似事例の裏付けがない
- 顧客単価・想定顧客数・取引頻度に分解して積み上げる
- 業界データや類似事例で、数字の妥当性を裏付ける
経費見込みで、特に見落とされがちな重要項目
事業計画書の作成において、売上見込み以上に見落とされがちなのが、経費の見込みだ。特に初めて事業計画書を作成する人は、家賃や仕入れといった、目に見えやすい経費は計上できても、社会保険料、税理士への顧問料、システム利用料といった、目立たない固定費を見落としがちだ。この見落としが、開業後の資金繰り悪化につながるケースは、決して珍しくない。
当サイトの別記事で紹介した通り、収益体質を安定させるためには、開業前の段階で、想定されるあらゆる経費を、細かく洗い出しておくことが重要だ。特に、AIツールの利用料や、クラウド会計ソフトの月額費用といった、現代の事業運営に不可欠なランニングコストも、忘れずに計上しておきたい。こうした細かな積み重ねを見落とすと、想定外の資金不足に、後になって直面することになりかねない。
| 経費項目 | 見落としやすいポイント |
|---|---|
| 社会保険料・税金 | 国民健康保険・国民年金の負担を、事業経費と別枠で見込む必要がある |
| 専門家への顧問料 | 税理士等への継続的な顧問料を、経費として計上し忘れやすい |
| ITツール利用料 | 会計ソフトやAIツールの月額費用が、積み重なると無視できない額になる |
SNSで飛び交う言説への反論
よくある質問
Q. 自己資金がまだ少ない場合、事業計画書は作れないのか?
A. 作成自体は可能だが、審査における心証を高めるためには、創業資金総額の2〜3割程度の自己資金を、時間をかけて計画的に準備することが望ましい。
Q. 売上見込みの根拠が、具体的に立てられない場合は?
A. 業界の実務経験や、類似事業の事例を参考に、具体的な顧客数・単価の想定から積み上げるとよい。AIを活用した情報収集も、大いに有効だ。
Q. 事業計画書は、自分一人で作成すべきか?
A. まずは自分で作成し、税理士や中小企業診断士、日本政策金融公庫の相談窓口等に、最終的な妥当性を確認してもらう流れが、最も現実的だ。
Q. 融資を受けずに開業する場合も、事業計画書は必要か?
A. 必要だ。融資獲得の有無にかかわらず、事業計画書は、自分自身の事業の方向性を明確にする、極めて重要な指針として機能する。
Q. 開業後、計画と実績にズレが生じた場合はどうすればよいか?
A. 当サイトの別記事で紹介したPDCAサイクルに基づき、定期的に計画と実績を照らし合わせ、必要に応じて計画を柔軟に、かつ見直すとよい。
Q. 「創業の動機」欄は、どう書けば説得力が増すか?
A. 実務経験・課題認識・事業アイデアを、一直線につなげて説明するとよい。個人的な思いだけでなく、経験に裏付けられた必然性を、明確に示すことが重要だ。
Q. 経費見込みで、特に注意すべき項目は何か?
A. 社会保険料や税理士への顧問料、ITツールの利用料といった、目立たない固定費を見落としやすい。開業前に、あらゆる経費を細かく洗い出しておくことを勧める。
事業計画を作るために意識したい3つの視点
結論:事業計画書こそが、氷河期世代の実務経験を証明する武器になる
事業計画書は、単なる融資獲得のための書類ではなく、感覚ではなく数字で事業を語るための、重要な思考の枠組みだ。日本政策金融公庫のデータが示す通り、創業資金の平均は約1,180万円、自己資金比率は24%であり、この数字を踏まえた計画的な準備が、事業成功の土台になる。氷河期世代が長年の実務経験の中で培ってきた業界知識は、この事業計画書という文書を通じて、金融機関からの確かな信頼へと変換できる。
今日からできる第一歩として、まずは日本政策金融公庫の創業計画書のフォーマットを一度ダウンロードし、自分の事業アイデアに当てはめて、書き出してみてほしい。その一歩が、あなた自身の事業計画の、確かな出発点になる。
「計画を立てるだけの時間が惜しい」と感じる人もいるかもしれないが、計画なき挑戦は、失敗のリスクを大きく高める。一見遠回りに見える事業計画の作成こそが、氷河期世代の豊富な実務経験を、金融機関にも顧客にも伝わる「確かな信頼」へと変換する、最も近道な方法だ。
