「結婚は金がかかるだけ」を、まず正確なデータで検証する
「結婚なんて金がかかるだけで、経済的には損だ」という言説は、SNS上で頻繁に見かける。しかし、データを確認すると、この言説は、一面的な理解に過ぎないことがわかる。結婚には、複数の税制優遇や、社会保険料の軽減効果が存在する。
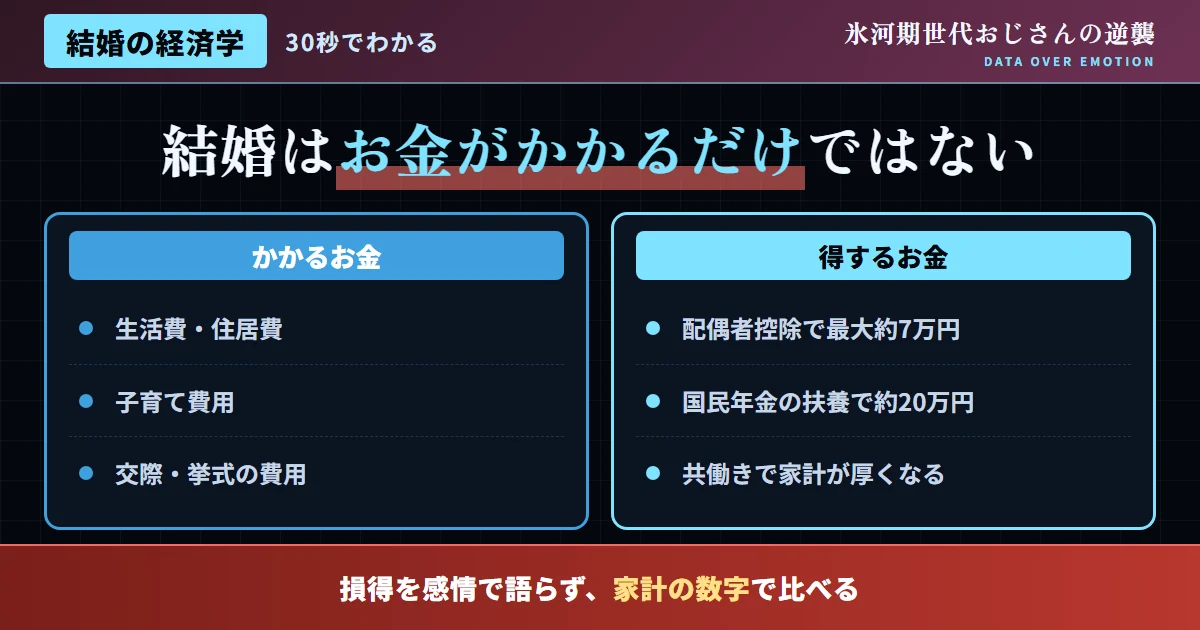
配偶者控除については、配偶者の年収が一定以下の場合、所得税・住民税の負担が軽減される。具体例として、夫の年収500万円、妻が年収100万円のパート勤務というケースでは、所得税と住民税を合わせて、年間約7万1,000円の税負担軽減につながるという試算もある。
さらに、配偶者が扶養家族として認められる場合、国民年金保険料の負担がなくなるケースもある。国民年金保険料は月額約1万7,000円程度とされ、支払いが不要になれば、年間約20万円もの節約につながる計算になる。この事実だけでも、「結婚は金がかかるだけ」という言説を、明確に否定している。
当サイトが強調したいのは、結婚を「感情論」だけで語るのではなく、こうした具体的な数字を踏まえた上で、冷静に判断する視点だ。結婚するかどうかは、最終的には個人の価値観次第だが、経済的な側面を正確に理解しないまま、感情的な決めつけで判断を下すことは、もったいない機会損失になり得る。
特に注目すべきは、こうした税制優遇や社会保障のメリットは、多くの場合、自分から申請・手続きをしなければ、受けられないという点だ。「知らなかったから活用していなかった」というケースは、決して珍しくない。こうした制度の存在を正確に知ることこそが、経済的な機会損失を防ぐ、最も基本的で重要な第一歩だと考えている。
図1:結婚に伴う主な経済的メリットの内訳
出典:税制関連の各種公表資料を基に作成
結婚の経済的メリットを体系的に整理する
| 制度・メリット | 内容 |
|---|---|
| 配偶者控除・配偶者特別控除 | 所得税・住民税の負担軽減 |
| 国民年金の第3号被保険者制度 | 配偶者の年金保険料が実質不要になる |
| 健康保険の扶養 | 配偶者の健康保険料負担がなくなる |
| 企業の家族手当・住宅手当 | 勤務先によっては追加の手当が支給される |
これらの制度は、「配偶者の年収が一定以下」という条件付きのものが多い。共働きで双方が一定以上の年収を得ている場合は、必ずしも大きな節税効果が得られるとは限らない。この点は、正確に理解しておくべき重要な注意点だ。
結婚の経済判断を「感情」ではなく「PDCA」で行う発想
- 「結婚は金がかかる」という印象だけで、検証せずに判断する
- 税制優遇の内容を、具体的に調べたことがない
- 世帯の家計計画を、感覚的にしか把握していない
- 結婚のコストだけを見て、メリットを見落とす
- 税制優遇の内容を、具体的な数字で確認する
- 世帯単位での家計シミュレーションを行う
- コストとメリットの両方を、正確に比較検討する
- 自分たちの状況に応じた、最適な選択を見極める
結婚の経済合理性を検証する、具体的な実践方法
諸外国との比較——結婚に伴う税制優遇の海外事情
結婚に伴う税制優遇は、日本だけでなく、世界各国で見られる制度設計だ。
アメリカでは、「夫婦合算申告」という制度があり、所得格差のある夫婦ほど、税制上のメリットを受けやすい仕組みになっている。イギリスでも、「結婚控除(Marriage Allowance)」という制度が存在し、低所得の配偶者から、高所得の配偶者へ、控除枠を移転できる仕組みがある。
フランスでは、「N分N乗方式」という、世帯人数に応じて税負担を按分する制度があり、子育て世帯や、大家族に有利な税制設計がなされている。北欧諸国では、個人単位の課税が基本であり、結婚による税制上の直接的なメリットは、相対的に小さいとされる。
こうした海外の事例と比較することで、結婚に伴う経済的なメリット・デメリットは、国の制度設計によって大きく異なることが理解できると考えている。日本の制度を正確に理解することが、合理的な判断の土台になる。
| 国・地域 | 主な制度 | 特徴 |
|---|---|---|
| 日本 | 配偶者控除・第3号被保険者制度 | 配偶者の年収要件が重要 |
| アメリカ | 夫婦合算申告 | 所得格差のある夫婦に有利 |
| イギリス | 結婚控除(Marriage Allowance) | 控除枠の配偶者間移転が可能 |
| フランス | N分N乗方式 | 子育て世帯・大家族に有利 |
90日で結婚の経済合理性を検証する、実践ロードマップ
-
1〜2週目
自分と相手の収入状況を整理する。配偶者控除の対象になるかどうかをシミュレーションする。
-
3〜6週目
勤務先の福利厚生制度を確認する。家族手当・住宅手当の有無を具体的に調べる。
-
7〜10週目
結婚後の家計シミュレーションを行う。収入・支出を具体的な数字に落とし込む。
-
11〜13週目
90日間で得た情報を整理し、総合的に判断する。経済的な側面と、価値観の両方を踏まえて、意思決定を行う。
このロードマップの目的は、90日で結婚を決断することではなく、「正確な情報に基づいた判断材料」を揃えることにある。PDCAの姿勢は、結婚という人生の重要な選択においても、有効に機能する。
共働き世帯における、経済戦略
近年、共働き世帯が増加傾向にあり、配偶者控除の対象外となるケースも、増えている。この場合の経済戦略も、あわせて整理しておきたい。
- 双方の収入を、統合的に管理せず、それぞれが別々に貯蓄する
- NISA・iDeCoの活用を、片方だけに任せてしまう
- 家事・育児の負担配分を、曖昧なままにする
- 世帯全体の資産を可視化して管理する
- 双方がNISA・iDeCoを活用し、非課税枠を最大化する
- 家事・育児の負担を明確に分担する
共働き世帯では、税制上の直接的なメリットは限定的でも、世帯全体の可処分所得が増えるという、大きな経済的な強みがある。「複数の収入源を持つ」という発想は、夫婦二人分の収入源を持つという意味でも、有効な経済戦略になり得る。特に、双方がNISAやiDeCoの非課税投資枠を、それぞれ最大限に活用することで、世帯全体の資産形成のスピードを加速させることができる。
また、世帯収入の増加は、住宅ローンの借入可能額にも、大きな影響を与える。夫婦の収入を合算することで、単独では難しかった住宅購入が、現実的な選択肢になるケースも少なくない。この点も、結婚に伴う具体的な経済的メリットの一つとして、正確に理解しておきたい。ただし、収入合算による借入は、将来のリスク(片方の収入が途絶えた場合等)も、あわせて考慮しておく必要がある。
子どもを持つ場合の、追加的な経済メリット・デメリット
結婚に伴い、子どもを持つという選択肢も、経済的な観点から検討すべき重要なテーマになる。
| 制度 | 内容 |
|---|---|
| 児童手当 | 子どもの年齢に応じた、給付金制度 |
| 扶養控除 | 子どもの年齢・人数に応じた、税負担の軽減 |
| 教育費支援制度 | 高等教育の修学支援新制度など、公的な支援 |
一方で、教育費の総額は、進学先によって大きく変動し、長期的な家計への影響も、正確に見積もっておく必要がある。感情論で「子どもを持つべきか」を判断するのではなく、具体的な経済的支援制度と将来的な支出を、両方正確に理解した上で、判断することを推奨したい。
具体的な試算としては、幼稚園から大学まで、全て公立・国公立を選んだ場合と、全て私立を選んだ場合とでは、教育費の総額に、数百万円から一千万円以上の差が生じるとされる。この差を早い段階から認識し、教育資金の積立計画(学資保険、NISAでの積立など)を、計画的に進めることが重要だ。感情的に「なんとかなるだろう」と楽観視するのではなく、具体的な数字に基づいた準備こそが、将来の選択肢を狭めない、最も確実な方法になる。
SNSで飛び交う言説への反論
よくある質問
Q. 配偶者控除の対象になる年収の目安は、いくらか?
A. 給与所得のみの場合、年収123万円以下であれば、配偶者控除・配偶者特別控除の対象になり得る。正確な金額は税制改正により変動するため、最新の一次情報を確認したい。
Q. 国民年金の第3号被保険者制度とは、具体的にどんな仕組みか?
A. 配偶者が厚生年金加入者に扶養されている場合、国民年金保険料の負担なしに、年金の加入期間として算入される制度だ。経済的メリットが大きい制度の一つだ。
Q. 結婚後、共働きを続ける場合の税制上の注意点は?
A. 双方の年収によっては、配偶者控除の対象外になる場合がある。ただし、社会保険や企業の福利厚生など、他の側面でのメリットも、あわせて確認したい。
Q. 結婚にかかる初期費用は、どのくらい見込めばよいか?
A. 結婚式・新生活準備等、個人差は大きいが、必要最小限に抑えることも十分可能だ。「小さく始める」という発想は、結婚生活の準備にも応用できる。
Q. 経済的なメリットだけで、結婚を決めるべきなのか?
A. そうではない。経済的な側面は、判断材料の一つに過ぎない。価値観や相性といった、数字では測れない要素も、あわせて重視すべきだ。
Q. 独身のままの方が、経済的に有利なケースもあるか?
A. ある。特に双方が高収入の共働きの場合、控除メリットは限定的になる。当サイトの別記事「独身を選ぶ氷河期世代のための現実的なライフプラン」もあわせて参考にしてほしい。
Q. 事実婚(内縁関係)でも、結婚と同様の税制優遇は受けられるのか?
A. 法律婚と事実婚では、税制上の扱いが異なる場合が多い。配偶者控除など多くの制度は、法律婚を前提としているため、正確な違いを事前に確認しておきたい。
Q. 結婚後に離婚した場合、税制優遇はどう変わるのか?
A. 離婚が成立した時点で、配偶者控除などの適用要件を満たさなくなる。年の途中で離婚した場合の扱いは、税務署や専門家に確認することをおすすめする。当サイトの別記事「離婚を経験した氷河期世代の再スタート戦略」もあわせて参考にしてほしい。
Q. 家族手当・住宅手当は、どのくらいの企業で導入されているのか?
A. 企業規模や業界によって、導入状況は大きく異なる。転職を検討する際には、こうした福利厚生の有無も、判断材料の一つになり得る。
Q. 結婚を機に、資産形成の方針を見直すべきか?
A. 世帯としての目標を、改めて設定し直すことをおすすめする。NISA・iDeCoの活用方針や、将来のライフイベントに向けた計画を、夫婦ですり合わせることが重要だ。
Q. 結婚後、住宅ローンは夫婦どちらの名義にすべきか?
A. 収入合算やペアローンなど、複数の選択肢がある。それぞれメリット・デメリットが異なるため、専門家に相談しながら、自分たちに合った方法を選ぶことをおすすめする。
Q. 教育資金の準備は、いつから始めるべきか?
A. 子どもが生まれた直後から、計画的に積立を始めることが理想的だ。学資保険やNISAなど、複数の選択肢を組み合わせることで、無理のない準備が、できる。
Q. 結婚に伴う経済的な話し合いは、いつ、どのように進めればよいか?
A. 結婚を具体的に検討し始めた早い段階で、収入・資産・価値観について、率直に話し合うことをおすすめする。後回しにするほど、すれ違いが生じやすくなる。
結論:結婚の経済性は、データで検証すべきだ
「結婚は金がかかるだけ」という言説は、一面的な理解に過ぎない。配偶者控除、国民年金の扶養制度など、複数の経済的メリットが、正確なデータで確認できる。
感情論で結婚の損得を決めつけるのではなく、具体的な税制・社会保障の数字を確認し、自分たちの状況に応じた冷静な判断を下すこと。それが、PDCAの姿勢を、結婚という人生の重要な選択に応用する方法だ。
結婚するかどうかは、最終的には価値観の問題だ。しかし、その判断の土台に、正確な経済データを据えることは、決して打算的なことではなく、合理的な選択のための、重要な一歩になる。氷河期世代おじさんは、あなたの選択を、心から応援している。
大切なのは、「結婚は損だ」「結婚は得だ」という、どちらか一方の単純化された結論に飛びつくことではない。自分たちの収入状況、勤務先の制度、将来設計を具体的に確認した上で、最適解を見つけ出すこと。それが、データ重視の姿勢を、結婚という個人的な選択に応用する方法だ。
