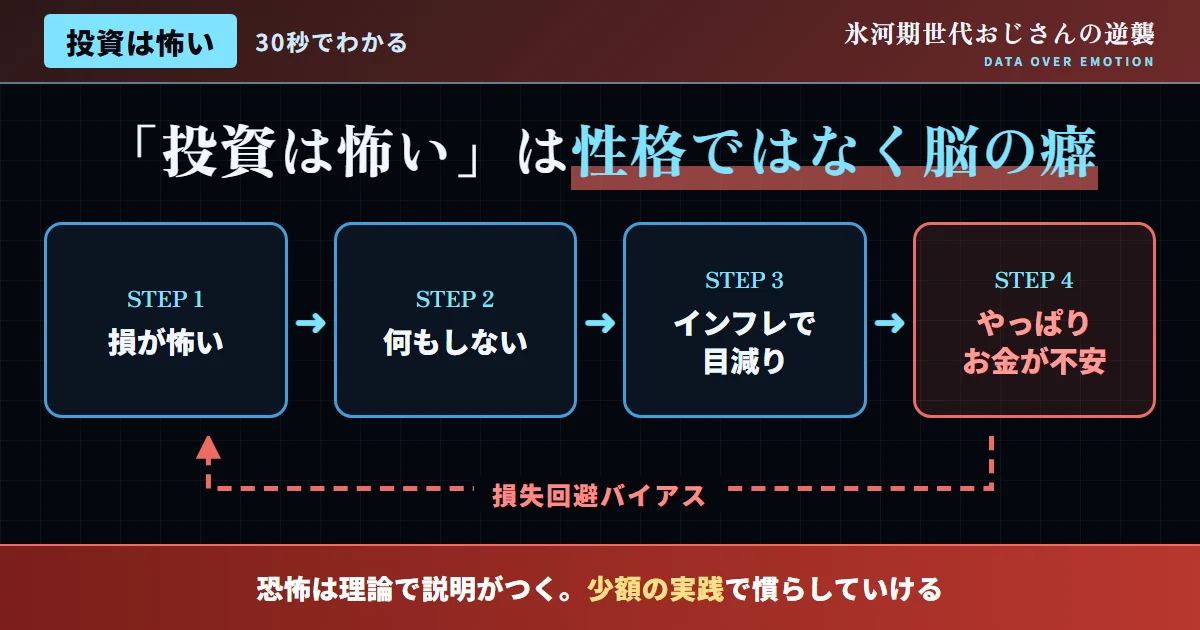
「投資は怖い」は、「性格ではなく心理バイアス」だ
「投資なんて怖くて手を出せない」という言説に対し、当サイトは、これが行動経済学的に説明可能な「損失回避バイアス」という現象であると考えている。本記事では、この心理状態の正体を、正確に検証していく。感情的な忌避感に流されず、データと理論を基に検証する姿勢こそが、氷河期世代がこれからの時代を生き抜くための、確かな武器になるはずだ。行動経済学の知見を味方につければ、逆転の道筋が見えてくる。
まず明言しておく。当サイトは、投資に対する恐怖心を抱くことを一度も個人の弱さとして責めていない。むしろ、心理学的メカニズムとして理解することこそが、そこから無理のない形で向き合うための、最も有効な第一歩だと考えている。
「投資は怖い」という言葉を口にする人の多くは、バブル崩壊やリーマンショックといった、過去の経済的混乱を、実際に見聞きした経験を持っている。この経験そのものを否定する必要はない。しかし、その過去の経験を「投資は必ず損をするものだ」という、雑な一般化された結論にまで、飛躍させてしまっている点にこそ、当サイトは注意を促したい。
| 項目 | 内容 |
|---|---|
| 提唱者 | ダニエル・カーネマン、エイモス・トベルスキー(1979年) |
| 基本構造 | 利益より損失を、心理的に約2.25倍強く感じる傾向 |
| 典型的な結果 | 投資回避・損切り困難・過度なリスク回避行動 |
| 向き合い方 | 少額から始める・長期分散投資・自動積立の活用 |
プロスペクト理論が示す、心理メカニズム
経済学者ダニエル・カーネマンと心理学者エイモス・トベルスキーが1979年に発表したプロスペクト理論は、人間が「得をする喜び」よりも「損をする痛み」を、はるかに強く感じるという、非合理的な意思決定の傾向を明らかにした理論だ。具体的には、損失の心理的インパクトは、利益の約2.25倍にも達するという実証結果が示されている。
この理論が示すのは、「損をするかもしれない」という恐怖が、「得をするかもしれない」という期待を、心理的に大きく上回ってしまうという、深刻な意思決定バイアスだ。氷河期世代の一部が抱える「投資は怖い」という感情も、このバイアスの構造と、深く重なる部分があると考えている。
興味深いのは、プロスペクト理論には続きがあるという点だ。損失回避バイアスが強い人ほど、購入した金融商品の価格が下落した場合でも、「いつか価格は戻るはずだ」という希望的観測から、損切りができずに、含み損を、いたずらに拡大させてしまう傾向がある。この現象は、「感情ではなくデータに基づいた判断」の重要性を裏付けるものだ。
図1:損失回避バイアスと行動への影響
出典:カーネマン・トベルスキーのプロスペクト理論の知見を基に作成
- 過去の暴落事例を検証なく現在に適用する
- 行動しないことを正当化する
- 少額からの検証をせず、全てか無かで判断する
- 少額投資から、始めてみる
- 長期・積立・分散という、基本原則を理解する
- 感情ではなく制度と仕組みを学ぶ
就職氷河期が、「投資恐怖」を植え付けた構造
この「環境要因による学習」という理解は、「環境要因と個人の判断力を明確に切り分ける客観性」という考え方とも、深く結びついている。就職氷河期という環境が、投資への恐怖心を学習させた可能性は認めつつも、その後の20年、30年間、その恐怖心と、どう向き合ってきたかという点は、また別の論点として、正確に検証されるべきだ。新NISAという新しい制度が始まった今こそ、この向き合い方を見直す好機だと考えている。
諸外国との比較——投資に対する心理的ハードルの海外事情
損失回避バイアスという心理現象は、日本だけでなく、世界中の行動経済学研究で、広く扱われてきたテーマだ。
アメリカでは、401kと呼ばれる確定拠出年金制度が、普及しており、給与天引きによる「自動的な積立」という仕組みが、個人の感情的な判断を介さずに、投資参加を促す設計になっている。「感情に頼らない仕組み化」という考え方とも、深く重なる制度設計だ。
イギリスでも、自動加入年金制度(オートエンロールメント)が、雇用主を通じて広く導入されており、労働者が明示的に拒否しない限り、投資型の年金積立に、自動的に加入する仕組みが整えられている。韓国でも、若年層の資産形成不安への対策として、国家レベルでの税制優遇付き投資制度が、拡充されつつある。
こうした海外の制度設計と比較することで、投資への恐怖心の克服が、個人の意志力だけに頼るものではなく、仕組みによっても後押しできるものであることが理解できると考えている。
特に興味深いのは、アメリカの行動経済学研究において、「デフォルト設定」の力が、実証データとして示されている点だ。何もしなければ自動的に投資が始まる制度設計にすると、参加率が劇的に向上するという研究結果は、リチャード・セイラーらの「ナッジ理論」としても知られている。日本の新NISAも、口座開設や積立設定をシンプルにする方向で、制度改善が進められてきた経緯がある。
| 国・地域 | 主な取り組み | 理論的背景 |
|---|---|---|
| 日本 | 新NISAによる税制優遇・個人の任意加入 | 行動経済学・損失回避バイアス |
| アメリカ | 401k給与天引き自動積立 | ナッジ理論・デフォルト効果 |
| イギリス | 自動加入年金制度(オプトアウト方式) | 行動経済学の政策応用 |
| 韓国 | 若年層向け税制優遇投資制度 | 国家レベルの資産形成支援 |
新NISAという、処方箋
当サイトが一貫して伝えたいのは、2024年に開始された新NISA制度が、氷河期世代の投資への恐怖心と向き合う上で、極めて有効な処方箋になるという点だ。損失回避バイアスが「少額」であれば心理的な痛みを和らげられるならば、まずは無理のない金額から始めることが、現実的な第一歩になる。
新NISAの具体的な特徴の一つが、「非課税保有期間の無期限化」だ。旧NISA制度にあった期限のプレッシャーがなくなったことで、「長期・積立・分散」という、投資の基本原則を、焦らずに実践しやすくなった。
この「長期・積立・分散」という原則こそが、日々実践できる、最も具体的な損失回避バイアス対策だと考えている。一括投資で大きな金額を投じるのではなく、「毎月一定額を、機械的に積み立てる」という、仕組みを作ることで、感情に左右されにくい投資行動を実現できる。
この積立投資という手法を具体的に実践する方法として、証券口座で自動積立設定を行い、一度設定した後は、日々の値動きを、あまり頻繁にチェックしないという工夫がある。値動きを見る頻度が高いほど、損失回避バイアスによる不安が増幅されやすいという行動経済学の知見もあり、この点は特に意識しておきたい。
このプロセスを継続的に実践することで、「投資は怖いもの」という自動的な思考パターン自体が、少しずつ書き換わっていく。最初は少額であっても、積み立てを継続するうちに、資産の増減に対する心理的な耐性が、自然と身についていく。焦らずこの地道な積み重ねを続けることが、長期的な資産形成につながる。
- 検証なく、退職金や貯金の全額を一括投資する
- 値動きを毎日過度にチェックする
- 検証なく、SNSの煽り情報だけで銘柄を選ぶ
- 少額から、自動積立を始める
- 長期・積立・分散を徹底する
- 値動きの確認頻度を意識的に減らす
投資への恐怖と向き合う、3つの実践
SNSで飛び交う言説への反論
よくある質問
Q. 損失回避バイアスは、誰にでも起こり得るのか?
A. 起こり得る。人間の心理として、広く共通する傾向だ。特別な人だけが陥る特殊な状態ではない。むしろ多くの人が投資を検討する際に経験する現象だ。
Q. 自分が損失回避バイアスの影響を強く受けているかどうか、どう判断すればよいか?
A. 「投資は絶対に損をする」という思考が、日常的に浮かぶかどうかを、確認するとよい。値動きを見るだけで強い不安を感じるかどうかも一つの目安になる。信頼できる第三者の視点も参考になる。定期的な自己チェックを習慣にしたい。
Q. 少額投資は、具体的にどのくらいの金額から始めればよいか?
A. 生活に影響のない、極めて小さな金額から始めることをおすすめする。例えば月々千円といった少額でも十分だ。金額のハードルは低ければ低いほどよい。
Q. 投資への恐怖心の克服には、どのくらいの期間がかかるか?
A. 個人差はあるが、継続的な積立によって、徐々に慣れていくとされる。焦らず気長に取り組む姿勢が大切だ。数ヶ月から一年単位で心理的な変化を実感する人も多い。途中で不安になっても積立を続ければよい。
Q. 専門的なファイナンシャルプランナーへの相談は、絶対に必要不可欠なものなのか?
A. 必須ではない。自己学習と少額実践でも一定の理解は深められるが、まとまった資金を検討する場合は専門家への相談も有効だ。迷ったら中立的な相談窓口に連絡してみるとよい。金融機関の窓口だけでなく公的な相談先も選択肢の一つだ。
Q. プロスペクト理論の実証実験は、現代でも通用する内容なのか?
A. 現代の行動経済学研究でも、繰り返し再現性が確認されている理論だとされる。この点は多くの追試研究でも裏付けられている。金融市場の変化を超えて、人間の心理構造自体は大きく変わっていないとされる。
Q. この記事は、氷河期世代を臆病者扱いしているのか?
A. していない。心理メカニズムの理解を通じて、向き合い方を示すことが目的だ。誰もが陥り得る普遍的な現象として捉えている。当サイト運営者自身も同じ視点で自らと向き合っている。
Q. 損失回避バイアスと、単なる「慎重さ」は、どう違うのか?
A. 過度な心理的バイアスと、合理的なリスク管理としての慎重さは、明確に区別すべきだ。安易にどちらか一方だけと決めつけない視点が大切だ。
Q. 「長期・積立・分散」とは、具体的にどう実践すればよいか?
A. 複数の資産に分散し、一定額を長期間、定期的に積み立てる手法が有効だ。証券口座の自動積立設定を活用すると、手間なく継続しやすい。毎月の設定を一度行えば、あとは基本的に放置してよい。
Q. 損失回避バイアスは、うつ病のような精神的な問題と関係があるのか?
A. 過度な不安症状がある場合は、単なる投資への恐怖心を超えている可能性もある。深刻な不安が続く場合は、専門医への相談が望ましい。自己判断だけで抱え込まないことが大切だ。
Q. 子どもの頃の家庭環境も、投資への恐怖心に影響するのか?
A. 幼少期に見聞きした家庭の金銭事情も、その後の投資観に影響を与えるとされている。ただし成人後の再学習も十分に可能だ。過去の環境を過度に恨む必要はない。
Q. 職場で投資に強い恐怖心を抱いている同僚には、どう接すればよいか?
A. 少額からの実践事例を、一緒に共有する機会を作ることが有効だ。無理強いはせず自然に働きかけたい。まずは話を聞く姿勢から始めるとよい。押し付けがましくならない配慮も忘れないでほしい。
Q. プロスペクト理論の理論は、科学的に十分検証されているのか?
A. 半世紀近くにわたり、行動経済学の主要理論として研究され続けている。応用領域も金融・医療・政策設計など幅広い。信頼性の高い基礎理論として位置づけられている。
Q. 「ナッジ理論」とは、具体的にどんな内容か?
A. リチャード・セイラーらが発展させた、選択の自由を保ちながら、望ましい行動を後押しする仕組み作りの理論だ。デフォルト設定の工夫が中心となる。行動経済学の政策応用として広く知られている。
Q. 大人になってからでも、投資への恐怖心を和らげることは本当にできるものなのか?
A. できる。少額からの実践と知識の積み重ねは、年齢を問わず効果が期待できるとされている。むしろ社会人経験を踏まえた冷静な判断は大人の方が深めやすい面もある。過去の経験を教材として活かせる強みがある。
結論:恐怖は、少額実践で和らげられる
「投資は怖い」という感情は、プロスペクト理論でいう損失回避バイアスで説明できる、行動経済学的な現象だ。就職氷河期という時代の経済的混乱が、この恐怖心を「学習」させた可能性はあるが、少額からの積立実践によって、この心理状態は和らげることが可能だ。
この記事を読んで、「投資は怖い」という感情が浮かんだ時、今日一つだけ、確実にできる少額投資の一歩を、検討してみてほしい。事実に基づいた冷静な理解こそが、感情論に流されない、建設的な逆転への第一歩だ。小さな一歩の積み重ねが、大きな資産形成へとつながっていく。
最後に改めて強調しておきたい。当サイトは、「投資は怖い」という感情を抱いてしまうことを一度も個人の弱さや臆病さとして責めていない。むしろ、行動経済学的なメカニズムとして正確に理解し、そこから一歩を踏み出すことこそが、氷河期世代の逆転への、最も現実的な道筋だと考えている。当サイトの運営者自身も、こうした心理的なハードルと向き合いながら、日々、少額投資を積み重ねている。
