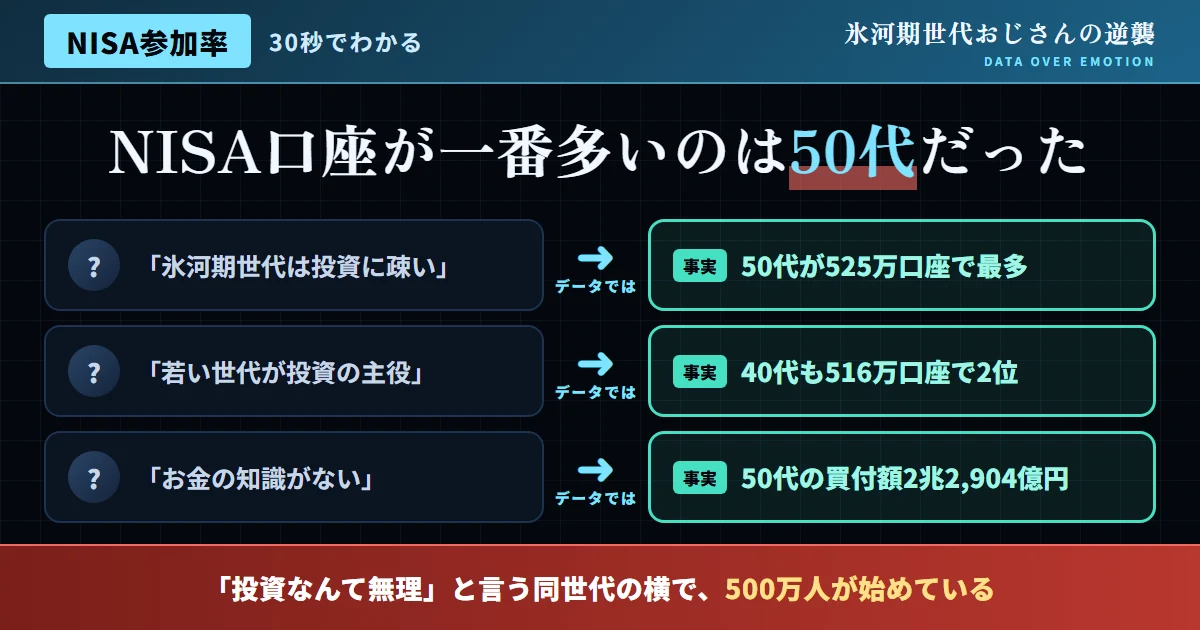
「氷河期世代は投資に疎い」という思い込みを検証する
「氷河期世代は非正規雇用や低年収で余裕がなく、投資どころではない」「お金の知識が乏しい世代だ」という言説は、SNSでしばしば見かける。しかし、金融庁が公表する「NISA口座の利用状況調査」の一次データを確認すると、この思い込みとは正反対の実態が見えてくる。
2025年6月末時点のNISA口座数を年代別に見ると、最も口座数が多いのは50代の525万口座、次いで40代の516万口座であり、この2つの年代で全体の上位を占めている。氷河期世代のコア層にあたる40代・50代は、NISAという資産形成制度において、実は最も積極的に参加している世代なのだ。「投資どころではない世代」というイメージとは、大きく異なる実態がここにある。
図1:NISA口座数の年代別分布(2025年6月末時点)
出典:金融庁「NISA口座の利用状況調査」(2025年6月末時点)を基に作成
| 年代 | 口座数 | 買付額合計 |
|---|---|---|
| 50代 | 525万口座 | 2兆2,904億円(最多) |
| 40代 | 516万口座 | 2兆円超 |
| 30代 | 472万口座 | — |
金融リテラシーも、年齢とともに向上する傾向にある
投資への参加率だけでなく、お金に関する知識・判断力そのものを測る「金融リテラシー」についても、重要なデータがある。金融広報中央委員会「金融リテラシー調査」によれば、家計管理・生活設計・金融知識・外部知見活用という4分野の正誤問題における年代別正答率は、若年層で低く、年齢とともに高まる傾向にあることが確認されている。つまり、氷河期世代を含む中高年層は、金融リテラシーという観点でも、若年層より相対的に高い水準にあるということだ。
この事実は、「氷河期世代はお金の知識がない」という言説と、明確に矛盾する。むしろ、社会人としての経験年数を重ね、実際に家計管理やライフイベント(結婚、住宅購入、子育て等)に向き合ってきた氷河期世代は、実践知としての金融リテラシーを、若年層より多く蓄積している可能性が高い。
- 「氷河期世代は投資に疎い、お金の知識がない」という一律の思い込み
- NISA参加率のデータを確認せず、印象だけで語る
- 金融リテラシーは若い世代の方が高いと誤解する
- NISA口座数は40代・50代が全年代でトップクラス
- 50代の買付額は全年代で最多
- 金融リテラシーは年齢とともに向上する傾向にある
なぜ氷河期世代のNISA参加率が高いのか——複合的な背景
氷河期世代のNISA参加率の高さには、複数の要因が考えられる。第一に、40代・50代は、20代・30代と比較して、投資に回せる可処分所得や金融資産をある程度蓄積している時期にあること。第二に、老後の生活設計を具体的に意識し始める年代であり、資産形成への切実なニーズが高まること。第三に、2024年からの新NISA制度の開始により、非課税保有限度額が大幅に拡充されたことで、まとまった資産を持つ中高年層にとって、より活用しやすい制度になったことも影響していると考えられる。
| 要因 | 内容 |
|---|---|
| 資産の蓄積度 | 20代・30代より、投資に回せる資産をある程度保有 |
| 老後設計への切実さ | 老後資金への意識が高まる年代 |
| 新NISA制度の拡充 | 非課税保有限度額の拡大が、中高年層に有利に作用 |
iDeCoの加入状況からも見える、氷河期世代の資産形成への積極性
NISAだけでなく、iDeCo(個人型確定拠出年金)の加入状況からも、氷河期世代の資産形成への積極性が確認できる。iDeCoは、掛金が全額所得控除の対象になるという税制優遇がある一方、原則60歳まで引き出せないという制約がある。この制約を踏まえた上で加入を選択する層は、老後を見据えた計画的な資産形成に対する意識が高い層だと考えられる。40代・50代は、老後までの残り期間が具体的にイメージできる年代であり、iDeCoのような長期固定型の制度に対しても、若年層より前向きに向き合っている傾向が指摘されている。
NISAとiDeCoを併用する戦略は、当サイトの他の記事でも紹介している通り、非課税投資枠を最大限に活用する上で有効な手段だ。氷河期世代の多くが、こうした複数の制度を組み合わせた資産形成に、実際に取り組み始めていることは、「投資に疎い世代」というイメージとは対照的な、力強い実態だと言える。
投資信託の保有状況から見る、氷河期世代の投資スタイル
NISA口座内での投資対象についても、年代による特徴が見られる。一般的に、40代・50代は、株式の個別銘柄よりも、リスクを分散した投資信託(特にインデックスファンド)を中心に保有する傾向が強いとされる。これは、家計や子育て、住宅ローンといった、他の資金需要とのバランスを考慮しながら、資産形成を志向する、堅実な投資スタイルの表れだと考えられる。
この堅実な投資スタイルは、「感情を排し、データで判断する」という姿勢とも合致する。値動きの激しい個別株への短期的な投機ではなく、長期・分散・積立を基本とした投資信託中心のポートフォリオは、氷河期世代の資産形成において、合理的な選択だと評価できる。
| 年代 | 投資スタイルの傾向 |
|---|---|
| 20代 | 個別株への関心もあるが、投資経験自体が浅い層が多い |
| 40代・50代 | 投資信託中心の、長期・分散・積立を意識した堅実な運用 |
| 60代以上 | 取り崩し局面を意識した、より保守的な運用へ移行 |
それでも存在する、氷河期世代内の資産格差
NISA参加率が高いことは、氷河期世代全体が均等に資産形成に成功していることを意味するわけではない。当サイトの他の記事で紹介している通り、氷河期世代の中には、貯蓄額の面で大きな格差が存在することが確認されている。NISA口座を保有していても、実際の買付額がごくわずかにとどまる「休眠口座」も一定数存在するとされ、口座数だけで実態のすべてを測ることはできない。
重要なのは、NISA参加率という「入り口の高さ」を正しく評価しつつ、その後の「継続的な資産形成」につなげていくことだ。感情論ではなくデータに基づいて、自分自身の資産形成の進捗を定期的に検証する姿勢が求められる。
金融教育を受けてこなかった世代、という論点の検証
「氷河期世代は学校教育で金融教育を受けてこなかったから、お金の知識がない」という言説も、しばしば見かける。確かに、日本の学校教育において、資産形成や投資に関する体系的な金融教育が本格的に導入されたのは、比較的近年のことであり、氷河期世代が学生だった1980年代後半〜2000年代前半には、こうした教育はほとんど行われていなかった。この点は、当サイトも事実として認める。
しかし、学校教育で金融教育を受けなかったことと、現在の金融リテラシーの水準は、必ずしも一致しない。前述の通り、金融リテラシー調査における正答率は、学校教育で金融教育を受けている今の若年層よりも、むしろ中高年層の方が高い傾向にある。これは、社会人としての実務経験、家計管理の実践、そして必要に迫られて自ら学んできた経験が、学校教育の有無以上に、実践的な金融リテラシーの形成に寄与していることを示唆している。
- 「学校で金融教育を受けなかった=金融リテラシーが低い」という単純な図式
- 今の若年層は金融教育を受けているから、金融リテラシーが高いと誤解する
- 学校教育の有無と、現在の金融リテラシーの水準は、必ずしも一致しない
- 実務経験・実践を通じた学びが、金融リテラシーの形成に大きく寄与している
企業の確定拠出年金(企業型DC)を通じた、意図せぬ投資経験
氷河期世代の中には、勤務先の企業年金制度が、確定給付型から確定拠出型(企業型DC)へと移行したタイミングを経験した人も多い。企業型DCは、従業員自身が運用商品を選択する必要があるため、意図せずして投資信託等の金融商品に触れる機会となった人が、一定数存在すると考えられる。この「制度を通じた意図せぬ投資経験」も、氷河期世代の金融リテラシー形成に寄与してきた、見過ごされがちな要因の一つだ。
もちろん、企業型DCの運用商品選択が、必ずしも積極的な学習につながらず、「よく分からないまま、とりあえず選んだ」というケースも少なくないだろう。しかし、少なくとも投資信託という金融商品に触れる機会自体は、多くの氷河期世代がすでに経験してきたことになる。この経験を土台に、NISA・iDeCoへの理解をさらに深めていくことは、決してハードルの高い挑戦ではない。
SNS上で今も飛び交う言説への反論
よくある質問まとめ
Q. NISA口座数が多い年代が、必ずしも「投資に成功している」とは限らないのでは?
A. その通りだ。口座数・買付額のデータは「参加度」を示すものであり、実際の運用成績や資産形成の成功度とは別の指標だ。ただし、参加のハードルを越えているという事実自体は、十分に前向きに評価できる。
Q. 氷河期世代がNISAを始めるなら、何から着手すべきか?
A. まずは少額からのつみたて投資枠の活用が、リスクを抑えた第一歩としてお勧めだ。当サイトのNISA関連の記事も、具体的な始め方の参考にしてほしい。金融機関選びに迷う場合は、手数料の低いネット証券から検討するとよい。
Q. 金融リテラシー調査の結果は、具体的にどんな問題で測られているのか?
A. 家計管理、生活設計、金融知識(金利・インフレ・分散投資等)、外部知見の活用という4分野、計25問程度の正誤問題によって、詳細に測定されている。
Q. NISA以外に、氷河期世代が検討すべき資産形成の手段は?
A. iDeCo(個人型確定拠出年金)は、掛金が全額所得控除の対象になるなど、NISAとは異なる税制優遇がある。当サイトの他の記事で、NISAとiDeCoの併用戦略についても紹介している。
Q. 企業型DCに加入しているが、内容をよく理解していない。今からでも見直すべきか?
A. 十分に見直す価値がある。運用商品の配分が、自分のリスク許容度やライフプランに合っているかを確認し、必要であれば商品の入れ替えを検討することをお勧めする。多くの場合、企業の担当窓口や運営管理機関に無料で相談できる体制が整っている。
Q. 新NISA制度で特に注目すべき変更点は何か?
A. 非課税保有期間の恒久化と、生涯非課税限度額が最大1,800万円に拡大された点が、特に大きな変更だ。長期的な視点で、より大きな資産形成が可能になったことは、氷河期世代にとっても見逃せないメリットだ。
男女別に見る、NISA参加率とリテラシーの差
NISA参加率や金融リテラシーには、男女による違いも存在するとされる。一般的に、投資の実務経験や口座開設率は男性の方がやや高い傾向が指摘される一方、家計管理という観点での金融リテラシーは、女性の方が高い傾向にあるという分析もある。これは、日本の家庭において、日々の家計管理を女性が担うケースが多いという、社会構造の反映だと考えられる。
氷河期世代においても、こうした男女差は一定程度は存在すると考えられるが、重要なのは、性別にかかわらず、資産形成という課題に対して主体的にしっかりと向き合う姿勢だ。当サイトは、男女を問わず、氷河期世代全体が金融リテラシーを高め、資産形成に取り組んでいくことを一貫して後押ししている。
| 項目 | 傾向 |
|---|---|
| 投資口座の開設率 | 男性がやや高い傾向 |
| 家計管理に関するリテラシー | 女性がやや高い傾向 |
| 資産形成への関心の高さ | 男女とも、年齢とともに上昇する傾向 |
新NISA制度への移行が、氷河期世代の資産形成に与えた影響
2024年からスタートした新NISA制度は、非課税保有期間の恒久化、年間投資枠の拡大、そして生涯非課税限度額の大幅な引き上げ(最大1,800万円)という、大きな制度改善を伴っていた。この制度改善は、旧NISA制度と比較して、より長期的かつ大規模な資産形成を可能にするものであり、40代・50代という、比較的まとまった資産を持つ層にとって、特に恩恵の大きい変更だったと考えられる。
実際、新NISA制度開始後、40代・50代の口座数・買付額が大きく伸びたというデータは、この制度改善が、氷河期世代の資産形成をさらに後押ししたことを示している。「使える制度は最大限活用する」という姿勢は、まさにこうした制度変更のタイミングを的確に捉える行動力を意味している。
金融リテラシーをさらに高めるための、具体的な学習ステップ
すでに一定の金融リテラシーを持つ氷河期世代が、さらにその知識を深めていくための、具体的なステップを紹介する。
-
STEP 1
金融庁・日本証券業協会等が提供する無料教材を活用する。公的機関が提供する信頼性の高い情報から、体系的に学び直す。
-
STEP 2
NISA・iDeCoの制度を、実際に手を動かして試してみる。座学だけでなく、少額からの実践を通じて、理解を深める。
-
STEP 3
家計全体を見直し、投資に回せる金額を定期的に見直す。収入・支出の変化に応じて、投資額を柔軟に調整する習慣をつける。
-
STEP 4
年に1回程度、資産配分・運用状況を棚卸しする。感情ではなくデータに基づいて、必要に応じてポートフォリオを見直す。
結論:氷河期世代は「投資に疎い世代」ではなく「資産形成の主役」だ
NISA口座数・買付額のデータが示す通り、氷河期世代のコア層にあたる40代・50代は、資産形成において最も積極的に参加している年代だ。金融リテラシーについても、年齢とともに向上する傾向があり、「氷河期世代は投資に疎い」という言説は、統計的な裏付けを欠いている。
大切なのは、この参加率の高さを土台に、より継続的で計画的な資産形成へとつなげていくことだ。AIエージェント×起業×投資という逆転戦略の中でも、投資という柱は、すでに多くの氷河期世代が実践し始めている、力強い現在地にある。
「自分たちの世代は投資に疎い」という根拠のない自己評価を手放し、すでに多くの同世代がNISA・iDeCoという武器を手にしている事実を、素直に自信に変えてほしい。データが示す通り、氷河期世代はすでに資産形成のスタートラインに立っている。あとは、その歩みを止めずに続けていくことだけが、これから求められる。
