「健康は当たり前」という、見過ごされがちな資産
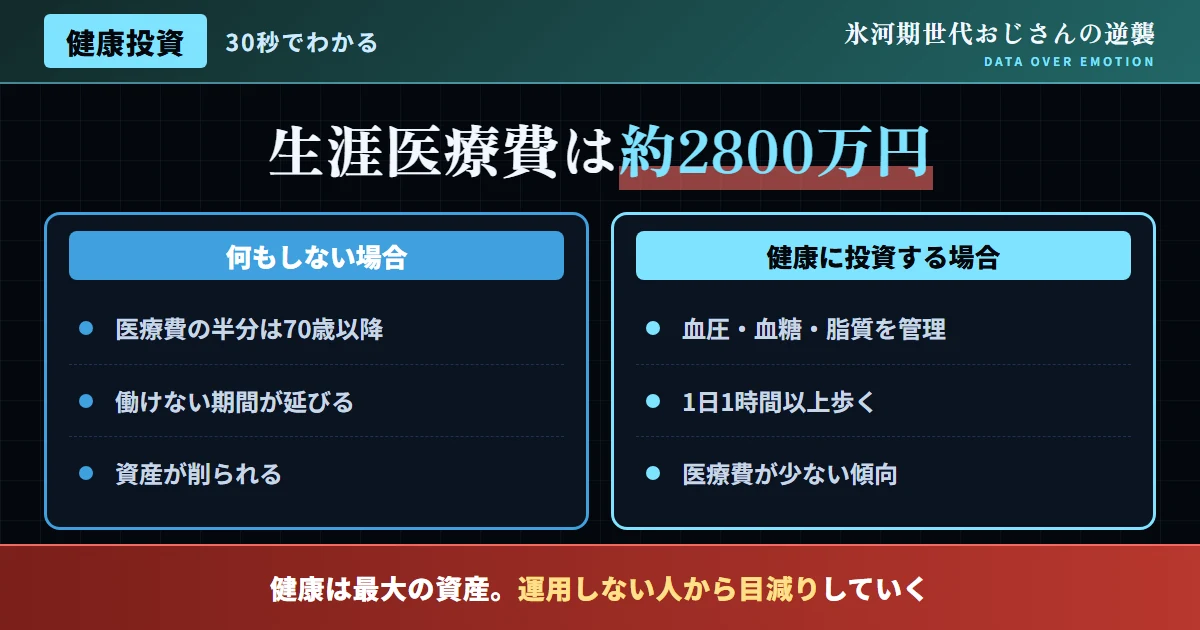
「健康なんて当たり前で、特に意識したことがない」——氷河期世代の多くが、こう考えて、健康を「資産」として捉える視点を持っていない。しかし、データを確認すると、見過ごせない事実が浮かび上がる。1人当たりの生涯医療費の平均は、約2800万円(2021年度推計)とされ、そのおよそ半分は、70歳以降に使われている。
さらに、興味深いデータがある。血圧・血糖・脂質が正常な人は、これらが異常な人と比較して、平均余命が長く、生涯医療費も少ないという結果が示されている。同様に歩行時間が毎日1時間以上の人は、1時間未満の人と比較して、平均余命が長く、生涯医療費が少ないというデータもある。
つまり、健康は「当たり前にあるもの」ではなく、日々の生活習慣によって、「増やすことも減らすこともできる資産」だということだ。この発想の転換こそが、氷河期世代の健康観をアップデートする、重要な鍵になると考えている。健康を「与えられたもの」ではなく「築き上げるもの」として捉え直すことが、人生の逆転を後押ししてくれる。
| 項目 | 内容 |
|---|---|
| 生涯医療費の平均 | 約2800万円(2021年度推計) |
| 70歳以降の医療費割合 | 生涯医療費のおよそ半分 |
| 血圧・血糖・脂質正常者 | 平均余命が長く、生涯医療費が少ない傾向 |
| 1日1時間以上の歩行習慣 | 平均余命が長く、生涯医療費が少ない傾向 |
図1:生涯医療費の年代別内訳イメージ
出典:生涯医療費に関する各種推計データを基に作成
健康を資産として捉える人と、そうでない人の違い
- 「健康は当たり前」と、特に意識しない
- 生活習慣の見直しを先延ばしにし続ける
- 金融資産の形成にだけ、集中する
- 生活習慣の改善を投資として位置づける
- 健康診断の数値を資産評価の指標として捉える
- 金融資産と健康、両方の資産形成を並行する
健康投資を実践する、具体的な方法
90日で整える、健康投資思考ロードマップ
-
1〜2週目
健康診断の数値を確認・記録する。現状把握から始める。
-
3〜6週目
歩行時間を意識的に増やす。無理のない範囲で継続する。
-
7〜10週目
健康投資を日々の計画に組み込む。金融資産の形成と並行して進める。
-
11〜13週目
90日間の変化を振り返る。健康状態に、どのような変化があったかを確認する。
このロードマップの目的は、90日間で全ての健康リスクをなくすことではなく、「健康を資産として捉える習慣」を確立することにある。PDCAの姿勢は、健康投資という領域においても、有効に機能する。
健康投資の「複利効果」
健康への投資は、金融投資と同じく「複利効果」を持つと考えることができる。若いうちからの小さな生活習慣の積み重ねは、年を重ねるごとに、大きな差となって現れる。これは、金融資産における複利運用と、非常によく似た構造だ。
逆に、生活習慣の乱れも、複利的に悪影響を蓄積させる。若い頃の小さな不摂生が、積み重なり、40代・50代になって、生活習慣病や生涯医療費の増加という形で、表面化することがある。だからこそ、「今」の生活習慣が、将来の資産状況を大きく左右する。
| 開始時期 | 長期的な効果 |
|---|---|
| 20〜30代から開始 | 複利効果が大きく積み上がりやすい |
| 40〜50代から開始 | 効果は限定的だが、一定の改善が期待できる |
| 開始しない場合 | 生活習慣病・生涯医療費の増加リスクが高まりやすい |
「今からでも遅くない」という発想と、「早ければ早いほど良い」という発想は、決して矛盾しないと考えている。氷河期世代のコア層は、まだ十分に複利効果を得られる年代にいる。今日始める一歩が、10年後、20年後の大きな差につながっていく。
諸外国と比較する、健康投資への向き合い方
健康を資産として捉える発想は、国によっても浸透度が異なる。シンガポールでは、国家レベルで「健康は個人の資産」という発想を推進する政策が知られている一方、日本では、この発想自体が、まだ十分に浸透しているとは言えない。
| 地域傾向 | 健康投資への向き合い方 |
|---|---|
| 日本 | 健康を「資産」として捉える発想が、まだ十分に浸透していない |
| シンガポール | 国家レベルで健康投資を推進する政策が知られている |
| 北米 | 個人の健康管理と資産形成を、一体的に捉える文化が一部普及 |
もちろん、これらは政策や文化の違いによるものであり、単純に比較できるものではない。しかし、「健康は資産である」という発想を、日本の氷河期世代にも、広めていく価値があると考えている。制度が整うのを待つのではなく、まず個人として、実践を始めていきたい。
健康資産の状態をセルフチェックする
以下のチェックリストは、自分の健康資産が、どの程度良好な状態にあるかを確認するための、簡易的な指標だ。
| チェック項目 | 確認ポイント |
|---|---|
| 健康診断の数値を、資産のように記録していない | 資産管理の視点の不足 |
| 1日の歩行時間が、1時間に満たない | 運動習慣の不足 |
| 血圧・血糖・脂質のいずれかで、指摘を受けている | 既存リスクの存在 |
| 健康より金融資産の話ばかり気にしている | バランスの偏り |
| 「健康は当たり前」だと、特に意識したことがない | 資産としての認識不足 |
複数の項目に該当する場合でも、落ち込む必要は全くない。一つずつ、改善していくことで、健康資産は、少しずつ育てていける。焦らず、一歩から取り組んでほしい。
SNSで飛び交う言説への反論
よくある質問
Q. 健康投資という取り組みは、具体的にどこから始めればよいか?
A. 健康診断の数値確認と、歩行時間を増やす工夫から始めるとよい。特別な費用は必要ない。今日からでも、始められる。
Q. この生涯医療費は、どのように試算されているか?
A. 年齢階級別の医療費データを積み上げて、生涯にわたる医療費の平均を推計する方法が、用いられている。
Q. 健康投資と金融投資という2つの投資は、どちらを優先すべきか?
A. どちらか一方ではなく、並行して進めることが理想的だ。健康を損ねれば、金融投資のための行動力も、失われかねない。
Q. 70歳以降にかかる医療費という支出に今から備える方法はあるか?
A. 生活習慣の改善に加え、医療保険や資産形成による経済的な備えも、あわせて検討する価値がある。両輪で備えることが、安心につながる。
Q. 健康診断の数値が、以前より悪化していた場合、どう捉えればよいか?
A. 「資産の目減り」として捉え、早期に改善策を講じることが重要だ。放置は、さらなる目減りに、つながりやすい。
Q. 健康投資の効果は、いつ頃実感できるか?
A. 数ヶ月から数年単位で、健康診断の数値や体調の変化として実感する人が多いとされる。
Q. 健康投資の複利効果を得るために、今からでも遅くないか?
A. 遅くはない。効果の大きさは年代によって異なるが、40代・50代からでも、一定の複利効果は十分に期待できる。始めるタイミングに、遅すぎるということは決してない。
Q. シンガポール政府が推進する健康投資政策とは、具体的にどんな内容か?
A. 運動やヘルスチェックの促進を、国家レベルでインセンティブ化する政策として知られている。個人の行動変容を後押しする、仕組みづくりが特徴だ。
Q. 健康資産と金融資産の両方をどちらから先に見直すべきか?
A. どちらか一方を優先する必要はない。同時並行で見直すことが、最も効率的なアプローチだ。
Q. 健康投資という行動が、認知機能の維持にも役立つというのは、本当か?
A. 本当だ。生活習慣病の予防や適度な運動は、脳血流の改善を通じて、認知機能の維持に寄与するとされている。これは、長期的な資産管理能力を守ることにもつながる。
Q. 人的資産と呼ばれる、スキルやつながりは、どう育てればよいか?
A. スキル習得のためのコミュニティ参加や、孤立予防のための交流など、当サイトの他の記事で紹介している方法が参考になる。副業や新しい学びの場も、有効な選択肢だ。
Q. 資産全体のポートフォリオを考える上で、最も陥りやすい失敗は何か?
A. 金融資産だけに意識が偏り、健康や人的資産への投資を後回しにしてしまうことだ。バランスを意識することが重要だ。数字で見えやすい金融資産だけに、偏りすぎないよう注意したい。
健康投資を、日常の行動にどう定着させるか
健康投資の知識を得ただけでは、変化は生まれない。日常生活の中に、無理なく組み込んでいくことが、重要な次のステップになる。
- 健康診断の時だけ、健康を意識する
- 歩行習慣を数日で諦める
- 健康と資産形成を別々の話として扱い続ける
- 日常的に、健康数値を意識する
- 数ヶ月から数年単位で、効果を評価する
- 健康と資産形成を一体的に計画する
健康投資は、一度きりの取り組みではなく、継続的な習慣だ。PDCAサイクルの考え方は、健康投資にも、そのまま応用できる。AIエージェントを活用して、健康診断の数値や生活習慣の記録を管理・分析するという方法も、有効な選択肢の一つになりつつある。小さな習慣の積み重ねが、長期的な資産の形成を支えていく。
健康投資と、資産形成全体のポートフォリオ思考
健康投資は、金融資産のポートフォリオと同じように、全体のバランスの中で考えることができる。金融資産だけに偏った資産形成は、健康を損ねるリスクによって、大きく揺らぐ可能性がある。
| 資産の種類 | 特徴 |
|---|---|
| 金融資産(NISA・iDeCo等) | 資産形成の中核だが、健康を損ねればリスクに直結 |
| 健康資産(生活習慣・予防医療) | 将来支出の抑制と、行動力の維持を支える |
| 人的資産(スキル・つながり) | 収入源の多様化や、孤立予防に寄与する |
この3つの資産を、バランスよく育てていくことを推奨している。どれか一つに偏るのではなく、総合的な資産形成を目指すことが、人生の逆転を、より安定的に支えてくれる。3つの資産は、それぞれが独立しているのではなく、互いに支え合う関係にあることも忘れないでほしい。
結論:健康は、最大の資産だ
生涯医療費の平均約2800万円、そして健康な生活習慣が生涯医療費を抑えるというデータは、健康を「当たり前」ではなく「資産」として捉える視点の重要性を示している。歩行習慣、健康診断の数値管理といった、小さな一歩の積み重ねが、長期的な資産を守る。
健康は、放置すべき所与のものではなく、育てるべき資産だ。それが、上昇志向の姿勢を、健康投資に応用する方法だ。
健康を一歩から資産として育てていってほしい。氷河期世代おじさんは、あなたの健康と未来を、心から応援している。
就職氷河期という構造的な逆風の中で、自分の健康を後回しにしてきた人は少なくない。しかし、健康投資は、今日からでも小さく始められる領域だ。過去の忙しさを認めた上で、小さな一歩を積み重ね、健康という最大の資産を育てていってほしい。
健康投資と、認知機能維持の関係
健康投資の効果は、身体面だけにとどまらない。生活習慣病を予防し、健康な状態を維持することは、認知機能の維持にも寄与するとされる。高齢期の資産管理や投資判断には、認知機能の健全さが不可欠だ。
| 要素 | 認知機能への影響 |
|---|---|
| 生活習慣病の予防 | 脳血管系の健康を維持し、認知機能低下リスクを抑える |
| 適度な運動習慣 | 脳血流の改善を通じ、認知機能の維持に寄与 |
| 社会的なつながり | 孤立予防を通じ、認知機能低下リスクを抑える |
健康投資が、金融資産を「適切に管理する能力」そのものを守る、基盤にもなっていると考えている。身体の健康と、資産を管理する判断力は、切り離せない関係にある。どれだけ資産を築いても、判断力を維持できなければ、その資産を活かすことは難しくなる。
