独身という選択を、まず正確なデータで直視する
「結婚しない」「結婚できない」——理由は人それぞれだが、氷河期世代において、独身のまま人生を歩む人は、決して少数派ではない。当サイトの別記事で紹介した通り、男性の生涯未婚率は28.25%に達し、約4人に1人が生涯未婚という状況にある。だからこそ、独身という選択を、感情論やタブー視するのではなく、現実的なライフプランとして、正面から設計する必要がある。
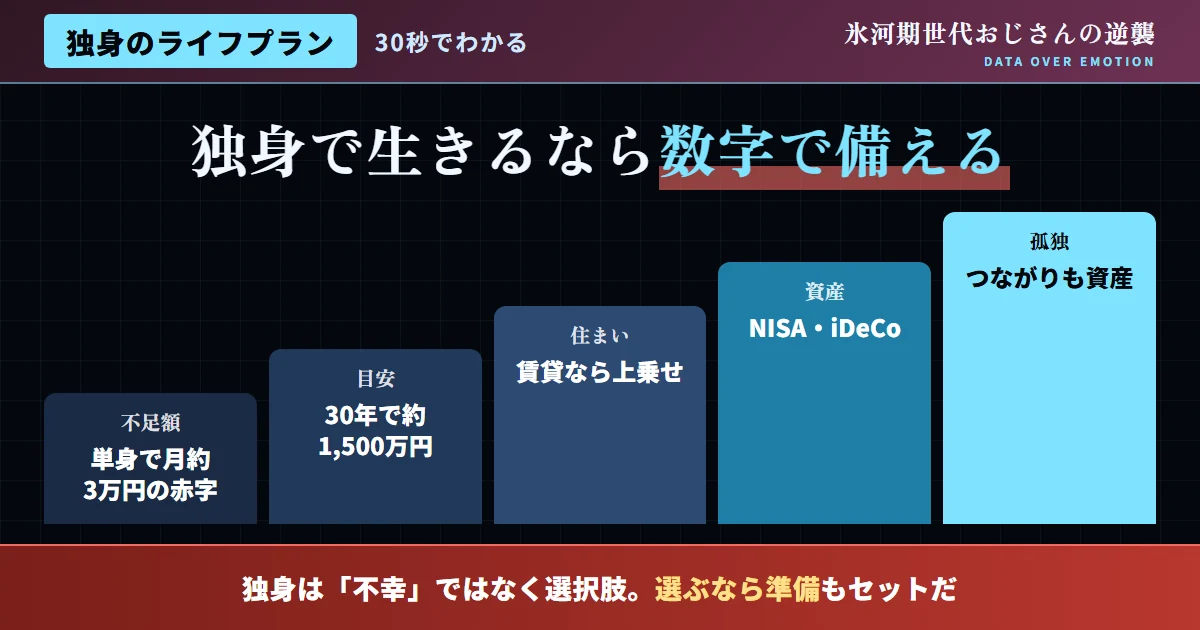
総務省「家計調査報告」によれば、65歳以上の単身無職世帯では、月の可処分所得が11万4,663円であるのに対し、消費支出は約14万5,430円となり、月あたり約3万円の赤字が生じる。この赤字を、30年間積み重ねると、約1,080万円から1,500万円程度の不足が生じる計算になる。この数字は、決して小さな金額ではない。
しかし、この不足額は、「早期の資産形成」によって、十分に対応可能な範囲だ。感情的に「独身は不安だ」と嘆くのではなく、データに基づいた計画を立てることこそが、PDCA思考の、独身という選択肢への実践だ。
住宅形態によっても、必要な老後資金は大きく変わる。賃貸の場合は約2,200万円、持ち家の場合は約1,700万円が、一つの目安として示されている。この差は、早い段階での住まいの選択が、長期的な資産形成計画に大きく影響することを示している。
図1:独身の老後資金必要額(住宅形態別・目安)
出典:総務省「家計調査報告」等の関連データを基に作成
独身のライフプランを支える、3つの資産形成の柱
| 柱 | 具体的な内容 |
|---|---|
| 公的年金の把握 | ねんきん定期便で将来の受給見込額を確認する |
| 税制優遇制度の活用 | NISA・iDeCoを使った長期・積立・分散投資 |
| 保険の最適化 | 死亡保障を抑え、医療・就業不能保障を優先する |
独身の場合、扶養家族がいないため、死亡保障の必要性は、既婚者と比較して相対的に低いとされる。一方で、医療費・就業不能保障・老後資産形成の優先度は、独身であるからこそ、より高くなる。自分の生活を、自分自身の力だけで支え続ける必要があるからこそ、この優先順位の見直しが重要になる。
NISAやiDeCoといった税制優遇制度を早い段階から活用することで、複利効果を最大限に活かすことができる。「長期・積立・分散」という投資の基本原則は、独身のライフプランにおいても、極めて重要な指針になる。
独身のライフプランを「感情」ではなく「PDCA」で設計する
- 「なんとかなるだろう」と、資産形成を先送りにし続ける
- 保険を見直さず、既婚者向けの死亡保障を過剰に維持する
- 老後資金の必要額を、具体的に試算したことがない
- 孤独への不安を、漠然と抱えたまま何も対策しない
- NISA・iDeCoを活用し、長期の資産形成を始める
- 保険を見直し、医療・就業不能保障を優先する
- 老後資金の必要額を、具体的に試算し、定期的に見直す
- 孤独対策として、地域や趣味のコミュニティに参加する
独身の資産形成を実践する、具体的なステップ
90日で独身ライフプランの基盤を作る、実践ロードマップ
-
1〜2週目
現状を把握する。「ねんきん定期便」を確認し、現在の資産状況・保険内容を棚卸しする。
-
3〜6週目
NISA口座を開設し、積立を開始する。無理のない金額から、長期・積立・分散投資を始める。
-
7〜10週目
保険を見直す。死亡保障を抑え、医療・就業不能保障を優先する形に、保険内容を調整する。
-
11〜13週目
90日間の計画を振り返り、次の戦略を立てる。資産形成の進捗を確認し、次の目標を設定する。
このロードマップの目的は、独身という選択を資産形成計画として、具体的な行動に落とし込むことにある。感情的な不安を抱えたまま何もしないのではなく、一歩を積み重ねることが、長期的な安心につながる。
孤独対策も、独身ライフプランの重要な柱
資産形成と並んで、独身のライフプランで見過ごせないのが、孤独対策だ。経済的な準備が整っていても、社会的なつながりが希薄なままでは、人生の充実感には結びつきにくい。
- 仕事以外の人間関係を、意識的に作ろうとしない
- 体調不良や緊急時の連絡先を、確保していない
- 地域とのつながりを、面倒だと避け続ける
- 趣味のコミュニティやオンラインサロンに参加する
- 緊急連絡先や見守りサービスを、事前に確保する
- 地域の活動やボランティアに、無理のない範囲で参加する
当サイトの別記事「孤独死不安と向き合う氷河期世代のためのつながり作り」でも詳しく紹介している通り、孤独対策は、早めに着手するほど、効果を発揮する。資産形成と孤独対策の両輪を、計画的に進めることが、独身という選択を、真に充実したものにする鍵になる。
特に見落とされがちなのが、緊急時の連絡体制の整備だ。体調を崩した際に、誰にも気づかれないまま長期間放置されるという事態は、独身者にとって最も避けたいリスクの一つだ。自治体が提供する高齢者見守りサービスや、民間の緊急通報システムなど、選択肢を、早い段階から調べておくことをおすすめする。定期的に連絡を取り合う友人や親族を、複数確保しておくことも、有効な備えになる。
諸外国との比較——シングルライフの資産形成事情
独身での資産形成という課題は、日本だけでなく、世界各国で議論されているテーマだ。
アメリカでは、「シングルタックス(独身税)」という言葉が話題になるほど、独身者が税制・社会保障の面で、既婚者と比較して不利になりやすい構造が指摘されている。この構造を踏まえ、独身者向けの資産形成アドバイスサービスが、一つの市場として拡大している。
イギリスでも、単身高齢者の増加を受け、政府主導で年金制度の見直しや、独身者向けの住宅支援策が、検討されている。北欧諸国では、社会保障制度が手厚いこともあり、独身であることへの経済的な不安が、相対的に小さいとされる文化がある。
こうした海外の事例と比較することで、独身での資産形成は、決して日本固有の課題ではなく、世界共通のテーマであることが理解できると考えている。同時に、社会保障制度の違いを踏まえた上で、日本における独身者は、より主体的な資産形成の努力が求められる構造にあることも、正確に認識しておく必要がある。
| 国・地域 | 主な傾向 | 特徴 |
|---|---|---|
| 日本 | 独身者は主体的な資産形成が重要 | NISA・iDeCo等の税制優遇制度 |
| アメリカ | シングルタックスという課題認識 | 独身者向け資産形成サービスの拡大 |
| イギリス | 単身高齢者向け政策の検討 | 年金制度・住宅支援の見直し |
| 北欧諸国 | 手厚い社会保障による安心感 | 独身への経済的不安が相対的に小さい |
独身のキャリア戦略——収入の柱を複数持つという発想
独身の資産形成において、「収入の柱を複数持つ」という発想が、極めて有効だ。単一の収入源に依存する状態は、リスクが集中しやすく、独身であるからこそ、この分散の重要性が高まる。
- 本業の収入だけに、生活の全てを依存する
- スキルアップや副業への投資を、後回しにし続ける
- 収入が途絶えた場合の備えを、具体的に検討していない
- 本業に加えて、副業やスキルを活かした収入源を検討する
- AIエージェントを活用し、業務効率化を進める
- 就業不能保険等で、収入途絶時のリスクに備える
「AIエージェント×起業×投資」という逆転戦略は、独身の資産形成においても、有効な視点だ。扶養家族を持つ既婚者と比較して、独身は、より積極的にリスクを取った挑戦がしやすいという側面もある。この身軽さを強みとして活かす発想を持ちたい。
また、独身であるからこそ、自分自身の時間を、スキルアップや新しい挑戦に集中投下できるという利点もある。子育てや介護といった制約が少ない時期を、単なる「独身の余暇」として消費するのではなく、自己投資の時間として、意識的に活用する発想が、長期的な資産形成において、差を生む。
SNSで飛び交う言説への反論
よくある質問
Q. 独身の老後資金は、具体的にどう試算すればよいか?
A. 「ねんきん定期便」で将来の年金受給見込額を確認し、現在の生活費と比較して、月々の不足額を算出することから始める。この不足額に、老後の想定生活年数を掛け合わせることで、必要な資産形成額の目安が見えてくる。
Q. NISAとiDeCo、独身の場合どちらを優先すべきか?
A. 一概にどちらが優れているとは言えないが、いつでも引き出せるNISAと、老後資金専用で税制優遇の大きいiDeCoを、両方組み合わせて活用することが、多くの場合効果的だ。
Q. 独身の場合、生命保険は不要なのか?
A. 死亡保障の必要性は相対的に低いが、医療保険や就業不能保険は、独身だからこそ優先度が高い。自分自身の収入が途絶えるリスクに備える視点で、保険内容を見直すことをおすすめする。
Q. 独身のまま老後を迎える場合、住まいはどう考えればよいか?
A. 賃貸と持ち家では、必要な老後資金が異なる。高齢になってからの賃貸契約の難しさも考慮し、早めに方向性を検討しておくことが望ましい。
Q. 独身であることに、周囲からの偏見を感じる場合はどうすればよいか?
A. 独身という選択は、当然尊重されるべきライフスタイルの一つだ。周囲の偏見に振り回されるのではなく、自分自身の計画的な準備に集中する姿勢が重要だ。
Q. 途中で結婚したくなった場合、独身前提のライフプランは無駄になるか?
A. 無駄にはならない。資産形成や保険の見直しは、結婚後も活用できる基盤になる。どちらの選択にも対応できる、柔軟な計画として捉えるとよい。
Q. 独身の資産形成で、最も重要なポイントは何か?
A. 早期に着手し、継続することだ。金額の大小よりも、まず始めて、複利効果を長期間にわたって享受することが、最も効果的な戦略になる。
Q. 遺言書の作成は、独身者にも必要か?
A. 法定相続人が親族のみとなる独身者だからこそ、財産の分配について、明確な意思表示をしておく価値は大きい。特に資産形成が進んだ段階では、専門家への相談も検討したい。
Q. 独身で親の介護が必要になった場合、どう備えればよいか?
A. 一人で抱え込まず、地域の介護支援サービスや、ケアマネジャーへの早めの相談が重要になる。仕事との両立を見据えた、情報収集を、早い段階から進めておきたい。
Q. 独身のキャリアプランは、既婚者と何か違うのか?
A. 扶養家族への配慮が少ない分、より積極的にリスクを取った転職や起業に挑戦しやすいという側面がある。この身軽さを強みとして活かす発想が有効だ。
Q. 独身であることに、後悔を感じることはあるか?
A. 個人差はあるが、感情の揺れ自体は自然なことだ。重要なのは、その感情に流されて思考停止するのではなく、行動計画に集中し続ける姿勢だ。
Q. 独身の資産形成において、AIエージェントはどう活用できるか?
A. 家計管理や情報収集の効率化、副業アイデアの壁打ちなど、幅広い場面でAIエージェントを活用できる。一人で抱え込みがちな作業を効率化する強力な味方になる。
結論:独身は、データと計画で充実させられる
独身の老後資金は、30年間で約1,500万円が目安とされる。この数字は決して小さくないが、早期からの資産形成と、保険の最適化、そして孤独対策という3つの柱を実践することで、十分に対応可能な範囲だ。
「なんとなくの不安」を抱えたまま先送りにするのではなく、具体的な数字と行動計画に落とし込むこと。それが、PDCAの姿勢を、独身というライフプランに応用する方法だ。
結婚するかどうかは、人生における一つの選択肢であって、唯一の正解ではない。独身を選ぶ、あるいは選ばざるを得ない状況にあるとしても、データに基づいた計画的な準備があれば、充実した人生を築いていける。氷河期世代おじさんは、あなたの選択を、心から応援している。
大切なのは、独身であることを言い訳にして思考を止めることでも、逆に無理に結婚を焦ることでもない。自分自身の状況を客観的に見つめ、データに基づいて行動すること。それこそが、逆転戦略の、独身というライフプランへの実践だ。今日という日を資産形成の第一歩にしてほしい。
