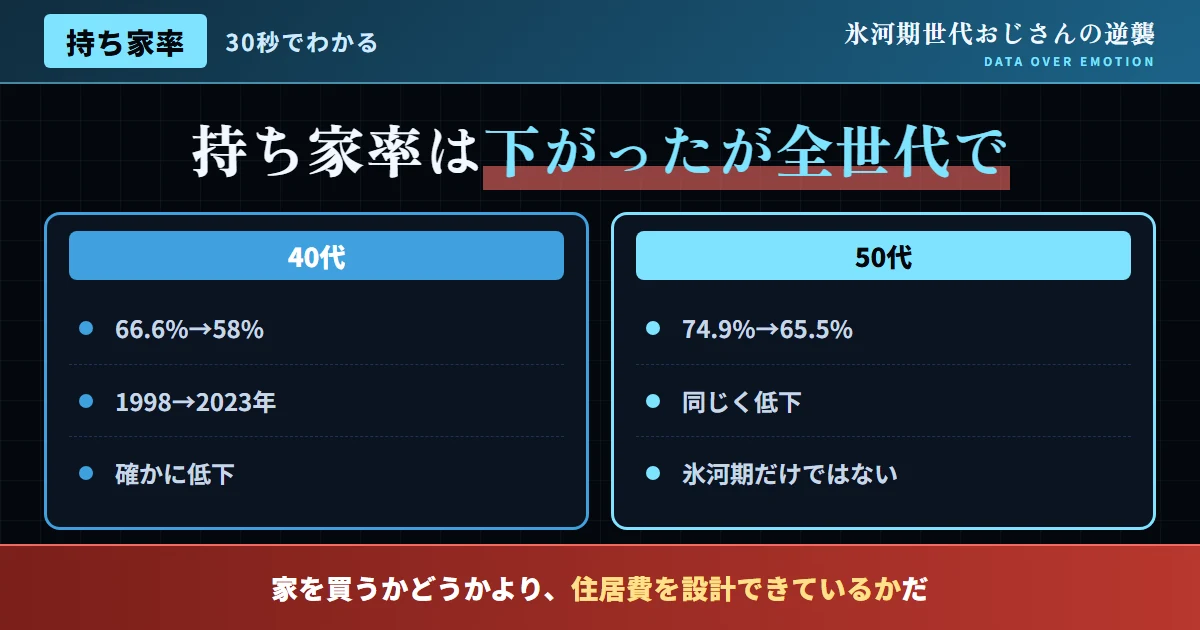
まず事実を認める——持ち家率の低下は、統計的な事実だ
当サイトはこれまで、多くの「氷河期世代は不遇だ」という言説を、データに基づいて検証し、その多くが誇張や誤読であることを示してきた。非正規雇用比率、婚姻率、犯罪率——これらのテーマでは、いずれも「氷河期世代は特別に不遇だ」という言説が、統計的な裏付けを欠いていることを、繰り返し明らかにしてきた。しかし、持ち家率というテーマに関しては、事情が異なる。総務省「住宅・土地統計調査」によれば、40代の持ち家率は1998年の66.6%から、2023年には58%まで、確かに低下している。50代でも、74.9%から65.5%へと、同様の低下傾向が確認できる。
この事実を、当サイトは正面から認める。「家すら買えない世代」という表現には誇張が含まれるとしても、持ち家率が過去と比較して低下しているという客観的な事実そのものを、否定するつもりはない。データに基づいた議論を掲げる以上、都合の悪いデータからも目を背けないことが、当サイトの一貫した姿勢だ。
都合の良いデータだけを選んで紹介し、都合の悪いデータを無視することは、当サイトが批判してきたSNS上の不正確な言説と、本質的に何ら変わらない態度になってしまう。事実は事実として受け止め、その上でどう対処するかを冷静に考える——この姿勢こそが、当サイトが一貫して大切にしてきた、データドリブンなスタンスの核心だ。
図1:年代別・持ち家率の推移
出典:総務省統計局「住宅・土地統計調査」各年版を基に作成
しかし、これは「氷河期世代だけ」の現象ではない
ここで何よりも重要な視点がある。持ち家率の低下は、40代・50代(氷河期世代を含む年齢層)だけでなく、20代・30代も含めた、より若い世代全体で共通して見られる傾向だという点だ。一方、60代以上の持ち家率は、依然として80%台という高水準を維持している。これは、氷河期世代特有の経済的困難というより、日本社会全体における「住宅すごろく」(結婚して家を買うという、かつての標準的なライフコース)そのものの変化を反映している可能性が高い。
晩婚化・非婚化の進行、共働き世帯の増加による住宅取得のタイミングの変化、そして「持ち家か賃貸か」という価値観そのものの多様化など、複数の社会構造の変化が、世代を超えて持ち家率の低下に影響している。氷河期世代の経済的な逆風が、この低下傾向に一定の影響を与えた可能性は否定できないが、それが「唯一の原因」だと断定することは、他の要因を無視した単純化だ。
| 年代 | 約30年前 | 直近 | 低下幅 |
|---|---|---|---|
| 40代 | 66.6% | 58% | 約8.6ポイント |
| 50代 | 74.9% | 65.5% | 約9.4ポイント |
| 60代以上 | 80%台 | 80%台 | ほぼ横ばい |
- 持ち家率の低下を、氷河期世代固有の悲劇として語る
- 「家を買えない=人生の失敗」という価値観を、無条件に前提とする
- 若い世代でも同様の低下傾向があることを無視する
- 持ち家率の低下は、世代を超えた社会構造の変化の一部と捉える
- 「持ち家か賃貸か」は、優劣ではなく選択肢の一つと捉える
- 自分自身のライフプランに合った住まい戦略を、データで検討する
賃貸という選択肢を、データで冷静に評価する
「持ち家=正解、賃貸=失敗」という価値観は、必ずしも合理的ではない。賃貸には、住宅ローンという長期債務を抱えないこと、転勤や転職に応じて柔軟に住居を変えられること、そして持ち家の場合に必要な修繕費や固定資産税の負担を回避できることなど、独自のメリットが存在する。特に、AIエージェント活用や起業といった新しい挑戦を重視する氷河期世代にとって、住宅ローンという長期の固定費を背負わないことは、身軽な行動力を保つ上でのメリットにもなりうる。
「感情を排してデータで判断する」という姿勢は、住まいの選択においても当てはまる。持ち家と賃貸、それぞれのメリット・デメリットを、感情論ではなく、自分自身のライフプラン・収入・資産状況に照らして、冷静に比較検討することが重要だ。
住まい戦略を考える、具体的な視点
持ち家率低下の背景——住宅価格と収入の複雑な関係
持ち家率の低下を経済的な観点から検証する上で、無視できないのが、住宅価格と収入の関係だ。バブル崩壊後、住宅価格は一時的に下落したものの、都市部を中心に、近年は再び上昇傾向にある。一方、氷河期世代の収入は、当サイトの他の記事でも紹介している通り、就職氷河期の影響で伸び悩んだ時期があった。この「住宅価格の高止まり」と「収入の伸び悩み」という組み合わせが、持ち家取得のハードルを押し上げてきた可能性は、十分に考えられる。
ただし、この構造は氷河期世代に限った現象ではなく、その後の世代にも共通して影響を与えている。特に都市部の住宅価格は、人口減少にもかかわらず、近年さらに上昇する傾向にあり、若い世代にとっても、持ち家取得のハードルは決して低くない。この意味でも、持ち家率の低下は「世代間で共有される課題」として捉えるべきであり、氷河期世代だけの特殊な問題として矮小化すべきではない。
興味深いのは、都市部の住宅価格上昇の背景に、海外投資家による不動産購入や、低金利環境下での投資マネーの流入といった、氷河期世代の経済状況とは直接関係のない要因も指摘されている点だ。住宅市場は、国内の雇用情勢だけでなく、グローバルな資金の動きにも影響される、複雑な市場だという理解も、持っておく価値がある。
| 要因 | 持ち家率への影響 |
|---|---|
| 住宅価格の水準 | 都市部を中心に上昇傾向、取得のハードルを押し上げる |
| 収入水準・雇用の安定性 | 氷河期世代の一部で、キャリア形成期の収入伸び悩みが影響 |
| 住宅ローン金利 | 低金利環境は、取得を後押しする方向に作用 |
| 晩婚化・単身世帯の増加 | 世帯形成の遅れが、持ち家取得のタイミングを後ろ倒しにする |
地域別に細かく見る、持ち家率の大きな差
持ち家率は、全国一律ではなく、地域によって大きな差がある。一般的に、地方は都市部と比較して住宅価格が低く、持ち家率も高い傾向にある。逆に、東京都をはじめとする大都市圏は、住宅価格の高さから、持ち家率が全国平均を下回る傾向が続いている。
この地域差を踏まえると、「持ち家を持てるかどうか」は、氷河期世代という世代の問題であると同時に、「どこに住むか」という地理的な選択の問題でもあることが分かる。当サイトの他の記事でも紹介している通り、地方移住という選択肢は、持ち家取得のハードルを下げる、現実的な戦略の一つになりうる。
| 地域区分 | 持ち家率の傾向 |
|---|---|
| 東京都 | 全国平均を大きく下回る、最も低い水準 |
| 大阪・愛知等の大都市圏 | 全国平均をやや下回る水準 |
| 地方の県庁所在地 | 全国平均に近い水準 |
| 地方の郊外・農村部 | 全国平均を上回る、比較的高い水準 |
この地域差の大きさは、「持ち家取得の難易度」が、居住地の選択によって大きく変わりうることを示している。都市部でのキャリアにこだわるのか、それとも住宅取得のしやすさを優先して地方を選ぶのか——この選択は、「トレードオフを正確に理解した上で、主体的に選ぶ」という姿勢の、まさに実践の場になる。
住宅ローンを組む際の、氷河期世代に特有の留意点
40代・50代から住宅ローンを組む場合、20代・30代とは異なる留意点がある。ローンの完済時期が定年後にずれ込む可能性、審査における年齢的な制約、そして今後の収入見通しの不確実性など、若年層とは異なる視点でのプランニングが必要になる。
一方で、中高年からの住宅ローンには、若年層にはない強みもある。すでに一定のキャリアと収入実績を積んでいるため、金融機関からの信用力は決して低くない。また、頭金を十分に準備できる可能性が高く、借入額を抑えた、より安全な返済計画を組みやすいという利点もある。年齢だけを理由に、住宅ローンを諦める必要は必ずしもない。
- 定年後も長期間ローン返済が続く計画を立ててしまう
- 退職金をあてにした、楽観的な返済計画を立てる
- 頭金を十分に準備せず、フルローンで組もうとする
- 定年前の完済を目指した、無理のない返済期間を設定する
- 頭金を十分に準備し、借入額を抑える
- 退職金は「あてにする」のではなく「繰り上げ返済の選択肢」として位置づける
SNS上で今も飛び交う言説への反論
よくある質問まとめ
Q. 持ち家率の低下は、今後も続くのか?
A. 晩婚化・非婚化、価値観の多様化といった構造的な要因が続く限り、持ち家率の低下傾向は、当面続く可能性が高いと考えられる。ただし、住宅ローン金利の動向や、住宅価格の変化によって、状況は変わりうる。
Q. 氷河期世代でも、これから家を購入することは現実的か?
A. 十分に現実的だ。40代・50代からの住宅ローンは、審査や返済計画において若年層とは異なる配慮が必要だが、頭金の準備や、収入に応じた無理のない返済計画を立てれば、選択肢として十分に検討できる。
Q. 賃貸のまま老後を迎えることに、不安はないか?
A. 高齢期の賃貸契約には、一定のハードルがあることも事実だ。ただし、高齢者向けの賃貸住宅制度の拡充や、資産形成による家賃負担力の確保など、対策を講じることで、不安を軽減することは可能だ。
Q. 中古住宅を購入する際、注意すべき点はあるか?
A. 建物の劣化状況、耐震性能、リフォーム・リノベーションにかかる追加費用などを、事前にしっかり確認することが重要だ。ホームインスペクション(住宅診断)を活用することで、購入後のトラブルを防ぎやすくなる。
Q. 地方移住による持ち家取得は、現実的な選択肢か?
A. 十分に現実的な選択肢だ。地方では住宅価格が都市部と比較して大幅に低く、同じ予算でもより広い住宅を取得できる可能性がある。ただし、就労機会や生活インフラなど、総合的な検討が必要だ。
持ち家取得を目指す場合の、より具体的なステップ
これから持ち家取得を目指す氷河期世代に向けて、具体的なステップを整理する。焦って大きな決断をするのではなく、段階的に準備を進めることが、失敗のリスクを減らす鍵になる。当サイトが提唱するPDCAの発想を、住宅購入という大きな意思決定にも、ぜひ活かしてほしい。
-
STEP 1
頭金の目標額を設定し、計画的に貯蓄する。物件価格の1〜2割程度を目安に、頭金の目標額を設定し、NISA等も活用しながら計画的に準備を進める。
-
STEP 2
希望するエリア・物件タイプを絞り込む。都市部の新築にこだわらず、中古住宅や地方の物件も含めて、幅広い選択肢を検討する。
-
STEP 3
複数の金融機関で住宅ローンの事前審査を受ける。金融機関によって審査基準や金利条件が異なるため、複数社を比較検討することをお勧めする。
-
STEP 4
定年前の完済を目指した、無理のない返済計画を立てる。退職金をあてにせず、現役中の収入だけで返済が完結する計画を基本とする。
賃貸を選ぶ場合の、老後を見据えた資産形成戦略
賃貸を選択する場合、持ち家のような「実物資産」を持たない分、老後の家賃負担に備えた、より入念で計画的な資産形成が重要になる。持ち家であれば、住宅ローン完済後は住居費の負担が大きく減少するが、賃貸の場合、生涯を通じて家賃の支払いが続く。この違いを踏まえた、長期的な資金計画が必要だ。
| 選択 | 老後の住居費負担の特徴 |
|---|---|
| 持ち家(ローン完済後) | 住居費負担は大幅に軽減されるが、固定資産税・修繕費は継続 |
| 賃貸 | 家賃負担が生涯続くため、より多くの資産形成が必要 |
賃貸を選ぶ場合、この生涯にわたる家賃負担を見込んだ上で、NISAやiDeCoを活用した資産形成の目標額を、持ち家を選ぶ場合よりも高めに設定することをお勧めする。当サイトの資産形成関連の記事も、あわせて参考にしてほしい。
具体的には、老後の想定家賃を月10万円とした場合、65歳から90歳までの25年間で、総額3,000万円の家賃負担が見込まれる。この金額を見据えた資産形成計画を、現役時代のうちから逆算して立てておくことが、賃貸を選ぶ場合の、最も重要な準備になる。もちろん、この試算はあくまで一つの目安であり、実際の想定家賃や生活水準によって、必要な金額は大きく変動する点には注意してほしい。
「持ち家か賃貸か」という単純な二項対立を超えて
本記事の締めくくりとして強調したいのは、「持ち家か賃貸か」という二項対立的な議論そのものが、必ずしも生産的ではないという視点だ。人生のステージや状況の変化に応じて、賃貸から持ち家へ、あるいはその逆へと、柔軟に住まいの形を変えていくという発想も、十分に有効な戦略だ。
「小さく始めて、データで検証し、必要に応じて方向転換する」というPDCA的な発想は、住まいの選択においても、十分に応用できる。一度決めた選択に縛られすぎず、自分自身のライフステージの変化に合わせて、柔軟に住まい戦略を見直していく姿勢を持ちたい。
結論:データを正確に認めた上で、選択肢を主体的に選ぶ
持ち家率の低下は、統計的に裏付けられた事実であり、当サイトはこれを否定しない。しかし、この低下は氷河期世代固有の悲劇というより、世代を超えた日本社会全体の構造変化の一部だ。「家すら買えない惨めな世代」という感情的な物語に流されるのではなく、持ち家と賃貸それぞれのメリット・デメリットを、データに基づいて冷静に比較検討することが重要だ。
「家を買うこと」自体を目的化するのではなく、自分自身のライフプランに合った住まい戦略を、主体的に選び取ること。それが、感情論を排したデータドリブンな人生設計の姿勢だ。
持ち家率の低下という事実を直視することは、決して悲観することと同義ではない。むしろ、この事実を正確に理解した上で、自分にとって最適な住まいの形を、主体的に選び取っていくことこそが、「環境要因を認めた上で、今できる行動に集中する」という姿勢の、最も具体的な実践例だと言える。
