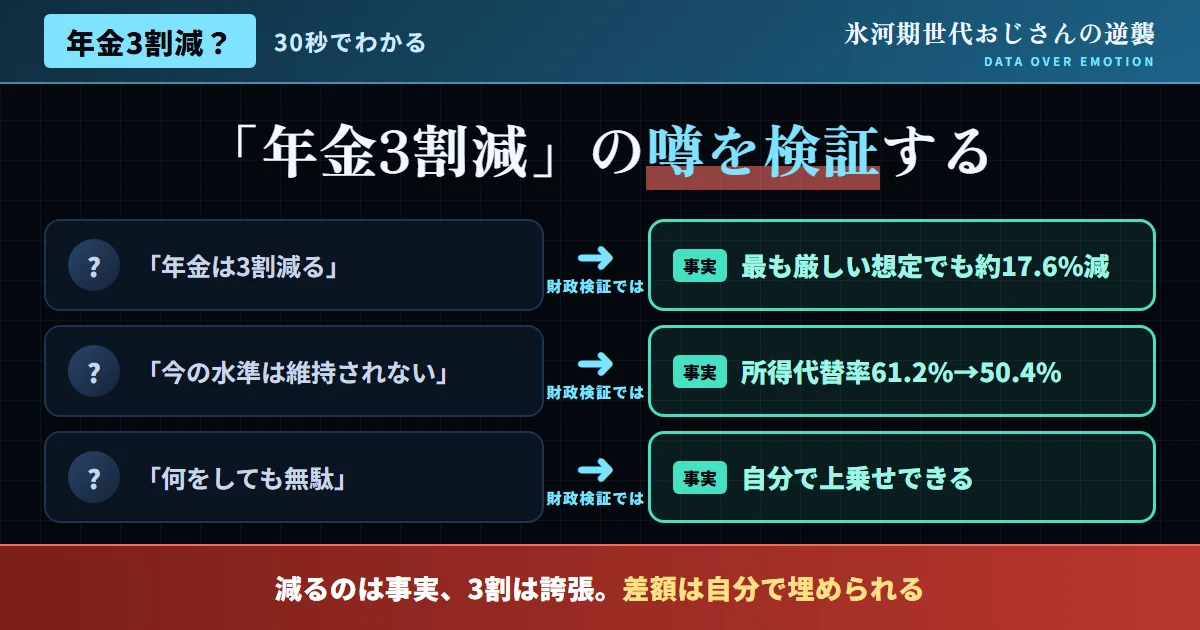
「年金3割減」という噂を、まず財政検証データで確認する
「氷河期世代が受け取る年金は、今より3割も減る」という言説は、SNSや一部のメディアにおいて、これまで繰り返し、そして根強く語られてきた。この噂を検証する上で、最も信頼できる一次情報は、厚生労働省が5年に一度実施する「財政検証」だ。2024年に公表された「令和6年財政検証」によれば、モデル世帯(平均的な収入で40年間就業した会社員の夫と、専業主婦の妻)の所得代替率は、2024年度時点で61.2%となっている。
この所得代替率が、将来どこまで低下するかについては、経済成長の前提の違いによって複数のシナリオが示されている。最も楽観的な「成長型経済移行・継続ケース」では57.6%(2037年度に調整終了)、最も厳しい「過去30年投影ケース」でも50.4%(2057年度に調整終了)にとどまる。61.2%から50.4%への低下幅は、比率にして約17.6%であり、「3割減」という表現は、最も厳しいシナリオを見ても、明確な誇張だと言える。
図1:所得代替率の将来見通し(シナリオ別)
出典:厚生労働省「令和6年財政検証結果」を基に作成
「所得代替率」とは何か——その正確な定義を理解する
「年金3割減」という噂を正しく検証するためには、「所得代替率」という指標の正確な意味を理解する必要がある。所得代替率とは、年金受給開始時点における年金額が、現役世代の平均的な手取り収入と比較して、どの程度の割合にあたるかを示す指標だ。つまり、この指標が低下するということは、「年金額そのものが減る」ことを必ずしも意味しない。
実際には、現役世代の賃金水準が経済成長とともに上昇していく中で、年金額の伸びが賃金の伸びよりも緩やかになることで、相対的な割合(所得代替率)が低下していく、という仕組みだ。厚生労働省も明確に注記している通り、「所得代替率が2割、3割減る」ことと、「年金額そのものが2割、3割減る」ことは、まったく別の概念だ。
具体的な例で考えてみよう。もし将来、現役世代の賃金が名目ベースで大きく上昇するのであれば、年金額もそれに連動してある程度は増加する。ただし、その増加ペースが賃金の増加ペースに追いつかないため、「賃金と比較した相対的な割合」としての所得代替率は低下する。つまり、実際に受け取る年金の名目額が、必ずしも減少するとは限らないという点が、「3割減」という噂の最大の誤解ポイントだ。
| シナリオ | 所得代替率 | 調整終了年度 |
|---|---|---|
| 2024年度時点 | 61.2% | — |
| 成長型経済移行・継続ケース | 57.6% | 2037年度 |
| 過去30年投影ケース(最も厳しい) | 50.4% | 2057年度 |
「マクロ経済スライド」という仕組みを理解する
所得代替率が調整される背景には、「マクロ経済スライド」という仕組みがある。これは、少子高齢化による現役人口の減少や、平均寿命の伸びに応じて、年金の給付水準を自動的に調整する制度だ。マクロ経済スライドが発動している間、年金額の伸びは、賃金や物価の伸びよりも低く抑えられる。
この仕組みは、年金制度そのものの持続可能性を保つために導入されたものであり、「氷河期世代を狙い撃ちした制度」ではない。マクロ経済スライドは、氷河期世代だけでなく、全ての世代に共通して適用される仕組みであり、世代間の公平性を確保するための調整メカニズムとして機能している。
マクロ経済スライドが導入された背景には、少子高齢化が進む中で、年金財政を維持しながら、現役世代の保険料負担が際限なく増え続けることを防ぐという狙いがある。給付水準の調整と、現役世代の負担抑制を両立させるための、いわば「痛み分け」の仕組みだと理解すれば、この制度の意義がより見えやすくなる。
- 所得代替率の低下と、年金額そのものの減少を混同する
- 最も厳しいシナリオの数字を、「確定した未来」として語る
- マクロ経済スライドを、氷河期世代を狙い撃ちした制度だと誤解する
- 所得代替率の低下幅は、最も厳しいケースでも約17.6%にとどまる
- 複数のシナリオが示されており、経済成長次第で結果は変わりうる
- マクロ経済スライドは、全世代に共通する持続可能性のための仕組み
年金だけに頼らない、氷河期世代の極めて現実的な対策
財政検証が、あえて「複数シナリオ」を示す理由
財政検証が単一の予測値ではなく、複数のシナリオを示すのには、明確な理由がある。将来の経済成長率、賃金上昇率、物価上昇率、出生率、平均寿命といった前提条件は、いずれも不確実性が高く、単一の数値で予測することが本質的に困難だからだ。そのため、厚生労働省は、経済成長率などの前提が異なる複数のケースを並べて示すことで、幅を持った将来見通しを提供している。
この手法は、決して「都合の良い数字を選んで見せている」わけではなく、むしろ不確実性を正直に開示する、誠実な情報提供の方法だと言える。SNS上で「3割減」という単一の数字だけが独り歩きする状況は、この複数シナリオという財政検証の本来の趣旨を、大きく歪めた形で伝えてしまっている。
皮肉なことに、財政検証が複数のシナリオを示せば示すほど、その複雑さゆえに、一般の人々には伝わりにくくなり、結果として「一番厳しい数字だけ」が切り取られて拡散されるという、情報伝達上のジレンマが生じている。当サイトは、こうしたジレンマを解消するためにも、複数シナリオの全体像を、できる限り分かりやすく伝えることを心がけている。
| ケース区分 | 経済成長率の前提 |
|---|---|
| 高成長実現ケース | 比較的高い経済成長率を前提とする楽観的なケース |
| 成長型経済移行・継続ケース | 中間的な経済成長率を前提とするケース |
| 過去30年投影ケース | 過去30年間の低成長トレンドが継続すると仮定する、最も厳しいケース |
氷河期世代特有の事情——年金加入記録への具体的な影響
財政検証が示す所得代替率は、あくまで「モデル世帯」(平均的な収入で40年間就業した会社員)を前提とした数字だ。氷河期世代の中には、非正規雇用期間が長かったり、転職・離職を繰り返したりした結果、厚生年金の加入期間が「モデル世帯」の前提より短くなっているケースも一定数存在する。こうした場合、実際の受給見込み額は、財政検証で示される所得代替率の数字だけでは判断できない。
この点は、「世代内格差」の議論とも重なる。氷河期世代全体としての所得代替率の見通しと、個人の実際の年金加入記録に基づく受給見込み額は、別の問題として扱う必要がある。自分自身の正確な見込み額を知りたい場合は、財政検証のようなマクロデータではなく、日本年金機構の「ねんきんネット」等で、個人の記録に基づいた試算を確認することが不可欠だ。
| 就業パターン | 年金受給額への影響 |
|---|---|
| 40年間、正社員として厚生年金に加入 | 財政検証のモデル世帯に近い水準が見込める |
| 非正規雇用期間が長く、厚生年金加入期間が短い | モデル世帯の見込み額を下回る可能性が高い |
| 転職・独立を経て、厚生年金と国民年金を併用 | 加入記録によって個別に変動する |
この表が示す通り、就業パターンの違いによって、実際の年金受給額には大きな幅が生じる。財政検証の所得代替率だけを見て「自分の年金もこの水準だろう」と安易に判断することは避け、必ず自分自身の加入記録を確認することをお勧めする。
年金不安と、これから具体的にどう向き合うべきか
年金制度に対する不安を完全に払拭することは、誰にとっても難しい。少子高齢化という構造的な課題が存在する以上、将来の年金水準に一定の不確実性が伴うこと自体は、否定できない事実だ。しかし、不確実性への向き合い方は、「不安に飲み込まれて思考停止する」ことと、「不確実性を前提に、できる対策を講じる」ことの、二つの選択肢がある。
「年金は3割減る」という誇張された噂を鵜呑みにして、「どうせ老後は絶望的だ」と諦めることは、最も建設的でない選択だ。一方、財政検証の正確なデータを踏まえた上で、「所得代替率は一定程度低下する可能性があるが、破滅的な水準ではない」という、より正確なリスク認識を持ち、その上で資産形成等の対策を講じることは、はるかに建設的な選択だ。
「感情を排して科学とデータでPDCAを回す」という姿勢は、年金という長期的なテーマにおいてこそ、真価を発揮する。5年ごとに更新される財政検証を定点観測し、その都度、自分自身の資産形成計画を微調整していく——この地道な繰り返しこそが、不確実な将来に対する、最も現実的な備え方だ。
- 「どうせ年金は当てにならない」と、対策自体を放棄する
- 誇張された噂を根拠に、極端な悲観論に陥る
- 不確実性を理由に、資産形成の第一歩を先延ばしにする
- 財政検証の正確なデータに基づき、現実的なリスクを把握する
- 公的年金を土台に、私的年金・資産形成で補完する計画を立てる
- 不確実性があるからこそ、今日から準備を始める
SNS上で飛び交う言説への反論
よくある質問
ここでは、年金3割減の噂に関して、読者から多く寄せられる質問に、一つずつ答えていく。
Q. 財政検証は、実際どのくらいの頻度で実施されるのか?
A. 法律上、少なくとも5年に一度実施することが定められている。直近では2024年(令和6年)に実施され、次回は2029年頃に実施される見込みだ。
Q. 所得代替率が下がっても、年金額自体は実際に増えることもあるのか?
A. ある。名目賃金が上昇する経済環境であれば、年金の名目額自体は増加する可能性がある。ただし、その伸び率が賃金の伸び率よりも緩やかになるため、相対的な割合(所得代替率)は低下する、という関係にある。
Q. 自分の年金見込み額を、具体的に確認する方法はあるか?
A. 日本年金機構の「ねんきんネット」を利用すれば、自分の年金加入記録に基づいた、将来の受給見込み額を試算できる。財政検証の全体的な傾向と合わせて、自分自身の具体的な見込み額を確認することをお勧めする。
Q. 「過去30年投影ケース」が実現する可能性は、どの程度あるのか?
A. 財政検証は、あくまで複数の前提に基づくシミュレーションであり、どのケースが実現するかを断定することはできない。過去30年間の日本経済の低成長トレンドが今後も続くかどうかは、今後の経済政策や技術革新など、様々な要因に左右される。生成AIをはじめとする技術革新が、今後の生産性向上にどこまで寄与するかも、経済成長率を左右する重要な変数の一つだと考えられている。
Q. マクロ経済スライドは、今後も続くのか?
A. マクロ経済スライドは、年金財政の均衡を図るまでの間、継続的に発動される仕組みだ。財政検証のシナリオによって、調整が終了する時期(2037年度〜2057年度)に幅があり、実際の経済状況の推移によって、この時期はさらに前後する可能性がある。
Q. 年金制度自体が崩壊するという噂もあるが、本当か?
A. 財政検証の結果を見る限り、年金制度が完全に崩壊するという前提は、データによって裏付けられていない。所得代替率の低下という調整は行われるものの、制度そのものが機能を完全に停止するというシナリオは、公式な財政検証のいずれのケースにも含まれていない。
データで見る、年金制度に対する国際的な客観的評価
日本の公的年金制度は、少子高齢化という厳しい人口動態の中でも、世界的に見て一定の評価を得ている制度でもある。マクロ経済スライドのような自動調整の仕組みを備えていることは、年金財政の破綻リスクを抑制する、先進的な制度設計として、国際的にも一定の評価がある。
もちろん、給付水準の低下という課題自体は存在するが、「制度が崩壊する」というシナリオよりも、「給付水準が緩やかに調整されながら、制度自体は維持される」というシナリオのほうが、財政検証データが示す実態に近い。この違いを正確に理解することが、過度な悲観論に陥らないための、重要な視点になる。
他の先進国の公的年金制度と比較しても、給付水準を自動的に調整する仕組みを持たない国では、年金財政の悪化が政治的な混乱を招くケースも報告されている。その意味で、マクロ経済スライドという「痛みを伴うが破綻を防ぐ」仕組みを、あらかじめ制度に組み込んでいる日本の年金制度は、長期的な持続可能性という観点では、むしろ堅実な設計だと評価することもできる。
氷河期世代が今からできる、極めて具体的な年金対策のステップ
財政検証のデータを踏まえた上で、氷河期世代が今から実践できる、具体的な年金対策のステップを整理する。
-
STEP 1
「ねんきんネット」で、自分の見込み額を確認する。まずは自分自身の正確な年金加入記録と、見込み額を確認することから始める。この作業だけでも、漠然とした不安を具体的な数字に変換できる。
-
STEP 2
公的年金だけで不足する金額を試算する。老後に想定される生活費と、公的年金の見込み額の差額を試算し、必要な自助努力の規模を把握する。
-
STEP 3
iDeCo・NISAを活用した積立を開始する。不足分を補うための、税制優遇制度を活用した資産形成を、無理のない金額から始める。
-
STEP 4
5年ごとの財政検証を確認し、計画を見直す。財政検証は5年ごとに更新される。最新のデータに基づいて、定期的に自分の資産形成計画を見直す習慣を持つ。
結論:不正確な噂ではなく、財政検証という一次データで判断する
「年金が3割減る」という噂は、厚生労働省「令和6年財政検証」の一次データを確認する限り、明確な誇張だ。最も厳しいシナリオでも、所得代替率の低下幅は約17.6%にとどまり、しかもこれは「年金額そのもの」の減少ではなく、「現役世代の賃金と比較した相対的な割合」の低下を意味している。
不安を煽る噂に振り回されるのではなく、財政検証という一次データを確認し、その上で現実的な対策を講じること。それが、感情論を排したデータドリブンな老後準備の姿勢だ。
「年金は3割減る」という不正確な噂に振り回され、対策そのものを放棄してしまうことこそ、最も避けるべき選択だ。正確なデータを土台に、公的年金への理解を深め、その上で自助努力による資産形成を組み合わせていく——この二段構えの戦略こそが、氷河期世代にとって最も現実的で、確実な老後対策だと言える。
