まず、2040年に向けた社会保障給付費の将来推計を確認する
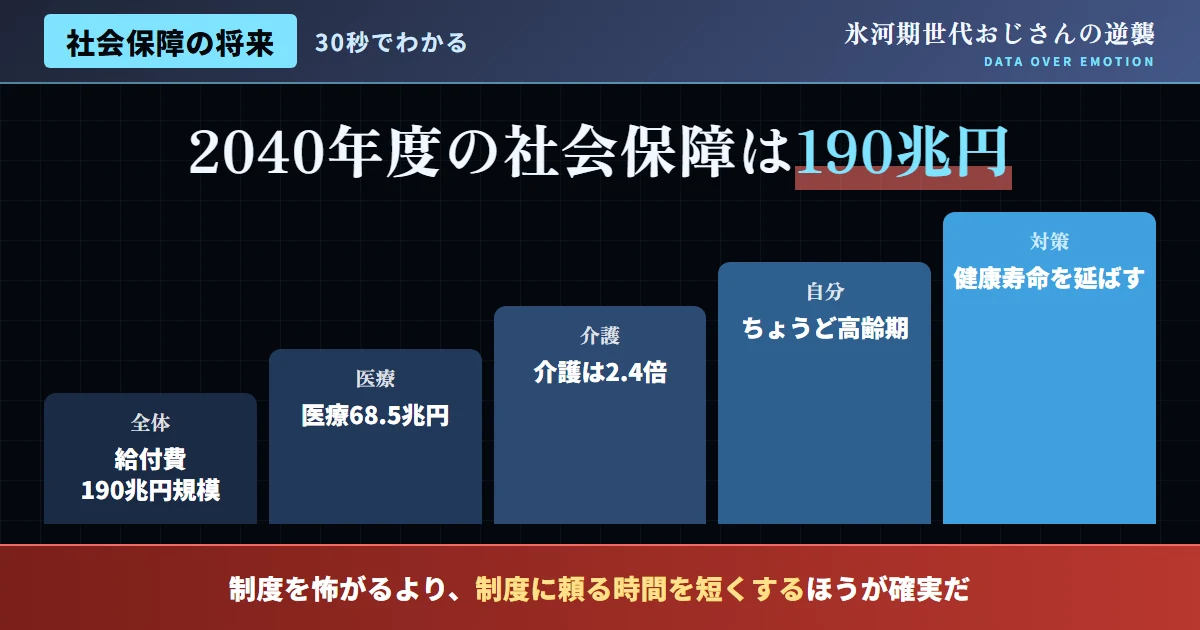
「将来、社会保障はどうなってしまうのか」という不安は、氷河期世代に限らず、多くの現役世代が共有する感覚だ。この不安の実態を、まず政府が公表している将来推計データで確認しておきたい。厚生労働省と内閣府が示した推計では、社会保障給付費全体は2018年度の対GDP比21.5%から、2040年度には23.8%から24.0%程度まで上昇するとされている。金額ベースで見ると、2040年度には190兆円規模に達し、2018年度と比較して約1.6倍になるという見通しだ。
分野別に見ると、この増加を牽引しているのは、主に医療と介護だ。医療給付費は2040年度に68兆5千億円と、2018年度比で約75%増加する見込みとなっている。さらに際立っているのが介護給付費で、2018年度の10.7兆円から2040年度には25.8兆円へと、2.4倍に膨らむと推計されている。この伸び率は、社会保障の各分野の中でも最大だ。この増加の背景には、85歳以上の人口が2040年に1000万人を超え、現在の2倍以上の規模になるという、急速な高齢化の進行がある。
就職氷河期世代は、1970年代前半から1980年代半ば生まれの層が中心であり、2040年時点ではおおむね56歳から70歳にあたる。まさに、社会保障給付費が最も膨らむとされるこの時期に、自分自身が高齢期に差し掛かっていくことになる。この将来推計は、決して遠い将来の抽象的な話ではなく、氷河期世代自身の老後設計に直結する、極めて具体的な問題だ。
| 項目 | データ |
|---|---|
| 社会保障給付費(対GDP比) | 2018年度21.5%→2040年度23.8〜24.0% |
| 社会保障給付費(総額) | 2040年度に約190兆円(2018年度比約1.6倍) |
| 医療給付費 | 2040年度68.5兆円(2018年度比約75%増) |
| 介護給付費 | 2018年度10.7兆円→2040年度25.8兆円(2.4倍) |
| 85歳以上人口 | 2040年に1000万人超(現在の2倍以上) |
図1:分野別・社会保障給付費の将来推計(2018年度→2040年度)
出典:厚生労働省・内閣府「2040年を見据えた社会保障の将来見通し」を基に作成
次に、この推計を「怖がりすぎない」視点も持っておく
「社会保障費が1.6倍になる」という数字だけを見ると、強い不安を感じるかもしれない。しかし、この数字を正確に理解するためには、いくつかの補足的な視点が必要だ。まず、対GDP比で見ると、2018年度の21.5%から2040年度の23.8〜24.0%への上昇は、金額の伸び率(1.6倍)ほど劇的な変化ではない。これは、日本経済全体の成長を前提とした試算であり、経済全体に占める社会保障の比重の変化としては、比較的緩やかな上昇だと評価する見方もある。
また、この推計はあくまで「現行制度を前提とした場合」の見通しであり、今後の制度改革によって、実際の数字は変動しうる。給付水準の見直しや、負担の在り方の変更など、様々な政策的対応が既に議論されており、190兆円という数字がそのまま確定した未来だと考えるのは、やや単純化しすぎている。恐怖を煽る情報に過度に反応するのではなく、推計の前提条件を理解した上で、冷静に将来設計を考える姿勢が重要だ。
| 視点 | 内容 |
|---|---|
| 対GDP比で見た変化の大きさ | 金額ベースの1.6倍ほど劇的ではなく、比較的緩やかな上昇 |
| 推計の前提条件 | 現行制度を前提とした試算であり、今後の制度改革で変動しうる |
そこで、感情的な将来不安とデータに基づく備えの違いを整理する
- 「どうせ社会保障は破綻する」と、根拠なく諦めて思考停止する
- SNSで見かけた不安を煽る言説だけを信じ、一次資料を確認しない
- 不安を感じるだけで、具体的な備えの行動に移さない
- 政府の将来推計を一次資料で確認し、前提条件も含めて理解する
- 制度の持続可能性と、自分自身の備えを、両輪として考える
- 資産形成やスキルアップなど、具体的な行動に落とし込む
また、氷河期世代が高齢期に直面する、特有の課題を整理する
氷河期世代が2040年前後に高齢期を迎える際には、社会保障給付費の増大という共通の課題に加えて、この世代特有の事情も重なってくる。長期にわたる非正規雇用の経験から、厚生年金の加入期間が短く、将来受け取る年金額が他の世代と比較して少なくなりやすいという構造的な課題は、以前の記事でも取り上げた通りだ。さらに、晩婚化・未婚化の傾向が強いこの世代では、単身高齢者として老後を迎える人の割合も、他の世代より高くなる可能性がある。
単身高齢者が増えることは、介護が必要になった際に家族によるサポートを受けにくいという課題にもつながる。介護給付費が2.4倍に膨らむという推計は、社会全体の話であると同時に、家族によるサポートが得られにくい氷河期世代にとっては、より直接的に影響する論点でもある。この特有の事情を踏まえた上で、公的制度への理解と、個人としての備えの両方を検討する必要がある。
| 課題 | 内容 |
|---|---|
| 年金受給額の相対的な少なさ | 非正規雇用経験による厚生年金加入期間の短さが影響 |
| 単身高齢者の増加 | 晩婚化・未婚化により、家族によるサポートを受けにくい層が増える |
| 介護給付費増大の影響 | 家族サポートが乏しい分、公的介護サービスへの依存度が相対的に高まりうる |
さらに、健康寿命を延ばすことが、最も現実的な防衛策である理由
社会保障給付費の将来推計を踏まえた上で、氷河期世代個人が取れる、最も直接的でコストのかからない対策の一つが、健康寿命を延ばすことだ。介護給付費の増大は、要介護状態になる高齢者の絶対数の増加によって引き起こされる側面が大きく、個人が要介護状態になる時期を遅らせることができれば、社会全体の給付費増加の影響を、個人レベルで相対的に軽減できる可能性がある。
具体的には、定期的な運動習慣、バランスの取れた食生活、禁煙、適正体重の維持といった、生活習慣病予防の基本的な取り組みが、長期的には介護が必要になるリスクを下げることにつながるとされている。氷河期世代は、働き盛りの時期に長時間労働や不規則な生活を強いられてきた層も多く、40代・50代のうちから、意識的に健康管理に投資することの重要性は、他の世代以上に高いと言える。健康寿命を延ばすことは、単に自分自身の生活の質を高めるだけでなく、将来の介護費用という経済的な負担を軽減する、実質的な資産形成の一形態としても捉えられる。
また、健康であり続けることは、定年後も働き続けるという選択肢の実現可能性を高めることにもつながる。年金だけに頼らない収入源を、より長い期間確保できることは、社会保障制度がどう変化しても揺らがない、個人レベルでの備えになる。
| 観点 | 内容 |
|---|---|
| 介護リスクの軽減 | 生活習慣病予防が、要介護状態になる時期を遅らせる可能性がある |
| 経済的負担の軽減 | 個人レベルでの介護費用発生を抑える、実質的な資産形成効果 |
| 就労継続の可能性向上 | 健康であることが、定年後も働き続ける選択肢を広げる |
そして、公的制度の情報を、能動的に取りに行く姿勢を持つ
社会保障制度は、頻繁に細かな改正が行われており、その全てをリアルタイムで把握することは、専門家でなければ難しい。しかし、少なくとも自分自身に直接関わる制度——年金の見込み額、健康保険の給付内容、介護保険の利用条件など——については、能動的に情報を取りに行く姿勢を持つことが重要だ。ねんきん定期便や、日本年金機構のウェブサイト、市区町村の窓口など、確認できる情報源は複数存在する。
受け身の姿勢で「どうせ変わってしまうから調べても仕方ない」と諦めるのではなく、制度改正のたびに自分にどう影響するのかを確認する習慣を持つことが、長期的には大きな差を生む。待っているだけでは何も変わらない。情報を能動的に取りに行き、必要に応じて自分の行動(NISAの活用、健康管理、就労継続の計画等)を調整していく姿勢こそが、変化し続ける社会保障制度と付き合っていくための現実的な方法だ。
| 情報源 | 確認できる内容 |
|---|---|
| ねんきん定期便・日本年金機構 | 年金加入記録、将来の見込み受給額 |
| 市区町村の窓口 | 介護保険の利用条件、地域の高齢者支援制度 |
| 厚生労働省・内閣府の公表資料 | 制度改正の動向、将来推計の最新版 |
諸外国と比較する——高齢化と社会保障制度の持続可能性
急速な高齢化に伴う社会保障費の増大という課題は、日本に限った現象ではなく、多くの先進国が直面している構造的な問題だ。ドイツやイタリアなど、高齢化が進む欧州諸国でも、年金の支給開始年齢の引き上げや、保険料率の調整といった制度改革が、段階的に進められてきた。一方、日本は高齢化のスピードが特に速く、他国と比較しても、制度改革の緊急性が高いと指摘されることが多い。
もっとも、諸外国の事例が示すのは、「高齢化=制度の崩壊」ではなく、「高齢化に応じて制度を段階的に調整していく」というプロセスが可能だという点だ。日本の社会保障制度も、これまで幾度となく制度改正を重ねてきた経緯があり、今後も同様に、時代に応じた調整が続いていくと考えるのが、より現実的な見通しだと言える。
| 地域 | 特徴 |
|---|---|
| ドイツ・イタリア等 | 支給開始年齢の引き上げ等、段階的な制度調整を実施 |
| 日本 | 高齢化のスピードが特に速く、制度改革の緊急性が高いとされる |
セルフチェック:あなたの社会保障の将来への理解を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、社会保障の将来への理解を見直す価値がある。
| チェック項目 | 該当 |
|---|---|
| 2040年に向けた社会保障給付費の将来推計を、一次資料で確認したことがある | □ |
| 「どうせ社会保障は破綻する」という思考停止に陥っていない | □ |
| 自分の年金見込み額を、ねんきん定期便等で確認したことがある | □ |
| 介護が必要になった場合の備え(公的制度・保険等)を検討したことがある | □ |
| 公的制度に加えて、自分自身の資産形成にも取り組んでいる | □ |
ここからは、社会保障の将来と向き合うための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 社会保障給付費の将来推計は、どこで確認できるのか?
A. 厚生労働省や内閣府のウェブサイトで、「2040年を見据えた社会保障の将来見通し」等の資料が公表されている。定期的に更新される可能性もあるため、最新版を確認したい。
Q. 介護保険制度は、今後どう変わっていく可能性があるのか?
A. 保険料率の見直しや、利用者負担割合の調整など、段階的な制度改正が今後も続くと見込まれる。詳細は厚生労働省の審議会資料等で、確認できる。
Q. 単身高齢者になった場合の備えは、具体的に何から始めればよいか?
A. 民間の介護保険や見守りサービスの検討、地域の高齢者支援制度の把握など、複数の選択肢を早めに調べておくことが有効だ。
Q. 社会保障の将来推計は、今後見直されることがあるのか?
A. 人口推計や経済状況の変化に応じて、将来推計は定期的に見直される。単一の推計を絶対視せず、更新情報を継続的に確認する姿勢が望ましい。
Q. 氷河期世代が今からできる、最も現実的な備えは何か?
A. 自分の年金見込み額の確認、NISA等を活用した資産形成、健康管理による医療・介護費用の抑制など、複数の対策を並行して進めることが現実的だ。
Q. 健康寿命を延ばすために、具体的に何から始めればよいか?
A. 特別なことをする必要はなく、定期的な運動習慣、バランスの取れた食生活、十分な睡眠、禁煙といった基本的な生活習慣の見直しから始めるのが現実的だ。健康診断の結果を確認することも第一歩になる。
Q. 社会保障制度の情報は、どのくらいの頻度で確認すればよいか?
A. 毎年届くねんきん定期便を確認するタイミングに合わせて、年に一度は関連する制度の変更点も一緒にチェックする習慣をつけると、無理なく継続できる。
ここで、社会保障制度改革の推移を時系列で振り返る
日本の社会保障制度が、これまでどのように改革されてきたかを時系列で振り返ることも、将来を考える上で有効だ。
-
2000年前後
介護保険制度が創設され、社会全体で介護を支える仕組みが本格的に始まる。この時期から、少子高齢化を見据えた制度設計の議論が活発化していった。
-
2010年代
年金の支給開始年齢の段階的引き上げや、保険料率の調整など、複数の制度改正が実施される。2018年には、2040年を見据えた将来見通しが公表された。
-
2020年代〜
2040年に向けた制度の持続可能性の議論が、より具体的な政策論として進められている。氷河期世代自身も、この議論の当事者として関わっていく時期に入っている。
この変遷から見えてくるのは、社会保障制度が、固定された不変の仕組みではなく、時代に応じて継続的に調整され続けてきた、生きた制度だという実態だ。
結論:将来推計を正確に理解し、公的制度と自助努力を両輪で進める
2040年に向けた社会保障給付費の将来推計は、決して楽観できる数字ではないが、同時に「完全に破綻する」という極端な悲観論を裏付けるものでもない。医療・介護給付費の大幅な増加という事実を正確に理解した上で、制度は今後も段階的に調整されていくという、現実的な見通しを持つことが重要だ。
公的制度への理解を深めつつ、資産形成やスキルアップ、そして健康管理といった自助努力を並行して進めること。それが、感情論に流されない社会保障の将来への向き合い方だ。
氷河期世代おじさんは、あなたが将来推計を正確に理解した上で、過度に恐れず、しかし油断もせず、老後への備えを進めていくことを、心から応援している。健康管理も、資産形成も、制度理解も、今日という日から一つずつ積み重ねていける行動だ。
