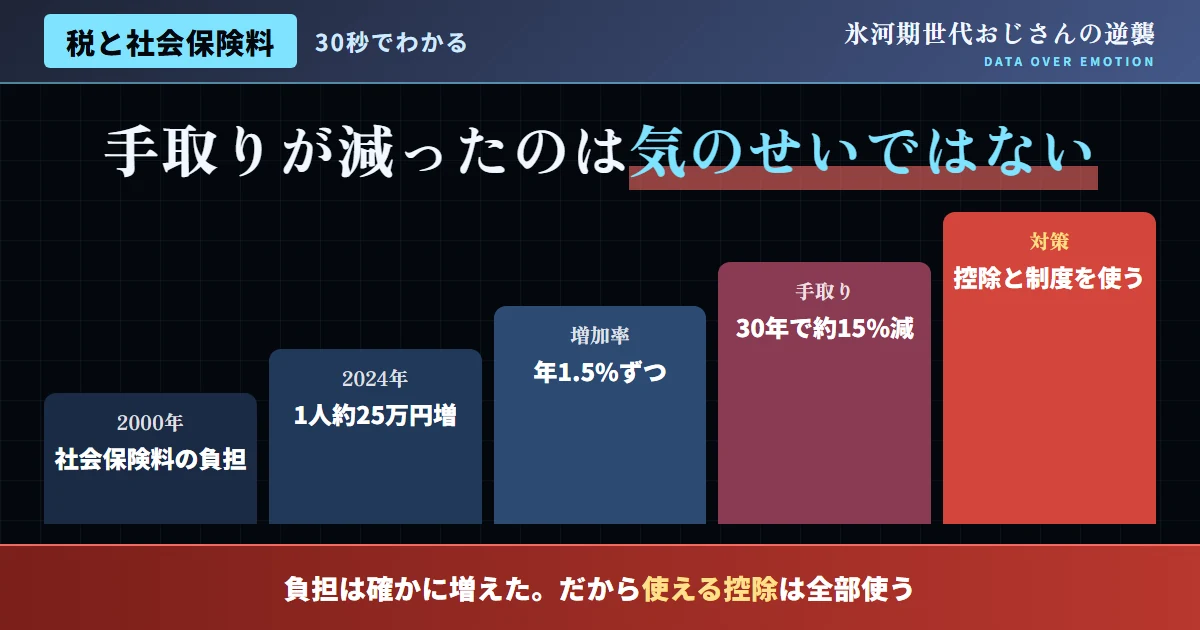
まず、手取りが減り続けているという実感を、データで裏付ける
「給料はほとんど上がらないのに、手取りだけがどんどん減っていく」という感覚を持つ氷河期世代は少なくない。この実感は、単なる気のせいや個人的な思い込みではなく、実際の家計調査データによっても裏付けられている。第一生命経済研究所の分析によれば、従業員一人あたりの社会保険料負担は、2000年の年間約58万円から2024年には約83万円へと、25万円ほど増加している。
この増加率は年平均で約1.5%に達する一方、同期間の給与収入の増加率は年平均で約0.5%に留まっている。つまり、社会保険料の伸びが、給与の伸びを大きく上回るペースで進行してきたということだ。さらに長期的に見ると、過去30年間で月額の手取り給与は約15%低下する一方、従業員の社会保険料率は約50%も上昇したというデータもある。賃金が停滞する一方で、社会保険料だけが一方的に上昇し続けるという構造が、この30年間続いてきたことになる。
就職氷河期世代は、1993年から2005年頃の就職難の時期に社会に出た世代であり、2025年時点ではおおむね43歳から55歳にあたる。この年代、特に50代前半の層では、賃金が数年前と比較してもマイナスになっているという調査結果もあり、賃金停滞と社会保険料上昇のダブルパンチを、最も長く受け続けてきた世代の一つだと言える。
| 項目 | データ |
|---|---|
| 社会保険料負担(2000年→2024年) | 年間約58万円→約83万円(+約25万円) |
| 社会保険料の年平均増加率 | 約1.5% |
| 給与収入の年平均増加率(同期間) | 約0.5% |
| 手取り給与の30年間の変化 | 月額で約15%低下 |
| 社会保険料率の30年間の変化 | 約50%上昇 |
図1:社会保険料負担と給与収入の伸び率の比較(年平均)
出典:第一生命経済研究所「家計調査から見る現役世代の税・社会保険料負担」を基に作成
次に、2026年度の制度変更が、この負担にどう影響するかを確認する
この負担増加の傾向は、直近の制度変更でも継続している。2026年度には、健康保険料率が0.10ポイント引き下げられる一方、介護保険料率が0.03ポイント引き上げられ、さらに新たに導入された子ども・子育て支援金が0.23ポイント上乗せされる。この結果、協会けんぽ加入者では月額264円から520円程度、年間では3,200円から6,200円程度の負担増になると試算されている。
子ども・子育て支援金は、少子化対策の財源として新設された制度であり、政策目的自体は社会全体にとって重要なものだ。しかし、現役世代、とりわけ既に長年にわたって賃金停滞と社会保険料増加のダブルパンチを受けてきた氷河期世代にとっては、新たな負担がさらに積み上がる形になる。政策目的の妥当性と、負担が特定の世代に偏りやすい構造という論点は、分けて議論する必要がある。
| 項目 | 変更内容 |
|---|---|
| 健康保険料率 | 0.10ポイント引き下げ |
| 介護保険料率 | 0.03ポイント引き上げ |
| 子ども・子育て支援金 | 新規導入、0.23ポイント上乗せ |
| 協会けんぽ加入者の負担増(年間) | 約3,200円〜6,200円 |
そこで、感情的な受け止め方とデータに基づく理解の違いを整理する
- 「税金も社会保険料も全部無駄遣いされている」と、根拠なく断定する
- 負担増を全て特定の政策・政権のせいだと単純化して非難する
- 「自分だけが損をしている」という被害者意識だけで思考を止める
- 負担増の内訳(健康保険・介護保険・年金・子育て支援金等)を具体的に確認する
- 負担増の背景にある構造的要因(少子高齢化等)を理解した上で評価する
- 負担の実態を正確に把握した上で、自分にできる対策を考える
また、税負担と社会保障の見直しに関する、各党の議論を確認する
現役世代の負担軽減については、複数の政党や研究機関が、それぞれの立場から議論や提言を行っている。日本総研の分析では、税と社会保障の負担割合・役割分担の見直しが、現役世代の負担軽減に向けて不可欠だと指摘されている。政党側でも、日本維新の会が社会保険料を引き下げるための改革提言を公表するなど、負担構造そのものを見直そうとする動きが見られる。
こうした提言を評価する際にも、以前の記事で整理した政策評価の基準——数値目標・財源の裏付け・実現可能性・浸透度——を適用することが有効だ。「社会保険料を下げる」という主張自体は魅力的に響くが、その分の財源をどこから確保するのか、あるいは給付水準にどのような影響が及ぶのかまで含めて、具体的に検証する必要がある。耳障りの良い主張だけで判断せず、中身を確認する姿勢が、ここでも重要になる。
| 論点 | 整理 |
|---|---|
| 負担割合・役割分担の見直し | 現役世代の負担軽減に向けて不可欠だと指摘されている |
| 社会保険料引き下げ提言 | 財源の裏付けと給付水準への影響を、個別に検証する必要がある |
さらに、「年収の壁」問題と氷河期世代の関係を整理する
税・社会保険料負担を語る上で、近年注目を集めているのが「年収の壁」問題だ。これは、パート・アルバイトなどで働く人が、一定の年収を超えると社会保険料の負担が新たに発生し、かえって手取りが減ってしまう現象を指す。氷河期世代の中には、非正規雇用や、配偶者の扶養に入りながら働く層も一定数存在し、この年収の壁の問題は、決して他人事ではない。
年収の壁の見直しは、与野党を問わず近年の重要な政策論点の一つになっており、壁の基準額の引き上げなどの制度改正が段階的に進められてきた。ただし、基準額を引き上げても、その分の財源を社会保険制度全体でどう手当てするかという課題は残り続ける。「壁がなくなれば単純に良い」という話ではなく、制度全体の持続可能性とのバランスの中で議論されるべき論点だ。氷河期世代自身の働き方(正規・非正規、扶養内での就労等)によって、この問題の影響度は大きく異なるため、自分自身の状況に照らして具体的に確認する必要がある。
| 論点 | 内容 |
|---|---|
| 問題の本質 | 一定年収を超えると社会保険料負担が生じ、手取りが減る現象 |
| 氷河期世代との関係 | 非正規雇用・扶養内就労の層にとって、直接影響する論点 |
| 制度改正の方向性 | 基準額の引き上げが段階的に進むが、財源の課題は残る |
そして、負担増を「自分ごと」として捉え直す視点を持つ
税・社会保障の議論は、しばしば抽象的な政策論として語られがちだが、氷河期世代にとっては極めて具体的な「自分ごと」の問題だ。毎月の給与明細に記載される社会保険料の金額は、他の誰でもない自分自身の手取りに直結している。この負担増を、遠い政治の話として消費するのではなく、自分自身の家計にどれだけの影響を与えているかを、具体的な金額ベースで把握することが、冷静な議論の土台になる。
例えば、2000年から2024年の増加分である約25万円という数字は、年間の金額としてはそれなりのインパクトを持つ。この金額を、NISAで運用していた場合にどれだけの資産形成機会を失っていたかという視点で捉え直すと、負担増の重みがより実感を伴って理解できる。制度への理解を深めることと、自分自身の資産形成努力を並行して進めることは、矛盾なく両立する行動だ。
| 視点 | 内容 |
|---|---|
| 金額ベースでの把握 | 給与明細の内訳を、具体的な金額で確認する |
| 機会費用としての理解 | 負担増分を資産形成に回せていた場合の影響を試算する |
| 制度理解と自助努力の両立 | 政治への理解を深めつつ、自分自身の行動も並行して進める |
諸外国と比較する——現役世代の負担構造の違い
現役世代への社会保険料負担の偏りという課題は、少子高齢化が進む先進国に共通する構造的な問題でもある。欧州の一部の国では、消費税(付加価値税)の税率を相対的に高く設定する一方、現役世代の社会保険料負担を抑える形で、世代間の負担バランスを取ろうとする制度設計が見られる。一方、日本は社会保険料への依存度が比較的高く、現役世代への負担集中という構造が指摘されやすい。
もっとも、税制と社会保障制度は、それぞれの国の歴史的経緯や国民負担率全体の設計と密接に結びついており、単純に他国の制度を切り取って比較することには限界がある。それでも、「現役世代への負担集中」という日本の構造的な特徴を、国際比較の視点を交えて理解しておくことは、税・社会保障論を冷静に評価する上で有用だ。
| 地域 | 特徴 |
|---|---|
| 欧州の一部 | 消費税率を相対的に高く設定し、社会保険料負担を抑える設計 |
| 日本 | 社会保険料への依存度が高く、現役世代への負担集中が指摘される |
セルフチェック:あなたの税・社会保障への理解を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、税・社会保障の理解を見直す価値がある。
| チェック項目 | 該当 |
|---|---|
| 自分の給与明細で、社会保険料の内訳を具体的に確認したことがある | □ |
| 社会保険料負担の増加が、何によって引き起こされているか理解している | □ |
| 各党の税・社会保障改革案を、財源の裏付けまで含めて確認したことがある | □ |
| 「税金は全部無駄」という単純な感情論で思考を止めていない | □ |
| 負担増に対して、自分自身でできる対策(資産形成等)を考えたことがある | □ |
ここからは、税負担と向き合うための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 社会保険料の内訳は、どこで確認できるのか?
A. 毎月の給与明細に、健康保険・厚生年金・介護保険(40歳以上)・雇用保険それぞれの金額が明記されている。年に一度は内訳を確認する習慣を持つとよい。
Q. なぜ社会保険料は、これほど増加し続けているのか?
A. 少子高齢化に伴い、医療・介護・年金の給付に必要な財源が増大している一方、支え手となる現役世代の人口が相対的に減少していることが、主な構造的要因だ。
Q. 消費税を上げて社会保険料を下げるという議論は、実現可能なのか?
A. 議論としては存在するが、実現には税制全体の見直しと国民的な合意形成が必要であり、短期間で実現する性質のものではない。今後の議論の推移を注視したい。
Q. 子ども・子育て支援金の負担増は、いつまで続くのか?
A. 制度の設計や少子化の進行状況によって変動するため、単年度の負担額だけでなく、今後の制度改正の動向を継続的に確認する必要がある。
Q. 氷河期世代は、他の世代と比べて特に負担が重いのか?
A. 賃金停滞と社会保険料増加を長期間受け続けてきたという点では、相対的に厳しい状況にある世代の一つだと言える。ただし、負担構造の偏りは氷河期世代に限った問題ではなく、現役世代全体に及ぶ課題でもある。
Q. 税・社会保障の負担について、個人でできる対策はあるか?
A. 制度そのものを個人の力で変えることは難しいが、NISAやiDeCoなどを活用した資産形成を並行して進めることは、現実的な自衛策になる。当サイトの別記事でも具体的な方法を解説している。
Q. 各党の社会保障改革案を比較する際、何に注目すべきか?
A. 財源の裏付け、給付水準への影響、実施までのスケジュールという3点を、特に注意して確認したい。
Q. 「年収の壁」の見直しは、氷河期世代にどの程度関係するのか?
A. 非正規雇用や扶養内で働く層にとっては直接影響する論点だ。正社員として厚生年金に加入している層にとっては、間接的な影響にとどまる場合が多い。自分の働き方に照らして確認したい。
ここで、現役世代の負担推移を時系列で振り返る
現役世代の税・社会保険料負担がどのように推移してきたかを、時系列で振り返ることも、この問題を理解する上で有効だ。
-
2000年前後
社会保険料負担は年間約58万円の水準だった。この時期、氷河期世代の多くは、就職難の真っ只中で社会人生活をスタートさせていた。
-
2000年代〜2020年代
少子高齢化の進行に伴い、社会保険料は年平均約1.5%のペースで増加を続けた。一方、給与収入の伸びは年平均約0.5%に留まり、両者の差が拡大していった。
-
2024年〜2026年
社会保険料負担は年間約83万円に達し、子ども・子育て支援金の新設など、新たな負担要因も加わった。現役世代の負担は、今なお増加傾向が続いている。
この変遷から見えてくるのは、「一時的な負担増」ではなく、四半世紀以上にわたって続いてきた、構造的な負担増加の流れだという実態だ。この構造を正確に理解することが、感情論ではなくデータに基づいた税・社会保障論の出発点になる。
結論:構造を正しく理解した上で、自分にできる対策を進める
「手取りが減り続けている」という氷河期世代の実感は、社会保険料負担の推移データによって、明確に裏付けられている。この負担増の背景には、少子高齢化という構造的な要因が存在しており、制度そのものの必要性を単純に否定することはできない。一方で、負担が現役世代、とりわけ氷河期世代に相対的に重くのしかかっているという実態も、正確に認識する必要がある。
「制度は必要だが、負担配分には改善の余地がある」という視点を持ちつつ、各党の改革提言は財源まで含めて検証すること。それが、感情論に流されない税・社会保障論の姿勢だ。
氷河期世代おじさんは、制度への理解を深めると同時に、NISAやiDeCoといった自助努力による資産形成を進めていくことを、心から応援している。制度の見直しには時間がかかるが、自分自身の行動は今日から始められる。給与明細を一枚見直すことから、その一歩を踏み出してほしい。
