「境界世代」が教えてくれる、就職時期の運の大きさ
バブル世代は一般に1965〜1970年生まれ前後、氷河期世代は1970〜1983年生まれ前後とされる。この2つの世代区分は、1970年前後の生まれの人々において重なり合う。同じ1970年生まれでも、大学卒業年が1992年か1993年かによって、バブル経済の残り香の中で就職できたか、就職氷河期の入り口に直面したかが分かれる、まさに紙一重の境界線だった。
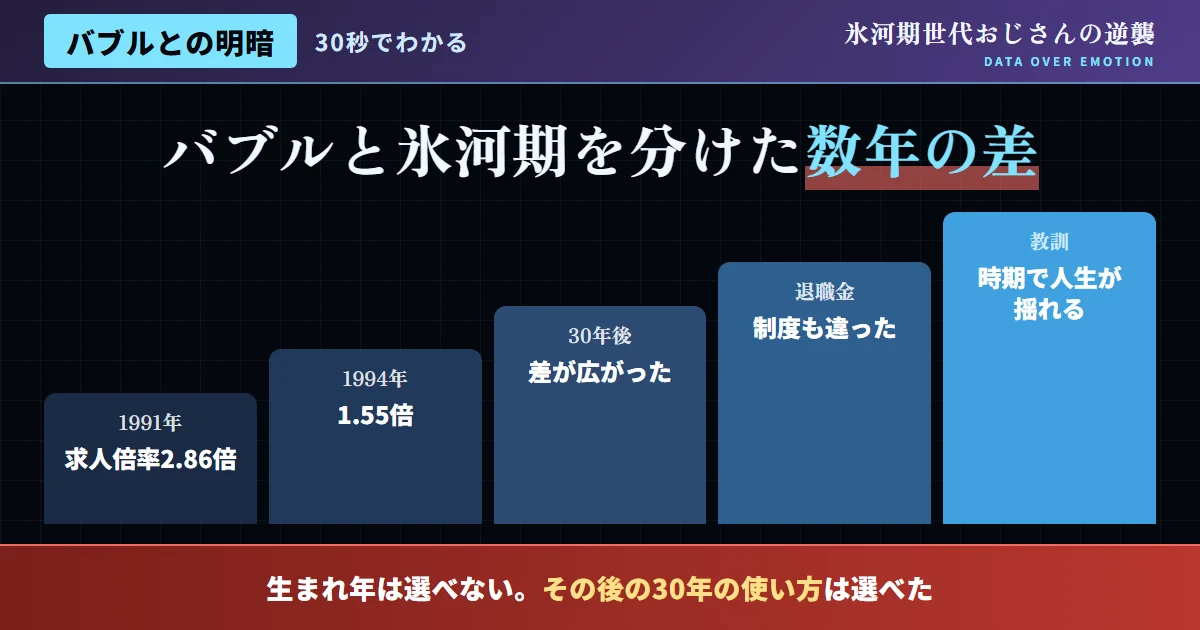
この事実がまず示しているのは、就職活動における「時代の運」の存在を、当サイトは否定しないということだ。1991年の大卒求人倍率2.86倍という売り手市場と、1994年の1.55倍という厳しい市場の差は、個人の努力だけではどうにもならない、純粋な巡り合わせの差だった。
しかし同時に注目すべきは、この「境界世代」と呼べる人々が、実際にどのようなキャリアを歩んだかというデータだ。同じ生まれ年でも、卒業年が1年違うだけで就職先の選択肢が大きく変わった一方で、その後の30年間においては、初期条件の差を覆した人も、逆に差を広げてしまった人もいる。この事実は、就職時の運と、その後の人生の結果が、単純な一対一の関係にあるわけではないことを示している。
図1:大卒求人倍率の推移——バブル世代と氷河期世代の就職期の違い
出典:リクルートワークス研究所「大卒求人倍率調査」のデータを基に作成
就職時の差が、その後30年でどう変化したか
問題は、就職時点での「時代の運」の差が、その後の30年間でどう推移したかだ。三菱UFJ銀行の分析によれば、氷河期世代の年収はバブル世代が同年代だった時期と比べて40〜80万円程度少ないという格差が確認されている。この事実は重い。しかし同時に、この格差は「就職時の運の差がそのまま固定化された結果」なのか、「その後30年間の選択の積み重ねが生んだ結果」なのかを、慎重に見極める必要がある。
当サイトの別記事で紹介している通り、氷河期世代の正規雇用比率は年齢とともに回復しており、40代になるとバブル世代を含む旧世代の水準にかなり接近する。つまり就職時の初期条件の差は、時間の経過とともに一定程度縮小してきたということだ。40〜80万円という残存する格差は、就職氷河期という初期条件の差だけでなく、その後のキャリア形成における選択の差も含んだ結果だと考えるのが妥当だ。
ここで重要なのは、この40〜80万円という数字を「絶対に埋まらない格差」として固定的に捉えるのではなく、「これから縮小・逆転させることも可能な差」として捉える視点だ。転職市場の活性化、副業の一般化、NISA・iDeCoといった資産形成手段の充実など、氷河期世代を取り巻く環境は、就職氷河期当時と比べて確実に変化している。過去の格差の存在を認めることと、その格差を今後も受け入れ続けることは、まったく別の話だ。
| 項目 | バブル世代 | 氷河期世代 |
|---|---|---|
| 生まれ年(目安) | 1965〜1970年前後 | 1970〜1983年前後 |
| 就職期の大卒求人倍率 | 2倍台後半(売り手市場) | 1倍台前半〜1倍割れ(買い手市場) |
| 初期キャリアの正社員比率 | 高い | 相対的に低い |
| 40代時点の正規雇用比率 | 基準 | 旧世代水準に接近(本サイト別記事参照) |
| 退職金・企業年金制度 | 終身雇用型が主流 | 成果主義・確定拠出年金型への移行期 |
退職金・企業年金制度——両世代を分ける、もう一つの構造差
年収差だけでなく、退職金・企業年金制度の設計の違いも、両世代の資産形成に無視できない影響を与えている。バブル世代の多くは、終身雇用を前提とした確定給付型の企業年金制度が主流だった時期に入社しており、勤続年数に応じて自動的に退職金が積み上がる恩恵を受けやすかった。一方、氷河期世代が中堅社員になる頃には、多くの企業が確定拠出年金(企業型DC)へと制度を移行させており、運用成績によって将来受け取る金額が変動する、自己責任型の制度へと構造が変化していた。
| 項目 | バブル世代が主に経験した制度 | 氷河期世代が主に経験した制度 |
|---|---|---|
| 制度の主流 | 確定給付型企業年金・退職一時金 | 確定拠出年金(企業型DC)への移行期 |
| 受給額の決まり方 | 勤続年数・給与水準に応じて会社が保証 | 自分で選んだ運用商品の成績に依存 |
| 資産形成の主体 | 会社側が主導 | 個人が主体的に関与する必要 |
| 制度変更へのリスク | 低い(既得権として保護されやすい) | 相対的に高い(自己責任の範囲が拡大) |
この制度変化は、一見すると氷河期世代にとって不利な条件に見える。しかし裏を返せば、確定拠出年金は「自分で運用商品を選び、増やす」という主体的な資産形成の経験を、氷河期世代に強制的に積ませてきたとも言える。当サイトが提唱するNISA・iDeCoの活用は、この確定拠出年金で培われた「自分で資産を運用する」という発想の延長線上にある。会社任せの退職金制度がなくなったことを嘆くのではなく、自分の手で資産を築くスキルを磨く機会として捉え直すことが重要だ。
実際、確定拠出年金の運用経験を通じて投資の基礎知識を身につけた氷河期世代は、NISAが拡充された現在の制度改正の恩恵を、より積極的に活用できる立場にある。会社に運用を委ねきりだったバブル世代よりも、自ら考えて商品を選ぶ経験を積んできた氷河期世代の方が、変化の速い時代の資産形成において優位に立てる可能性すらある。
バブル世代にも存在する、その後の苦労
「バブル世代は恵まれていた」という単純化された物語にも、注意が必要だ。バブル世代は1990年代後半以降の金融危機、2000年代のリストラの波、そして自分たちの子育て期と重なる形での長期デフレを経験している。バブル期に大量採用された世代は、その後の企業のリストラ対象になりやすかったという指摘もある。「バブル世代は逃げ切った」という単純な物語は、この世代が経験した別の困難を見落としている。
特に、バブル期に大量採用された社員は、企業にとって人件費負担の大きい「余剰人員」と見なされやすく、1990年代後半から2000年代にかけての「早期退職優遇制度」の主要な対象になった。終身雇用を前提に入社したにもかかわらず、キャリアの中盤で会社都合の転職を余儀なくされた人も少なくない。この経験は、氷河期世代が就職氷河期で味わった困難とは異なる種類の苦労だが、決して「楽な人生」ではなかったことを示している。
- 「バブル世代は苦労していない」という一方的な決めつけ
- 就職時の運の差だけで、その後30年の全てを説明しようとする
- 世代間の対立を煽ることで、個人の行動から目をそらす
- 両世代内に存在する大きな個人差を無視する
- 就職時の環境差という「事実」は認めつつ議論する
- その後30年間の個人の選択の影響も同時に評価する
- 世代間対立ではなく、労働市場全体の構造問題として捉える
- 「今、自分に何ができるか」という個人単位の問いに帰着させる
両世代のライフイベントを年表で比較する
就職時期だけでなく、その後のライフイベントのタイミングも、両世代で大きく異なっている。以下の年表は、あくまで平均的な傾向の概念整理だが、両世代がどのような社会情勢の中でキャリアを積み重ねてきたかを俯瞰する助けになる。
-
1990年前後
バブル世代が新卒で売り手市場に入社。一方、氷河期世代の多くはまだ学生か、幼少期を過ごしていた時期にあたる。
-
1993〜2005年
氷河期世代が就職氷河期のただ中で社会に出る。バブル世代はこの時期、20代後半〜30代として、金融危機やリストラの波の中でキャリアの土台を固めていた。
-
2008年前後
リーマンショックが発生。バブル世代は管理職として、氷河期世代は非正規雇用者や若手社員として、それぞれ異なる立場でこの危機を経験した。
-
2020年前後
コロナ禍が発生。バブル世代は定年前後、氷河期世代は40代後半として、それぞれ異なるキャリア段階でこの混乱を経験した。
この年表が示すのは、どちらの世代も「安定した右肩上がりの時代」を経験してきたわけではないという事実だ。バブル世代は入社時こそ恵まれていたが、その後のキャリアの節目節目で複数の経済危機に直面している。世代間の差を語る際は、就職時点だけでなく、その後数十年間にわたる社会情勢の全体像を踏まえる必要がある。
どの世代であっても、人生のどこかのタイミングで大きな経済的ショックに直面するというのが、この30年余りの日本社会の実態だ。「自分たちの世代だけが不運だった」という認識は、こうした全体像を見落とした結果である可能性が高いと言える。
境界世代の視点から学べること
職場で上司世代となったバブル世代と、どう向き合うか
現在の職場では、バブル世代が管理職・経営層として、氷河期世代の直属の上司であるケースが多い。この世代間の力関係が、氷河期世代の「バブル世代は得をした」という感情をより強めている側面もある。しかし、感情的な対立に終始するのではなく、実務的な向き合い方を考えることの方が、当サイトが提唱する「データで逆転する」という姿勢に合致する。
SNSで飛び交う言説への反論
よくある質問
Q. バブル世代と団塊ジュニアは同じ世代か?
A. 異なる。団塊ジュニアは1971〜1974年生まれの、第二次ベビーブーム世代を指す人口統計上の呼称で、氷河期世代の定義と重なる部分が大きい。バブル世代(1965〜1970年生まれ前後)とは、明確に別の区分として扱われている。
Q. バブル世代は今、経済的にどんな状況にあるのか?
A. バブル世代は現在50代後半〜60代にあたり、定年退職や再雇用のタイミングを迎えつつある。終身雇用型の企業に長く勤めた人は退職金・企業年金の恩恵を受けやすい一方、リストラ等でキャリアが途切れた人もいる。世代内格差は氷河期世代同様に、決して小さくない規模で存在する。
Q. 世代間の比較データを見る際、注意すべき点は?
A. 「同じ年齢時点」での比較(コーホート比較)になっているかを確認することが重要だ。単純な現在の年収比較では、年齢による賃金カーブの違いが結果を歪める可能性がある点に注意したい。
Q. バブル世代の退職金は、本当に氷河期世代より優遇されているのか?
A. 制度上、確定給付型の企業年金が主流だった時期に長く勤めた人ほど、恵まれた条件を得やすい傾向はある。ただし転職やリストラでキャリアが途切れたバブル世代は、この恩恵を十分に受けられていないケースもあり、個人差が大きい点には注意が必要だ。
Q. 氷河期世代の上司にバブル世代が多いのはなぜか?
A. 単純な人口構成の問題だ。バブル世代は現在50代後半〜60代にあたり、多くの企業で管理職・経営層のボリュームゾーンとなる年齢に達している。これは意図的な優遇というより、年齢構成上、自然に起こる現象だと理解しておくとよい。
Q. 今後、バブル世代が引退した後の職場はどう変わっていくか?
A. バブル世代の大量退職に伴い、氷河期世代が管理職・経営層の中心を担う場面が今後増えていくと見込まれる。この移行期をどう主体的に活かすかも、氷河期世代にとって重要な視点になるはずだ。
Q. 氷河期世代がバブル世代に追いつくことは可能か?
A. 「追いつく」という表現自体が、他者との比較を前提にした発想であり、当サイトはあまり推奨しない。重要なのは他世代との比較ではなく、自分自身の資産形成・キャリア形成を、データに基づいて進めることだ。
Q. 世代論そのものに、意味はあるのか?
A. マクロな政策議論や、社会構造の変化を理解する上では一定の意味がある。ただし個人のキャリア戦略を考える際には、世代という大きな括りよりも、自分自身の状況を具体的な数字で把握することの方が、はるかに重要だと当サイトは考える。
結論:世代の物語より、自分の30年間を見つめ直す
バブル世代と氷河期世代の年齢差はわずか数年に過ぎず、その境界線上にいる人々の存在は、就職時の「時代の運」がいかに偶然性の強いものだったかを物語っている。しかし、その後の30年間で、両世代の中にはそれぞれ様々な軌跡を歩んだ人々がいる。
「バブル世代は得をした、氷河期世代は損をした」という単純な物語は、この30年間の個人単位の選択の違いを覆い隠してしまう。世代間の対立に時間を使うより、自分自身のこれからの30年間にどう向き合うかを考えることのほうが、はるかに建設的だ。
就職時の運という、変えようのない過去の一点にこだわり続けることは、感情的な納得は得られても、現実の資産形成やキャリア形成には何も貢献しない。バブル世代との比較で消耗するエネルギーがあるなら、その分を自分自身のNISA・iDeCoの活用や、AIエージェントを使った新しい収入源の構築に振り向けた方が、はるかに生産的だ。のは、世代の物語ではなく、今日からの行動こそが未来を変えるという、シンプルだが強力な事実だ。
