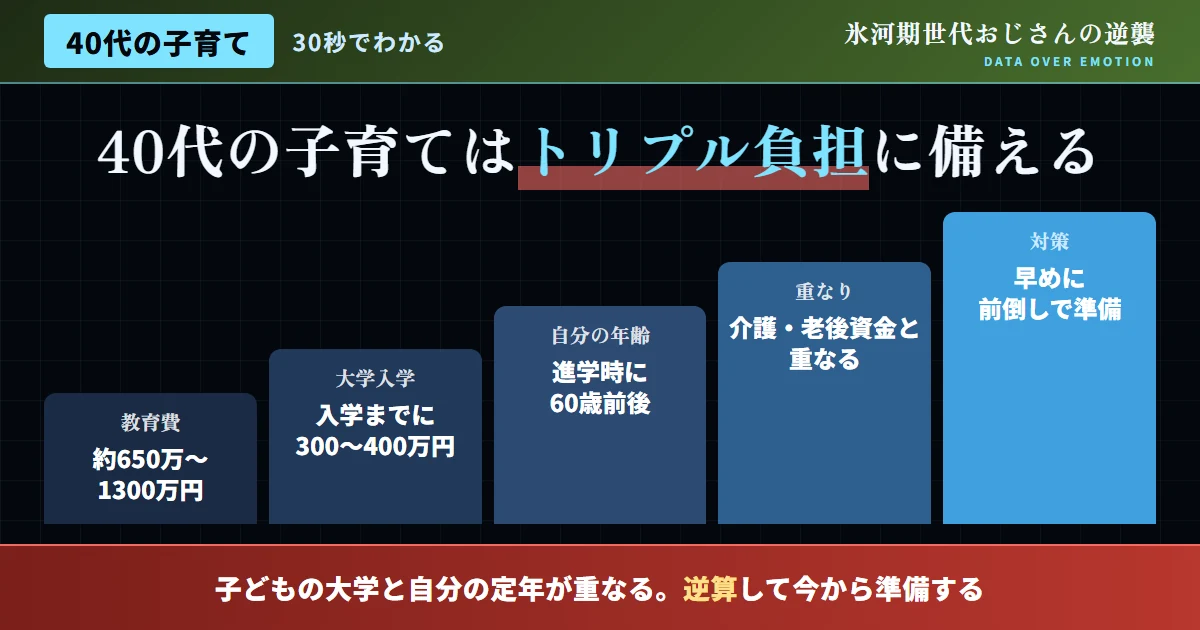
40代の子育ては、「時間差の負担」を伴う
40代で子育てを始めた氷河期世代の中には、「20代・30代の子育てと、基本的には同じだ」と考えてしまう人が少なくない。しかし、ライフプランの構造を確認すると、異なる実態が見えてくる。子どもが大学進学を迎える頃、自分の年齢は60歳前後になっており、定年退職や老後に差し掛かる時期と重なってしまう。
この「時間差」こそが、40代子育て特有のリスクの本質だ。20代・30代で子育てをする場合、教育費のピークを迎える頃はまだ現役で稼げる年代だが、40代出産の場合は、この前提が成り立たなくなる可能性がある。
さらに、教育費がピークに達する頃に、親の介護が同時に始まっている可能性も指摘されている。教育費・老後資金・親の介護という、3つの経済的負担が、同時期に重なるリスクを、正確に認識しておくことが重要だ。
| 項目 | 内容 |
|---|---|
| 教育費総額目安(幼稚園〜大学) | 約650万〜1300万円 |
| 大学入学時までの必要資金 | 約300万〜400万円 |
| 大学進学時の親の年齢目安 | 60歳前後 |
図1:40代子育てにおける負担の重なりイメージ
出典:各種ライフプラン関連の公表資料を基に作成
教育費のピークを前倒しで意識する
教育費の準備において、「10歳までが貯めどき」という考え方が重要になる。中学受験を検討する場合、塾代だけで小学4年生から累計約250万円かかるとされ、早い段階からの資金準備が求められる。
40代で子育てをする氷河期世代にとって、この「貯めどき」の期間は、同時に自分自身の資産形成のピーク期とも重なりやすい。教育費の準備を優先するあまり、自分自身の老後資金の積み立てが後回しになってしまうと、将来的なバランスが崩れるリスクがある。
この課題に対応するためには、「教育費」と「老後資金」を、明確に分けて管理することが有効だ。目的別に資金を分けることで、どちらか一方に偏りすぎることを防げる。
| 段階 | 費用の目安 |
|---|---|
| 小4〜中学受験(塾代含む) | 累計約250万円 |
| 大学入学時までの準備資金 | 約300万〜400万円 |
| 教育費総額(幼稚園〜大学) | 約650万〜1300万円 |
「トリプルの負担」に、備えるパターンの違い
- 教育費・老後資金・介護費を区別せず考えてしまう
- 「その時になれば何とかなる」と、先送りする
- 自分自身の老後資金の積立を後回しにする
- 教育費・老後資金・介護費を別枠で管理している
- 10歳までの「貯めどき」を意識して積み立てている
- 親の資産状況も含めて、早めに情報収集している
40代子育てを乗り切る、具体的なライフプラン戦略
90日で整える、40代子育てのライフプランロードマップ
-
1〜2週目
教育費・老後資金・介護費の見積もりを出す。全体像を、まず把握する。
-
3〜6週目
資金を目的別に分けて管理し始める。配分を設計する。
-
7〜10週目
親の資産状況や介護の意向を確認する。早めの対話を心がける。
-
11〜13週目
90日間の進捗を振り返る。計画の見直しを行う。
このロードマップの目的は、90日で完璧なライフプランを完成させることではなく、「複数の負担を同時に見据える習慣」を確立することにある。PDCAの姿勢は、40代子育てのライフプランという領域においても、有効に機能する。
なぜ、40代出産が増えているのか
女性の平均初産年齢は、30.9歳まで上昇しており、40歳を過ぎて第一子を出産するケースも、珍しくなくなってきている。この背景には、晩婚化やキャリア形成の長期化、不妊治療の技術進歩など、複数の社会的要因が絡み合っているとされる。
氷河期世代にとって、この晩婚化の傾向は、より顕著に現れやすい層でもある。就職氷河期という厳しい時代を経験し、キャリアや経済基盤の安定に時間を要したことが、結果的に出産年齢の上昇につながっているケースも少なくない。
この社会的背景を理解しておくことには意味がある。40代での子育てを「個人の判断ミス」として捉えるのではなく、時代背景を踏まえた上で、現実的な準備を進めるという、視点を持つことが重要だ。
| 要因 | 内容 |
|---|---|
| 晩婚化 | 平均初婚年齢の上昇に伴う出産年齢の上昇 |
| キャリア形成の長期化 | 経済基盤の安定に時間を要する傾向 |
| 不妊治療の技術進歩 | 高齢での出産を可能にする医療技術の発展 |
諸外国と比較する——高齢出産への社会的サポートの違い
40代での子育てへの社会的サポートは、国によって特徴が異なる。北欧諸国では、育児休業制度や児童手当が手厚く整備されており、出産年齢にかかわらず、子育て世帯全体への支援が充実している傾向がある。一方、日本では、支援制度はあるものの、教育費の私費負担割合が相対的に大きいとされる。
この違いを踏まえると、日本で40代子育てをする氷河期世代にとっては、公的支援に過度に依存するのではなく、自己主導的な資産形成が、より重要な意味を持つ。「雇われる思考からの脱却」という方向性は、子育てのライフプランにおいても、自己主導的な姿勢として応用できる。
| 地域 | 特徴 |
|---|---|
| 北欧諸国 | 育児休業・児童手当が手厚く、社会全体で子育てを支援 |
| 日本 | 支援制度はあるが、教育費の私費負担割合が相対的に大きい |
| 本記事が推奨する姿勢 | 公的支援に依存せず、自己主導的な資産形成を進める |
セルフチェック:あなたの40代子育て準備度を確認する
以下の項目に正直に向き合ってみてほしい。当てはまらない数が多いほど、ライフプランの見直しが、今の自分に必要とされている可能性が高い。
| チェック項目 | 該当 |
|---|---|
| 教育費と老後資金を分けて管理している | □ |
| 大学進学時の自分の年齢を意識している | □ |
| 親の介護リスクも、同時に見据えている | □ |
| 10歳までの「貯めどき」を意識して積み立てている | □ |
| 配偶者とライフプランを共有できている | □ |
習慣として、ライフプランを維持する方法
40代子育てのライフプランは、一度立てれば終わりというものではなく、継続的な見直しが必要になる性質のものだ。ここでは、長期にわたって計画を維持するための、具体的な工夫を紹介する。
第一に、年に一度、教育費・老後資金・介護費の3つの資金枠を、まとめて振り返る時間を持つことが有効だ。個別に管理していると、全体のバランスを見失いやすい。
第二に、配偶者がいる場合は、定期的にライフプランについて話し合う機会を持つことも重要だ。一人で抱え込まず、家族全体で計画を共有したい。
第三に、子どもの成長段階に応じて、計画を柔軟に見直すことも欠かせない。PDCAの姿勢をライフプランにも、適用していきたい。
| 工夫 | 実践頻度 | 期待される効果 |
|---|---|---|
| 年一回の3資金枠の総点検 | 年1回 | 全体バランスの維持 |
| 配偶者との定期的な共有 | 月1回程度 | 家族全体での計画の一致 |
| 成長段階に応じた見直し | 都度 | 柔軟な計画修正 |
SNSで飛び交う言説への反論
よくある質問
Q. まず、40代出産は、一般的に珍しいことか?
A. 近年では珍しくなくなってきている。ただし、ライフプラン上の特有の課題があることは、正確に理解しておきたい。
Q. また、教育費の準備は、いつから始めるべきか?
A. 子どもが生まれてすぐ、あるいはそれ以前から、少額でも積立を始めることが推奨される。早く始めるほど、無理のない積立額で済む。
Q. それでは、老後資金と教育費、どちらを優先すべきか?
A. どちらか一方に偏らず、両方を並行して準備することが望ましいとされる。目的別の資金枠で、管理したい。
Q. さらに、親の介護が重なった場合、どう対応すればよいか?
A. 早めに介護休業制度や地域の支援窓口を把握しておくことが有効だ。一人で抱え込まないことが重要だ。外部の力も、頼りたい。
Q. なお、教育費の準備にNISAは活用できるか?
A. 長期的な積立という観点で、NISAの活用は有効な選択肢の一つとされる。ただし、大学入学時期が近い資金は、元本割れリスクの低い形で管理することも重要だ。
Q. 総じて、40代子育てで、最も注意すべきことは何か?
A. 教育費・老後資金・介護費を、それぞれ別のものとして漠然と捉えず、同時に見据えた計画を立てることだ。
Q. もし、配偶者とライフプランの意識が、異なる場合はどうすればよいか?
A. 定期的に数字を共有しながら話し合うことで、認識のズレを埋めやすくなる。感覚論ではなく、データを基準にした対話が有効だ。片方だけが計画を抱え込まないことも重要だ。
Q. 一方で、中学受験をしない場合、教育費の見通しはどう変わるか?
A. 塾代の負担が軽減される分、教育費総額は抑えられる傾向にある。ただし、大学進学時の費用は同様に見込んでおきたい。私立か公立かによっても、総額は大きく変わる。
Q. では、40代子育てにおいて、転職やキャリアチェンジは避けるべきか?
A. 一概には言えない。収入の見通しとリスクを正確に見積もった上で、家族と相談しながら判断することが望ましい。
Q. 祖父母からの教育資金援助は、活用すべきか?
A. 贈与税の非課税制度等を活用できる場合がある。制度の詳細は、税理士等の専門家に確認することが望ましい。
子どもの自立支援と精神的自立の両立
40代子育てのライフプランは、経済的な備えだけでなく、子ども自身の自立を促す視点も重要になる。当サイトが別記事で紹介している通り、精神的自立とは「必要な時には人を頼りながらも、最終的には自分の人生を自分のものとして引き受けていく力」を指す。この考え方は、子育てにも応用できる。
具体的には、子どもの課題を先回りして解決しすぎず、見守る姿勢を持つことが、子ども自身の精神的自立にもつながるとされる。過保護になりすぎず、子どもが自分で考え、決断する経験を積めるよう、サポートすることが望ましい。
さらに、教育費という経済的な支援と、精神的な自立支援は、両輪として機能する。お金の面での準備を整えつつ、子どもが将来、経済的にも精神的にも自立できるよう、関わり方を意識していきたい。
| 支援の側面 | 内容 |
|---|---|
| 経済的支援 | 教育費の計画的な準備 |
| 精神的自立支援 | 子どもの課題を先回りしすぎず見守る姿勢 |
| 両輪の効果 | 経済面・精神面の両方で自立した将来につながる |
結論:40代子育ては、同時並行の計画が必要だ
教育費総額約650万〜1300万円、大学進学時の自分の年齢が60歳前後になるという事実は、40代子育てが「時間差の負担」を伴うことを示している。教育費・老後資金・介護費を、目的別に分けて管理するという、小さな準備が、長期的な家計の安定を支える。
40代子育ては、その場しのぎではなく、複数の負担を同時に見据えた計画で乗り切るものだ。それが、上昇志向の姿勢を、40代子育てというテーマに応用する方法だ。
40代からの子育てを一歩から、進めていってほしい。氷河期世代おじさんは、あなたの人生を、心から応援している。
最後に、強調しておきたいのは、40代子育てのライフプランは一朝一夕に完成するものではないということだ。今日、一つの資金枠を整理できたなら、それは確実な前進だと捉えてほしい。完璧を求めず、焦らず、日々の小さな準備を積み重ねていく姿勢こそが、長期的なライフプランへの近道になる。
