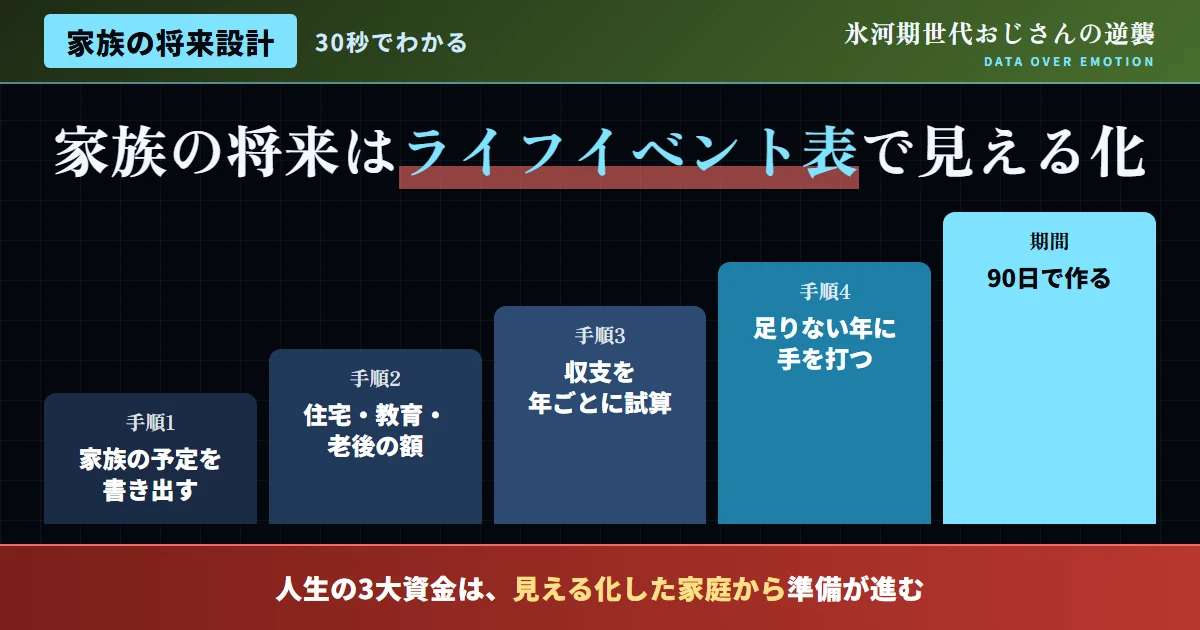
家族の将来設計は、「漠然とした不安」を消す
家族の将来について、氷河期世代の中には、「将来のことを考えると不安になるから、あえて考えないようにしている」という人が少なくない。しかし、ライフプランニングの考え方を確認すると、異なる実態が見えてくる。ライフプランとは、「自分の人生を設計すること」を意味し、結婚・出産・子どもの入学・マイホーム購入・退職といった、様々なライフイベントを見据えて資金計画を立てることを指す。
特に注目すべきは、「人生の3大資金」と呼ばれる住宅・教育・老後の資金だ。この3つは、それぞれが相当な金額を要するため、事前の資金計画が不可欠とされている。漠然とした不安を抱え続けるよりも、具体的な数字に落とし込むことが、安心につながる。
氷河期世代にとって、このライフプランニングは、独特の重みを持つ。就職氷河期という厳しい時代を経験し、必ずしも十分な資産形成の時間を確保できなかった層が多い中で、今からでも家族全体の将来設計を具体的に描く価値がある。
| 項目 | 内容 |
|---|---|
| 人生の3大資金 | 住宅資金・教育資金・老後資金 |
| ライフイベント表 | 今後10〜20年の家族の予定を時系列で整理する表 |
| ライフプラン表の作成期間 | 世帯主・配偶者が80歳もしくは90歳になるまでが目安 |
図1:人生の3大資金の内訳イメージ
出典:日本FP協会・金融庁公表資料を基に作成
ライフイベント表とキャッシュフロー表の関係を理解する
ライフプランニングを進める上で欠かせないのが、ライフイベント表とキャッシュフロー表の2つのツールだ。ライフイベント表は、自分や家族の今後10年、20年の予定を書き込み、将来のイメージを具体化するための表だ。
一方、キャッシュフロー表は、ライフイベント表に基づいて、家計の収支を時系列で可視化する表になる。この2つを組み合わせることで、「いつ、どれだけの資金が必要になるか」を、具体的な数字として把握できるようになる。
金融庁が提供する「ライフプランシミュレーター」を活用すれば、現在の収入・支出や将来の計画を入力するだけで、将来の家計収支をシミュレーションし、グラフで結果を確認できる。専門知識がなくても、取り組みやすいツールとして活用できる。
| ツール | 役割 |
|---|---|
| ライフイベント表 | 今後10〜20年の家族の予定を時系列で整理 |
| キャッシュフロー表 | ライフイベントに基づく家計収支を時系列で可視化 |
ライフプランニングでうまくいく人とつまずく人の違い
- 将来を漠然と不安に感じ続けている
- 3大資金を個別にしか考えていない
- ライフイベント表を作成したことがない
- ライフイベント表を作成している
- 3大資金を統合的に計画している
- シミュレーターを定期的に活用している
家族の将来設計を進める、具体的なステップ
90日で整える、家族の将来設計ロードマップ
-
1〜2週目
家族のライフイベント表を作成する。今後の予定を書き出す。
-
3〜6週目
3大資金の必要額を試算する。具体的な数字に落とし込む。
-
7〜10週目
シミュレーターで、キャッシュフローを可視化する。不足額を確認する。
-
11〜13週目
90日間の計画を振り返る。家族との共有・見直しを行う。
このロードマップの目的は、90日で完璧なライフプランを完成させることではなく、「将来を具体的な数字で捉える習慣」を確立することにある。PDCAの姿勢は、家族の将来設計という領域においても、有効に機能する。
なぜ、ライフプランニングが後回しにされるのか
ライフプランニングが、多くの人にとって後回しにされがちな背景には、心理的な要因がある。将来の資金計画は、今すぐ緊急性を感じにくいテーマであるため、目の前の日々の生活に意識が向きやすい。
さらに、「将来のお金の話」は、家族間でも話しにくいテーマになりやすい。夫婦間であっても、お金の価値観の違いが表面化することを恐れ、話し合いを避けてしまうケースは少なくない。
この構造を理解しておくことには意味がある。ライフプランニングを「緊急性のない、面倒な作業」として捉えるのではなく、「将来の安心を先取りする、価値ある投資」として捉え直すことで、着手のハードルを下げることができる。
| 要因 | 内容 |
|---|---|
| 緊急性の低さ | 今すぐ必要とは感じにくく、後回しにされやすい |
| お金の話への抵抗感 | 家族間でも価値観の違いが表面化することを恐れる |
| 作業の煩雑さへの印象 | 面倒な作業だという先入観が着手を妨げる |
諸外国と比較する——ライフプランニング文化の違い
ライフプランニングへの向き合い方は、国によって特徴が異なる。欧米の一部の国では、ファイナンシャルプランナーへの相談が、一般的な習慣として定着している傾向がある。一方、日本では、ライフプランニングを専門家に相談する文化が、相対的に浸透しておらず、個人が独学で取り組むケースが多い。
この違いを踏まえると、日本でライフプランニングに取り組む氷河期世代にとっては、公的機関が提供する無料のツールや情報を積極的に活用する姿勢が、より重要な意味を持つ。「データに基づく冷静な判断」という方向性は、ライフプランニングにおいても、感情論に流されない具体的な数字の活用として応用できる。
| 地域 | 特徴 |
|---|---|
| 欧米の一部 | ファイナンシャルプランナーへの相談が一般的な習慣 |
| 日本 | 専門家相談の文化が浸透せず、独学で取り組むケースが多い |
| 本記事が推奨する姿勢 | 公的機関の無料ツールを積極的に活用する |
セルフチェック:あなたのライフプランニング度を確認する
以下の項目に正直に向き合ってみてほしい。当てはまらない数が多いほど、ライフプランニングの見直しが、今の自分に必要とされている可能性が高い。
| チェック項目 | 該当 |
|---|---|
| ライフイベント表を作成したことがある | □ |
| 3大資金の必要額を試算している | □ |
| 金融庁等のシミュレーターを活用したことがある | □ |
| 配偶者とライフプランを共有している | □ |
| ライフプランを定期的に見直している | □ |
習慣として、ライフプランニングを維持する方法
家族の将来設計は、一度作成すれば終わりというものではなく、継続的な見直しが必要になる性質のものだ。ここでは、長期にわたってライフプランを維持するための、具体的な工夫を紹介する。
第一に、年に一度、家族全員でライフプランを振り返る時間を持つことが有効だ。ライフイベントの状況は、変化していくため、定期的な見直しが欠かせない。
第二に、シミュレーション結果を、家計の意思決定に実際に反映させることも重要だ。作成しただけで終わらせず、日々の家計管理に活かしたい。
第三に、大きなライフイベント(転職・出産・住宅購入等)があった際には、随時プランを更新することも効果的だ。PDCAの姿勢をライフプランニングにも、適用していきたい。
| 工夫 | 実践頻度 | 期待される効果 |
|---|---|---|
| 年一回の家族での振り返り | 年1回 | ライフイベントの変化への対応 |
| シミュレーション結果の家計反映 | 常時 | プランと実際の家計運営の一致 |
| 大きなイベント時の随時更新 | イベント発生時 | 実態に即したプランの維持 |
SNSで飛び交う言説への反論
よくある質問
Q. まず基本を確認したいが、ライフイベント表は、どう作ればよいか?
A. 結婚・出産・進学・退職等、想定されるイベントを時系列に書き出すことから始めるとよい。簡単な形式から始めたい。
Q. それから、3大資金は、どの順番で優先すべきか?
A. 明確な優先順位はなく、家族の状況に応じて、総合的にバランスを取ることが望ましい。バランス感覚が重要だ。
Q. それでは次に、ライフプラン表は、どのくらいの頻度で見直すべきか?
A. 年に一度程度、大きなライフイベントがあった際には随時、見直すことが推奨される。定期見直しを習慣にしたい。
Q. さらに続けて、配偶者とどうライフプランを共有すればよいか?
A. ライフイベント表やシミュレーション結果を一緒に確認する時間を持つことが有効だ。定期的な機会として設けたい。
Q. また加えて、ライフプランニングに専門家の力は必要か?
A. ファイナンシャルプランナー等の専門家に相談することも、有効な選択肢の一つだ。まずは自分で試すことも、大切だ。
Q. 最後に、子どもがいない場合も、ライフプランニングは重要か?
A. 子どもの有無にかかわらず、住宅・老後資金の計画は誰にとっても重要な要素だ。
Q. それでは、収入が不安定な場合、ライフプランはどう立てればよいか?
A. 複数のシナリオ(楽観・標準・悲観)を想定し、幅を持たせた計画を立てることが有効だ。幅を持たせることが重要だ。
Q. さらにもう一つ、ライフプランと家計簿の関係は、どう考えればよいか?
A. 家計簿は日々の実績、ライフプランは将来の見通しという役割分担で、両方を併用することが望ましい。両輪として捉えたい。
Q. なお、転職や独立を考えている場合、ライフプランはどう見直すべきか?
A. 収入変動のシナリオを事前に組み込み、リスクを織り込んだ計画を立てることが有効だ。
Q. さらに、生活防衛資金は、どのくらい確保すべきか?
A. 生活費の6ヶ月分程度を目安に、まず優先的に確保することが推奨される。土台として、位置づけたい。
Q. また、保険の見直しは、ライフプランのどのタイミングで行うべきか?
A. 結婚・出産・住宅購入等、大きなライフイベントのタイミングで見直すことが有効だ。定期点検も、心がけたい。
ライフプランとリスク管理の関係
家族の将来設計を進める上で、リスク管理という視点も欠かせない。病気やケガ、失業といった、想定していなかった事態が発生した場合の備えをライフプランに組み込んでおくことが重要だ。
具体的には、生活防衛資金を、生活費の6ヶ月分程度確保しておくことが、リスク管理の基本になる。さらに、生命保険や医療保険といった、保障の見直しも、ライフプランニングの一部として位置づけたい。
この視点を持つことで、順調な将来設計だけでなく、不測の事態にも耐えられる、家族の将来設計を描くことができる。
| リスク | 備え |
|---|---|
| 失業・収入減少 | 生活防衛資金の確保 |
| 病気・ケガ | 医療保険・就業不能保険の検討 |
| 死亡 | 生命保険による家族への保障 |
結論:家族の将来設計という営みは、具体的数字で描ける
人生の3大資金という考え方、そしてライフイベント表・キャッシュフロー表という2つのツールは、漠然とした将来への不安を、具体的な数字と行動計画へと変換できることを示している。ライフイベント表の作成、シミュレーターの活用という、小さな一歩が、長期的な家族の安心を支える。
家族の将来は、不安がるものではなく、数字で描いていくものだ。それが、上昇志向の姿勢を、家族の将来設計というテーマに応用する方法だ。
家族の将来設計を一歩から、進めていってほしい。氷河期世代おじさんは、あなたの人生を、心から応援している。
最後に、強調しておきたいのは、家族の将来設計は一朝一夕に完成するものではないということだ。今日、一つのライフイベントを書き出せたなら、それは確実な前進だと捉えてほしい。完璧を求めず、焦らず、日々の小さな見直しを積み重ねていく姿勢こそが、長期的な家族の安心への近道になる。
家族の将来設計は、あなたと家族全員の人生を、より豊かにするための投資だ。今日という日から、小さな一歩を踏み出してほしい。
