貯蓄額データを見る前に——「平均」と「中央値」を区別する
氷河期世代の貯蓄額について語る際、何よりもまず注意すべきなのは、「平均値」と「中央値」という二つの指標を混同しないことだ。金融経済教育推進機構(J-FLEC、旧・金融広報中央委員会)「家計の金融行動に関する世論調査」では、両方の指標が公表されているが、この二つは大きく異なる数字を示すことが多い。
平均値は、一部の富裕層が保有する高額な資産によって大きく引き上げられる性質を持つ。そのため、「実感と合わない」と感じる人が多いのは、多くの場合、平均値ではなく中央値のほうが、より実態に近い数字だからだ。本記事では、両方の指標を併記しながら、年代別・世帯構成別のデータを整理していく。
図1:年代別・貯蓄額(平均値と中央値の比較、2人以上世帯)
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」を基に作成
年代別・貯蓄額データの全体像
| 年代 | 平均貯蓄額(目安) | 中央値(目安) |
|---|---|---|
| 20代 | 約250万円 | 約30万円 |
| 30代 | 約600万円 | 約150万円 |
| 40代 | 約900万円 | 500万円 |
| 50代 | 1,908万円 | 約600〜700万円 |
| 60代 | 約2,200万円 | 約700〜900万円 |
この表からも分かる通り、平均値と中央値の乖離は、年代が上がるにつれて拡大する傾向がある。これは、年齢を重ねるほど、資産形成に成功した層とそうでない層の格差が、時間の経過とともに拡大していくことを示唆している。氷河期世代が主に該当する40代・50代は、まさにこの格差拡大の局面に位置している。
単身世帯と2人以上世帯——世帯構成による大きな差
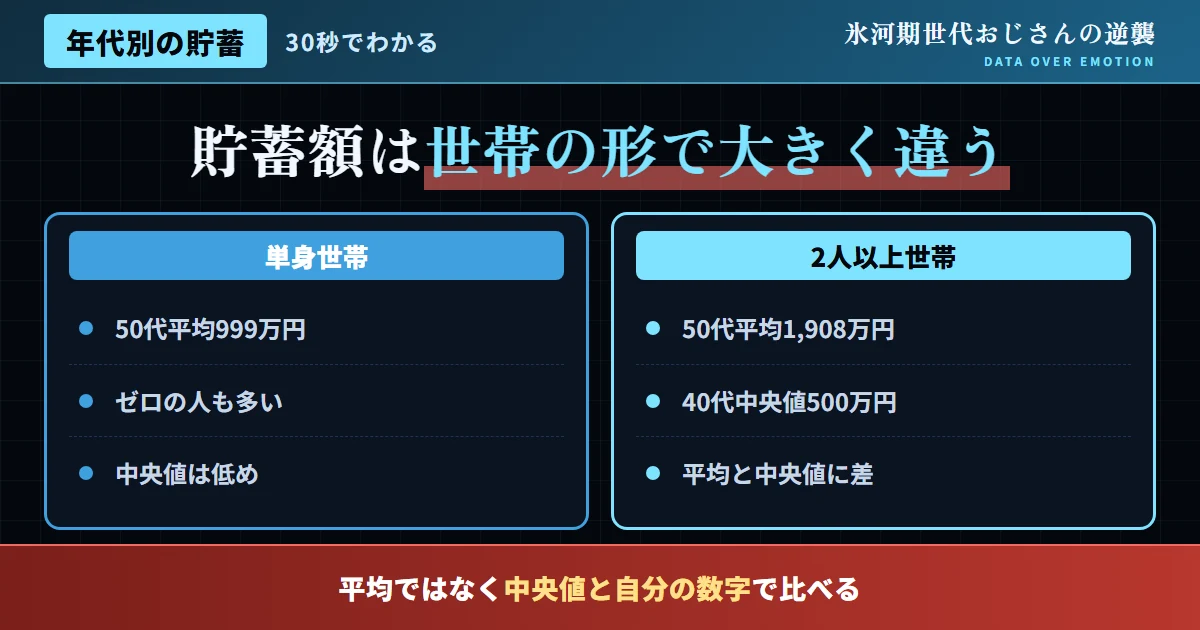
貯蓄額データを見る上で、世帯構成の違いも見逃せない要素だ。50代の単身世帯の平均貯蓄額は999万円である一方、2人以上世帯の平均は1,908万円と、実に約2倍近い差が存在する。これは、単純に世帯人数が多いほうが収入源が複数になりやすいことや、生涯を通じた資産形成の機会の違いなどが、複合的に影響していると考えられる。
とりわけ特に注目すべきは、50代単身世帯のうち40.2%が「金融資産非保有」と回答している点だ。これは、単身世帯の実に5世帯に2世帯が、貯蓄と呼べる金融資産をほとんど持っていない状態にあることを意味する。この数字は、氷河期世代の中でも、特に単身者において、資産形成の遅れが深刻化している可能性を、はっきりと示唆している。
- 平均値だけを見て「みんなこんなに貯蓄がある」と誤解する
- 単身世帯と2人以上世帯のデータを区別せず比較する
- 「金融資産非保有」の割合の高さを無視する
- 平均値と中央値、両方を確認して実態を立体的に把握する
- 自分の世帯構成に近いデータを参照する
- 「非保有層」の存在も含めて、分布全体を理解する
データが示す、資産形成の「分岐点」
金融資産の内訳——預貯金と投資の比率
貯蓄額の総額だけでなく、その内訳、つまり「預貯金」と「株式・投資信託等の有価証券」の比率も、重要な着眼点だ。日本は伝統的に「貯蓄好き」な国民性を持つとされ、金融資産に占める預貯金の比率が、欧米諸国と比較して高い傾向にある。しかし近年は、NISA制度の拡充などを背景に、投資性資産の比率が徐々に高まりつつある。
| 資産の種類 | 資産構成に占める傾向的な割合 |
|---|---|
| 預貯金 | 資産構成の中で最も大きな割合を占める傾向 |
| 株式・投資信託等 | 近年、NISA拡充等を背景に割合が上昇傾向 |
| 生命保険(貯蓄性) | 一定の割合を安定的に占める |
| その他(債券等) | 相対的に小さい割合にとどまる |
この内訳を見ると、日本の家計は依然として「守り」の資産形成に偏っている傾向があることが分かる。預貯金だけでは、物価上昇(インフレ)に資産価値が目減りするリスクに対応しきれない。貯蓄額の「総額」を増やすことと同じくらい、その「内訳」を見直し、投資性資産の比率を適切に高めていくことも、重要な戦略だ。
図2:金融資産の内訳構成比(イメージ)
概念図(金融経済教育推進機構「家計の金融行動に関する世論調査」の傾向を基に作成)
近年の傾向として、新NISA制度の開始以降、投資性資産の比率は若年層を中心に上昇していると報告されている。氷河期世代においても、この流れに乗り遅れることなく、預貯金偏重のポートフォリオを見直していく余地は十分にある。
「金融資産非保有」から抜け出すための、現実的なステップ
本記事で紹介した通り、50代単身世帯の40.2%が金融資産非保有という状態にある。もし自分がこの層に該当する場合、いきなり大きな金額を貯蓄・投資しようとするのではなく、無理のない範囲で、小さな一歩から始めることが重要だ。
-
STEP 1
家計の収支を可視化する。まずは1か月の収入と支出を書き出し、どこに無駄な支出があるかを確認する。家計簿アプリを活用すれば、この作業は驚くほど簡単に済ませられる。
-
STEP 2
固定費を見直す。通信費、保険料、サブスクリプションサービスなど、見直すだけで継続的な節約効果が期待できる固定費から着手する。
-
STEP 3
少額から積立投資を始める。月々数千円からでも構わない。NISAのつみたて投資枠を活用し、無理のない金額で積立投資を開始する。
-
STEP 4
収入増加策と組み合わせる。副業やスキルアップによる収入増加策と、支出の最適化を組み合わせることで、貯蓄・投資に回せる金額を増やしていく。
このステップを実践することで、たとえ現時点で金融資産非保有の状態にあっても、資産形成の道筋をつけることができる。重要なのは、「今さら遅い」と諦めるのではなく、「今日から始める」という姿勢だ。
老後資金の目標額から逆算する、今からの資産形成計画
いわゆる「老後2000万円問題」で話題になった通り、公的年金だけでは、ゆとりある老後生活を送るための資金が不足する可能性が指摘されている。この目標額から逆算して、今からどれだけの資産形成が必要かを試算することは、漠然とした不安を、具体的な行動計画に変換する上で有効だ。
| 目標額 | 残り期間 | 月々の積立目安(年利3%運用の場合) |
|---|---|---|
| 1,000万円 | 20年 | 約3.1万円 |
| 1,500万円 | 15年 | 約6.5万円 |
| 2,000万円 | 10年 | 約14.3万円 |
この試算はあくまで概念的な目安であり、実際の運用成果は市場環境によって変動する。しかし、こうした逆算思考を持つことで、「漠然とした不安」を「具体的な月々の目標額」に変換でき、行動へのハードルが大きく下がる。データドリブンな資産形成とは、まさにこうした具体的な数字に基づいた計画立案のことを指している。
「老後が不安だ」という漠然とした感情のまま日々を過ごすのと、「あと10年で1,500万円を目標に、月6.5万円を積み立てる」という具体的な計画を持って過ごすのとでは、心理的な負担も、実際の行動量も、大きく変わってくる。不安を放置せず、具体的な数字に変換することこそが、感情論から脱却するための第一歩だ。
SNSで飛び交う言説への反論
よくある質問
Q. このデータは、具体的にいつ時点の調査に基づいているのか?
A. 金融経済教育推進機構が実施する「家計の金融行動に関する世論調査」は毎年実施されており、本記事では直近の調査結果を基に紹介している。数値は調査年によって変動するため、最新の調査結果を必ず確認することをお勧めする。
Q. 「金融資産」には、具体的に何が含まれるのか?
A. 預貯金、株式、投資信託、債券、生命保険(貯蓄性のもの)などが含まれる。不動産や自動車といった実物資産は、通常この統計には含まれない点に注意が必要だ。
Q. 自分の貯蓄額が中央値を下回っている場合、何をすべきか?
A. まずは家計の収支を見直し、無理のない範囲で積立投資を始めることをお勧めする。NISAやiDeCoといった税制優遇制度を活用することで、効率的に資産形成を進めることができる。
Q. 住宅ローンがまだ残っている場合、貯蓄額の統計はどう解釈すればいいか?
A. 一般的に、この種の統計における「金融資産」には、住宅ローンなどの負債は含まれない。住宅ローンを抱えている場合は、金融資産の額面だけでなく、負債を差し引いた「純資産」で自分の状況を評価することをお勧めする。
Q. 子供の教育費が特にかかる時期は、貯蓄が難しいのではないか?
A. 教育費がかさむ時期に、老後資金の貯蓄ペースが一時的に落ちることは自然なことだ。重要なのは、教育費のピークが過ぎた後、貯蓄・投資のペースを引き上げる計画を、あらかじめ立てておくことだ。
都道府県別に細かく見る、貯蓄額の地域差
貯蓄額のデータは、年代や世帯構成だけでなく、居住する地域によっても差が見られる傾向がある。一般的に、大都市圏は物価や家賃水準が高い一方で、平均年収も高い傾向にあるため、貯蓄額との関係は単純ではない。地方では、住居費などの固定費が抑えられる分、可処分所得における貯蓄・投資に回せる割合が相対的に高くなるケースも見られる。
この地域差を踏まえると、「東京にいるから貯蓄が難しい」「地方だから資産形成が遅れる」といった単純な図式で語ることは適切ではない。それぞれの地域における生活コストと収入のバランスを踏まえた上で、自分に合った資産形成のペースを設計することが重要だ。
また、リモートワークの普及により、大都市圏の企業に勤めながら、生活コストの低い地方に居住するという、いわば「いいとこ取り」の働き方を選択する人も増えつつある。氷河期世代にとっても、こうした働き方の多様化は、資産形成のペースを加速させる新たな選択肢になりうる。居住地とキャリアを固定的なセットとして捉えず、柔軟に組み合わせるという発想も、検討する価値がある。
氷河期世代特有の「資産形成の遅れ」をしっかり取り戻す視点
氷河期世代の中には、就職氷河期による初期キャリアの遅れが、その後の資産形成のスタートを遅らせた層が一定数存在する。20代・30代という、本来であれば資産形成の基礎を築く時期に、非正規雇用や低賃金の職を転々とせざるを得なかった人にとって、40代・50代でのスタートは、確かに「遅れてのスタート」という側面がある。
しかし、この「遅れ」を言い訳にして行動を止めることは、最も避けるべき選択だ。むしろ、遅れているという自覚があるからこそ、より計画的かつ集中的な資産形成に取り組む動機になる。「人より遅れている」という事実は、「だから諦める」理由ではなく、「だから今すぐ本気で取り組む」理由として捉え直すべきだ。
実際、資産形成のスタートが遅れたとしても、収入がピークに近づく40代・50代においては、若い頃よりも一度に投資に回せる金額を大きくできるという利点もある。スタート時期の遅れを、投資可能額の大きさでカバーするという発想は、氷河期世代にとって十分に現実的な戦略だ。
- 「氷河期だったから資産形成が遅れたのは仕方ない」で思考停止する
- 「今さら始めても間に合わない」と諦める
- 周囲と比較して落ち込むだけで、行動に移さない
- 遅れた分を取り戻すために、より計画的な資産形成に取り組む
- 「今日が一番早いタイミングだ」という発想で、すぐに行動を始める
- 他人との比較ではなく、自分自身の過去との比較で進捗を測る
データを継続的に、チェックする習慣の重要性
金融経済教育推進機構「家計の金融行動に関する世論調査」は毎年実施されており、数値は年によって変動する。データドリブンな姿勢を実践する上で、こうした公的統計を定期的にチェックし、自分自身の資産形成の進捗と照らし合わせる習慣を持つことをお勧めする。
一度データを確認して終わりにするのではなく、毎年、あるいは数年ごとに最新のデータを確認し、自分の立ち位置がどう変化しているかを継続的にモニタリングすることで、より精度の高い資産形成戦略を立てることができる。この習慣そのものが、当サイトが提唱するPDCAサイクルの実践にほかならない。
具体的には、家計簿アプリや資産管理ツールを活用し、自分自身の資産推移を可視化しておくことをお勧めする。統計データと自分自身のデータを定期的に照らし合わせることで、「自分は世代平均と比較してどの位置にいるのか」「目標額に対してどの程度進捗しているのか」を、感覚ではなく数字で把握できるようになる。この習慣が、長期的な資産形成のモチベーションを維持する上でも、大きな助けになる。
結論:貯蓄データを「言い訳」ではなく、確かな「羅針盤」として使う
金融経済教育推進機構のデータが示す通り、氷河期世代の貯蓄状況は、平均値で見れば決して低い水準ではないが、その裏には大きな二極化が存在する。この二極化の存在を正確に理解することが、自分自身の資産形成戦略を立てる上での、重要な出発点になる。
「みんな貯蓄がない」という思い込みも、「平均が高いから安心だ」という慢心も、どちらも危険だ。大切なのは世代全体のイメージに惑わされず、自分自身の貯蓄額を正確に把握し、今日からできる資産形成の行動を積み重ねていくことだ。
貯蓄額のデータは、氷河期世代を一括りに評価するための道具ではなく、一人ひとりが自分自身の現在地を知り、次の一手を選ぶための「羅針盤」として活用すべきものだ。平均値に安心するのでも、中央値に落胆するのでもなく、自分のデータを起点に行動を積み重ねていってほしい。
