「氷河期世代は低年収」という言説を、まず数字で検証する
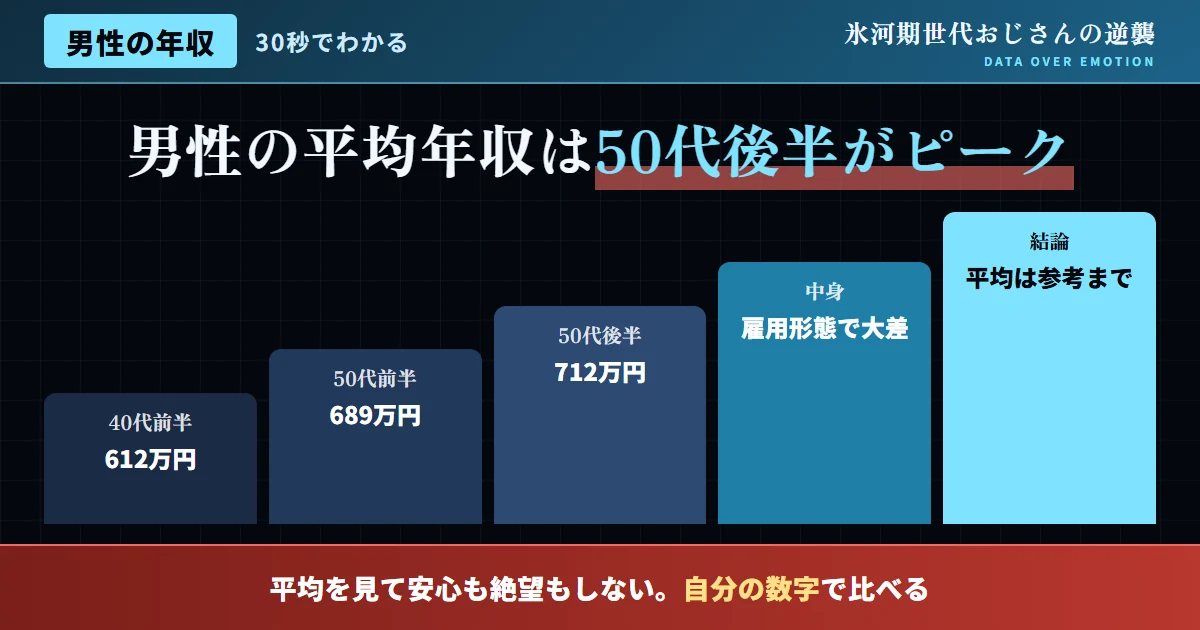
「氷河期世代は低年収に苦しんでいる」という言説は、SNS上で繰り返し、そして執拗に語られるが、国税庁「民間給与実態統計調査」の一次データを確認すると、この言説は少なくとも「平均」という指標だけで見れば、必ずしも正確ではないことが分かる。同調査によれば、男性の平均年収は年齢が上がるにつれて一貫して上昇する傾向にあり、40代前半で約612万円、50代前半で約689万円、そして50代後半には712万円というキャリアのピークに達する。
この数字は、日本の給与所得者全体の平均年収(男女計でおおむね460万円前後とされる)と比較しても、明確に高い水準だ。氷河期世代の男性は、まさにこの40代・50代という、生涯年収のピークにあたる、極めて重要な年齢層に差し掛かっているところだ。
図1:男性の年齢階級別平均年収
出典:国税庁「民間給与実態統計調査」を基に作成
「平均」という数字が覆い隠す、世代内格差の実態
ここで重要なのは、「平均年収が高い」という事実と、「氷河期世代の全員が高年収である」という主張は、まったく別の話だという点だ。平均値は、一部の高年収者によって大きく引き上げられる性質を持つ指標であり、実際の分布の中央にいる人の年収(中央値)は、平均値よりも低くなる傾向がある。
氷河期世代の中には、正社員として順調にキャリアを積み、管理職としての年収を得ている層がいる一方、非正規雇用のままキャリアを積み重ねてきた層や、転職を繰り返す中で年収が伸び悩んでいる層も一定数存在する。この「世代内格差」の大きさこそが、「氷河期世代は低年収」という言説と、「氷河期世代の平均年収は高い」という統計データが、一見矛盾しているように見える理由だ。
SNS上で「氷河期世代は低年収」という声が目立つのは、この世代内格差の下位層にいる人々の発信が、共感や拡散を呼びやすいという、メディアの構造的な特性も関係していると考えられる。一方で、平均年収程度、あるいはそれ以上の水準にある層は、あえて自分の年収についてSNSで発信することが少ないため、可視化されにくい。この「発信の非対称性」も、実態と印象のギャップを生む一因になっている。
| 指標 | 特徴 |
|---|---|
| 平均値 | 全データの合計を人数で割った値。一部の高年収者に大きく影響される |
| 中央値 | データを順に並べたときの真ん中の値。極端な値に影響されにくい |
| 両者の乖離が大きい場合 | 格差が大きく、分布が偏っていることを示唆する |
雇用形態による、氷河期世代内の年収差
この世代内格差を生む最大の要因の一つが、雇用形態の違いだ。正社員として働く氷河期世代男性の年収は、勤続年数の長さや昇進によって上昇してきた一方、非正規雇用にとどまる層の年収は、正社員と比較して大きく見劣りする水準にとどまっている。当サイトの別記事でも紹介している通り、氷河期世代の正規雇用比率は年齢とともに回復してきたが、依然として一定数の非正規雇用者が存在することも事実だ。
また、業種・職種による差も大きい。金融・専門サービス業などで管理職に昇進した層と、非正規雇用が多い小売・サービス業に従事する層とでは、同じ「氷河期世代男性」というくくりであっても、年収水準に数倍の開きが生じることも珍しくない。この業種間格差は、個人の能力差だけでなく、それぞれの産業が置かれた成長性や収益構造の違いにも起因しており、単純に「頑張ったかどうか」だけでは説明できない構造的な側面も持っている。
- 「平均年収が高い=氷河期世代は恵まれている」と単純化する
- 「氷河期世代は低年収」という個人の実感だけで、統計全体を否定する
- 世代内の格差の存在を無視して、一括りに語る
- 平均値と中央値、両方の指標を確認する
- 雇用形態・業種による差を踏まえて、自分の立ち位置を把握する
- 世代全体の傾向と、個人の状況を分けて考える
年収を高めるために、今からできる行動
他世代との比較で見る、氷河期世代男性の年収の位置づけ
氷河期世代男性の年収を、他の世代と比較してみると、興味深い構図が見えてくる。氷河期世代より若い世代(ゆとり世代・Z世代)は、まだキャリアの初期〜中期段階にあるため、年収水準そのものは氷河期世代を下回るのが自然な状態だ。一方、氷河期世代より上の世代(バブル世代・団塊ジュニア以前)は、すでに定年退職を迎えつつあり、現役世代としての年収データからは徐々に外れていく。
つまり、現在の年収統計において、40代・50代という「稼ぎ頭」の年齢層を占めているのは、まさに氷河期世代自身だ。この構造は、氷河期世代が「稼げない世代」ではなく、「日本経済の中核的な稼ぎ手として機能している世代」であることを示している。SNS上のイメージと、統計データの間にあるこのギャップは、正確に理解しておく価値がある。
| 世代 | 現在の年齢 | 年収カーブ上の位置 |
|---|---|---|
| Z世代 | 20代前半〜 | キャリア初期、年収は上昇局面 |
| ゆとり世代 | 20代後半〜30代 | キャリア中期、上昇中 |
| 氷河期世代 | 40代〜50代前半 | キャリアのピーク、稼ぎ頭の年齢層 |
| バブル世代以前 | 50代後半〜60代 | 定年前後、収入は徐々に減少局面 |
年収格差を生む、もう一つの要因——地域差
年収の世代内格差を語る上で、雇用形態や業種と並んで見逃せないのが、勤務地による地域差だ。東京をはじめとする大都市圏は、地方と比較して平均年収が高い傾向にあり、同じ職種・同じ勤続年数であっても、勤務地によって数十万円から百万円以上の年収差が生じることも珍しくない。
この地域差は、氷河期世代のキャリア選択にも一定の影響を与えてきた。就職氷河期という厳しい時代に、少しでも条件の良い職を求めて大都市圏に集中した層と、地元に残ってキャリアを積んだ層とでは、その後の年収の伸び方に差が生じやすい構造がある。ただし、近年はリモートワークの普及や、地方の人手不足を背景にした好条件の求人増加など、この構造にも変化の兆しが見え始めている。
特に注目すべきは、地方における特定業種の人手不足だ。建設業や医療・介護分野などでは、地方であっても大都市圏に劣らない好条件の求人が出るケースが増えている。「大都市圏=高年収」という従来の固定観念にとらわれず、業種によっては地方の方が有利な条件を提示している場合もあるという事実を、知っておく価値がある。
年収データを、資産形成の起点として活用する
年収の高低そのものよりも重要なのは、得られた年収をどのように資産形成につなげていくかという視点だ。氷河期世代にとって重要なのは、単に年収を上げることだけでなく、NISAやiDeCoといった制度を活用し、収入を効率的に資産に転換していく戦略だ。
特に、50代後半でキャリアのピークを迎えるという年収カーブの特性を踏まえれば、この時期の収入をいかに効率的に資産形成に回せるかが、その後の老後資金の充実度を大きく左右する。年収データを「今の生活費として消費するもの」としてだけでなく、「将来への投資原資」として捉え直す視点を持つことが重要だ。
SNSで飛び交う言説への反論
よくある質問
Q. このデータは、正社員だけを対象にしているのか?
A. 国税庁「民間給与実態統計調査」は、正社員だけでなく、パート・アルバイト等を含む給与所得者全体を対象にしている。ただし、雇用形態別の内訳データも別途公表されており、正規・非正規で年収水準に大きな差があることが分かっている。この違いを理解した上で、自分の状況に近い区分のデータを参照することをお勧めする。
Q. なぜ50代後半が年収のピークになるのか?
A. 日本企業の多くが、年功序列的な賃金体系を残しており、勤続年数や役職の上昇に伴って年収が増加する傾向があるためだ。ただし、この傾向は企業や業種によって異なり、近年は成果主義的な賃金体系を採用する企業も増えている。
Q. 自分の年収が平均より低い場合、何をすべきか?
A. まずは、業界平均や同年代の水準と比較し、自分の立ち位置を客観的に把握することから始めるとよい。その上で、転職、スキルアップ、副業など、当サイトが紹介している複数の選択肢を検討し、行動に移すことをお勧めする。
Q. 女性の平均年収データは、どうなっているのか?
A. 国税庁のデータによれば、女性の平均年収は男性と比較して低い水準で推移しており、40代・50代でも340万円前後でほぼ横ばいの傾向が続いている。この男女間の年収差は、出産・育児期のキャリア中断や、非正規雇用比率の違いなど、複合的な要因が背景にあるとされる。
Q. 年収データは、今後どのように変化していくと考えられるか?
A. 少子高齢化による人手不足を背景に、賃金の上昇圧力は今後も続くと見込まれる。ただし、業種・雇用形態による格差の構造は、短期間で大きく変わるものではなく、個人レベルでの対策が引き続き重要になる。
データで見る、氷河期世代男性の家計への影響
年収の世代内格差は、単に個人の生活水準の違いにとどまらず、家族全体の生活設計にも大きな影響を及ぼす。子育て世帯であれば教育費、持ち家であれば住宅ローンの返済負担など、年収水準によって、家計にかけられる余力は大きく変わってくる。特に、氷河期世代は晩婚化・晩産化の傾向もあり、子供の教育費がかさむ時期と、自身の老後資金準備を本格化させるべき時期が重なりやすいという、特有の家計上の課題を抱えている。この二つの資金需要が同時に押し寄せる時期をどう乗り切るかが、氷河期世代の家計運営における最大の山場だと言える。
| 年収水準の目安 | 家計運営上の留意点 |
|---|---|
| 平均を大きく上回る層 | 資産形成の加速、税負担の最適化が重要な論点になる |
| 平均程度の層 | 固定費の見直しと、計画的な資産形成の両立が課題になる |
| 平均を下回る層 | 支出の最適化に加え、収入源の複線化が重要な選択肢になる |
いずれの年収水準にあっても共通して言えるのは、「今の年収を前提に、将来をどう設計するか」という視点を持つことの重要性だ。年収そのものを短期間で劇的に変えることは難しくても、支出の最適化や、資産形成の仕組み化によって、将来の生活水準を大きく左右することは十分に可能だ。
特に注意したいのは、年収が上昇するにつれて、それに比例して生活水準を引き上げてしまう「ライフスタイル・インフレーション」と呼ばれる現象だ。年収が伸びたからといって、支出も同じペースで増やしてしまえば、手元に残る資産は一向に増えない。年収の伸びと、支出の伸びを意図的に切り離し、その差額を資産形成に回すという規律を持つことが、長期的な資産形成において極めて重要になる。
「年収の伸び悩み」を感じたときの、具体的な打開策
もし自分の年収が、統計上の平均から大きく乖離し、伸び悩みを感じている場合、当サイトが提案するのは、感情的な焦りではなく、段階的な打開策の実行だ。まずは自分の現在の市場価値を客観的に把握し、その上で、最も効果が見込める打ち手から優先的に着手していくというアプローチが有効だ。
-
STEP 1
自分の市場価値を把握する。転職エージェントへの登録や、転職サイトでの年収診断など、外部の視点を借りて、自分のスキルセットの市場価値を客観的に評価する。
-
STEP 2
年収が高い業種・職種とのギャップを分析する。自分のスキルと、より年収水準の高い業種・職種で求められるスキルとのギャップを洗い出し、埋めるべき部分を明確にする。
-
STEP 3
リスキリング・副業から着手する。いきなり転職するのではなく、まずはオンライン学習や副業で新しいスキルを試し、市場価値の向上を実感しながら進める。
-
STEP 4
データで進捗を検証し、次の一手を決める。年収や副収入の変化を記録し、効果のあった打ち手を継続し、効果が薄い打ち手は見直す。このPDCAを継続することが、長期的な年収向上につながる。
結論:平均という数字の裏に隠れた、格差を正確に直視する
国税庁のデータが示す通り、氷河期世代男性の平均年収は、40代・50代というキャリアのピーク世代として、決して低い水準ではない。しかし、この「平均」という数字の裏には、雇用形態や業種、そして勤務地によって大きく開いた、世代内格差という厳然たる実態が存在している。
「氷河期世代は低年収」という一括りの言説も、「平均年収が高いから恵まれている」という単純化も、どちらも実態の一部しか捉えていない。重要なのは世代全体を語ることではなく、自分自身の状況を正確なデータで把握し、格差の是正に向けて今日から行動することだ。
年収という数字は、単なる結果ではなく、自分自身の市場価値を映し出す鏡でもある。平均を上回っていれば、それを土台にさらなる資産形成を加速させればいいし、平均を下回っていれば、その要因を分析し、一つずつ打ち手を講じていけばいい。いずれの立場にあっても、感情論に流されず、データを起点に次の行動を選び続けることこそが、氷河期世代の逆転戦略の核心だ。
