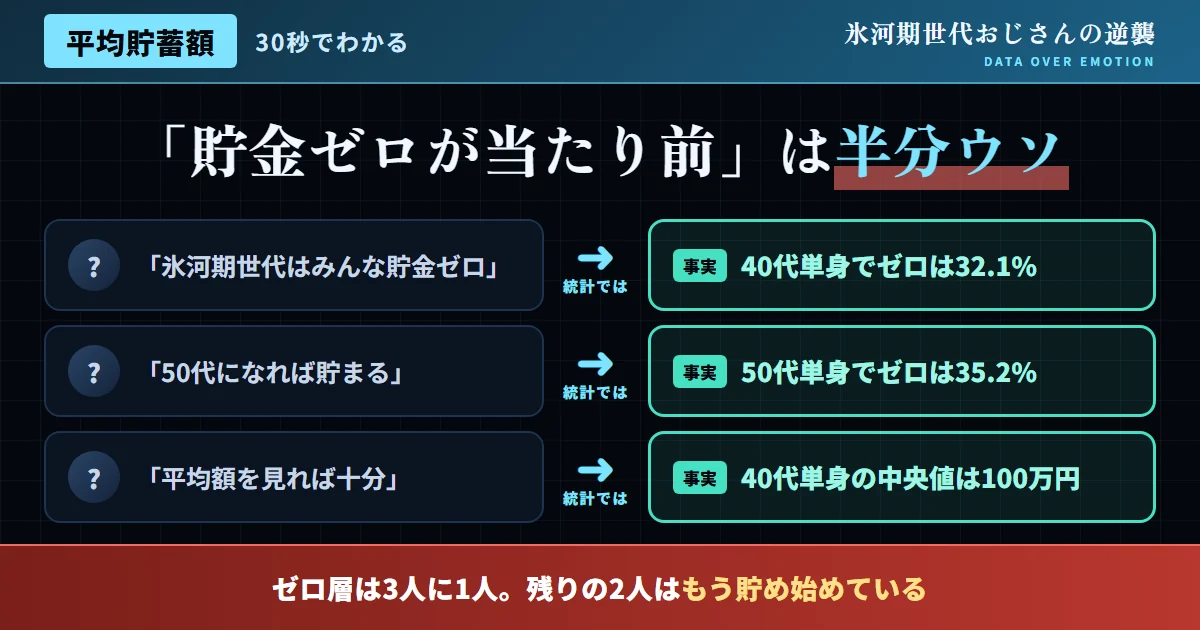
「貯金ゼロが当たり前」という言説を、まず数字で確認する
「氷河期世代は貯金なんてできていない」「みんな貯金ゼロだ」——このような言説は、SNSでの共感を集めやすい。しかし、この言説を一次データで検証すると、その実態はもっと複雑であることが分かる。金融経済教育推進機構(J-FLEC、旧金融広報中央委員会)の「家計の金融行動に関する世論調査」によれば、単身世帯における金融資産非保有(貯蓄ゼロ)の割合は40代で32.1%、50代で35.2%となっている。
この数字をどう読むべきか。「約3人に1人が貯蓄ゼロ」という事実は、確かに軽視できない社会課題だ。しかし同時に、「約3人に2人は何らかの貯蓄を持っている」という事実も、同じデータから読み取れる。「みんな貯金ゼロ」という言説は、この多数派の存在を見えなくしてしまう、典型的な過度の一般化だ。
SNS上でこうした言説が拡散しやすい背景には、不満や不安を共有することで得られる連帯感がある。しかし、その連帯感が実態と乖離した認識を強化してしまうのであれば、本末転倒だ。本記事では、この言説の実態を一次データで検証していく。
平均値859万円と中央値100万円——このギャップが意味すること
ここが本記事の核心部分だ。本記事で最も注目してほしいデータがある。40代単身世帯の貯蓄額は、平均値で見ると859万円だが、中央値(データを金額順に並べたときの真ん中の値)で見るとわずか100万円だ。この2つの数値の間には、8倍以上の開きがある。
この乖離が起きる理由は、統計学的にシンプルだ。平均値は、一部の富裕層が持つ極めて高い貯蓄額によって強く引き上げられる。仮に10人のうち9人が貯蓄100万円、1人が8000万円を持っていた場合、平均値は約890万円になるが、中央値は100万円のままだ。つまり「平均値859万円」というニュースの見出しだけを見て「氷河期世代は裕福だ」と考えるのは誤りであり、逆に「みんな貯金ゼロ」と考えるのも同様に誤りだ。実態は、少数の富裕層と、多数の中間層・低貯蓄層が併存する、格差の大きい分布なのだ。
この平均値と中央値の乖離という現象は、貯蓄額に限らず、年収データなど他の経済指標でも頻繁に見られる。統計データを読み解く際は、単一の数値だけでなく、その分布の形状まで理解しようとする姿勢が、正確な現状認識につながる。ニュースの見出しに使われる数字が「平均値」なのか「中央値」なのかを意識するだけでも、情報の受け取り方は大きく変わる。
| 年代 | 金融資産非保有割合 | 貯蓄額中央値 | 貯蓄額平均値 |
|---|---|---|---|
| 40代 | 32.1% | 100万円 | 859万円 |
| 50代 | 35.2% | データ不明(報道により差異あり) | データ不明 |
図1:40代単身世帯の貯蓄額——平均値と中央値の乖離
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」を基に作成
貯蓄ゼロ層と資産形成層、何が分かれ目だったのか
ここからは、実際に何が分岐を生んでいるのかを掘り下げていく。貯蓄ゼロという状態にとどまる層と資産を形成してきた層——この分岐は、単純な年収の高低だけでは説明しきれない。同程度の年収でも、家計管理の習慣、資産形成への意識、支出のコントロール力によって、貯蓄額には大きな差が生まれる。
- 家計の収支を可視化せず「なんとなく」で生活している
- 「どうせ貯まらない」という諦めから貯蓄を後回しにする
- 収入が増えた分だけ支出も増える生活水準の膨張が起きている
- NISA・iDeCoなどの資産形成制度を「自分には関係ない」と考えている
- 先取り貯蓄・自動積立の仕組みを作っている
- 小額からでもNISA・iDeCoを活用し始めている
- 固定費の見直しを定期的に行っている
- 収入が増えても生活水準をすぐには上げず、差額を貯蓄・投資に回す
興味深いのは、この分岐を生む要因の多くが、年収の多寡ではなく「仕組み化」の有無にある点だ。意志の力や我慢に頼った家計管理は長続きしにくいが、給与振込口座から自動的に一定額が積立口座へ移動する仕組みを作ってしまえば、意識せずとも貯蓄は積み上がっていく。氷河期世代おじさんが繰り返し強調しているのは、この「仕組み化」こそが、感情や気合いに頼らずに結果を出すための、最も再現性の高いアプローチだということだ。
貯蓄ゼロから抜け出すための、具体的なステップ
年代別に見る、貯蓄額の傾向
貯蓄額の傾向は、年代によっても異なる。20代・30代では収入水準がまだ低く、貯蓄を始めたばかりという人が多い一方、40代・50代になると、収入のピークを迎える人と、非正規雇用等で伸び悩む人との格差がより顕著になる傾向がある。J-FLECの調査でも、40代・50代の金融資産非保有割合が、若年層と比べて必ずしも改善していない実態が示されている。これは、氷河期世代の中でも、20代・30代の頃からの資産形成の差が、そのまま40代・50代の格差として引き継がれている可能性を示唆している。
この傾向を踏まえると、「まだ間に合わない」と諦めるのではなく、「今からでも、この傾向を変える行動を始める」という発想が重要になる。当サイトの別記事で紹介している通り、NISAは2024年の制度改正で恒久化・無期限化されており、40代・50代からの資産形成にとって、以前より有利な環境が整いつつある。
貯蓄額と、雇用形態・年収との関係
貯蓄額の差は、当然ながら年収と一定の相関がある。しかし、当サイトの別記事「氷河期世代の平均年収を最新データで検証」で紹介した通り、同程度の年収でも貯蓄額には大きな個人差が生じる。これは、収入から支出を差し引いた「純粋な貯蓄力」が、収入だけでなく、家計管理の習慣によって大きく左右されることを示している。
| 要因 | 影響の方向性 |
|---|---|
| 年収水準 | 高いほど貯蓄可能額は増えやすい |
| 雇用形態(正規/非正規) | 正規のほうが安定した貯蓄計画を立てやすい |
| 家計管理の習慣 | 先取り貯蓄の有無等で大きな差が生まれる |
| 資産形成制度の活用 | NISA・iDeCo等の活用有無で長期的な差が拡大 |
この整理から分かる通り、年収以外の要因も、貯蓄額の差に大きく影響している。特に「資産形成制度の活用」は、同じ収入水準の人の間でも、数年、数十年という単位で大きな差を生み出す要因になりうる。
先取り貯蓄を仕組み化する、具体的な方法
SNSで飛び交う言説への反論
貯蓄額の「見える化」がもたらす、心理的な効果
貯蓄と投資、それぞれの役割を正しく理解する
「貯蓄」と「投資」は、しばしば同じ文脈で語られるが、その役割は異なる。貯蓄(預貯金)は、いつでも引き出せる流動性の高さが特徴で、生活防衛資金や近い将来に使う予定のある資金の置き場所として適している。一方、投資(NISA等)は、長期的な視点で資産を増やすことを目的とし、短期的な元本割れのリスクを伴う代わりに、インフレへの耐性や複利効果による資産成長が期待できる。
- 生活費の3〜6ヶ月分程度の生活防衛資金
- 数年以内に使う予定が決まっている資金(住宅購入の頭金等)
- 急な出費に備えるための予備費
- 老後まで、あるいは長期間使う予定のない余剰資金
- インフレによる実質価値の目減りに備えたい資金
- 複利効果を活かして、時間をかけて増やしたい資金
この2つの役割を混同し、生活防衛資金まで投資に回してしまうと、急な出費が生じた際に、不利なタイミングでの売却を強いられるリスクがある。逆に、余剰資金を全て預貯金に置き続けることは、インフレによる実質的な価値の目減りというリスクを取っていることになる。両者の役割を正しく理解した上で、バランスの取れた資産配分を設計することが重要だ。
よくある質問
Q. 「貯蓄ゼロ」にはどんな資産が含まれないのか?
A. J-FLECの調査における「金融資産非保有」は、預貯金・株式・投資信託・保険等の金融資産を保有していない状態を指す。不動産などの実物資産は含まれないため、持ち家がある場合でも「金融資産非保有」に分類されることがある点には注意が必要だ。
Q. 貯蓄ゼロから始めるなら、いくらを目標にすればいいか?
A. まずは生活費の3〜6ヶ月分を「生活防衛資金」として確保することが一般的な目安とされる。その後、NISA等を活用した長期的な資産形成に移行するのが現実的なステップだ。
Q. このデータは今後も同じ傾向が続くのか?
A. NISAの制度改正や人手不足による賃金上昇圧力など、資産形成を後押しする環境変化が進んでいる。当サイトは今後もこうした統計を継続的に確認し、必要に応じて記事を更新していく。
Q. 家族がいる場合、貯蓄の目標額はどう考えればいいか?
A. 単身世帯と家族世帯では、必要な生活防衛資金の水準や、教育費等の将来的な支出見込みが異なる。家族構成やライフイベントを踏まえた、個別の目標設定が望ましい。当サイトの家族・介護関連の記事も参考にしてほしい。
Q. 貯蓄額の目標を立てても、なかなか計画通りに進まない場合は?
A. 計画通りに進まないこと自体は珍しくない。重要なのは、うまくいかなかった原因を分析し、目標や方法を柔軟に修正することだ。PDCAの姿勢を、貯蓄計画にも適用してほしい。
Q. 貯蓄と収入、どちらを優先的に改善すべきか?
A. 支出の見直しには限界があるが、収入の改善は理論上、上限がない。したがって中長期的には、副業やスキルアップによる収入増加を優先しつつ、並行して固定費の見直しと先取り貯蓄を進める、という両輪のアプローチが現実的だ。当サイトの副業関連の記事も参考にしてほしい。
Q. 貯蓄額のデータは、どのくらいの頻度で更新されるのか?
A. J-FLECをはじめとする各種調査は、おおむね年次または隔年で実施されている。当サイトも最新の公表データが出た際には、記事内容を随時見直していく方針だ。
貯蓄額を伸ばすための、90日実践プラン
-
1〜2週目
現状の家計を可視化する。過去3ヶ月分の収支を家計簿アプリ等で記録し、支出のカテゴリ別内訳を把握する。
-
3〜4週目
固定費の見直しを行う。通信費・保険料・サブスクリプションサービス等、削減できる固定費がないかを確認し、見直しを実行する。
-
5〜8週目
先取り貯蓄・自動積立の仕組みを構築する。給与振込口座の分離、NISA口座の開設など、意思の力に頼らない仕組みを整える。
-
9〜12週目
結果を振り返り、次の3ヶ月の計画を立てる。実際に貯蓄・投資に回せた金額を確認し、無理があれば調整し、無理がなければ金額を増やすことを検討する。
この90日プランは、劇的な変化を目指すものではない。むしろ、「小さく始めて、検証しながら進める」というPDCAの実践そのものだ。貯蓄ゼロという状態から抜け出すための道のりは、決して一直線ではないかもしれないが、この地道な積み重ねこそが、確実な変化を生む唯一の方法だ。
結論:貯蓄ゼロは「世代の宿命」ではなく「個別の状態」
「氷河期世代は貯金ゼロが当たり前」という言説は、32.1%という一部の層のデータを世代全体に一般化した、不正確な物語だ。平均値と中央値の大きな乖離が示す通り、世代内には大きな資産格差が存在し、その格差は収入だけでなく家計管理の習慣によっても生まれている。
「どうせ貯まらない」という諦めから抜け出し、先取り貯蓄とNISAという具体的な仕組みを今日から始めること。それが、貯蓄ゼロという状態から抜け出すための、当サイトが提案する最も現実的な一歩だ。
就職氷河期という時代を生きてきた氷河期世代にとって、「貯蓄」という言葉には、時に苦い記憶が伴うかもしれない。しかし、過去にどれだけ貯蓄ができなかったとしても、今日から始める資産形成に、遅すぎるということはない。中央値100万円という現実は厳しいが、それは同時に、多くの同世代が同じスタートラインに立っていることも意味している。この記事を読み終えた今この瞬間が、あなたにとって新しいスタートラインになることを願っている。
大切なのは、他人と自分を比較して落ち込むことでも、世代全体の平均値に一喜一憂することでもない。自分自身の収入・支出・資産の現状を正確に把握し、そこから逆算して、今日から実行できる小さな一歩を積み重ねていくことだ。貯蓄ゼロという状態は、決して固定された運命ではなく、行動を変えることで変えられる「今の状態」に過ぎない。感情論に流されず、データと仕組みに基づいて淡々と行動を続けること。それこそが、氷河期世代おじさんが繰り返し伝えたい、最もシンプルで、最も再現性の高いメッセージだ。
