「氷河期世代は低収入」という物語を、まず数字で確認する
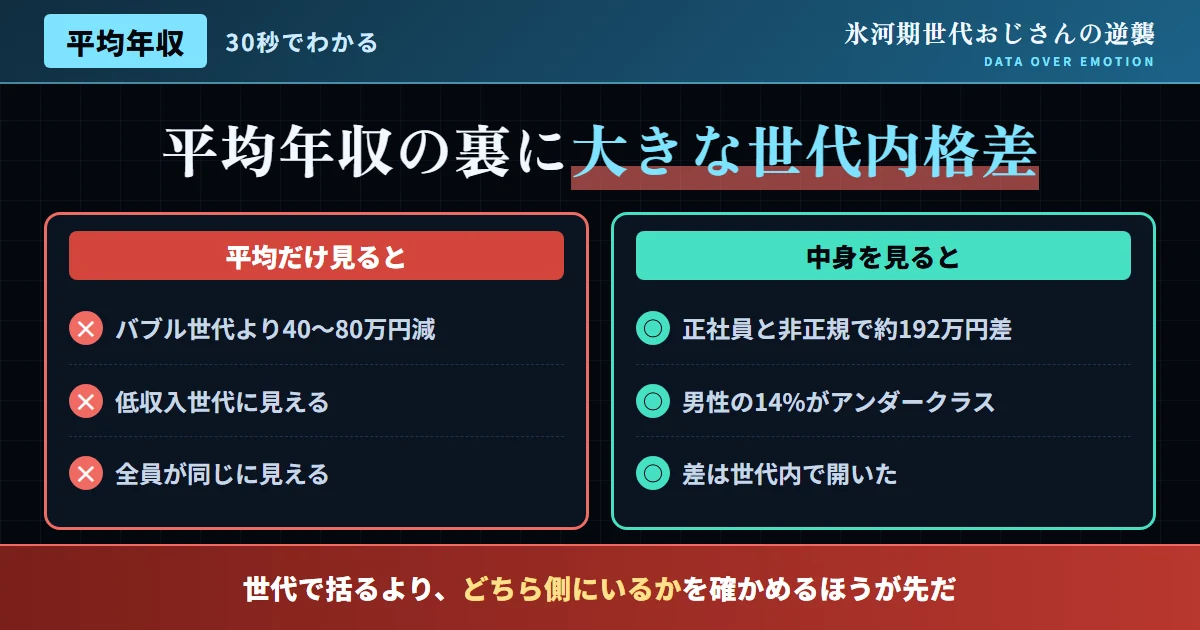
「氷河期世代は生涯を通じて低収入に苦しむ世代だ」という言説は、SNSで頻繁に語られる。当サイトはこの言説を頭ごなしに否定するつもりはない。実際、三菱UFJ銀行の分析によれば、氷河期世代の年収はバブル世代が同年代だった時期と比べて40〜80万円程度少ないという格差が確認されており、実質消費支出も5〜12%程度少ないというデータがある。これは統計的に裏付けられた、無視できない世代間格差だ。
しかし、当サイトが問題にしたいのはここから先だ。この「世代平均の格差」を、「氷河期世代は全員が低収入で苦しんでいる」という物語にすり替えることは、統計の読み方として不正確であり、むしろ世代内で起きているもっと重要な分岐——「正社員としてキャリアを積んだ層」と「非正規のまま据え置かれた層」との年収格差——を見えなくしてしまう。
正社員と非正規、年齢を重ねるほど広がる年収差
厚生労働省「賃金構造基本統計調査」をベースにした報道によれば、45〜49歳男性正社員の所定内給与は月40万円超であるのに対し、非正規は月25万円前後と、月額で約16万円、年換算で約192万円もの差が生じている。この差は20代・30代の時点ではそれほど大きくないが、年齢を重ねるにつれて正社員は昇給・昇進によって給与が伸びていく一方、非正規はほぼ横ばいで推移するため、40代・50代になるほど拡大していく構造的な特徴を持つ。
| 指標 | 数値 | 出典 |
|---|---|---|
| 氷河期世代とバブル世代の年収差(同年代比較) | 40〜80万円少ない | 三菱UFJ銀行分析 |
| 実質消費支出の差 | 5〜12%少ない | 三菱UFJ銀行分析 |
| 45〜49歳男性正社員と非正規の所定内給与差(月額) | 約16万円 | 厚労省「賃金構造基本統計調査」ベース |
| アンダークラス層の比率(男性) | 14% | 三菱UFJ銀行分析(研究ベース) |
| アンダークラス層の比率(女性) | 12% | 同上 |
図1:正社員と非正規の年収差——年齢とともに拡大する構造(概念図)
出典:厚生労働省「賃金構造基本統計調査」の傾向分析を基に作成(概念図)
「アンダークラス」という言葉が示す、世代内の一部の困難
三菱UFJ銀行が紹介する研究では、氷河期世代のうち男性14%、女性12%が「アンダークラス」——非正規・低所得の層——に該当するとされている。ここで注目すべきは、この数字が「世代の過半数」でも「大多数」でもなく、あくまで「一部」を指しているという点だ。裏を返せば、氷河期世代の85%以上は、このアンダークラスには該当していないということでもある。
この事実は、「氷河期世代は低収入世代だ」という一括りの物語を相対化する。深刻な困難を抱える一定層が存在することは事実であり、その困難を軽視するつもりはない。しかし、その困難を世代全体の代表的な姿として語ることは、残り85%以上の実態を無視した、統計的に不正確な議論だ。
- 非正規雇用からのキャリア転換の機会を活かせなかった
- スキル investment・資格取得に踏み出せなかった
- 「時代のせい」という説明にとどまり続けた
- 転職市場の変化(人手不足による売り手市場化)を活用しなかった
- 非正規からのスタートでも早期に正社員転換を図った
- 資格・スキルへの投資を継続した
- 転職・独立という選択肢を積極的に検討した
- 市場価値を数字で把握し、行動を修正し続けた
世代内格差が生まれた30年間のタイムライン
-
20代(就職氷河期本体)
非正規スタートか正社員スタートかで、初期条件に差が生まれる。大卒求人倍率が1倍を割り込む中、希望通りの就職ができなかった層と、厳しい環境でも正社員の職を得た層に分かれた。
-
30代
転職・資格取得に動いた層と、現状維持を続けた層の差が広がり始める。非正規からのスタートでも、この時期に正社員転換に成功した人は、その後のキャリアの軌道を大きく変えた。
-
40代
管理職・専門職としてキャリアを確立する層と、非正規のまま据え置かれる層の年収差が最大化する。この時期の年収差が、生涯年収・老後資産形成に直結する。
-
50代(現在)
人手不足による中途採用市場の拡大が、遅れて動いた層にも巻き返しのチャンスを提供している。「もう遅い」という思い込みを持たず、今から行動する価値は十分にある。
年収を伸ばすために、今からできる具体的な行動
年収データを見るときに、統計リテラシーとして知っておきたいこと
「平均年収」という言葉には、統計的な落とし穴がある。平均値は一部の極端に高い、あるいは低い数値に強く影響を受けやすい指標であり、実態を正確に反映しない場合がある。氷河期世代の年収を語る記事やニュースを見る際は、「平均値」なのか「中央値」(データを順に並べたときの真ん中の値)なのかを意識すると、より実態に近い理解ができる。
また、「年収」という言葉自体も、額面(税引き前)なのか手取り(可処分所得)なのかによって、生活実感とのズレが生じやすい。額面年収が同じでも、社会保険料率の変化や税制改正によって、手取り額は年々変動している。氷河期世代の生活実感を語る際は、額面年収だけでなく、可処分所得や物価変動を加味した実質的な購買力にも目を向ける必要がある。この視点を欠いたまま数字だけを比較すると、実態を見誤るリスクがある点に、改めて注意を促したい。年収の額面だけでなく、生活の質全体を見渡す複眼的な視点を持つことが、感情論に流されないための基本姿勢であることを、最後に改めて強調しておきたい。データを、感情ではなく確かな味方につけていこう。今日この瞬間から、その一歩を踏み出そう。
職種・業界による年収格差の違い
氷河期世代の年収格差は、雇用形態だけでなく、就いている職種・業界によっても大きく異なる。IT・専門職など人手不足が深刻な分野では、経験者の年収水準が上昇傾向にある一方、非正規雇用比率の高い一部のサービス業では、年収の伸びが限定的な傾向が見られる。この職種・業界による差は、氷河期世代がキャリアを選択する上で、重要な検討材料になる。
当サイトの別記事「人手不足を追い風に変える氷河期世代の転職戦略」でも紹介している通り、成長分野・人手不足分野への転身は、年収を伸ばすための現実的な選択肢の一つだ。「今の業界に留まり続けること」を当然の前提とせず、自分のスキルが他の業界でどう評価されるかを、一度客観的に検証してみる価値がある。
年収以外の「総合的な待遇」も視野に入れる
年収という単一の指標だけで、待遇の良し悪しを判断することにも注意が必要だ。福利厚生、退職金制度、労働時間、リモートワークの可否など、年収以外の要素も含めた「総合的な待遇」を比較することで、より実態に即した判断ができる。特に氷河期世代にとっては、老後の資産形成に直結する退職金・企業年金制度の有無は、額面の年収差以上に長期的な影響を持つ場合がある。
転職や独立を検討する際は、目先の年収額だけでなく、こうした総合的な待遇を含めて比較検討することを、当サイトは推奨する。数字を多角的に見る視点こそが、感情論に流されない意思決定の基盤になる。
年収格差を放置しないための、家計の見える化
年収データを議論する前に、まず自分自身の家計を正確に把握できているかを確認したい。世帯収入、支出の内訳、貯蓄額、負債の有無——これらを数字として可視化できていない状態では、「年収を伸ばすべきか」「支出を見直すべきか」といった判断そのものができない。
家計簿アプリやスプレッドシートを使って、まずは3ヶ月分の収支を記録することから始めるとよい。「なんとなく苦しい」という感覚を、「毎月◯万円の赤字」あるいは「毎月◯万円の余剰」という具体的な数字に変換することが、年収問題への対処の出発点になる。感情ではなく数字で状況を把握するという当サイトの一貫した姿勢は、家計管理においても同様に有効だ。
年収データを継続的にウォッチする習慣を持つ
年収に関する統計データは、毎年更新される。厚生労働省「賃金構造基本統計調査」、国税庁「民間給与実態統計調査」など、公的機関が定期的に公表するデータを継続的に確認する習慣を持つことで、自分の年収水準が世の中の相場からどの程度乖離しているかを、客観的に把握し続けられる。
| 統計名 | 実施機関 | 把握できる内容 |
|---|---|---|
| 賃金構造基本統計調査 | 厚生労働省 | 年齢・雇用形態別の詳細な賃金データ |
| 民間給与実態統計調査 | 国税庁 | 給与所得者全体の年収分布 |
| 家計の金融行動に関する世論調査 | 金融経済教育推進機構(J-FLEC) | 年代別の貯蓄・資産データ |
これらのデータは、感情論ではなくファクトに基づいて自分の状況を判断するための、当サイトが一貫して重視する「武器」だ。年に一度でも構わないので、こうした統計を確認し、自分の状況をアップデートする習慣を持つことを推奨する。数字は毎年更新されるが、その数字を確認し行動に反映させる習慣を持つ人は、決して多くない。この習慣そのものが、他の氷河期世代との差別化要因になりうる。地道な確認の積み重ねが、数年後の大きな差につながっていく。
SNSで飛び交う言説への反論
よくある質問
Q. 氷河期世代の年収データは、どの調査を見るのが最も信頼できるか?
A. 厚生労働省「賃金構造基本統計調査」が、年齢階級別・雇用形態別の賃金データとして最も広く参照される一次統計だ。世代間比較を行う場合は、同一年齢時点での比較(コーホート分析)を行っている研究・報道を参照することが望ましい。単年のスナップショットだけでなく、複数年のデータを比較することで、より正確な傾向をつかめる。
Q. 「アンダークラス」という言葉は、どの研究で使われているのか?
A. 社会学者らによる階層研究で用いられる分類の一つで、非正規雇用・低所得・不安定就労を特徴とする層を指す。三菱UFJ銀行の分析記事でも、この分類に基づく氷河期世代の比率が紹介されている。学術的な定義には複数のバリエーションがあるため、参照する際は出典元の定義を確認することが望ましい。
Q. 年収の世代内格差は、氷河期世代に特有の現象か?
A. 程度の差はあれ、世代内格差はどの世代にも存在する一般的な現象だ。ただし氷河期世代の場合、就職活動期の環境差という初期条件のばらつきが大きかったことが、その後の格差をより拡大させた可能性が指摘されている。この初期条件の差を、その後の行動でどこまで埋められるかが、世代内格差を語る上での本質的な論点だ。
世代間の年収比較——氷河期世代は本当に「損」なのか
世代間の年収比較を語る際、しばしば見落とされる論点がある。それは「同じ年齢時点」で比較しているかどうかだ。バブル世代が40代だった時期の物価水準・社会保険料率・税制と、氷河期世代が40代を迎えた時期のそれらは異なる。名目上の年収額だけを単純比較すると、実質的な生活水準の差を見誤る可能性がある。
また、退職金・企業年金といった、月々の年収には表れない資産形成の仕組みも、世代によって設計が異なる。バブル世代が享受した終身雇用・年功序列型の退職金制度と、氷河期世代以降に広がった成果主義・確定拠出年金型の制度では、生涯を通じた資産形成のカーブそのものが違う。単純な年収比較だけでなく、こうした制度的背景も含めて理解することが、世代間格差を正確に議論するための前提になる。
とはいえ、こうした制度的な違いを踏まえてもなお、氷河期世代の一部が経済的な困難を抱えていることは事実だ。重要なのは、その困難を「世代全体の宿命」として受け入れるのではなく、「自分に何ができるか」という個人単位の問いに変換することだ。
年収アップを実現した人に共通する、行動パターン
当サイトが多数の逆転事例を分析する中で見えてきた、年収アップを実現した氷河期世代に共通する行動パターンがある。第一に、自分の市場価値を定期的に「試す」行動だ。今の会社に留まったまま漠然と不満を抱えるのではなく、実際に転職エージェントに登録し、自分のスキルが市場でどう評価されるかを確認する。第二に、スキルの言語化・可視化への投資だ。資格取得、実績の数値化、ポートフォリオの整備など、自分の価値を他者に伝える技術を磨いている。第三に、複数の収入源を持つという発想だ。本業の年収だけに依存せず、副業や資産形成を組み合わせることで、世帯全体の経済力を底上げしている。
これらの行動パターンに共通するのは、「今の状況を当然のものとして受け入れない」という姿勢だ。年収が伸び悩んでいる状態を「仕方ない」と諦めるのではなく、「なぜそうなっているのか」「何を変えれば改善するのか」を、データに基づいて検証し続ける習慣こそが、上昇志向の実践そのものだ。
結論:世代平均ではなく、自分の実際の数字を見る
「氷河期世代は低収入世代だ」という物語は、40〜80万円という世代平均の格差データを根拠にしている点で、一定の事実を含んでいる。しかし、その裏にある世代内格差——アンダークラス層14%/12%という数字が示す「一部」の困難と、「85%以上」の多様な実態——を無視して語ることは、正確な議論とは言えない。
大切なのは、世代平均という抽象的な数字に一喜一憂するのではなく、自分自身の年収・スキル・市場価値という具体的な数字を直視することだ。そこから、次に取るべき行動が見えてくる。
就職氷河期という時代の巡り合わせは、確かに多くの人の初期キャリアに影を落とした。しかしその後の30年間、氷河期世代は決して一枚岩ではなく、それぞれの選択によって多様な軌跡を歩んできた。年収という一つの指標を通じて見えてくるのは、「世代の宿命」ではなく「個人の選択の積み重ね」という、より複雑で、しかしより希望のある実像だ。この実像を正しく理解することが、これからの30年をより良いものにするための、確かな出発点になる。世代平均の数字に一喜一憂する時間を、自分自身のキャリアを見直す時間に変えることこそが、当サイトが本記事を通じて最も伝えたいメッセージだ。
