結論:年金格差は事実、しかし団塊世代への敵視は解決策にならない
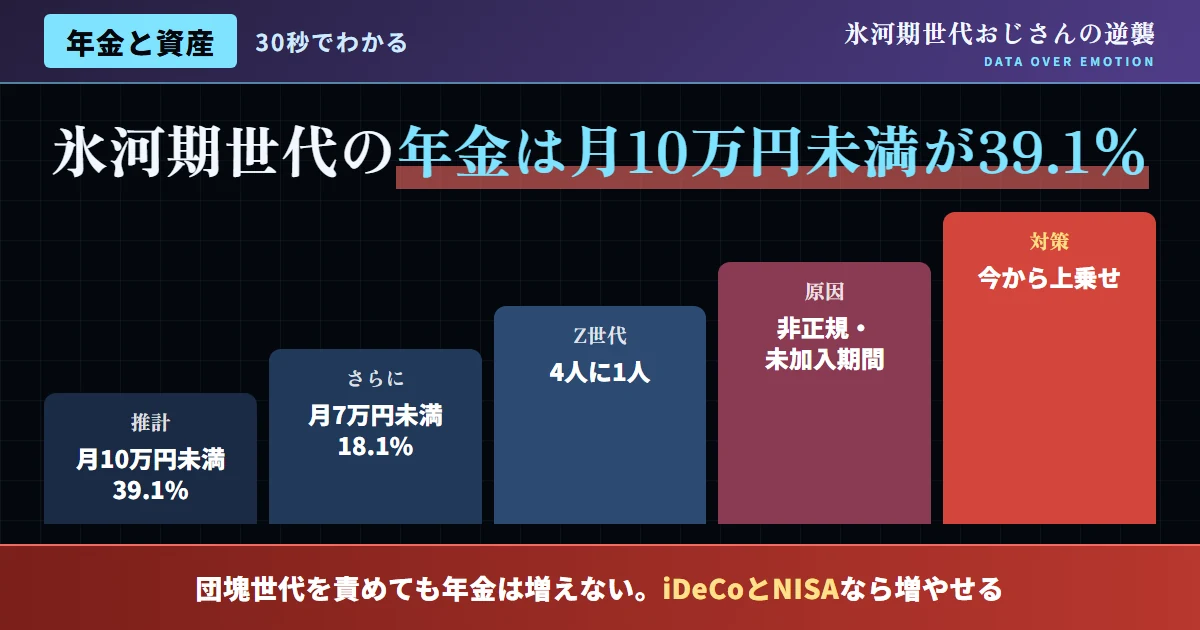
結論から、はっきりと述べる。厚生労働省の推計によれば、1974年度生まれの氷河期世代が、65歳時点で受け取る年金額は、39.1%が月10万円未満、うち18.1%が月7万円未満という、極めて厳しい現実がある。この年金格差の存在を、決して否定しない。しかし、この現実を、団塊世代への感情的な敵視で終わらせることには、明確に、強く反対したい。
本記事では、団塊世代と氷河期世代の、年金・資産をめぐる、データを整理しながら、氷河期世代が、この構造的な課題に、どう現実的に備えるべきかを、解説していく。
| 指標 | 数値 |
|---|---|
| 氷河期世代の年金月10万円未満の割合 | 39.1% |
| 同、月7万円未満 | 18.1% |
| 同、月5万円未満 | 5.7% |
| Z世代の年金月10万円未満の割合 | 4人に1人 |
年金格差が生まれた、構造的背景
氷河期世代の年金受給額が低くなる、最大の理由は、非正規雇用による、厚生年金加入期間の短さにある。厚生年金は、加入期間と、その間の報酬水準に応じて、受給額が決まる仕組みだ。就職氷河期という、経済的困難によって、非正規雇用からキャリアをスタートさせた層が多い氷河期世代は、この構造上、不利な立場に置かれやすい。
興味深いことに、Z世代の年金額が、データによれば、氷河期世代よりも、むしろ高い水準になると推計されていることを、指摘しておきたい。この背景には、共働き世帯の増加が、大きく影響していると分析されている。この事実は、年金格差が、単なる「世代の運」だけでなく、雇用形態や世帯構成という、より個別的な要因にも、大きく左右されることを示している。
図1:世代別、年金月10万円未満の割合比較
出典:厚生労働省の年金受給額推計データを基に作成
「同じ年収でも、手取りが違う」という現実
同じ200万円の年収であっても、若年層と高齢層とでは、可処分所得に差が生じる。高齢層は、年金保険料の負担がなく、健康保険料も相対的に少額で済む一方、現役世代は、年金保険料と健康保険料を合わせて、年間約30〜34万円という、決して小さくない負担を背負っている。この構造は、当サイトの別記事でも紹介した、世代会計における給付と負担の格差と地続きの問題だ。
この現実を正確に理解した上で、氷河期世代が、公的年金だけに依存しない、自助努力による資産形成を進めることの重要性を、あらためて強調しておきたい。
- 団塊世代を、無条件に「逃げ切り世代」と非難する
- 公的年金だけに、検証もなく依存し続ける
- NISA・iDeCo等を早期から活用する
- 構造的な課題として、冷静に受け止める
金融資産の世代間偏在という、押さえておきたい現実
年金だけでなく、金融資産全体の世代間の偏りについても、整理しておきたい。各種調査データによれば、高齢層の金融資産保有額は、大きい一方、若年層には、金融資産ゼロの世帯が、相対的に多いという現実がある。そして、氷河期世代を含む中年層は、就職氷河期による経済的困難が、ストックの格差として蓄積されてきたと、複数の研究機関から指摘されている。
この金融資産の偏在を、単なる「団塊世代がお金を独占している」という、雑な図式で捉えるべきではないと考えている。高齢層の金融資産は、長年にわたる、就労と貯蓄の積み重ねの結果であり、その蓄積のプロセス自体は、正当なものだ。問題視すべきは、資産の偏在そのものではなく、氷河期世代が、就職氷河期という構造的な要因によって、同様の蓄積の機会を奪われてきたという点にある。
| 世代 | 傾向 |
|---|---|
| 高齢層(団塊世代等) | 金融資産保有額が、大きい |
| 若年層 | 金融資産ゼロ世帯が、相対的に多い |
| 中年層(氷河期世代等) | 就職氷河期による格差が、ストックとして蓄積 |
「団塊ジュニア世代の資産形成」を後押しする視点
投資信託協会等の各種資料でも指摘されている通り、団塊ジュニア世代——つまり氷河期世代の中核をなす層——が、これからの日本の資産形成を牽引していくべき存在であるという視点にも、注目しておきたい。この世代は、就職氷河期による厳しい経験を持つ一方で、現在では、比較的高い所得水準に達している層も、一定数存在する。
団塊ジュニア世代が、これまでの経済的な困難を、単なる嘆きの対象としてではなく、資産形成への、より強い動機として、転換していくことを、強く後押ししたい。NISA・iDeCoの積極活用や、AIエージェントを活用した新しい収入源の構築は、この世代が、これからの日本の資産形成を牽引する、原動力になり得る。
- 「団塊世代がお金を独占している」と、無条件に決めつける
- 自分の資産形成を始めようとしない
- 過去の困難を資産形成への動機に転換する
- NISA・iDeCoを積極的に活用する
年金格差に備えた実例
ここで、年金格差のデータを知り、備えを進めた人物の実例を紹介したい。この人物は、50代で、自分の将来の年金額を試算した際、月10万円未満になる可能性を知り、当初、強い不安を感じたという。「団塊世代の親世代と比較して、悔しさを感じたこともあった」と振り返っている。
しかし、当サイトが伝えるような、感情論ではなくデータで判断するという視点に触れたことで、「不安を嘆くのではなく、NISA・iDeCoを活用した資産形成に、本格的に取り組むようになった」という。「早く始めていれば良かったと後悔する時間も、前向きな行動に変えることができた」と語っている。
「団塊世代を恨んでいる時間は、何も生まなかった。自分にできる備えに集中してから、将来への不安が和らいだ」と、この人物は締めくくっている。
年金格差を知り、団塊世代への不満を抱く
感情的な悔しさを処理しきれずにいた。
NISA・iDeCoでの資産形成を開始
不安を行動へと転換した。
将来への不安が和らぐ
備えが、精神的な安定にもつながった。
年金・資産格差に向き合う3つの視点
非正規雇用と厚生年金拡大という、政策の動き
氷河期世代の年金格差を政策的な観点からも整理しておきたい。厚生労働省は、非正規雇用者への厚生年金の適用拡大を段階的に進めてきている。従来、パート・アルバイト等の非正規雇用者は、厚生年金の対象外になりやすかったが、この適用拡大により、より多くの非正規雇用者が、厚生年金に加入できるようになりつつある。
こうした制度改正の動きを継続的に注視しておくことをおすすめしたい。現在非正規雇用にある氷河期世代にとって、この制度改正は、将来の年金受給額を直接的に改善する可能性を持つ、重要な追い風だ。勤務先の従業員規模や、労働時間といった、適用条件を確認しておくことも、賢明な備えの一部になる。
| 項目 | 内容 |
|---|---|
| 対象拡大の方向性 | 非正規雇用者への適用拡大が進行中 |
| 確認すべき条件 | 勤務先の規模・労働時間等、要件 |
| 期待される効果 | 将来の年金受給額の改善 |
老後資金の「見える化」が、安心を生む
年金格差という漠然とした不安に対して、最も効果的な対処法が、「見える化」であることを、あらためて強調しておきたい。多くの人は、老後資金への不安を、具体的な数字を確認しないまま、漠然と抱え続けている。この漠然とした不安こそが、精神的な負担を必要以上に大きくしている原因だ。
「ねんきんネット」での年金見込み額の確認に加え、現在の貯蓄額、NISA・iDeCoでの積立見込み額、退職金の見込み額といった、あらゆる老後資金の情報を一元的に整理することをおすすめしたい。こうした「見える化」の作業を通じて、実際の不足額が、当初想像していたよりも、小さいことに気づくケースも、決して少なくない。不安の正体を数字で具体化することこそが、冷静な備えへの、確かな第一歩だ。
SNSで飛び交う言説への反論
よくある質問
Q. 氷河期世代の年金額は、本当にそれほど低いのか?
A. 厚生労働省の推計によれば、39.1%が月10万円未満になる見込みだ。決して楽観視できる数字ではない。ただし、正規雇用への移行や、追加の資産形成で、改善できる余地もある。個人差が大きい点にも、冷静な注意が必要だ。
Q. なぜZ世代の年金額が、氷河期世代より高くなるのか?
A. 共働き世帯の増加が、データで、大きな要因として指摘されている。世帯単位での保険料納付額が、増えているためだ。夫婦それぞれが厚生年金に加入するケースが、増加している。この傾向は、今後もさらに、強まると見込まれている。
Q. 団塊世代を批判することに、意味はないのか?
A. 制度設計への批判は意味があるが、個人への感情的な敵視は、建設的な結果を生まない。批判の矛先を、制度そのものへ向けることが重要だ。選挙での意思表示も、確かな選択肢の一つだ。
Q. 自分の年金見込み額は、どこで確認できるのか?
A. 「ねんきん定期便」や、日本年金機構の「ねんきんネット」で、無料で確認できる。マイナンバーカードがあれば、オンラインで簡単に登録できる。過去の加入記録も、あわせて詳細に確認できる。
Q. NISA・iDeCoは、年金格差をどの程度補えるのか?
A. 完全に補うことは難しいが、長期的に活用すれば、補完効果は十分に期待できる。早期に始めるほど、複利の効果が大きくなる。少額からでも、継続することが何より重要だ。途中で止めないことが、鍵になる。
Q. 団塊世代も、老後の不安を抱えているのか?
A. その通りだ。超長寿化に伴う医療・介護費用の増加は、団塊世代にとっても、課題になっている。年金だけでは介護費用を賄いきれないケースも、増えている。医療技術の進歩により、平均寿命は、今後もさらに延びる見込みだ。
Q. この記事は、年金制度への批判を否定しているのか?
A. 否定していない。制度改革を求める政治的な働きかけと、個人の自助努力は、両立すべきものだ。どちらか一方だけでは、解決には至らない。両輪をあわせて進めることが望ましい。
Q. 厚生年金の適用拡大は、いつから始まっているのか?
A. 段階的に、継続的に進められている。勤務先の規模等の条件は、時期によって変わるため、最新情報の確認が重要だ。厚生労働省の公式サイトで、最新情報を確認できる。人事担当者への相談も、有効な手段だ。
Q. 相続による資産の移転は、いつ頃本格化するのか?
A. 団塊世代の高齢化に伴い、今後数十年にわたって、段階的に進むと見込まれている。過度な期待は禁物だ。相続税制度の変化にも、あわせて注意が必要になる。相続対策は、早めの家族間の対話から始めることが望ましい。
結論:感情ではなく、備えで格差に向き合おう
氷河期世代の年金格差は、データに裏付けられた、確かな現実だ。しかし、この現実を、団塊世代への感情的な敵視で終わらせることは、何の解決にもならない。自分自身の年金見込み額を正確に把握し、NISA・iDeCoによる資産形成を進めることこそが、氷河期世代にできる、最も現実的な対応だ。
今日からできる第一歩として、「ねんきんネット」で、自分の年金見込み額を、一度確認してみてほしい。その冷静な現状把握こそが、感情論を超えた、備えへの、確かな出発点になるはずだ。
団塊世代への感情的な敵視に費やすエネルギーを、自分自身の将来設計へと、振り向けてほしいと、心から願っている。世代間の給付と負担の構造は、確かに複雑で、簡単には解決しない課題だ。しかし、その構造を批判するだけでなく、今この瞬間から、資産形成の一歩を積み重ねていくこと。それこそが、氷河期世代にできる、最も現実的で、そして確実な逆襲の形だ。
