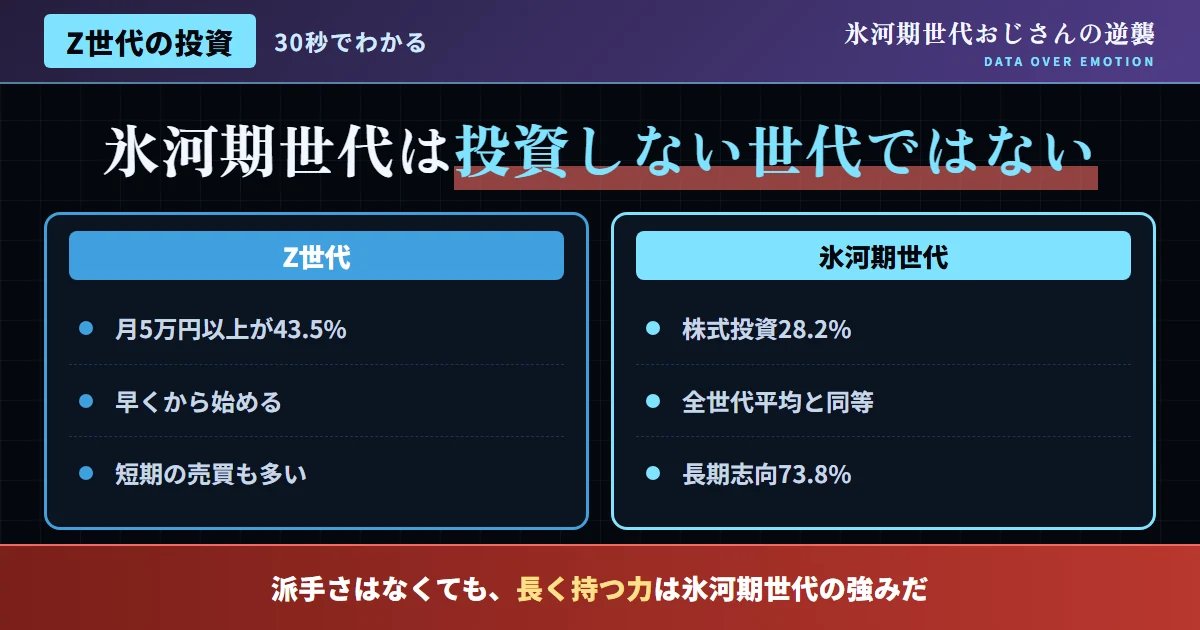
結論:氷河期世代は「投資しない世代」ではない
結論から、はっきりと述べる。Z世代は、毎月5万円以上を投資に回す層が43.5%に達するという、データが示す通り、極めて積極的な投資姿勢を持つ世代だ。一方で、氷河期世代の株式投資実施率が28.2%と、全世代平均の28.0%と、ほぼ同等の水準にあるという事実を、あらためて強調しておきたい。「氷河期世代は投資どころではない」という、雑なイメージは、データによって、明確に否定される。
本記事では、Z世代と氷河期世代の投資データを比較しながら、両世代の資産形成観の違いと、氷河期世代がこれから取るべき戦略を、具体的に解説していく。
| 指標 | Z世代 | 氷河期世代 |
|---|---|---|
| 月5万円以上の投資割合 | 43.5% | データなし(相対的に少ない傾向) |
| 株式投資実施率 | 相対的に高水準 | 28.2%(全世代平均並み) |
| 投資スタイル | 短中期・NISA中心 | 長期・高配当株中心 |
Z世代の積極的な投資姿勢
Z世代は、毎月5万円以上を投資に回す層が43.5%と、ミレニアル世代の32.0%、X世代の27.9%を大きく上回っている。また、「定期的に投資をしていない」という回答が9.2%と、他世代と比較して最も低い水準にある。この事実は、Z世代が、極めて計画的かつ継続的な投資姿勢を持つ世代であることを、明確に示している。
この背景に、Z世代が、学生時代からNISA制度の拡充を身近に経験してきたという、世代特有の環境要因があると分析している。投資という選択肢が、当たり前の生活習慣として、根付いている点は、氷河期世代にとっても、大いに参考になる視点だ。
図1:世代別、月間投資額の分布イメージ
出典:各種世代別投資意識調査を基に作成
氷河期世代の「隠れた投資参加」
氷河期世代の株式投資実施率が28.2%と、全世代平均とほぼ同等であるという事実は、決して小さな発見ではない。「氷河期世代は経済的に投資どころではない」という、SNS等で流布されがちなイメージは、この客観的なデータによって、明確に反証される。氷河期世代の中にも、堅実に資産形成を進めてきた層が、一定数存在するということだ。
氷河期世代の投資スタイルにも、特徴があることを指摘しておきたい。長期投資志向が73.8%と高く、投資手法としては、高配当株投資が38.9%で最多を占める一方、インデックス投資は19.4%と、相対的に低い水準にとどまっている。この傾向は、氷河期世代が、配当収入という、目に見える形での資産形成を安心感を重視して選んできたことを示唆している。
- 「どうせ自分は投資などできない」と、無条件に諦める
- 既に投資している層の存在を見ようとしない
- 同世代の28.2%が、投資を実践している事実を知る
- Z世代の積極性・インデックス投資の利点も、取り入れる
投資を始めたきっかけに見る、世代共通の動機
投資を始めたきっかけについて、Z世代と氷河期世代の間に意外なほど大きな違いがないことも、あわせて指摘しておきたい。「将来の資金を準備したかったから」「現在の生活のために収入を増やしたかったから」「NISAやiDeCo等の税制優遇を知ったから」といった動機は、世代を問わず、共通して挙げられている。この事実は、投資への関心が、特定の世代に限定されたものではなく、日本社会全体で、広がりつつあることを示している。
この共通の動機の存在を、氷河期世代にとって、励みとして受け止めてほしいと考えている。「投資はお金持ちや、特別な知識を持つ人だけのものだ」という、雑な思い込みは、もはや過去のものだ。将来への不安や、収入を増やしたいという、ごく自然な動機から、誰もが投資を始められる時代にすでになっている。
| きっかけ | 傾向 |
|---|---|
| 将来の資金準備 | 世代を問わず、最多クラスの動機 |
| 現在の収入増加 | Z世代・氷河期世代ともに、共通して多い |
| 税制優遇制度の認知 | NISA・iDeCoの拡充が、後押しに |
証券口座数の推移から、見る投資の裾野拡大
NISA口座数が、全体で2647万口座にまで、増加しているというデータについても、触れておきたい。この増加は、特定の世代だけでなく、幅広い年齢層において、投資という選択肢が、一般的なものになりつつあることを示している。Z世代のNISA利用率がもっとも多く21.0%を占める一方で、氷河期世代を含む、より上の世代の利用率も、上昇を続けている。
この裾野拡大の流れに、氷河期世代が、積極的に乗っていくべきだと、強く考えている。投資が特別なものではなく、当たり前の生活習慣になりつつある今こそ、まだ投資を始めていない氷河期世代にとって、一歩を踏み出す、絶好のタイミングだ。
- 「今さら始めても意味がない」と、無条件に諦める
- 証券口座の開設すら、検討しようとしない
- NISA口座をまず開設してみる
- 少額から、投資を始める
Z世代の投資習慣を取り入れた実例
ここで、Z世代の積極的な投資姿勢を前向きに取り入れ、資産形成を加速させた人物の実例を紹介したい。この人物は、40代で、これまで高配当株中心の、比較的保守的な投資を続けてきたという。「Z世代の子供から、インデックス投資の話を聞き、当初は懐疑的だった」と振り返っている。
しかし、当サイトが伝えるような、両者の投資スタイルを組み合わせる視点に触れたことで、「高配当株のポートフォリオはそのままに、新たにNISAのつみたて投資枠で、インデックス投資を始めた」という。「結果として、資産全体の分散が進み、より安定した、資産形成ができるようになった」と語っている。
「若い世代のやり方を、頭ごなしに否定せず、取り入れたことが、大きな転機になった」と、この人物は締めくくっている。
高配当株中心の保守的な投資
Z世代の投資スタイルには、懐疑的だった。
インデックス投資を取り入れる
NISAつみたて投資枠を併用し始めた。
よりバランスの取れた資産形成
2つの投資スタイルの融合が、安定につながった。
資産形成観の違いから、学ぶ3つの視点
子供世代への金融教育という、逆の贈り物
氷河期世代の親が、自分の子供世代——まさにZ世代・α世代——に対して、金融教育を、早い段階から行うことの重要性についても、あらためて強調しておきたい。当サイトの別記事でも紹介した通り、Z世代が学生時代から投資に積極的なのは、NISA制度の拡充という、社会環境の変化が、後押しとなっている。しかし、それに加えて、家庭内での金融教育の有無も、投資への抵抗感の少なさに、影響を与えていると考えられる。
氷河期世代の親自身が、まず投資を実践することで、その姿を子供に見せることこそが、最も説得力のある金融教育になると考えている。「投資はリスクが高くて怖いもの」という、雑な先入観を、次の世代に継がせないためにも、親自身が、前向きに実践者になることが重要だ。
| 要因 | 影響 |
|---|---|
| 親が投資を実践している | 子供の投資への抵抗感が、低下 |
| NISA制度の拡充 | 社会全体で、投資が身近になる |
| 親子での対話 | 金融リテラシーの世代間継承 |
「もったいない」から「投資」への意識転換
氷河期世代が育った時代の、「貯蓄こそが美徳」という、根強い価値観についても、触れておきたい。バブル崩壊後の長期デフレの中で、多くの氷河期世代は、「お金は使わず、貯めるもの」という価値観を深く内面化してきた。この価値観は、経済的な安定を守る上で、一定の合理性を持っていた。
しかし、この「貯蓄一辺倒」の価値観から、「投資による資産形成」へと、意識を転換していくことが、これからの時代には、より重要になると考えている。低金利が続く環境下では、預貯金だけでは、資産の実質的な価値が、目減りしていくリスクがある。NISA等の非課税制度を積極的に活用することは、この「貯蓄から投資へ」という、時代の要請に応える、最も現実的な選択肢だ。
SNSで飛び交う言説への反論
よくある質問
Q. 氷河期世代の株式投資実施率は、本当に全世代平均並みなのか?
A. 調査データによれば、28.2%であり、全世代平均の28.0%と、ほぼ同等の水準だ。この事実は、あまり広く知られていないが、複数の調査で確認されている。
Q. 高配当株投資とインデックス投資、どちらが優れているのか?
A. 優劣ではなく、目的の違いだ。収入重視なら高配当株、低コストな分散重視ならインデックス投資が、適している。両方を組み合わせることも、現実的に有効な選択肢だ。
Q. Z世代の投資額は、なぜこれほど多いのか?
A. NISA制度の拡充が身近な環境で育ち、投資という選択肢が、自然に生活習慣として根付いているためと考えられる。学生時代からの金融教育の影響も、あわせて指摘されている。
Q. 氷河期世代が今から投資スタイルを変えるのは、現実的か?
A. 十分に現実的だ。既存の資産を維持しつつ、新たにインデックス投資枠を少額から追加する方法が、有効だ。無理に全てを切り替える必要はない。
Q. 投資をしていない氷河期世代は、何から始めればよいか?
A. まずはNISAのつみたて投資枠で、少額のインデックス投資から、始めることをおすすめしたい。月々数千円からでも、十分に始められる。証券口座の開設は、オンラインで数日以内に完了する。
Q. 子供世代から投資の話を聞くことに、意味はあるのか?
A. 大いにある。世代を超えた情報交換は、双方の資産形成にとって、プラスになる。新しい情報源を得るきっかけにもなり、親子の対話が深まる副次効果もある。
Q. この記事のデータは、どこで確認できるのか?
A. 各種証券会社や調査機関が、定期的に世代別投資意識調査を公表している。
Q. 子供に投資を教える際、何から始めればよいか?
A. まずは親自身が、実際に投資を実践する姿を見せることが、最も効果的な第一歩になる。難しい理論よりも、日常の実践が、説得力を持つ。
Q. NISA口座数の増加は、今後も続くのか?
A. 制度の定着とともに、増加傾向が今後も続くと見込まれている。金融機関の口座開設キャンペーンも、あわせて後押しとなっている。若年層だけでなく、中高年層の開設数も、伸びている。
結論:世代間の投資スタイルを融合させよう
Z世代の積極的な投資姿勢と、氷河期世代の堅実な長期投資志向は、見ると、どちらも優れた戦略であり、優劣をつけるべきものではない。氷河期世代が、既に一定数、投資を実践しているという事実を正しく認識した上で、Z世代の良い習慣を、前向きに取り入れていくことこそが、賢明な資産形成戦略だ。
今日からできる第一歩として、自分の現在の投資状況を、一度棚卸しし、インデックス投資の追加を検討してみてほしい。その小さな見直しこそが、よりバランスの取れた資産形成への、確かな出発点になるはずだ。
氷河期世代が、Z世代を「羨むべき対象」としてではなく、「学び合うべきパートナー」として捉え直すことを、強くおすすめしたい。Z世代の積極性と、氷河期世代の堅実さ、それぞれの強みを組み合わせることで、より強固な資産形成が可能になる。世代間の違いを対立の種にするのではなく、互いの知恵を交換し合う、機会として活かしていってほしい。
投資という選択肢は、もはや一部の富裕層や、特定の世代だけのものではない。データが示す通り、氷河期世代もまた、すでに、この流れの中に一定数、参加している。焦らず、しかし自分なりの資産形成を積み重ねていってほしい。
