結論:氷河期世代は「損得の分岐点」に立つ世代だ
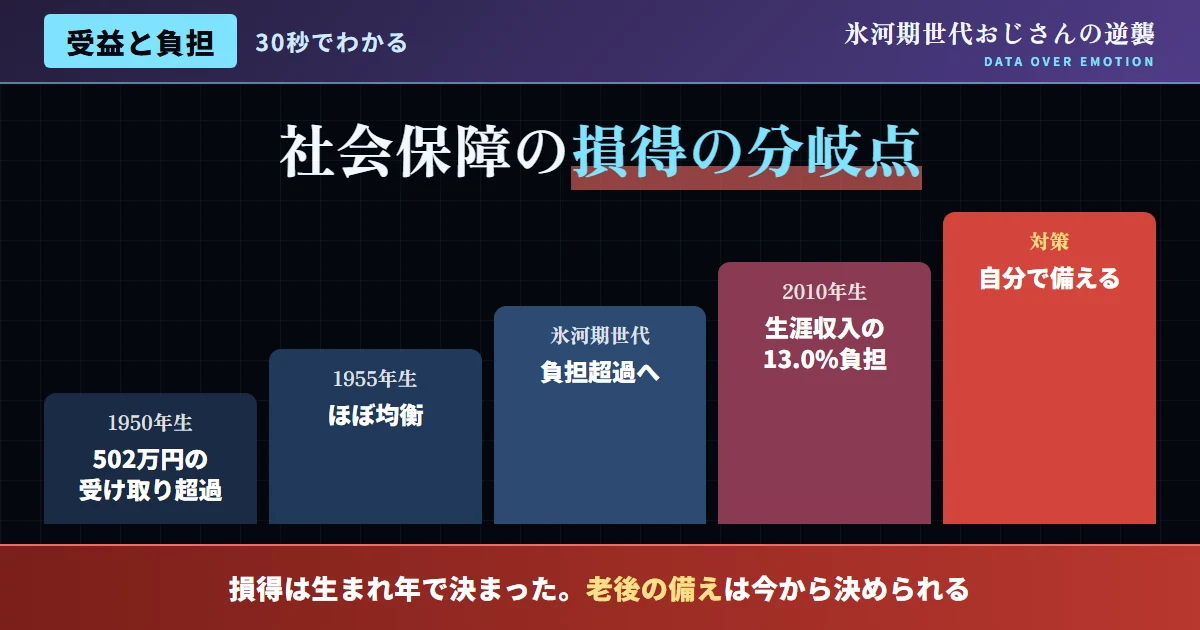
結論から、まずはっきりと述べておきたい。厚生労働省の試算によれば、1950年生まれの生涯収支は、502万円の受け取り超過だった一方、1955年生まれでは、この超過額が、数千円というほぼ均衡した水準にまで、縮小している。この1955年生まれ前後こそが、社会保障における受益と負担の「分岐点」であり、氷河期世代は、まさにこの転換の後、負担超過側に位置する世代であることを、正確に指摘しておきたい。
本記事では、社会保障の受益と負担に関する、生涯収支データを整理しながら、氷河期世代が、この損得構造に、どう現実的に、そして冷静に向き合うべきかを、じっくりと解説していく。
| 生まれ年 | 生涯収支 |
|---|---|
| 1950年生まれ | +502万円(受け取り超過) |
| 1955年生まれ | 数千円(ほぼ均衡) |
| 2010年生まれ | 生涯収入の13.0%が負担超過 |
「給付は高齢者中心、負担は現役世代中心」という、構造
日本の社会保障制度は、「給付は高齢者中心、負担は現役世代中心」という、構造を持っている。年金・医療・介護給付費の約5割は、公費で賄われており、この公費負担の財源は、主に現役世代の税や保険料によって、支えられている。氷河期世代は、この構造の中で、まさに「支える側」の中核を地道に担い続けている世代だ。
この構造そのものを正確に、理解した上で、氷河期世代が、どう現実的な対応を取るべきかを冷静に考えることが重要だと考えている。
図1:生まれ年別、生涯収支の推移イメージ
出典:厚生労働省「社会保障を通じた世代別の受益と負担について」を基に作成
「負担超過」は、避けられない現実だ
少子高齢化が、進行する日本社会において、若い世代ほど、生涯を通じた負担超過が、拡大していく傾向は、構造的に避けがたい。2010年生まれでは、生涯収入の13.0%が負担超過になるという、データは、この傾向が、今後も、続いていくことを示唆している。氷河期世代が、この負担超過という現実を冷静に受け入れた上で、対策を講じるべきだと、強く主張したい。
感情的に「不公平だ」と嘆くことは、決して不当な感情ではないと理解している。しかし、この感情を行動に転換できるかどうかが、氷河期世代の今後の人生を大きく、左右することになる。
- 「不公平だ」と、嘆くだけで行動しない
- 公的制度の給付だけに、検証もなく依存する
- NISA・iDeCo等、自助努力で補完する
- 構造的な事実として、冷静に受け止める
諸外国と比較する、日本の世代間格差の特徴
この受益と負担の世代間格差を、日本国内だけの問題として捉えるのではなく、諸外国との比較を通じて、相対化しておくことも重要だと考えている。世代会計という分析手法は、もともと1990年代のアメリカで開発された手法であり、日本だけでなく、欧米諸国の多くでも、同様の世代間格差が、確認されている。
例えば、スウェーデンやドイツなど、少子高齢化が、進行している欧州諸国では、年金制度の給付水準を、平均寿命の伸びに応じて、自動調整する仕組みを導入している国が少なくない。こうした仕組みは、「マクロ経済スライド」に類似する発想であり、日本でも、部分的に導入されている。しかし、欧州諸国の一部では、この自動調整の仕組みを、より徹底した形で、運用しており、世代間の負担バランスを継続的に是正する努力が続けられている。
一方で、アメリカのように、公的年金制度への依存度が、日本より相対的に低く、個人の自助努力による資産形成が、制度的に前提とされている国もある。401(k)やIRAといった、税制優遇付きの私的年金制度が、整備されており、多くの現役世代が、公的制度と自助努力を計画的に組み合わせる形で、老後の備えを進めている。この「公的制度への過度な依存を前提としない」という発想は、氷河期世代にとっても、大いに参考になる、極めて重要な視点だと考えている。
日本の社会保障制度が抱える世代間格差は、日本固有の特殊事情というより、少子高齢化が進行するあらゆる先進国が、直面する、普遍的な課題の一部だと言える。この普遍性を理解することは、「日本だけが不公平だ」という、雑な被害者意識に陥ることを防ぎ、自助努力へと意識を向ける、冷静な視点を与えてくれる。
| 国 | 制度 |
|---|---|
| アメリカ | 401(k)・IRA(税制優遇付き私的年金) |
| スウェーデン | 年金給付の自動調整の仕組み |
| 日本 | NISA・iDeCo(整備が進む途上) |
氷河期世代が、今から取れる具体的な備えの選択肢
ここまで、社会保障の受益と負担における、構造的現実を整理してきたが、氷河期世代が、この現実に対して、具体的に何をすべきかを、より実践的に掘り下げておきたい。
第一に、NISA・iDeCoといった税制優遇制度を最大限活用することだ。NISAは、投資による利益が非課税になる制度であり、iDeCoは、掛金が所得控除の対象になるという、税制メリットを持つ。氷河期世代の中には、「今さら投資を始めても遅い」と、諦めてしまう人もいるが、40代・50代からでも、計画的に資産形成を始める価値は、十分にあると強く主張したい。
第二に、公的年金の受給を繰り下げるという選択肢も、検討する価値がある。年金の受給開始を65歳から70歳、75歳へと繰り下げることで、受給額は、制度設計により、確実に増額される仕組みになっている。健康状態や就労状況が許す範囲で、この繰り下げ受給を戦略的に活用することも、負担超過という構造の中で、受給額を最大化する、賢明な一つの方法だ。
第三に、AIエージェントを活用した副収入の構築や、小さな事業の立ち上げといった、収入源の複線化も、極めて重要な選択肢だ。公的制度からの給付だけに依存せず、自らの手で、地道に収入基盤を築いていくという姿勢こそが、負担超過という構造的な現実を乗り越える、最も確実で道筋になるはずだ。
負担超過という現実に備えた実例
ここで、社会保障の負担超過という、データを知り、備えを進めた人物の実例を紹介したい。この人物は、40代で、自分の世代が、社会保障において負担超過側にあると知り、当初、強い不公平感を抱いていたという。
しかし、当サイトが伝えるような、感情論ではなくデータで判断するという視点に触れたことで、「不公平感を嘆くのではなく、できる備えに、集中することにした」という。「NISA・iDeCoの活用を、本格的に始めた」と語っている。
「支える側であることを、負担としてだけでなく、社会への貢献として、捉え直せるようになった。同時に、自分の身は自分で守るという備えも、進められている」と、この人物は締めくくっている。
この実例が示すように、データに基づく現状把握と行動への転換は、決して特別な人だけができることではない。誰であっても、まず自分の負担と給付の状況を冷静に把握することから、一歩を踏み出せると考えている。感情論に流されるのではなく、データを起点に地道に行動を変えていくという姿勢こそが、氷河期世代に広く求められている、極めて大切な心構えだ。
負担超過という事実に不公平感を抱く
感情的な反応に留まっていた。
NISA・iDeCoでの備えを開始
感情を自助努力の行動へと転換した。
支える側を前向きな自負へ
負担と貢献、両方の視点を持てるようになった。
損得構造に向き合う3つの視点
SNSで飛び交う言説への反論
よくある質問
Q. 生涯収支のデータは、正確なものなのか?
A. 厚生労働省が、試算に基づいて公表しているデータであり、前提条件によって数値には幅があるが、傾向は信頼できる。
Q. なぜ1955年生まれ前後が、分岐点になるのか?
A. 少子高齢化の進行に伴い、社会保障の給付と負担のバランスが、この時期を境に変化してきたためだ。
Q. 氷河期世代は、社会保障から何も受け取れないのか?
A. そうではない。負担超過であっても、年金・医療等の給付は、受け取ることができる。
Q. NISA・iDeCo以外に、できる対策はあるか?
A. 当サイトの別記事で紹介した、AIエージェントを活用した副収入の構築や、資格取得によるキャリアアップも、選択肢だ。
Q. この構造は、今後改善される可能性はあるのか?
A. 制度改革の議論は、継続しているが、短期間での劇的な改善は期待しにくい。自助努力が、引き続き重要だ。
Q. 「支える側」であることを、前向きに捉えるのは難しくないか?
A. 簡単ではないが、視点の転換によって、可能だ。負担と貢献は、表裏一体の関係にある。
Q. この記事は、社会保障制度への不満を煽るものなのか?
A. そうではない。データに基づく現実理解と自助努力の重要性を伝えることが目的だ。
Q. 諸外国の年金自動調整の仕組みは、日本にも導入されているのか?
A. マクロ経済スライドという、類似した仕組みが、部分的に導入されているが、欧州諸国と比べると、その運用は、まだ徹底されているとは言い切れない側面がある。
Q. 年金の繰り下げ受給は、誰にとっても有効な選択肢なのか?
A. 必ずしもそうとは言えない。健康状態や、資産状況、就労継続の可否によって、最適な選択は異なる。専門家に相談しながら、個別に判断することが重要だ。
Q. NISA・iDeCoを始めるのに、まとまった資金は必要か?
A. 必要ない。iDeCoは月々5,000円程度から、NISAも少額から、始められる制度設計になっている。まずは無理のない範囲で始めることが大切だ。
Q. 世代会計という考え方は、公的機関の公式見解なのか?
A. 世代会計は、学術的に確立された分析手法であり、厚生労働省をはじめとする公的機関も、試算を公表している。ただし、前提条件によって結果には幅があるため、一つの目安として、活用するのが賢明だ。
結論:損得をデータで理解し、備えを
社会保障の受益と負担において、氷河期世代は、データが示す通り、確実に負担超過側に位置する世代だ。この構造的な現実を、感情的に嘆くだけで終わらせるのではなく、冷静に受け止めた上で、NISA・iDeCoをはじめとする、自助努力を積み重ねていくことこそが、賢明な向き合い方だ。
今日からできる第一歩として、自分が支払っている税金・社会保険料の総額を、一度確認し、それに見合う備えができているかを、確認してみてほしい。その冷静な現状把握こそが、感情論を超えた、対策への出発点になるはずだ。
氷河期世代に求められているのは、「時代のせいにしないポジティブな精神」であり、構造的な不公平を正確に認識した上で、それでもなお、自分にできる行動を、一つひとつ積み重ねていく姿勢だ。社会保障の受益と負担という、データに裏打ちされた現実は、決して氷河期世代だけを狙い撃ちしたものではなく、少子高齢化社会が、普遍的に抱える構造的な課題の一部である。この事実を冷静に受け止めた上で、NISA・iDeCo・繰り下げ受給・収入源の複線化といった、選択肢を、一つずつ実行に移していくことこそが、氷河期世代にとって、最も現実的な逆転の道筋になるはずだ。
