まず、「老後の安心」は、お金だけでは成り立たないという前提を確認する
ここまで、本サイトでは老後破産の回避、年金制度の理解、住宅ローンとの両立、資産寿命を延ばす取り崩し戦略など、老後設計に関わる様々なテーマを、一つひとつデータで検証してきた。この最終回では、これまでの内容を統合し、「老後の安心」を、総合的なトータルプランとして設計する視点を提供したい。まず押さえておきたいのは、豊かな老後を支える「資産」は、金融資産だけではないという考え方だ。
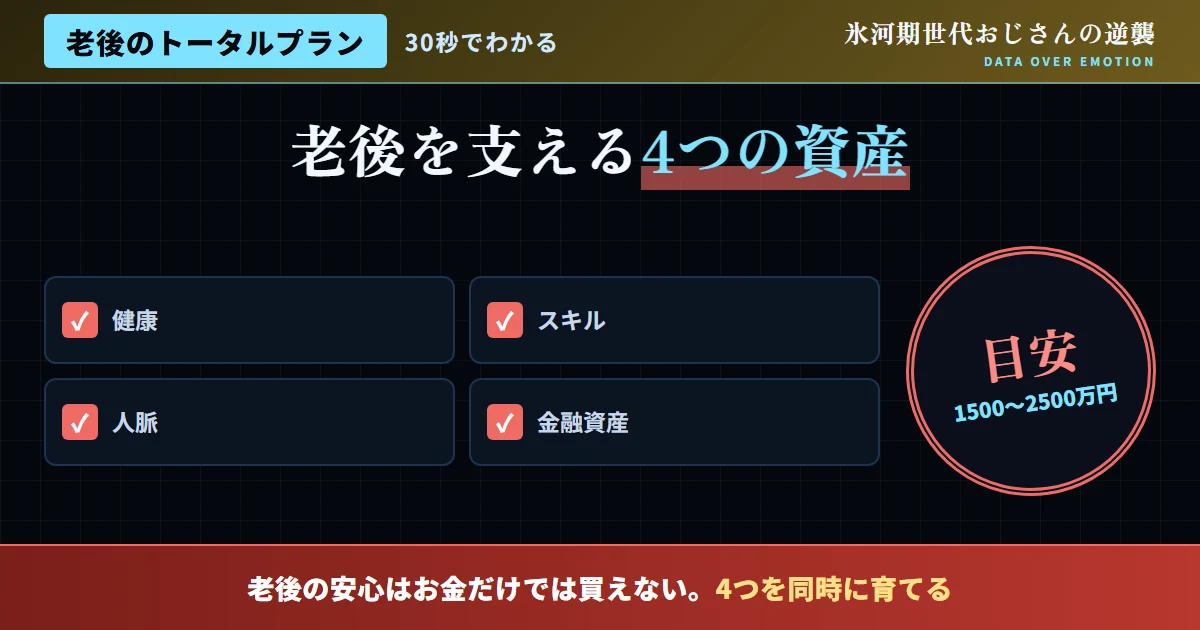
専門家の間では、人生を豊かに送るための資産を、健康(体力)、スキル・経験、交友関係(人脈)、金融資産という、4つの柱で捉える考え方が提唱されている。これまでの記事で、資産形成や年金対策という金融面の対策を中心に解説してきたが、それだけでは老後の安心は完結しない。健康を損なえば医療費がかさみ、就労継続も難しくなる。孤独であれば、生活の質そのものが損なわれる。この4本柱を、バランスよく育てていくことが、真に「安心できる老後」を実現する鍵になる。
| 資産の種類 | 内容 |
|---|---|
| 健康(体力) | 就労継続・医療費抑制の土台となる、最も基本的な資産 |
| スキル・経験 | 高齢期の就労や、収入源の複線化を支える資産 |
| 交友関係(人脈) | 孤独・孤立を防ぎ、生活の質を支える資産 |
| 金融資産 | 年金を補完し、経済的な安心を支える資産 |
図1:老後の安心を支える、4つの資産のバランス
出典:日本FP協会等の資産形成に関する提言を基に作成
次に、金融資産の柱を、これまでの記事の内容で整理する
金融資産という柱について、当サイトでこれまで解説してきた内容を、改めて整理しておきたい。老後資金は、一般的に20年間で少なくとも1,500万円から2,500万円程度の備えが必要とされている。この目標に対して、まず「年金制度の仕組みを正しく理解する」ことが出発点になる。次に「自分の年金受給額を試算」し、「年金だけの生活をシミュレーション」することで、不足額を具体的な数字として把握する。
不足が見込まれる場合は、「公的年金に頼らない資産形成」としてNISA・iDeCoを活用し、「年金が少ないと不安な場合の具体策」として付加年金や繰り下げ受給を検討する。さらに、「資産寿命を延ばす取り崩し戦略」によって、築いた資産を計画的に使い切っていく。この一連の流れが、金融資産という柱を強化していくプロセスだ。
| ステップ | 関連する対策 |
|---|---|
| ①現状把握 | 年金制度の理解、受給額の試算、生活シミュレーション |
| ②増やす | NISA・iDeCo、付加年金、繰り下げ受給 |
| ③守る・活かす | 支出の見直し、資産寿命を延ばす取り崩し戦略 |
そこで、健康・スキル・人脈という、残り3つの柱も統合する
- 貯蓄額ばかり気にして、健康管理を後回しにする
- 資産運用は熱心でも、スキルアップや人脈作りには無関心
- 「お金さえあれば安心」という、単一的な発想に陥る
- 健康管理を、医療費抑制と資産形成の両面から捉える
- 高齢期就労を見据えたスキルアップを、並行して進める
- 地域活動等を通じて、金融資産とは別の「安心」を築く
また、氷河期世代にとっての、トータルプランの独自性を考える
氷河期世代がこのトータルプランを構築する際には、これまでのシリーズで繰り返し扱ってきた、いくつかの独自の事情を踏まえる必要がある。第一に、非正規雇用経験の長さから、金融資産の柱では、他の世代より意識的な対策が必要になりやすい。第二に、単身率の高さから、人脈の柱、特に家庭以外のつながりの構築が、他の世代以上に重要な意味を持つ。第三に、就職氷河期という厳しい環境を生き抜いてきた経験から培われた、精神的な打たれ強さや堅実さは、健康管理やスキルアップにおいても、大きな武器になりうる。
この世代特有の事情を正確に理解した上で、4本柱それぞれに、優先順位をつけて取り組んでいくことが、現実的なアプローチになる。全てを完璧にこなす必要はない。自分の現在の状況を踏まえ、最も手薄になっている柱から、強化していく姿勢が重要だ。
| 柱 | 氷河期世代特有の視点 |
|---|---|
| 金融資産 | 非正規経験の影響を受けやすく、意識的な対策が必要 |
| 人脈 | 単身率の高さから、特に重要度が高い |
| 健康・スキル | 培ってきた打たれ強さ・堅実さが、強みとして活きる |
さらに、100年ライフを前提とした、長期的な視点の重要性を考える
従来のライフプランニングは、10年から20年先までを見据えて設計されることが一般的だった。しかし、「人生100年時代」と呼ばれる現代においては、より長期的な視点でのプランニングが必要とされている。氷河期世代は、まさにこの長寿化の恩恵とリスクを、同時に受ける最初の世代の一つだ。長く生きられるということは、それだけ長い期間、資産や健康、人とのつながりを維持し続ける必要があるということでもある。
この長期的な視点を持つことで、目先の対策だけでなく、10年後、20年後、さらにその先を見据えた、腰を据えた計画を立てることができる。感情論に流されず、データに基づいて、長期的な視点でPDCAサイクルを回し続けることが、100年という長い人生を安心して歩んでいくための、最も確実な方法になる。
| 視点 | 内容 |
|---|---|
| 従来のプランニング | 10〜20年先までを見据えた、短期〜中期の計画 |
| 100年時代のプランニング | より長期的な視点で、資産・健康・人脈を継続的に維持する計画 |
さらに、4本柱を実践する、具体的な「週次アクション」の例を示す
トータルプランを絵に描いた餅で終わらせないためには、日々の具体的な行動に落とし込むことが重要だ。ここでは、4本柱それぞれについて、無理なく続けられる週次のアクション例を紹介したい。健康の柱では、週3回・30分程度のウォーキングやストレッチなど、特別な準備を必要としない運動習慣から始めるとよい。スキルの柱では、週1〜2時間、オンライン講座や書籍で、興味のある分野の学習時間を確保する。
人脈の柱では、月に1回でもよいので、地域活動や趣味のコミュニティに顔を出す機会を作る。金融資産の柱では、月に一度、NISA・iDeCoの運用状況や、家計の収支を確認する時間を設ける。これらは、いずれも大きな時間や費用を必要としない、小さな積み重ねだ。完璧を目指すのではなく、継続可能な小さな行動を積み重ねていくことこそが、長期的に見て最も確実に、4本柱を育てていく方法になる。
| 柱 | 週次アクション例 |
|---|---|
| 健康 | 週3回・30分程度のウォーキングやストレッチ |
| スキル | 週1〜2時間、興味のある分野の学習 |
| 人脈 | 月1回、地域活動や趣味のコミュニティへの参加 |
| 金融資産 | 月1回、資産運用状況・家計収支の確認 |
そして、家族や大切な人と、このトータルプランを共有する
老後のトータルプランは、可能であれば、配偶者や家族、あるいは信頼できる友人と共有しておくことが望ましい。以前の記事でも触れた通り、年金見込み額や資産状況を家族と共有することは、世帯全体での計画の精度を高める。同様に、健康状態の変化や、人脈・コミュニティ活動の状況も、身近な人と共有しておくことで、いざという時に助け合える関係を、より強固にすることができる。
単身の場合であっても、以前の記事で扱った通り、血縁に頼らない新しいつながりの中で、このトータルプランを共有できる相手を見つけておくことは、大きな安心材料になる。老後の設計は、一人で抱え込むものではなく、可能な範囲で周囲と分かち合いながら、進めていくべきものだ。
| 共有相手 | 意義 |
|---|---|
| 配偶者・家族 | 世帯全体での計画精度が高まり、助け合いの関係が強化される |
| 信頼できる友人・コミュニティ | 単身の場合でも、共有できる相手を持つことが安心材料になる |
諸外国と比較する——総合的なウェルビーイングという考え方
老後の安心を、金融資産だけでなく、健康や社会的つながりを含めた総合的な指標で捉える考え方は、国際的にも広がりつつある。OECD(経済協力開発機構)は、「ウェルビーイング(良好な状態)」という概念を用いて、経済的な豊かさだけでなく、健康、教育、社会的つながり、生活満足度といった、多面的な指標で、人々の幸福度を測定する取り組みを進めている。
この国際的な潮流は、本記事で紹介した「4つの資産」という考え方とも、共通する部分が多い。老後の安心を、単一の金融指標だけで判断するのではなく、多面的な視点で総合的に設計するという発想は、日本国内だけでなく、国際的にも支持されている、時代に即したアプローチだと言える。
| 指標 | 内容 |
|---|---|
| OECDウェルビーイング指標 | 経済的豊かさだけでなく、健康・教育・社会的つながりを含む多面的評価 |
| 本シリーズの4本柱 | 健康・スキル・人脈・金融資産という、共通する総合的な視点 |
セルフチェック:あなたの老後トータルプランへの取り組み状況を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、取り組みを進める価値がある。
| チェック項目 | 該当 |
|---|---|
| 金融資産(年金・NISA・iDeCo等)の計画を、具体的に立てている | □ |
| 健康寿命を延ばすための、生活習慣の改善に取り組んでいる | □ |
| 高齢期の就労を見据えた、スキルアップを進めている | □ |
| 家族以外の、地域や趣味を通じたつながりを持っている | □ |
| 4つの柱を、バランスよく育てる意識を持っている | □ |
ここからは、老後トータルプランを実践するための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 4本柱のうち、どれを最優先に取り組むべきか?
A. 個人の状況によって異なるが、健康はあらゆる柱の土台になるため、まず健康管理から着手することを、多くの専門家が推奨している。
Q. トータルプランを立てる際、専門家に相談すべきか?
A. ファイナンシャルプランナーは、金融資産の柱については専門的な助言ができる。健康面は医療専門家、人脈作りは地域の相談窓口など、柱ごとに適した相談先を活用するのが現実的だ。
Q. これまでのシリーズ記事は、どのような順番で読めばよいか?
A. 「年金制度の仕組みを正しく理解する」から始め、「年金受給額の試算」「年金だけの生活のシミュレーション」と進み、その後、老後破産・生活保護リスク・住宅ローン・居場所づくり・単身への備え・資産寿命・医療費という各テーマへと、関心に応じて読み進めるのがおすすめだ。
Q. トータルプランの見直しは、どのくらいの頻度で行うべきか?
A. 年に一度、ねんきん定期便が届くタイミングなどを活用し、4本柱それぞれの状況を、まとめて確認する習慣を持つとよい。
Q. 老後の安心づくりに、遅すぎるということはあるか?
A. 遅すぎることはない。40代・50代からでも、4本柱それぞれに、取り組み始めることは十分に可能だ。今日という日が、最も早く始められるタイミングだ。
Q. 週次アクションを継続するためのコツはあるか?
A. カレンダーやアプリに、あらかじめ実施するタイミングを登録しておくと、習慣化しやすい。無理な目標は設定せず、続けられる範囲から始めることが長続きの秘訣だ。
ここで、本シリーズ全体を時系列で振り返る
当サイトの年金・老後設計シリーズが、どのようなテーマを扱ってきたかを時系列で振り返ることも、全体像を理解する上で有効だ。
-
基礎編
年金制度の仕組みの理解、自分の受給額の試算、年金不安の解消策、資産形成の発想という、老後設計の土台を築いてきた。まず現状を正確に把握することから、シリーズは始まった。
-
実践編
老後破産・生活保護リスクの回避、住宅ローンとの両立、支出の見直し、低年金対策、受給開始年齢の選び方など、具体的な実践方法を、データに基づいて解説してきた。
-
総合編(本記事)
居場所づくり、単身への備え、資産寿命、医療費対策という個別テーマを経て、最終的に4本柱による総合的なトータルプランへと、全体を統合した。
この一連のシリーズを通じて伝えたかったのは、老後の安心は、単一の対策ではなく、複数の要素を組み合わせた、総合的な設計によって実現されるという、当サイトの一貫した考え方だ。
結論:4本柱をバランスよく育て、老後を設計する
老後の安心は、金融資産だけで成り立つものではない。健康・スキル・人脈・金融資産という4つの柱を、バランスよく育てていくことが、真に安心できる老後を実現する土台になる。本シリーズで解説してきた個別の対策は、それぞれがこの4本柱のいずれかを強化するための、具体的な手段だった。
4本柱それぞれの現状を棚卸しし、長期的な視点でタイムラインを描き、定期的に見直し続けること。それが、老後の安心を今から設計するトータルプランの姿勢だ。
氷河期世代おじさんは、あなたがこのシリーズで得た知識を、一つひとつ具体的な行動に変え、自分自身の安心できる老後を築いていくことを、心から応援している。今日という日から、まずは4本柱のうち一つ、小さな一歩を踏み出してほしい。
