「年金の平均額」を、まず正確なデータで確認する
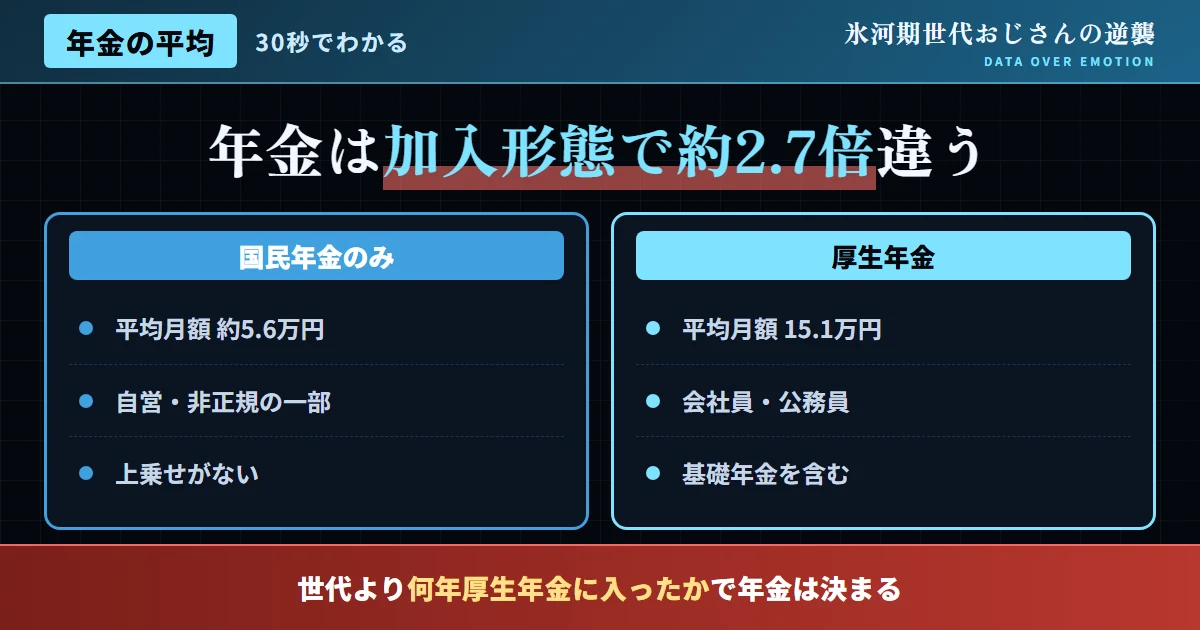
「氷河期世代がもらえる年金は、いくらくらいなのか」という疑問に答える上で、まず確認すべきは、厚生労働省年金局が毎年公表する「厚生年金保険・国民年金事業の概況」の一次データだ。同資料によれば、厚生年金保険の老齢給付受給者の平均年金月額は、併給する老齢基礎年金を含めて15万1千円となっている(令和6年度末時点)。
ただし、この数字は「厚生年金に加入していた人」の平均額であり、国民年金のみに加入していた人(自営業者、フリーランス、あるいは非正規雇用で厚生年金に未加入だった期間が長い人など)の年金額は、これよりも大幅に低くなる。国民年金(基礎年金)のみの平均年金月額は、おおむね5万6千円前後とされ、厚生年金の平均額と比較すると、約2.7倍もの開きがある。
図1:加入形態別・平均年金月額の比較
出典:厚生労働省年金局「厚生年金保険・国民年金事業の概況」を基に作成
この「加入形態の差」こそが、氷河期世代にとって重要な論点
氷河期世代の中には、就職氷河期という厳しい環境の中で、正社員として厚生年金に継続的に加入できなかった層と、その後キャリアを立て直し、厚生年金に長期間加入してきた層が、混在している。この「加入形態の違い」こそが、氷河期世代の将来の年金受給額に、最も大きな影響を与える要因だ。
「氷河期世代の年金は低い」という言説を検証する際、この加入形態の違いを無視して、単純に「氷河期世代」という括りだけで語ることは、実態を正確に反映していない。厚生年金に長く加入してきた人であれば、平均15万円程度の受給が見込める一方、国民年金のみの期間が長い人は、月5〜6万円程度にとどまる可能性がある。
| 加入パターン | 年金月額の目安 |
|---|---|
| 厚生年金に40年間フル加入(平均的な収入) | 15万円前後 |
| 厚生年金と国民年金を併用(キャリアの一部が非正規等) | 8万円〜12万円程度 |
| 国民年金のみ(自営業・フリーランス等) | 5〜6万円程度 |
- 厚生年金の平均額(15.1万円)を、氷河期世代全員の見込み額だと誤解する
- 国民年金のみの受給者の存在を無視する
- 自分の加入記録を確認せず、平均額だけで判断する
- 厚生年金と国民年金、それぞれの平均額を区別して理解する
- 自分自身の加入形態・加入期間を確認する
- 「ねんきんネット」等で、個人の見込み額を試算する
年金額改定——直近のプラス改定という事実
年金制度をめぐる議論では、「年金は減り続ける」という漠然としたイメージが語られがちだが、実際には、直近の年金額改定は、名目額としてはプラス改定が続いている。令和7年度の年金額改定率は1.9%、令和8年度は2.1%(基礎年金部分)と、いずれも名目賃金の上昇を反映したプラス改定となっている。
もちろん、この改定率にはマクロ経済スライドによる調整(一定割合のマイナス圧縮)が含まれており、賃金上昇率をそのまま反映しているわけではない。しかし、少なくとも直近の実績としては、年金の名目額そのものは、減少ではなく増加を続けているという事実は、正確に理解しておくべきだ。
年金額を最大化するための、具体的な行動
男女別に、より詳しく見ていく年金受給額の差
年金の平均受給額を語る上で、もう一つ見逃せない視点が、男女間の格差だ。厚生年金の平均月額は、男女計で15.1万円だが、男女別に見ると、男性のほうが女性よりも高い水準にある傾向が続いている。これは、男性のほうが平均的に厚生年金への加入期間が長く、また現役時代の収入水準が高い傾向にあることが、主な要因とされる。
この男女差は、氷河期世代においても、当然反映される。特に、出産・育児期にキャリアを中断した女性は、その期間、厚生年金への加入が途切れることが多く、結果として将来の受給額が男性より低くなりやすい構造がある。こうした構造的な差異を正確に理解した上で、それぞれの状況に応じた対策を講じることが重要だ。
| 区分 | 傾向 |
|---|---|
| 男性・厚生年金加入者 | 平均月額は相対的に高い水準 |
| 女性・厚生年金加入者 | 男性と比較して平均月額は低くなる傾向 |
| 出産・育児等でキャリア中断がある場合 | 厚生年金加入期間の短縮により、受給額に影響 |
この男女差を縮小するための対策として、iDeCoやNISAといった私的年金・資産形成の活用が、特に女性にとって重要な意味を持つ。公的年金の男女差を、私的な資産形成でどこまで補完できるかが、老後の生活水準を左右する重要な要素になる。
また、離婚時には「年金分割制度」を活用することで、婚姻期間中の厚生年金記録の一部を分割し、将来の受給額に反映させることができる。氷河期世代の中には離婚を経験した人も一定数存在するため、この制度の存在も、あわせて知っておく価値がある。
試算シミュレーション——氷河期世代の典型的なケース
ここでは、氷河期世代に多いと考えられるいくつかの典型的なキャリアパターンについて、将来の年金受給額の目安を試算してみる。あくまで概念的な試算であり、実際の受給額は個人の加入記録によって異なる点に留意してほしい。
| キャリアパターン | 試算される年金月額の目安 |
|---|---|
| 新卒から一貫して正社員(厚生年金40年) | 15万円前後 |
| 就職氷河期で数年非正規、その後正社員に転換 | 12〜14万円程度 |
| 非正規雇用期間が長く、後年正社員化 | 8〜11万円程度 |
| フリーランス・自営業中心(国民年金のみ) | 5〜6万円程度 |
この試算からも分かる通り、就職氷河期の影響で数年間非正規雇用を経験したとしても、その後正社員としてのキャリアを長く積み重ねていれば、受給額への影響は限定的にとどまる可能性がある。逆に、非正規雇用の期間が長期化するほど、受給額への影響は大きくなる。この事実は、「今からでもキャリアを立て直すことの意味」を、年金という観点からも裏付けている。
言い換えれば、就職氷河期という「入口」の逆風がどれほど厳しかったとしても、その後のキャリアの立て直しによって、年金受給額への影響を最小限に抑えることは十分に可能だということだ。過去の数年間だけを見て将来を悲観するのではなく、これから先の10年、20年という長いスパンで、自分自身のキャリアと年金加入記録を積み上げていく視点を持ちたい。
SNSで飛び交う言説への反論
よくある質問
Q. 自分の年金加入記録は、どこで確認できるのか?
A. 日本年金機構の「ねんきんネット」で、自分の加入記録と、将来の受給見込み額を確認できる。また、毎年誕生月に送付される「ねんきん定期便」でも、簡易的な確認が可能だ。
Q. 厚生年金と国民年金、両方に加入していた期間がある場合はどうなるのか?
A. それぞれの加入期間に応じて、両方の制度から年金が支給される仕組みになっている。加入記録を正確に確認することで、それぞれの受給見込み額を把握できる。
Q. 繰り下げ受給は、誰にでもおすすめできる選択肢か?
A. 一概には言えない。健康状態や、それまでの生活費をどう賄うかによって、最適な選択は人それぞれ異なる。繰り下げによる増額のメリットと、受給開始が遅れることのリスクを、総合的に検討する必要がある。
Q. 付加保険料とは、具体的にどのような制度か?
A. 国民年金第1号被保険者(自営業者等)が、通常の保険料に月額400円を上乗せして納付することで、将来の年金額に「200円×納付月数」が上乗せされる制度だ。2年以上受給すれば、納付額を上回る受給額になる、比較的お得な制度とされる。
Q. 非正規雇用でも厚生年金に加入できる場合はあるのか?
A. 一定の労働時間・賃金等の条件を満たせば、パート・アルバイトでも厚生年金に加入できる「社会保険の適用拡大」が進んでいる。自分の勤務先が対象になっているか、確認することをお勧めする。
Q. 60歳以降も働き続けた場合、年金額はどう変わるか?
A. 60歳以降も厚生年金に加入して働き続ければ、その分、将来受け取る年金額はさらに増加する。当サイトの「定年後も働き続けるキャリアプラン」の記事も、あわせて参考にしてほしい。
年金額のシミュレーションを、自分で行う方法
本記事で紹介した試算は、あくまで一般的な目安であり、自分自身の正確な年金見込み額を知るためには、個別のシミュレーションが不可欠だ。日本年金機構が提供する「ねんきんネット」では、実際の加入記録に基づいて、将来の年金見込み額を、複数の条件(受給開始年齢、今後の働き方の継続など)でシミュレーションすることができる。
このシミュレーション機能を活用すれば、「今の働き方を続けた場合」「65歳まで正社員として働いた場合」「繰り下げ受給を選択した場合」など、複数のシナリオを比較検討することができる。「データに基づいた判断」を、年金という長期的なテーマにおいても、ぜひ実践してほしい。
年金以外の老後資金源も、あわせて考える
年金額の試算を行う際、忘れてはならないのが、老後の生活資金は公的年金だけで構成されるわけではないという視点だ。退職金、私的年金(企業年金、iDeCo)、そしてNISA等を活用した資産形成による取り崩しなど、複数の資金源を組み合わせることで、老後の生活設計はより安定したものになる。
| 資金源 | 特徴 |
|---|---|
| 公的年金(厚生年金・国民年金) | 生涯にわたって受給できる、老後の基盤となる収入 |
| 退職金 | 企業によって制度の有無・水準が大きく異なる |
| 企業年金・iDeCo | 税制優遇を受けながら計画的に積み立てられる私的年金 |
| NISA等の資産形成 | 取り崩しのタイミングを自分で調整できる、柔軟な資金源 |
公的年金の見込み額を正確に把握した上で、不足すると見込まれる部分を、これらの複数の資金源で補っていくという発想が、老後資金設計の基本的な考え方だ。当サイトの他の記事でも紹介している通り、氷河期世代にとって、iDeCoやNISAの活用は、公的年金を補完する上で、極めて重要な戦略になる。
特に退職金制度については、企業によって水準や有無が大きく異なるため、自分の勤務先の退職金規程を、早い段階で確認しておくことをお勧めする。退職金の有無や金額によって、私的年金・資産形成でどこまで積み増す必要があるかが、大きく変わってくるためだ。
中小企業やベンチャー企業に勤めている場合、退職金制度自体が存在しないケースも珍しくない。この場合、公的年金と私的な資産形成だけで老後資金を賄う必要があるため、より計画的な準備が求められる。逆に、退職金制度が充実している企業に勤めている場合は、その分、私的な資産形成の必要額を、多少抑えることも可能だ。自分の勤務先の状況を正確に把握することが、老後資金設計の出発点になる。
氷河期世代が「今」を起点に考える、年金戦略の全体像
本記事で紹介してきた通り、氷河期世代の年金額は、過去の就職氷河期という逆風だけで決まるものではなく、これから先の働き方や、私的な資産形成の取り組みによって、大きく変わりうるものだ。この事実を正確に理解することが、年金に対する漠然とした不安を、具体的な行動計画へと転換する、重要な出発点になる。
「感情を排して科学とデータでPDCAを回す」という姿勢は、まさにこの年金戦略においてこそ、真価を発揮する。自分の加入記録を確認し(Plan)、必要な対策を実行し(Do)、定期的に見込み額を確認し(Check)、必要に応じて戦略を調整する(Action)——この地道なサイクルの繰り返しこそが、氷河期世代にとって、最も確実な老後準備の方法だと言える。
- 「どうせ年金は当てにならない」と、確認すること自体を放棄する
- SNSの噂を鵜呑みにし、正確なデータを確認しない
- 不安だけを抱え、具体的な行動に移さない
- まず自分の加入記録を確認し、現状を正確に把握する
- 公的機関の一次データに基づいて、冷静に判断する
- 不足分を、私的年金・資産形成で計画的に補っていく
結論:曖昧な「平均」ではなく、確かな「自分の加入記録」で判断する
厚生年金の平均年金月額15.1万円という数字は、あくまで厚生年金加入者全体の平均値であり、国民年金のみの受給者を含めた全体像を正確に反映しているわけではない。氷河期世代の年金額を語る際は、「平均」という数字だけでなく、加入形態・加入期間による差を踏まえた、より理解が求められる。
年金という制度は複雑で、その全体像を一度で理解しきることは難しい。しかし、複雑だからこそ、正確な一次情報に基づいて、一つずつ理解を積み重ねていく価値がある。当サイトは、こうした複雑な制度の理解を助け、氷河期世代が自信を持って老後準備を進められるよう、これからもデータに基づいた情報発信を続けていく。
「平均額がいくらか」よりも重要なのは、「自分自身の加入記録に基づく見込み額がいくらか」だ。まずは「ねんきんネット」等で自分の状況を正確に把握し、その上で必要な対策を講じていくことが、最も現実的なアプローチだ。
「平均額は15万円」という数字だけを見て安心することも、「自分の周りは5万円くらいだから絶望的だ」と落胆することも、どちらも自分自身の正確な状況把握には至っていない。今日、「ねんきんネット」にログインし、自分自身の見込み額を確認するという、たった一つの行動が、漠然とした年金不安を、具体的な対策へと変換する、確実な第一歩になる。
