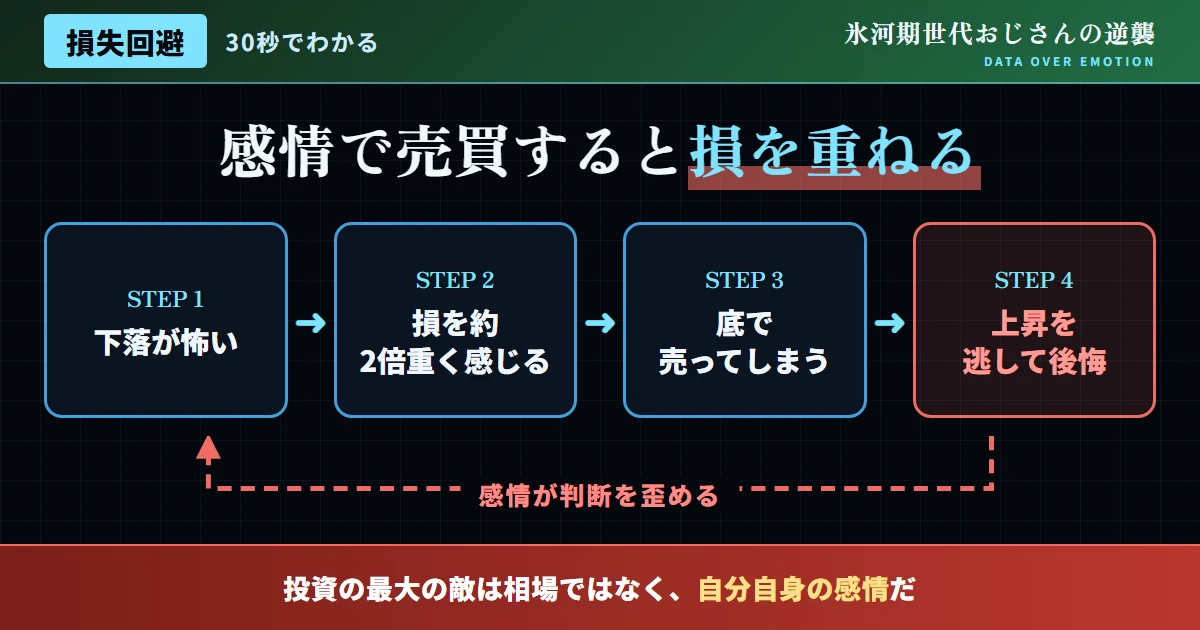
結論:投資における最大の敵は「自分自身の心理」だ
結論から、はっきりと述べる。投資において、多くの人が失敗する最大の原因は、相場の予測が外れることではなく、自分自身の心理的なバイアスに、無自覚に振り回されてしまうことにある。1979年に、行動経済学者のダニエル・カーネマンとエイモス・トベルスキーが提唱した「プロスペクト理論」によれば、人間は、与えられた情報から、期待値に比例して合理的に判断するのではなく、状況や条件によって、その判断を大きく歪めてしまう傾向がある。中でも代表的なのが「損失回避性」と呼ばれる、人は利益よりも損失を、より大きく感じるという心理的傾向だ。
本記事では、このプロスペクト理論をはじめとした、行動経済学の知見を理解した上で、氷河期世代が、感情を排し、数字で判断する投資哲学を、どう確立していけばよいかを解説していく。
| 概念 | 内容 |
|---|---|
| プロスペクト理論 | 人は期待値ではなく、状況によって判断を歪めるという理論 |
| 損失回避性 | 利益より損失を、心理的に大きく感じる傾向 |
| 提唱者 | ダニエル・カーネマン、エイモス・トベルスキー(1979年) |
「損失回避性」が、投資判断をどう歪めるのか
損失回避性は、投資の現場において、様々な形で判断を歪めてしまう。例えば、含み損を抱えた銘柄を、損失を確定させたくないという心理から、いつまでも売却できずに保有し続けてしまう一方、含み益が出ている銘柄は、利益を早く確定させたいという心理から、本来であればもっと保有すべき局面でも、早期に売却してしまう。この非対称な行動パターンは、行動ファイナンスの分野で「ディスポジション効果」とも呼ばれ、多くの個人投資家に、共通して見られる、根深い傾向だ。
この心理的な傾向を知らないまま投資を続けると、本来の投資戦略とは無関係に、感情に流された判断を繰り返してしまう。逆に、この傾向をあらかじめ理解しておくことで、自分自身の判断が、こうしたバイアスの影響を受けていないか、客観的に振り返る視点を持つことができる。
この損失回避性は、投資判断だけでなく、日々の生活における様々な意思決定にも、広く影響を及ぼしているとされる。投資の場面に限らず、自分自身が「損をしたくない」という感情に、過度に引きずられていないかを、日常的に意識する習慣を持つことをおすすめしたい。この習慣が、投資判断における冷静さにも、つながっていく。
図1:損失回避性のイメージ(利益と損失の心理的インパクトの非対称性)
出典:行動経済学の各種研究を基に作成
感情を排するための、具体的な「仕組み化」という発想
感情を完全に消し去ることは、誰にもできない。重要なのは、感情に振り回されないための「仕組み」を、あらかじめ作っておくことだ。例えば、積立投資の自動化は、毎月の投資判断という、感情が入り込む余地そのものを排除する、極めて効果的な仕組みの一つだ。また、あらかじめ「相場が一定割合下落したら、追加で投資する」「一定期間は売却しない」といった、具体的なルールを、感情が動いていない冷静な状態で、しっかりと決めておくことも、有効な対策になる。
投資判断を、その場の感情に委ねるのではなく、事前に定めたルールに、機械的に従うという姿勢を、強くおすすめしたい。この「仕組み化」こそが、行動経済学の知見を、実際の投資行動に落とし込むための、最も実践的な方法だと言える。
仕組み化のもう一つの利点は、判断の負担そのものを減らせることだ。日々の相場変動を見るたびに、売買を判断していては、精神的な消耗も大きくなる。あらかじめルールを決めておけば、日々の判断から解放され、他の重要なことに時間とエネルギーを使えるようになる。この「判断疲れ」からの解放も、仕組み化がもたらす、見過ごされがちな効果の一つだ。
- 相場が動くたびに、その場の感情で売買を判断する
- 含み益は早期に確定し、含み損は塩漬けにしてしまう
- 事前に定めたルールに、機械的に従って行動する
- 自動積立などを活用し、判断の機会自体を減らす
数字で判断する投資哲学を確立するための、3ステップ
ここからは、感情を排し、数字で判断する投資哲学を、実際に確立するための、具体的なステップを紹介する。
「群衆行動」に流されないための、逆張りの視点
行動経済学が明らかにしてきた心理的傾向の一つに、「群衆行動」がある。これは、多くの人が同じ方向に動いている時、その流れに乗ることが、心理的に安心だと感じてしまう傾向を指す。相場が過熱し、多くの人が強気になっている局面では、自分だけが慎重な判断をすることに、居心地の悪さを感じやすい。逆に、相場が暴落し、多くの人が悲観的になっている局面では、自分だけが冷静でいることが、難しく感じられる。
こうした群衆行動は、しばしば、相場の行き過ぎを生む要因になる。著名な投資家が「他人が強欲な時は恐れ、他人が恐れている時は強欲であれ」という言葉を残しているように、群衆とは逆の視点を持つことが、長期的な資産形成において、有効な場合がある。ただし、これは単純な逆張りを推奨するものではなく、群衆行動というバイアスの存在を理解した上で、自分自身の判断を、冷静に見つめ直すきっかけとして活用してほしいという趣旨だ。
| 局面 | 群衆行動の傾向 | 意識すべき視点 |
|---|---|---|
| 相場が過熱している時 | 強気に流されやすい | 冷静にリスクを再点検する |
| 相場が暴落している時 | 悲観に流されやすい | 長期的な視点を保つ |
「正常性バイアス」が、暴落への備えを遅らせる
行動経済学において、当サイトがもう一つ紹介しておきたいのが「正常性バイアス」だ。これは、想定外の事態が起きても、「自分だけは大丈夫」「今回もいつも通り収まるはずだ」と、無意識のうちに、都合よく解釈してしまう心理的傾向を指す。この正常性バイアスは、相場の暴落局面において、事前の備えを怠らせたり、暴落が始まった後も、対応が遅れたりする要因になりやすい。
正常性バイアスに対抗するためには、「暴落は必ずいつか起きるもの」という前提を、あらかじめ持っておくことが有効だ。当サイトの別記事でも紹介した通り、事前の準備と、リスク管理の仕組みを整えておくことは、この正常性バイアスに流されず、冷静に対応するための、具体的な備えになる。
行動経済学の知見を実践し、投資姿勢を改善した実例
ここで、行動経済学の知見を学び、自分自身の投資姿勢を改善した人物の実例を紹介したい。この人物は、それまで、含み損を抱えた銘柄を、いつまでも保有し続け、含み益が出た銘柄は、早期に売却してしまうという行動パターンを、繰り返していた。ある時、プロスペクト理論と、ディスポジション効果について学び、自分自身の行動が、まさにこの典型的なバイアスに当てはまっていることに気づいたという。
それ以降、投資判断を行う前に、「これは合理的な判断か、それともバイアスによる判断か」を、一度立ち止まって自問する習慣を、意識的に取り入れた。「バイアスの存在を知っているだけで、実際に判断する場面で、一呼吸置けるようになった。この一呼吸が、感情的な判断を防ぐ、大きな助けになっている」と、この人物は振り返っている。
自分の行動パターンをバイアスと認識
プロスペクト理論を学び、自分の行動の傾向に気づいた。
判断前に自問する習慣を導入
「合理的な判断か、バイアスによる判断か」を意識的に問う。
感情的な判断を大きく抑制
一呼吸置く習慣が、投資判断につながっている。
SNSの情報も「バイアスの塊」として捉える視点
SNS上に溢れる投資情報も、行動経済学の観点から見ると、様々なバイアスを増幅させる要因になりやすい。特定の銘柄への熱狂的な投稿は、「確証バイアス」と呼ばれる、自分の考えに合致する情報だけを集めてしまう傾向を、強化しやすい。また、多くの人が同じ意見を発信している状況は、「同調バイアス」を刺激し、冷静な判断を難しくする。
SNSの情報を全面的に否定する必要はないが、それが、様々な心理的バイアスによって、増幅されやすい性質を持つという前提を持って、接することをおすすめしたい。感情的に強く訴えかけてくる情報ほど、一度立ち止まり、客観的なデータと照らし合わせて検証するという姿勢が、感情を排した投資判断を支える、重要な習慣になる。
「現状維持バイアス」が、資産形成の一歩を妨げる
投資を始める段階において、当サイトが特に注目したいのが「現状維持バイアス」だ。当サイトの別記事でも紹介した通り、これは、変化を伴う選択肢よりも、現状を維持する選択肢を、無意識のうちに優先しやすい心理的傾向を指す。「今のままでも、なんとかなっている」という感覚が、投資という新しい行動への一歩を、無意識に押しとどめてしまう。
この現状維持バイアスは、多くの日本人が、貯金思考にとどまり続けてきた背景にも、深く関わっている。このバイアスに抗うためには、「何もしないこと」自体にも、インフレによる実質資産の目減りといった、見えにくいリスクが伴っているという事実を、正確に認識することが重要だ。行動しないことのリスクと、行動することのリスクを、公平に比較検討する視点を持つことで、現状維持バイアスの影響を、ある程度和らげることができる。
SNSで飛び交う言説への反論
よくある質問
Q. プロスペクト理論を学ぶことに、実践的な意味はあるか?
A. 大いにある。自分自身の判断が、バイアスの影響を受けていないかを、客観的かつ冷静に振り返る視点を持てるようになる。
Q. 損失回避性を克服する、具体的な方法はあるか?
A. 完全に克服することは難しいが、事前にルールを明文化し、機械的にそれに従う仕組みを作ることで、影響を最小限に抑えられる。
Q. アンカリング効果に陥らないためには、どうすればよいか?
A. 購入時の価格に固執せず、現在の市場環境や、将来の見通しに基づいて、判断し直す習慣を持つことが有効だ。
Q. SNSの投資情報とは、どう付き合えばよいか?
A. あくまで参考程度にとどめ、感情的に強く訴えかけてくる情報ほど、客観的なデータと照らし合わせて検証する姿勢が重要だ。
Q. 投資哲学を確立するのに、専門的な知識は必要か?
A. 高度な専門知識は必ずしも必要ない。代表的なバイアスの存在を知り、それに抗う仕組みを作ることが、最も重要な出発点になる。
Q. 現状維持バイアスに気づいたら、どうすればよいか?
A. 「何もしないこと」にもリスクが伴うという事実を、正確に認識し、行動するリスクと行動しないリスクを、公平に比較検討することが有効だ。
Q. 過去の投資判断を振り返る際、気をつけるべきことは?
A. 結果論だけで一方的に評価するのではなく、その判断を下した時点での情報や前提を、あわせて検証することが、何よりも重要だ。
感情を排するために意識したい3つの視点
「メンタルアカウンティング」を理解し、資金管理を最適化する
行動経済学において、投資と密接に関わるもう一つの概念が「メンタルアカウンティング(心の会計)」だ。これは、本来は同じ価値を持つはずのお金を、その入手経路や使い道によって、無意識のうちに異なる「勘定」に分けて管理してしまう心理的傾向を指す。例えば、ボーナスで得たお金は「臨時収入だから」と、気軽にリスクの高い投資に使ってしまう一方、給与から捻出したお金には、より慎重な判断を下すといった行動は、このメンタルアカウンティングの典型例だ。
お金の出所に関わらず、同じ「資産」として、一貫した基準で管理することが、合理的な資産形成には重要だ。ボーナスであっても、給与であっても、それが老後資金なのか、生活防衛資金なのか、投資に回せる余剰資金なのかという、資金の「用途」を基準に管理することで、メンタルアカウンティングによる、非合理的な判断のばらつきを、軽減することができる。
- ボーナスだからと、気軽にハイリスクな投資に使ってしまう
- お金の出所によって、リスク許容度の判断がぶれてしまう
- お金の出所ではなく、用途(生活・投資・老後)で管理する
- どの収入源であっても、一貫したリスク基準で判断する
結論:バイアスを知ることが、最大の武器になる
プロスペクト理論が示す通り、人間は、期待値に基づいて合理的に判断する生き物ではなく、様々な心理的バイアスの影響を受けながら、判断を下している。投資における最大の敵は、相場そのものではなく、この自分自身の心理的なバイアスだ。しかし、このバイアスの存在を知り、それに抗うための仕組みを、あらかじめ作っておくことができれば、感情に振り回されない、投資判断を積み重ねていくことができる。
今日からできる第一歩として、自分自身の過去の投資判断を振り返り、どんなバイアスの影響を受けていたかを、一度確認してみてほしい。その小さな振り返りこそが、感情を排した投資哲学を確立する、確かな出発点になるはずだ。
