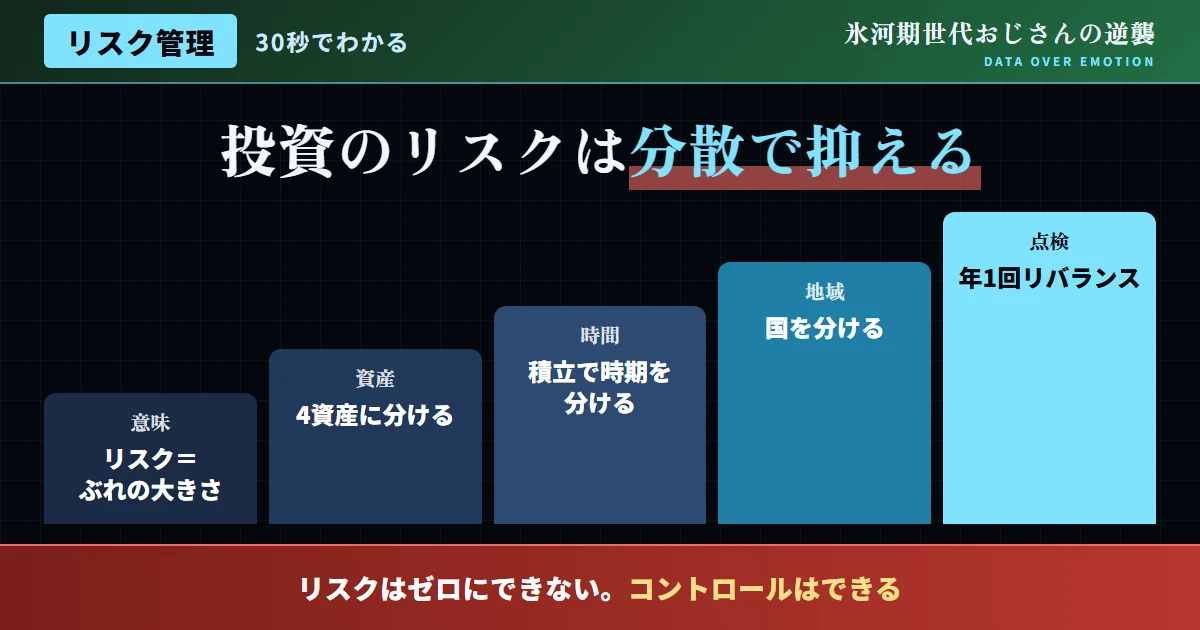
結論:リスク管理とは「リスクをゼロにすること」ではない
結論から、はっきりと述べる。投資リスク管理と聞くと、「リスクを可能な限りゼロに近づけること」だとイメージする人は多いが、これは正確な理解ではない。年金積立金管理運用独立行政法人、通称GPIFは、国民の年金積立金を運用する公的機関でありながら、国内債券・国内株式・外国債券・外国株式という、値動きの異なる4つの資産に、均等に近い比率で分散投資する基本ポートフォリオを、長年にわたり採用している。これは、リスクをゼロにするのではなく、リスクを適切な水準にコントロールしながら、リターンを目指すという考え方に基づいている。
本記事では、このGPIFの分散投資の考え方を参考にしながら、氷河期世代が実践すべき、投資リスク管理の基本を解説していく。
| 資産クラス | 役割 |
|---|---|
| 国内債券 | 値動きが比較的安定し、リスクを抑える役割 |
| 国内株式 | 国内経済の成長を取り込む役割 |
| 外国債券 | 為替変動を伴いつつ、分散効果を高める役割 |
| 外国株式 | 世界経済の成長を取り込む役割 |
「リスク」の正しい意味を理解する
投資におけるリスクとは、一般的にイメージされる「危険性」とは、少し異なる意味を持つ。資産運用の世界において、リスクとは「リターンの振れ幅の大きさ」、すなわち標準偏差を指す。リターンが大きく上下に振れる可能性がある資産は「リスクが高い」とされ、逆に、値動きが比較的安定している資産は「リスクが低い」とされる。この正確な定義を理解しないまま、「リスク=危険」という漠然としたイメージだけで、投資そのものを避けてしまうことは、資産形成の貴重な機会を逃す、実にもったいない判断だと言わざるを得ない。
また、リスクとリターンは、多くの場合、表裏一体の関係にある。高いリターンを期待できる資産は、一般的にリスクも高く、逆に、リスクの低い資産は、期待できるリターンも相対的に低い傾向がある。この関係性を理解した上で、自分自身がどの程度のリスクを受け入れられるかを見極め、それに見合ったリターンを目指すことが、合理的な投資判断の出発点になる。
重要なのは、リスクをゼロにすることではなく、自分自身が許容できるリスクの水準を見極め、その範囲内で、リターンを積み上げていく仕組みを作ることだ。
図1:GPIF基本ポートフォリオ、資産クラス別の配分イメージ
出典:GPIF公表資料を基に作成
分散投資が、リスクを抑える仕組み
分散投資がリスク管理において有効とされる理由は、異なる資産クラスが、必ずしも同じ方向に値動きするわけではないという性質にある。例えば、株式市場が下落する局面では、比較的安全とされる債券に資金が流入し、債券価格が上昇するという、逆の動きが見られることがある。このように、値動きの相関が低い資産を組み合わせることで、ポートフォリオ全体の値動きの振れ幅を、単一の資産に集中投資する場合よりも、大きく抑えることができる。
当サイトの別記事でも紹介した通り、積立分散投資を長期間継続した場合、過去実績において元本割れしたケースは存在しない。この確かな実績の背景にも、分散投資によるリスク低減効果が、大きく寄与している。単一の銘柄や資産クラスに賭けるのではなく、複数の資産を組み合わせることで、長期的に安定した成果を得やすくなるという、この基本原則を、あらためて心に留めておきたい。
- 特定の銘柄・資産クラスに資金を集中させてしまう
- 一つの市場が下落すると、資産全体が大きく目減りする
- 値動きの異なる複数の資産クラスに分散する
- 一つの市場が下落しても、他の資産が緩和材料になる
年代別、資産配分の考え方の一例
ここで、年代別の資産配分の一例を紹介したい。ある調査によれば、30代の分散投資ポートフォリオの一例として、国内株式30%、国内債券15%、外国株式35%、外国債券20%という配分が挙げられている。これはあくまで一例であり、絶対的な正解ではないが、年齢が若いほど、株式のようなリスク資産の比率を高めに設定し、年齢が上がるにつれて、債券のような、値動きの安定した資産の比率を、徐々に高めていくという考え方は、一つの合理的で分かりやすい指針になる。
氷河期世代は、40代から50代にかけて幅広い年齢層が含まれるため、この年代別の配分例を参考にしつつ、自分自身の年齢や、退職までの残り期間を踏まえて、無理のない範囲で調整することを、強くおすすめしたい。
「時間分散」というもう一つのリスク管理手法
資産クラスの分散に加えて、当サイトが特に重視しているのが「時間分散」という考え方だ。一度にまとまった資金を投資する一括投資は、投資したタイミングによって、その後の運用成績が大きく左右されるリスクがある。これに対して、毎月一定額を継続的に投資する積立投資は、購入するタイミングを分散させることで、高値で一気に買ってしまう「高値掴み」のリスクをかつ確実に軽減することができる。
この時間分散の考え方は、資産クラスの分散と組み合わせることで、より効果的なリスク管理につながる。「何に投資するか」という資産クラスの分散だけでなく、「いつ投資するか」という時間の分散も、あわせて意識することが、氷河期世代の投資リスク管理において、極めて重要な視点になる。
| 分散の種類 | 目的 | 具体的な方法 |
|---|---|---|
| 資産クラスの分散 | 特定資産の値動きへの依存を減らす | 株式・債券・国内外への分散 |
| 時間の分散 | 購入タイミングの偏りを減らす | 積立投資による定期的な購入 |
「地域の分散」が、氷河期世代にとって特に重要な理由
資産クラスの分散に加えて、当サイトが見落とすべきではないと考えているのが、地域の分散だ。日本国内の資産のみに投資を集中させてしまうと、日本経済の停滞や、少子高齢化に伴う構造的な課題の影響を、資産全体で直接的に、大きく受けてしまうリスクがある。氷河期世代自身が、日本の構造的な問題の影響を強く受けてきた世代であるからこそ、資産形成においては、日本一国に依存しない、地域を分散させた配分を意識することが、特に重要な意味を持つと言える。
具体的には、国内資産だけでなく、米国をはじめとした先進国株式や、世界全体に幅広く分散する全世界株式型の投資信託などを、ポートフォリオに組み込むことで、特定の国・地域の経済動向に、資産全体が過度に左右されるリスクを、確実に軽減することができる。国内資産と海外資産を、バランスよく組み合わせることを、強くおすすめしたい。
- 資産のほとんどを、日本国内の資産に集中させてしまう
- 日本経済の動向に、資産全体が大きく左右されてしまう
- 国内資産と海外資産を、バランスよく組み合わせる
- 特定の国・地域への依存度を下げていく
リスク管理を実践し、資産形成を安定させた実例
ここで、投資リスク管理を実践し、資産形成を安定させた人物の実例を紹介したい。この人物は、投資を始めた当初、成長性の高さに惹かれ、国内外の株式のみに資金を集中させていた。しかし、相場が大きく下落した局面で、資産評価額が大きく目減りし、強い不安を感じた経験から、リスク管理の重要性を、あらためて実感したという。
その後、当サイトが伝えるGPIFの分散投資の考え方を参考に、株式だけでなく、債券も組み合わせた、分散型のポートフォリオへと、組み替えた。また、年に一度、資産配分を確認し、崩れた比率を当初の配分に戻す「リバランス」を、継続的に実践するようにした。「株式一本足だった頃と比べて、相場の変動時に感じる不安が、明らかに小さくなった」と、この人物は振り返っている。
さらに、この人物は、国内資産に偏っていた配分を見直し、海外資産の比率を段階的に高めていった。「日本経済のニュースに一喜一憂することが減り、世界全体の成長を、より落ち着いた気持ちで見守れるようになった」と、地域分散の効果についても、あわせて振り返っている。相場変動時の不安が軽減されたことで、長期的な視点を保ちやすくなり、結果として、資産形成の継続につながっているという。
株式に資金を集中投資
成長性を重視し、株式のみのポートフォリオで運用していた。
債券を組み合わせた分散型に
GPIFの考え方を参考に、資産クラスを分散させた。
年1回のリバランスを継続
定期的な見直しで、無理のないリスク水準を維持している。
「リバランス」を継続する仕組みづくり
分散投資を実践していても、時間の経過とともに、各資産クラスの値動きの違いによって、当初設定した配分比率は、徐々に崩れていく。例えば、株式の価格が大きく上昇した場合、ポートフォリオ全体に占める株式の比率が、当初の想定よりも高くなり、結果として、想定以上にリスクの高い状態になってしまうことがある。この崩れた配分を、定期的に当初の比率に戻す作業が「リバランス」だ。
リバランスは、年に一度程度のペースで行うことが、一般的な目安とされている。頻繁に行いすぎると、売買コストがかさむ場合があり、逆に、全く行わないと、リスク水準が意図せず高まってしまう。カレンダーに、リバランスを行う日をあらかじめ設定しておくなど、忘れずに継続できる仕組みを作っておくことをおすすめしたい。
相関係数という視点で分散効果を確かめる
分散投資の効果をより深く理解するために、当サイトが紹介しておきたいのが「相関係数」という考え方だ。相関係数とは、2つの資産の値動きが、どの程度似た動きをするかを示す指標であり、プラス1に近いほど同じ方向に動きやすく、マイナス1に近いほど逆方向に動きやすいことを意味する。値動きの相関が低い、あるいはマイナスの資産を組み合わせることで、ポートフォリオ全体の値動きの振れ幅を、より効果的に、かつ確実に抑えることができる。
例えば、国内株式と外国債券は、比較的相関が低いとされることが多く、こうした組み合わせを意識的にポートフォリオへ組み込むことで、単に資産クラスの数を増やすだけでなく、より実効性の高い分散投資を実現できる。専門的な相関係数の数値まで細かく計算する必要はないが、「値動きの似ていない資産を組み合わせる」という基本的な発想を、いつも頭の片隅に置いておくことをおすすめしたい。
暴落時にこそ問われる「リスク管理の真価」
投資リスク管理の真価が問われるのは、相場が好調な局面ではなく、むしろ暴落時だ。適切に分散されたポートフォリオを組んでいれば、暴落局面においても、資産全体の下落幅は、集中投資の場合と比べて、相対的に緩やかになりやすい。この「下落幅を緩やかにする」という効果こそが、分散投資による、最も実感しやすい、確かなリスク管理の恩恵だと言える。
また、事前に適切なリスク管理を行っておくことは、暴落時の心理的な安定にも直結する。当サイトの別記事でも紹介した通り、投資における最大の敵は、相場の下落そのものではなく、感情的な判断による「継続の断念」だ。日頃からリスク管理を実践し、想定内の値動きの範囲をあらかじめ把握しておくことで、実際に暴落が起きた際にも、冷静な判断を維持しやすくなる。
SNSで飛び交う言説への反論
よくある質問
Q. 投資初心者は、どのくらい分散すればよいか?
A. 最初から複雑な配分にする必要は全くなく、まずは国内外の株式・債券をバランスよく含む、分散型の投資信託などから、始めるとよい。
Q. リバランスは、どのくらいの頻度で行うべきか?
A. 年に一度程度が、一般的な目安とされている。頻繁に行いすぎると、売買コストがかさむ場合があるので、注意が必要だ。
Q. 自分のリスク許容度が分からない場合はどうすればよいか?
A. 年齢・収入・家族構成・資産状況を整理した上で、証券会社が提供するリスク許容度診断ツールなどを活用するのも、一つの有効な方法だ。
Q. GPIFの資産配分を、そのまま真似してもよいか?
A. 参考にはなるが、GPIFは年金積立金という長期・大規模な資金を運用しており、個人の状況とは大きく異なる点に、十分な注意が必要だ。
Q. リスク管理を怠ると、どんな問題が起きるか?
A. 相場急変時に、想定以上の資産の目減りに直面し、感情的な判断で売却してしまうなど、長期的な資産形成の大きな妨げになりやすい。
Q. 相関係数まで細かく計算する必要はあるか?
A. 個人の資産形成においては、厳密な計算は必須ではない。値動きの似ていない資産を組み合わせるという、基本的な発想を意識するだけでも、十分に効果的だ。
Q. 暴落局面で、リスク管理を強化するのは遅いか?
A. 暴落中の対応よりも、平時のうちに準備しておくことが望ましいが、暴落中であっても、慌てず現状を整理し、次に備える姿勢は十分に有効だ。
投資リスク管理のために意識したい3つの視点
結論:リスク管理は「難しいこと」ではなく「習慣」だ
GPIFの基本ポートフォリオが示す通り、公的年金の運用においても、リスクをゼロにするのではなく、分散投資によって適切にコントロールしながら、リターンを目指すという考え方が、長年にわたり採用されている。投資リスク管理は、専門的で難しいものでは決してなく、資産クラスを分散し、自分のリスク許容度を把握し、定期的に見直すという、シンプルな習慣の積み重ねだ。特別な知識や才能を必要とするものではなく、誰にでも、今日から始められる取り組みだという点を、あらためて強調しておきたい。
今日からできる第一歩として、自分の現在の資産配分を、一度書き出してみてほしい。その一歩が、無理のない、資産形成を支える、確かな土台になる。
