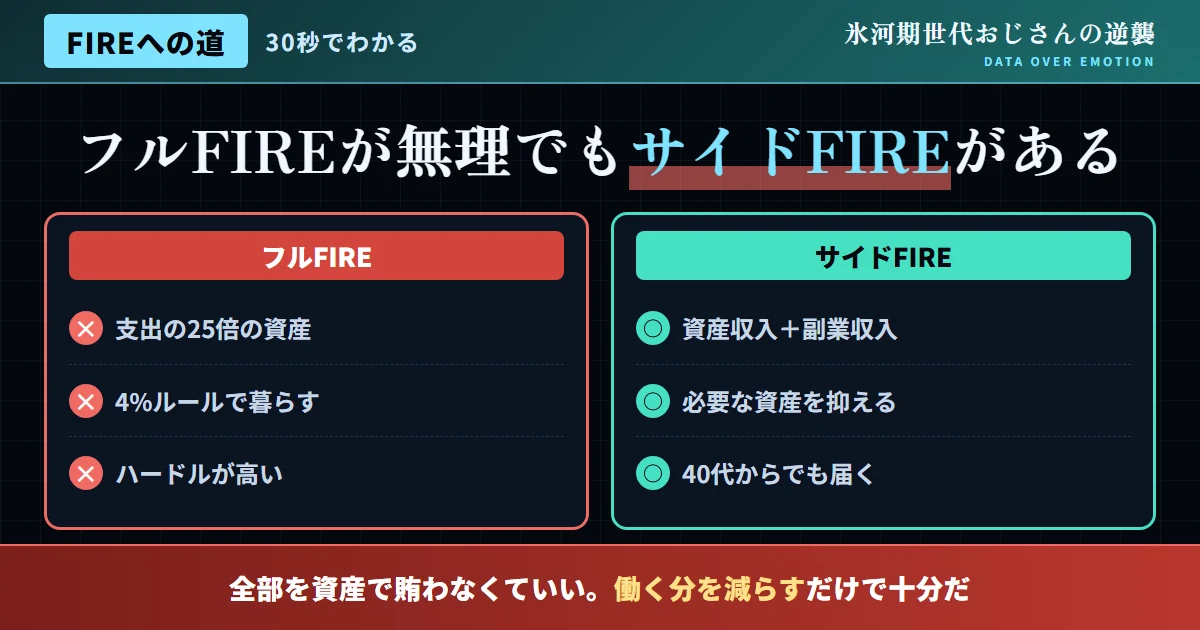
結論:フルFIREが無理でも、サイドFIREという現実的な道がある
結論から述べる。FIRE(Financial Independence, Retire Early)と聞くと、「莫大な資産を築いた一部のエリートだけが実現できる、夢物語」というイメージを持つ人が多いだろう。しかし、完全に労働から解放される「フルFIRE」だけがFIREの形ではない。資産からの収益と、副業や個人事業からの収入を組み合わせる「サイドFIRE」であれば、必要な資産額を大幅に抑えながら、より自由な生き方を実現できる。
本記事では、FIREの基本的な考え方から、氷河期世代にとって現実的なサイドFIREへのロードマップを、具体的な実例や心理学的な視点も交えながら解説していく。
| タイプ | 収入構成 | 必要資産額の目安(25倍の法則) |
|---|---|---|
| フルFIRE | 資産収入のみで生活費全額をまかなう | 約7,500万円 |
| サイドFIRE | 副業収入150万円+資産収入150万円 | 約3,750万円 |
「4%ルール」と「25倍の法則」の基本を理解する
FIREを考える上で、最も基本となる考え方が「4%ルール」だ。これは、資産を年間4%以内の範囲で取り崩していけば、理論上、資産が目減りすることなく、生活を維持し続けられるという考え方に基づいている。この4%ルールを逆算すると、「リタイア後の想定支出額の25倍」の資産があれば、資産運用の収益だけで生活費をまかなえる計算になる。例えば、年間生活費が180万円であれば、4,500万円の資産が目標額になる。
ただし、この4%ルールは、過去の米国市場の好調なパフォーマンスを前提に導き出されたものであり、日本の生活者が実践する際には、為替リスクやインフレといった要因も考慮する必要がある。当サイトの別記事で紹介した通り、感情ではなくデータに基づいて資産計画を立てる姿勢が、ここでも重要になる。楽観的な数字だけを鵜呑みにせず、保守的な視点も併せ持つことが望ましい。
図1:フルFIREとサイドFIRE、必要資産額の比較
出典:4%ルール・25倍の法則に基づく、当サイトの試算
サイドFIREという、氷河期世代にとって現実的な選択肢
「サイドFIRE」とは、資産運用による不労所得をメインとしながら、副業やフリーランス活動による収入も組み合わせて生活するスタイルを指す。完全な早期リタイアではないが、従来の会社員生活からは大幅に自由度が向上する。例えば、年間生活費300万円のうち150万円を副業で稼ぐ場合、資産で賄う必要があるのは残りの150万円のみとなり、目標資産額は約3,750万円にまで下がる。
この目標資産額は、フルFIREの半分程度であり、「AIエージェント×起業×投資」という戦略を組み合わせることで、より現実的な目標として捉えられるようになる。副業や個人事業からの収入を持つことは、資産形成の負担を軽減するだけでなく、精神的な充実感や、社会とのつながりを維持する上でも、有効な選択肢になる。
さらに、副業収入があること自体が、資産運用における精神的な安全網としても機能する。市場が一時的に下落した局面でも、副業からの収入があれば、資産を無理に取り崩す必要がなく、長期的な視点で運用を継続しやすくなる。
- 必要資産額が大きく、達成までの道のりが遠く感じられる
- 労働から完全に離れることで、社会とのつながりが薄れる懸念
- 必要資産額を抑えられ、より現実的な目標として設定できる
- 副業を通じて、社会とのつながりや知的な刺激を維持できる
サイドFIREに向けた、具体的な4つのステップ
サイドFIREに向けて動き出した、ある人物の実例
ここで、サイドFIREを目標に、資産形成と副業を組み合わせて動き出した人物の事例を紹介したい。ある人物は、45歳の時点で、貯蓄はあるものの、明確な資産計画を持たずにいた。当サイトが伝えるような考え方に触れ、まず現状の資産と支出を、数字として正確に棚卸しすることから始めた。
その上で、NISAを活用した積立投資を開始すると同時に、当サイトの別記事で紹介したクラウドソーシングを通じた副業にも着手した。副業収入は、当初は月数万円程度だったが、3年後には月10万円規模にまで成長し、資産運用と合わせて、サイドFIREの実現時期を、当初の想定より前倒しできる見通しが立った。「明確な数字の目標があることで、日々の行動にも迷いがなくなった」と、この人物は振り返っている。
| 時期 | 状態 |
|---|---|
| 開始時(45歳) | 資産・支出の現状把握、NISA積立の開始 |
| 3年後 | 副業収入が月10万円規模に成長 |
| 今後の見通し | 資産運用と副業収入の組み合わせで、目標達成時期を前倒し |
資産形成の第一歩:「損失回避性」を理解し、投資への恐怖を克服する
資産形成を始めようとする際、多くの人が直面する心理的な壁が、投資に対する漠然とした恐怖感だ。行動経済学の「損失回避性」という概念によれば、人は利益を得る喜びよりも、同額の損失を被る痛みの方を、はるかに強く感じる傾向がある。この心理特性は、資産形成の第一歩を踏み出すことを、無意識のうちに躊躇させる要因になっている。
この損失回避性を乗り越えるための有効な方法が、当サイトの別記事でも紹介した「小さく始める」発想だ。いきなり大きな金額を投資に回すのではなく、まずは無理のない少額から積立を始め、資産が増減する感覚に、徐々に慣れていく。この段階的なアプローチにより、損失回避性による心理的な抵抗を、最小限に抑えながら、資産形成への一歩を踏み出すことができる。
支出の見直しが、資産形成に与えるインパクト
サイドFIREに向けた資産形成において、収入を増やすことと同じくらい重要なのが、支出を見直すという視点だ。4%ルールに基づけば、年間支出を10万円減らすことができれば、必要資産額は250万円(10万円の25倍)も減少する計算になる。収入を増やす努力と、支出を最適化する努力は、どちらもFIRE達成への道のりを縮めてくれる。
ただし、支出の見直しは、極端な節約や、生活の質を犠牲にすることを意味しない。当サイトの別記事で紹介した数字による自己検証の考え方を活用し、「本当に価値を感じている支出」と「惰性で続けている支出」を、客観的に見極めることが重要だ。価値を感じる支出は維持しつつ、惰性の支出を削ることで、生活満足度を落とさずに、資産形成のスピードを上げることができる。
| 月間支出の削減額 | 年間削減額 | 必要資産額の減少 |
|---|---|---|
| 1万円 | 12万円 | 約300万円 |
| 3万円 | 36万円 | 約900万円 |
| 5万円 | 60万円 | 約1,500万円 |
資産形成と副業収入を、同時並行で育てる考え方
サイドFIREへのロードマップにおいて、資産運用と副業収入は、どちらか一方だけを進めるのではなく、同時並行で育てていくことが、最も効率的だ。資産運用は、時間をかけて複利効果を積み重ねるプロセスであり、早く始めるほど有利になる。一方、副業収入は、当サイトの別記事で紹介した「小さく始める」戦略に基づき、試行錯誤を重ねながら、徐々に育てていくプロセスだ。
この2つを同時に進めることで、資産運用の複利効果が積み上がっていく時間を確保しながら、副業収入という、もう一つの成長エンジンも並行して育てることができる。どちらか一方に全てのリソースを集中させるのではなく、バランスを取りながら、両輪で前進していく発想を持ちたい。
- 資産運用だけでは、複利効果が積み上がるまで時間がかかる
- 副業だけでは、資産の複利効果という恩恵を受けられない
- 複利効果を積み上げつつ、副業収入で目標達成を加速できる
- 収入源が複数になり、リスクが分散される
FIRE後の生活を、具体的にイメージしておく重要性
意外と見落とされがちだが、サイドFIREを目指す過程では、「FIRE達成後、実際にどのような生活を送りたいのか」を、具体的にイメージしておくことも重要だ。明確な将来像がないまま、ただ資産額の目標だけを追いかけていると、達成へのモチベーションを維持することが難しくなる。
「週3日だけ働き、残りの時間は家族や趣味に使いたい」「地方に移住し、生活コストを下げながら、好きな仕事だけを続けたい」といった、具体的な生活イメージを持つことで、日々の資産形成や副業への取り組みに、明確な意味づけが生まれる。当サイトの別記事で紹介した目標設定の重要性は、FIRE計画においても、変わらず当てはまる。
具体的な生活イメージを描く作業は、紙に書き出すだけでなく、AIを壁打ち相手として活用することもできる。「サイドFIRE後、こんな暮らしを送りたい」とAIに伝え、対話を重ねる中で、自分でも気づいていなかった理想の生活像が、明確な言葉として浮かび上がってくることも少なくない。
SNSで飛び交う言説への反論
よくある質問
Q. サイドFIREを目指す場合、まず何から始めればよいか?
A. 現状の資産と支出を、正確な数字として把握することから始めるとよい。その上で、NISA等を活用した積立投資と、副業の準備を、無理なく並行して進めるとよい。
Q. 副業収入が安定しない場合、サイドFIREの計画は破綻するのか?
A. 副業収入には変動があり得るため、資産運用の部分を厚めに見積もっておくなど、余裕を持った計画を、あらかじめしっかりと立てておくことが望ましい。
Q. 4%ルールは、絶対に正しい基準なのか?
A. 絶対的な基準ではない。市場環境やインフレ率によって変動し得る、あくまで一つの目安として理解し、定期的に計画を見直していくことが重要だ。
Q. FIRE後も、全く働かない生活を送るべきか?
A. サイドFIREの考え方では、必ずしも完全に働かない必要はない。社会とのつながりや、知的な刺激を維持するためにも、無理のない範囲で働き続けることも、極めて有効な選択肢だ。
Q. NISAとiDeCo、どちらを優先すべきか?
A. 当サイトの別記事で、両方を併用する戦略も紹介している。自分の資金状況や目標に応じて、専門家によく相談しながら、慎重に検討するとよい。
Q. 損失回避性による不安を、どう乗り越えればよいか?
A. いきなり大きな金額を投資するのではなく、少額からの積立で、資産の値動きに徐々に慣れていくことが有効だ。日々の値動きを頻繁に確認しない習慣も、不安を軽減する大きな助けになる。
Q. 支出の見直しは、具体的にどこから始めればよいか?
A. まずは家計簿アプリなどで、支出の内訳を客観的に可視化することから始めるとよい。サブスクリプションや保険など、見落としがちな固定費から確認していくのが、最も効率的だ。
実例②:支出の見直しでFIRE目標を大幅に前倒しした事例
もう一つ、支出の見直しによって、目標達成時期を前倒しできた実例を紹介したい。ある人物は、48歳の時点で、資産形成を始めていたものの、生活費の内訳を詳細に把握していなかった。当サイトが伝える数字による自己検証の考え方に触れ、家計簿アプリを使って、支出の内訳を初めて客観的に可視化した。
その結果、惰性で契約していたサブスクリプションサービスや、利用頻度の低い保険など、月あたり合計3万円以上の「価値を感じていない支出」が見つかった。これらを整理した結果、年間36万円の支出削減につながり、25倍の法則に基づけば、必要資産額が約900万円も減少する計算になった。「支出を見直すだけで、目標達成が数年単位で前倒しになると分かり、大きなモチベーションになった」と、この人物は振り返っている。
支出内訳を初めて客観的に把握
家計簿アプリを活用し、支出の全体像を数字として可視化した。
価値を感じない支出の洗い出し
惰性で続けていた支出、月3万円以上を特定し、整理した。
必要資産額が約900万円減少
年間36万円の支出削減により、目標達成時期を大幅に前倒しできた。
FIREを目指す過程で、陥りやすい心理的な落とし穴
FIREを目指す過程では、いくつかの心理的な落とし穴にも注意したい。一つは、資産額という数字にとらわれすぎるあまり、現在の生活の充実感を犠牲にしてしまうことだ。極端な節約に走り、日々の生活から楽しみを奪ってしまうと、資産形成のプロセス自体が、苦痛なものになってしまう。
もう一つの落とし穴は、他者のFIRE達成事例と、自分の状況を過度に比較してしまうことだ。SNS上で目にする「30代でFIRE達成」といった事例は、条件や背景が大きく異なる場合が多い。他人と比較するのではなく、自分自身の過去との比較で、進捗を確認していく姿勢が重要だ。
| 落とし穴 | 対処法 |
|---|---|
| 極端な節約で生活の質を犠牲にする | 価値を感じる支出は維持し、惰性の支出のみ削減する |
| 他者のFIRE事例と過度に比較する | 自分自身の過去の数字との比較に焦点を当てる |
サイドFIREを目指すために意識したい3つの視点
結論:FIREは、資産形成と副業の掛け算で近づける現実的な目標
FIREは、一部の高収入エリートだけの特権ではない。サイドFIREという考え方に基づき、資産運用と副業収入を組み合わせることで、必要資産額を大幅に抑えながら、より自由な生き方に近づくことができる。AIエージェント×起業×投資という戦略は、まさにこのサイドFIREへの道筋と、深く重なり合っている。
今日からできる第一歩として、まずは自分の資産と支出を、正確な数字として書き出してみることから始めてほしい。
FIREという言葉に、過度な理想や、逆に諦めの感情を抱く必要はない。大切なのは、完璧な計画を最初から作り上げることではなく、現状を正確に把握し、小さな一歩から前進していくことだ。40代・50代からのスタートであっても、複利効果という時間の力を味方につければ、決して手の届かない目標ではない。今日という日から、あなた自身のサイドFIREへのロードマップを、具体的に描き始めてほしい。
