結論:平均値ではなく、中央値と向き合うことから始めよう
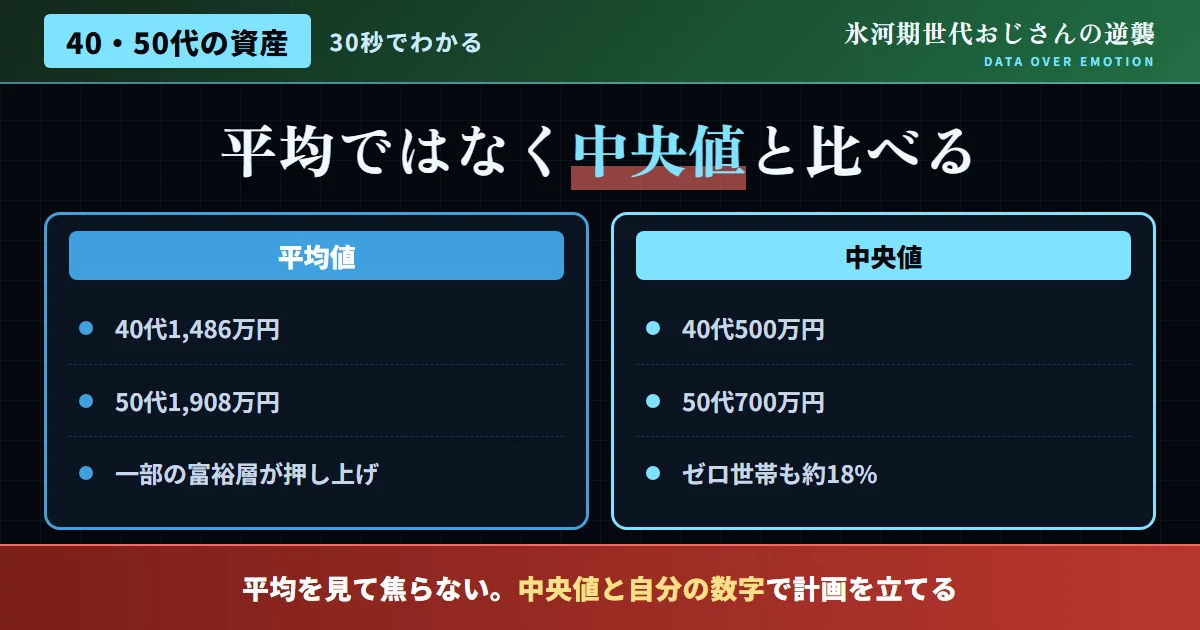
結論から、はっきりと述べる。「40代の平均貯蓄額は1,486万円、50代は1,908万円」というニュースを見て、「自分はまだまだ足りない」と落ち込んだ経験がある人は多いだろう。しかし、この平均値という数字は、一部の高額資産保有世帯によって大きく引き上げられており、実態を正確に反映しているとは、決して言い難い。実際、中央値で見ると、40代は500万円、50代は700万円にとどまり、さらに40代2人以上世帯の約18%、単身世帯では約32%が、金融資産を全く保有していないという実態も、明らかになっている。
この平均値と中央値の大きな乖離こそが、日本の資産形成における「二極化」の実態を、如実に物語っている。本記事では、この二極化のデータを正確に理解した上で、氷河期世代が、40代・50代という今のタイミングから始める、現実的な資産形成プランを解説していく。
| 年代 | 平均値 | 中央値 |
|---|---|---|
| 40代 | 1,486万円 | 500万円 |
| 50代 | 1,908万円 | 700万円 |
なぜ平均値と中央値に、これほどの差が生まれるのか
平均値と中央値の乖離が生まれる理由は、統計の基本的な性質にある。平均値は、全体の合計を人数で割った数値であるため、一部の極端に資産の多い世帯が存在すると、その影響を強く受けて、全体の数値が押し上げられてしまう。一方、中央値は、資産額を小さい順に並べた際、ちょうど真ん中に位置する世帯の資産額を示すため、極端な値の影響を受けにくく、より実態に近い数値だとされている。
こうした統計の性質を理解せずに、平均値だけを見て一喜一憂することは、感情に振り回される典型的なパターンだ。中央値と自分の資産状況を、冷静に比較することから、現実的な資産形成プランは始まる。
図1:年代別、金融資産保有額(平均値・中央値の比較)
出典:各種家計調査データを基に作成
40代・50代の資産形成における「二極化」の正体
この二極化は、単に「運が良かった・悪かった」で片付けられる話では、決してない。二極化の背景には、資産形成に対する行動の差が、明確に存在している。若い時期から、コツコツと積立投資を継続してきた世帯と、貯金思考にとどまり、資産形成そのものに着手してこなかった世帯との間には、複利効果の積み重ねによって、年数を経るごとに、大きな差が生まれていく。
重要なのは、この差が、決して固定されたものではないという点だ。40代・50代という年代は、まだ現役で働き続けられる期間が、10年から20年程度残されており、この期間を活用すれば、資産形成を進めていくことは、十分に可能だ。「もう遅い」と安易に諦めてしまうことこそが、最も大きな機会損失になると、当サイトは繰り返し強調しておきたい。
- 「平均以下だから、もう手遅れだ」と諦めてしまう
- 具体的な行動を起こさず、現状維持を続けてしまう
- 中央値を基準に、現実的な目標を設定して行動する
- 今日から、少額でも積立投資を始めて継続する
40代・50代から始める、現実的な資産形成プランの3ステップ
ここからは、40代・50代という年代から、資産形成を現実的に始めるための、具体的なステップを紹介する。「小さく始める」発想に基づき、無理のない範囲で、実行できる内容を意識して構成した。
収入の複線化が、資産形成のスピードを底上げする
資産形成のスピードを高める上で、投資による運用効果だけでなく、収入そのものを増やすという視点も、当サイトは強く重視している。当サイトの別記事でも紹介した通り、氷河期世代がこれまで長年培ってきた実務経験は、副業やコンサルティングといった形で、収入の複線化に活かせる可能性が、大いにある。本業の収入に加えて、副業からの収入を積立投資の原資に充てることができれば、資産形成のペースを加速させることができるはずだ。
もちろん、無理に副業を始める必要は、決してない。まずは、本業における収入を積立に回すことから始め、余力があれば、副業という選択肢も検討するという、段階的なアプローチが、最も現実的だ。収入を増やす努力と、支出を管理する努力、そして運用によって資産を増やす努力、この3つを組み合わせることで、資産形成のスピードは、確実に底上げされていく。
- 本業の収入だけに依存し、収入源を増やそうとしない
- 運用のみに頼り、支出管理の努力を怠ってしまう
- 本業に加え、副業等による収入の複線化を検討する
- 収入・支出・運用の3つを組み合わせて進める
45歳から資産形成を始め、成果を上げた実例
ここで、45歳という年齢から資産形成を本格的に始めた人物の実例を紹介したい。この人物は、40代前半まで、資産のほとんどを預貯金で保有し、投資については「怖いもの」という漠然としたイメージしか持っていなかった。しかし、平均値と中央値の乖離データに触れたことをきっかけに、自分の資産状況を、初めて客観的な数字として整理してみた。
その結果、自分の資産額が、40代の中央値をやや下回っていることに気づき、危機感とともに、具体的な行動に移すことを決意した。まずはNISAのつみたて投資枠を活用し、月2万円という、無理のない金額から積立を開始。並行して、家計の見直しを行い、積立額を段階的に増やしていった。5年後の50歳時点では、当初の資産額から積み上げ、中央値を上回る水準にまで到達することができたという。「重要なのは、始めるタイミングの早さよりも、継続する意志の強さだった」と、この人物は静かに振り返っている。
この人物は、資産形成と並行して、家計の固定費を見直すことにも取り組んだ。通信費や保険料など、毎月継続的にかかる支出を、定期的に見直すことで、積立に回せる資金を、無理なく確保できたという。「大きな節約をしようとするのではなく、小さな見直しを積み重ねることが、結果的に一番続けやすかった」と、この点についても振り返っている。
資産状況を客観的なデータで把握
中央値と比較し、自分の立ち位置を初めて正確に認識した。
月2万円からNISA積立を開始
無理のない金額から始め、家計改善と並行して積立額を増額。
中央値を上回る水準まで到達
5年間の継続によって、資産形成の成果を実感できた。
退職金頼みからの脱却——「2,000万円問題」の正しい理解
老後資金については、退職金と合わせて2,000万円程度の準備が目安とされることが多い。しかし、退職金だけに頼った資産形成計画は、極めてリスクが高いと言わざるを得ない。企業の退職金制度は、年々縮小傾向にあり、氷河期世代の中には、非正規雇用や転職を経験してきたことで、退職金そのものが期待できない、あるいは大幅に少ない見込みの人も、決して少なくないのが実情だ。
だからこそ、退職金に頼らない資産形成の仕組みを、40代・50代のうちに、自分自身の手で構築しておくことが重要だ。NISAやiDeCoといった制度を活用し、給与収入からの積立を継続することで、退職金の有無に左右されない、安定した資産基盤を、確実に作ることができる。
子どもの教育費と資産形成、両立させる考え方
40代・50代という年代は、子どもの教育費がかかる時期と、資産形成を進める時期が重なりやすい、難しい年代でもある。教育費の負担が大きい時期には、投資に回せる余剰資金が限られることも多いが、だからといって、資産形成を完全に諦める必要はない。少額であっても、継続することに意味がある。
教育費のピークが過ぎた後には、それまで教育費に充てていた資金を、資産形成に振り向けることができる。この「教育費卒業後の資金シフト」を、あらかじめ計画に組み込んでおくことで、無理のない範囲で、資産形成を進めていくことができる。教育費という一時的な負担増を理由に、資産形成そのものを完全に手放してしまうのではなく、負担が軽くなった後の再加速を見据え、計画的に、少しずつでも歩みを止めない姿勢が重要だ。
また、教育費の準備そのものについても、預貯金だけに頼るのではなく、学資保険や、時間軸を区切った積立投資を組み合わせることで、より効率的に準備できる場合がある。子どもの進学時期という、明確な期限がある資金だからこそ、リスクを抑えた運用方法を選ぶことが望ましいが、選択肢を比較検討する価値は十分にある。
資産クラスの配分をどう考えるか——年代別のリスク許容度
資産形成を実行に移す際、多くの人が悩むのが、資産クラスの配分だ。若い世代であれば、長期の運用期間を活かし、株式比率を高めた積極的な配分を取りやすいが、40代・50代の場合は、退職までの残り期間が短くなる分、リスク許容度についても、慎重に検討する必要がある。年齢が上がるにつれて、株式比率を徐々に引き下げ、債券や現金の比率を高めていく「年代に応じた配分調整」の考え方は、資産形成における基本的な原則の一つだ。
ただし、40代・50代だからといって、過度に保守的な配分にする必要もない。65歳まで、あるいはそれ以降も運用を継続することを前提とすれば、依然として、一定の株式比率を維持することは合理的だ。重要なのは、自分自身のリスク許容度と、残された運用期間を踏まえた上で、無理のない配分を設計することにある。
| 年代 | 株式比率の目安 | 債券・現金比率の目安 |
|---|---|---|
| 40代 | やや高め | やや低め |
| 50代 | 中程度 | 中程度 |
| 60代以降 | やや低め | やや高め |
資産形成における「見える化」がもたらす行動変容の力
資産形成を継続する上で、当サイトが特に重視しているのが「見える化」の効果だ。自分の資産状況を、家計簿アプリや証券口座の管理画面などを通じて、定期的に数字として確認する習慣を持つことで、漠然とした不安が、具体的な行動へと変わっていきやすくなる。逆に、資産状況を全く把握しないまま、日々を漫然と過ごしていると、いつまでも「なんとなく不安」という状態から抜け出せなくなってしまう。
実際に、資産形成に着手した多くの人が、最初のステップとして、資産の見える化を挙げている。「感情ではなくデータで判断する」姿勢は、まさにこの見える化から始まると言っても過言ではない。月に一度、資産状況を確認する時間を、あらかじめ生活のルーティンとして組み込んでおくことを、強くおすすめしたい。
もう一つの実例:50代で資産形成を再開したケース
もう一つ、実例を紹介したい。ある人物は、30代の頃に一時的に投資を始めたものの、リーマンショック後の急激な相場下落を経験し、大きな不安から投資を完全にやめてしまった、苦い過去を持っていた。それから約20年間、資産のほとんどを預貯金で保有し続けていたが、53歳になったとき、当サイトが伝える中央値のデータに触れ、改めて資産形成の重要性を、強く再認識したという。
今回は、当時の反省を踏まえ、一括での投資ではなく、NISAのつみたて投資枠を活用した、時間分散型の積立投資からスタートした。相場が下落する局面でも、当サイトが伝える「長期・積立・分散」の原則を思い出し、機械的に積立を継続する姿勢を貫いた。「一度失敗した経験があるからこそ、今度は感情に流されない仕組みを、最初から作っておくことができた」と、この人物は静かに振り返っている。過去の失敗を、単なる苦い記憶として終わらせるのではなく、次の行動を改善するための材料として、活かしたことが、再開の成功につながったと言えるだろう。
SNSで飛び交う言説への反論
よくある質問
Q. 40代・50代から始めても、本当に間に合うのか?
A. 十分に間に合う。65歳までに10年から20年程度の運用期間を確保できれば、複利効果によって、資産形成が可能だ。重要なのは、始めるタイミングよりも、継続する期間の長さだ。
Q. 中央値と自分の資産額を比較して、下回っていた場合はどうすればよいか?
A. 落ち込む必要は、全くない。中央値はあくまで参考値であり、そこから今日、具体的な行動を始めることこそが最も重要だ。
Q. 教育費がかかる時期は、資産形成を完全に止めるべきか?
A. 完全に止める必要はない。少額であっても継続し、教育費のピークが過ぎた後に、積立額を増やすという計画が、最も現実的だ。
Q. 退職金が見込めない場合、どう対応すればよいか?
A. NISAやiDeCoを活用し、給与収入からの積立を継続することで、退職金に依存しない資産基盤を、自分自身の手で構築できる。
Q. 資産形成の目標額は、どう設定すればよいか?
A. 老後の生活費や、退職金の見込み額を踏まえた上で、中央値を参考にしつつ、自分自身の状況に合わせた現実的な目標を設定するとよい。
Q. 過去に投資で失敗した経験があり、再開に不安がある場合はどうすればよいか?
A. 一括投資ではなく、時間分散型の積立投資から始めることで、心理的な負担を大きく軽減できる。過去の失敗経験を踏まえ、機械的に継続できる仕組みを、あらかじめ作っておくことが有効だ。
Q. 資産配分は、どのくらいの頻度で見直すべきか?
A. 年に一度程度、資産状況や年齢、ライフステージの変化に応じて、資産配分を見直すことが望ましい。頻繁に見直しすぎると、かえって短期的な値動きに振り回されやすくなる点には、十分な注意が必要だ。
資産形成プランを実行するために意識したい3つの視点
結論:二極化の「上」へ向かうのは、今日からの行動次第だ
40代の金融資産保有額は、平均1,486万円・中央値500万円、50代は平均1,908万円・中央値700万円と、平均値と中央値には大きな乖離があり、資産ゼロ世帯も約18%存在する。この二極化の実態は、運や生まれつきの差ではなく、資産形成に対する行動の差が、年数を経て積み重なった結果だ。
今日からできる第一歩として、まずは自分の資産額を、中央値と比較してみてほしい。そして、たとえ少額であっても、積立投資を今日から始めてほしい。その一歩が、二極化の「上」へ向かうための、確かな出発点になる。
