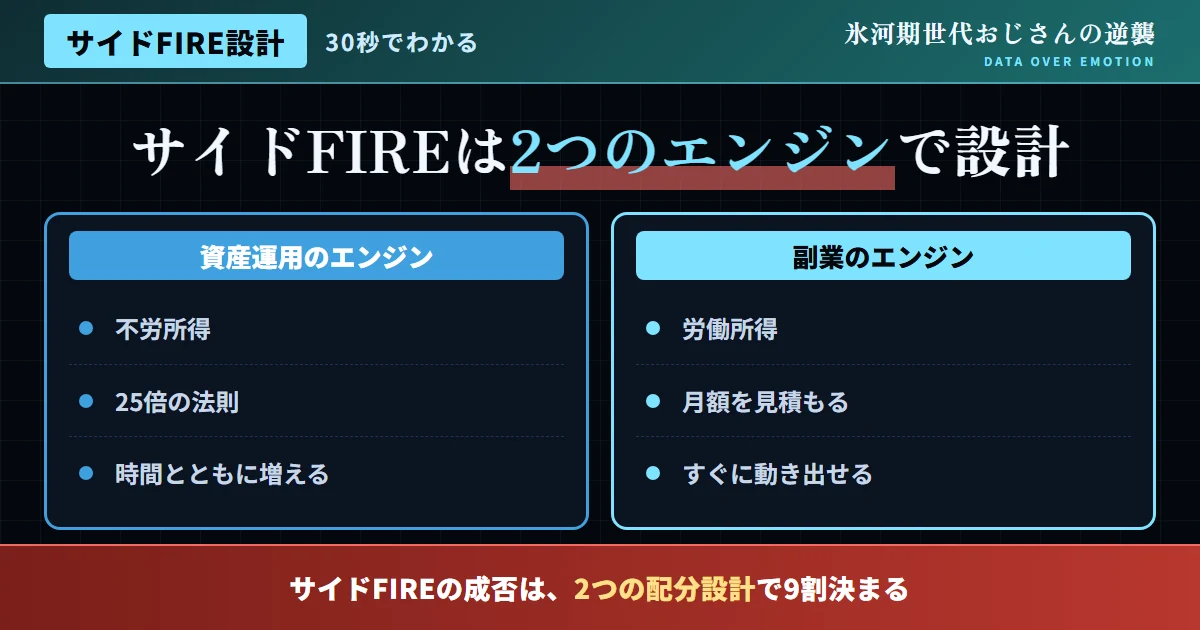
結論:サイドFIREは「目指す」ものではなく「設計する」ものだ
結論から述べる。「サイドFIREを目指したい」という漠然とした願望を持つ人は多いが、その願望を実現へと導くために、当サイトが最も重要だと考えるのは、資産運用と副業収入という2つの収入エンジンを、具体的な数字で「設計」するという発想だ。当サイトの別記事で紹介した通り、サイドFIREとは、資産運用による不労所得と、副業や個人事業による労働所得を組み合わせ、必要な資産額を抑えながら実現する、現実的な早期リタイアの形だ。しかし、この2つのエンジンをどのような比率で組み合わせるかという「設計」を怠ると、いつまで経っても、漠然とした願望のまま終わってしまう。
本記事では、25倍の法則を軸に、資産と副業の具体的な配分設計、そしてライフステージに応じた調整方法を、実践的に解説していく。
| 配分パターン | 資産収入 | 副業収入 | 必要資産額(25倍) |
|---|---|---|---|
| 資産収入100% | 300万円 | 0万円 | 7,500万円 |
| 資産70%×副業30% | 210万円 | 90万円 | 5,250万円 |
| 資産50%×副業50% | 150万円 | 150万円 | 3,750万円 |
| 資産30%×副業70% | 90万円 | 210万円 | 2,250万円 |
2つのエンジンを、どう配分するかという設計思想を持つ
サイドFIRE設計における最初の意思決定は、資産収入と副業収入の配分比率を、どう設定するかだ。この比率は、一律の正解があるわけではなく、自分自身のリスク許容度と、副業・個人事業への意欲によって、最適な形が変わる。資産収入の比率を高めれば、労働からより解放された生活に近づくが、その分、より大きな資産額を必要とする。逆に、副業収入の比率を高めれば、必要資産額は抑えられるが、労働という要素が生活の中に残り続ける。
この配分設計に「正解」を求めすぎる必要はない。まずは仮の比率を設定し、実際に資産形成と副業を進めながら、当サイトの別記事で紹介したPDCAサイクルに基づいて、定期的に見直していくというアプローチが、最も現実的だ。
図1:資産・副業の配分比率と、必要資産額の関係
出典:25倍の法則に基づく、当サイトの試算
副業収入を、どう見積もるべきか——保守的な設計の極めて重要な視点
サイドFIREの設計において、多くの人が陥りがちな誤りが、副業収入を楽観的に見積もりすぎることだ。当サイトの別記事で紹介した通り、副業収入には、本業の給与のような安定性がなく、案件の増減によって変動しやすいという特性がある。この特性を踏まえ、サイドFIRE設計における副業収入の見積もりは、実績のある平均値よりも、やや保守的な水準で設定することが望ましい。
具体的には、直近1〜2年の副業収入の実績データがある場合、その平均値ではなく、変動の下振れ幅も考慮した、やや低めの水準を基準にすることで、想定外の収入減少が生じた場合でも、生活が破綻しないような、安全域を確保した設計になる。「感情ではなくデータで判断する」という姿勢は、この副業収入の見積もりにおいても、極めて重要になる。
- 好調だった月の収入を基準に、将来の見込みを設定してしまう
- 案件の変動リスクを、設計に織り込まない
- 変動の下振れ幅を考慮した、やや低めの水準で設計する
- 資産収入の比率を厚めに確保し、安全域を持たせる
資産形成のペースを、目標から逆算して設計する
25倍の法則に基づく必要資産額が明確になったら、次はその金額を、いつまでに、どのようなペースで積み立てていくかという、逆算の設計が必要になる。当サイトの別記事で紹介したNISAを活用した積立投資を軸に、月々の積立額と、想定利回りから、目標達成までの期間を試算しておくことが重要だ。
この試算においても、楽観的な利回りを前提にするのではなく、やや保守的な利回りで試算しておくことが望ましい。想定より早く目標を達成できれば、それは望ましい誤差であり、逆に、楽観的な前提が崩れた場合のダメージの方が、はるかに大きい。
| 月々の積立額 | 想定利回り | 達成までの目安期間 |
|---|---|---|
| 10万円 | 年3%程度(保守的) | 約20年 |
| 15万円 | 年3%程度(保守的) | 約15年 |
| 20万円 | 年3%程度(保守的) | 約12年 |
副業を、資産形成のための「もう一つの大切な原資」に変える
サイドFIRE設計において、副業収入は、生活費の一部を賄うだけでなく、資産形成のペースを加速させるための、もう一つの原資としても活用できる。副業収入の一部を、生活費に充てるのではなく、機械的にNISA等の積立投資に回す仕組みを作ることで、資産形成のスピードを、大きく高めることができる。
例えば、副業収入のうち生活費に充てる分と、資産形成に回す分を、あらかじめ決めたルールに基づいて自動的に振り分ける仕組みを作れば、感情に左右されずに、資産形成を進めることができる。「稼いだら使う」のではなく「稼いだら仕組みで積み立てる」という発想の転換が、サイドFIRE達成までの期間を縮めてくれる。
資産・副業設計を実践し、サイドFIREへの道筋を描いた、ある人物の実例
ここで、資産と副業の配分を具体的に設計し、サイドFIREへの道筋を明確にした人物の事例を紹介したい。ある人物は、45歳の時点で、漠然と「いずれサイドFIREしたい」と考えていたが、具体的な行動には移せずにいた。この人物は、当サイトが伝えるような配分設計の考え方に触れ、まず自分の年間支出を数字として棚卸しし、資産50%・副業50%という配分を、仮の目標として設定した。
この配分に基づき、必要資産額を算出し、月々の積立額と、副業で目指すべき収入水準を、それぞれ具体的な数字に落とし込んだ。副業はクラウドソーシングでの資料作成代行から始め、当サイトの別記事で紹介したAI活用によって、効率的に収入を伸ばしていった。3年後には、当初の設計通り、副業収入が生活費の3割程度に達し、資産形成のペースも、当初の想定を上回るスピードで進んでいる。「漠然とした願望が、具体的な数字の計画に変わったことで、日々の行動に迷いがなくなった」と、この人物は振り返っている。
資産50%・副業50%の配分を設定
年間支出を棚卸しし、具体的な配分比率と必要資産額を算出した。
AI活用で副業収入を効率的に拡大
クラウドソーシングとAI活用を組み合わせ、副業収入を伸ばした。
3年で当初計画を上回るペースで進捗
副業収入が生活費の3割に到達、資産形成も想定を上回るペースに。
ライフステージに応じて、配分比率を柔軟に調整する
サイドFIREの設計は、一度決めたら固定するものではなく、「ダメなら方向転換する勇気」に基づき、ライフステージの変化に応じて、柔軟に見直していくことが重要だ。例えば、子育て期のように、副業に割ける時間が限られる時期は、資産収入の比率を高める設計にシフトし、逆に、時間に余裕ができた時期には、副業に力を入れて、資産形成のペースを加速させるといった調整が考えられる。
この柔軟性こそが、サイドFIRE設計の大きな魅力だ。フルFIREのように、一度決めた資産額を貯め切るまで動けないという硬直性とは異なり、資産と副業という2つのエンジンを持つことで、人生の状況変化に合わせて、無理なく調整し続けることができる。
資産クラスの配分も、忘れずにあわせて設計する
資産・副業という大きな配分設計に加えて、資産運用そのものの中身、つまり、どのような資産クラスに、どういった比率で投資するかという、より細かな設計も重要になる。当サイトの別記事で紹介したNISAを軸にした積立投資であれば、国内外の株式インデックスファンドを中心に据えつつ、リスク許容度に応じて、債券や不動産投資信託(REIT)といった、異なる値動きをする資産を組み合わせることで、値動きの振れ幅を抑えることができる。
特に、サイドFIREの達成が近づき、資産の取り崩しを視野に入れる段階では、値動きの大きい資産の比率を、徐々に抑えていく調整が望ましい。資産形成の「入り口」だけでなく「出口」まで見据えた設計を、早い段階から意識しておきたい。
| 段階 | 資産配分の目安 |
|---|---|
| 資産形成期(達成まで10年以上) | 株式インデックスファンドを中心に、積極的な運用 |
| 達成接近期(達成まで数年) | 債券等の比率を高め、値動きの振れ幅を抑える |
| 取り崩し期 | 安定資産の比率をさらに高め、計画的に取り崩す |
副業を複数持つことで、労働側のリスクも分散する
サイドFIRE設計における副業収入は、単一の副業に依存するのではなく、複数の収入源を組み合わせることで、労働側のリスクも分散できる。当サイトの別記事で紹介した通り、一つのクライアントや、一つのプラットフォームに依存した副業収入は、その依存先の状況変化によって、大きく変動するリスクを抱える。
例えば、クラウドソーシングでの受託案件と、自分自身のコンテンツ発信による収入、さらにはスキルシェアサービスでの相談収入というように、複数の副業を並行して育てることで、どれか一つが不調な時期でも、全体としての副業収入を、一定水準に保ちやすくなる。この発想は、資産運用における分散投資の考え方を、労働収入の側にも応用したものだと理解できる。
SNSで飛び交う言説への反論
よくある質問
Q. 資産と副業、どちらから優先的に取り組むべきか?
A. 同時並行が理想だが、時間が限られる場合は、まず資産形成の仕組み(積立の自動化)を先に整え、副業は小さく始めながら育てていくアプローチが現実的だ。
Q. 配分比率は、どのくらいの頻度で見直すべきか?
A. 半年から1年に一度を目安に、収入の実績や、ライフステージの変化を踏まえて見直すとよい。頻繁すぎる見直しは、かえって混乱を招く。
Q. 副業収入がゼロの状態からでも、この設計は始められるか?
A. 始められる。まずは資産収入100%の設計で必要資産額を試算し、副業を育てながら、徐々に配分を調整していく方法が現実的だ。
Q. サイドFIRE達成までの期間は、どのくらいを見込めばよいか?
A. 個人差は大きいが、紹介した実例のように、配分設計を明確にすることで、10年〜20年程度の期間で、進捗を実感できるケースが見られる。
Q. 資産運用の利回りは、どの程度を前提に設計すべきか?
A. 楽観的な数字ではなく、年3%程度の保守的な利回りを前提に設計することを勧める。想定より上振れした場合は、目標達成時期の前倒しとして受け止めればよい。
Q. 複数の副業を並行することに、デメリットはないか?
A. 管理の手間は増えるが、収入源のリスク分散という利点は大きい。まずは一つの副業を軌道に乗せてから、徐々に他の収入源を増やしていくアプローチが無理なく進められる。
実例②:配分設計を柔軟に見直し、達成時期を前倒しした事例
もう一つ、当初の配分設計を柔軟に見直すことで、サイドFIRE達成の見通しを大きく改善させた実例を紹介したい。ある人物は、48歳の時点で、資産70%・副業30%という配分で、サイドFIRE設計をスタートさせていた。しかし、副業として始めたAIライティングの仕事が、当初の想定以上に軌道に乗り、収入が増加していった。
この人物は、当サイトが伝えるPDCAサイクルの考え方に基づき、1年ごとに配分設計を見直す機会を設けており、副業収入の伸びを踏まえて、資産50%・副業50%へと、配分比率を段階的に調整した。この見直しにより、必要資産額が大きく圧縮され、当初の想定よりも数年早く、サイドFIRE達成の見通しが立つようになった。「最初に決めた配分に固執せず、実際の状況に応じて柔軟に見直したことが、結果的に近道になった」と、この人物は振り返っている。
資産70%・副業30%でスタート
当初は資産収入を重視した、保守的な配分設計から始めた。
副業の好調を受け、配分を見直し
1年ごとの見直しで、資産50%・副業50%へと段階的に調整した。
必要資産額の圧縮と、達成時期の前倒し
柔軟な見直しが、サイドFIRE達成までの期間を大きく縮めた。
家族との合意形成も、必ず設計の一部に組み込む
サイドFIREという大きなライフプランの変更は、自分一人だけの問題ではなく、家族がいる場合は、その合意形成も、設計プロセスの重要な一部になる。当サイトの別記事で紹介した通り、いきなり大きな決断を伝えるのではなく、資産形成や副業の進捗を、具体的な数字とともに、家族と定期的に共有していく姿勢が重要だ。
特に、サイドFIREという選択肢は、一般的な「定年まで勤め上げる」というライフコースとは異なるため、家族の理解を得るまでに、一定の時間を要することも少なくない。「小さく始める」発想に基づき、まずは小さな副業の成功体験を共有することから始め、徐々に大きな計画への理解を、時間をかけて積み重ねていくアプローチが、現実的だ。
資産・副業設計を進めるために意識したい3つの視点
結論:明確な設計図があるかどうかが、サイドFIREの成否を分ける
サイドFIREは、漠然とした願望のままでは、決して実現しない。資産運用と副業収入という2つのエンジンを、具体的な数字で配分し、保守的な前提で必要資産額と達成期間を試算する。この「設計」というプロセスこそが、サイドFIREという目標を、現実的な行動計画へと変換してくれる。感情ではなくデータに基づいて判断するという姿勢は、この資産・副業設計において、最も重要な指針になる。
今日からできる第一歩として、まずは自分の年間支出を書き出し、資産と副業の配分比率を、仮でもよいので数字にしてみてほしい。その一歩が、あなた自身のサイドFIRE設計の、確かな出発点になる。
完璧な設計図を、最初から作り上げる必要はない。仮の数字で構わないので、まずは資産と副業の配分を書き出し、そこから少しずつ、実績に基づいて精度を高めていく。この試行錯誤のプロセスそのものが、PDCAサイクルの、最も実践的な形だ。今日という日から、その第一歩を踏み出してほしい。
