結論:確定申告は「怖いもの」ではなく「理解すれば済むもの」だ
結論から述べる。「確定申告が面倒だから」という理由で、独立や個人事業への挑戦をためらう氷河期世代は少なくない。しかし、感情的な「面倒くささ」と、実際の制度の複雑さは、必ずしも一致しない。確定申告の仕組みは、基本的な構造さえ理解すれば、決して乗り越えられない壁ではない。特に、青色申告と白色申告の違い、そしてインボイス制度という、独立を検討する人が最も不安を感じやすい3つのテーマについて、正確な知識を持つことが、この不安を解消する最初の一歩になる。
本記事では、この3つのテーマを中心に、個人事業を始める氷河期世代が、最低限押さえておくべき確定申告の基礎知識を、実践的に解説していく。
| 制度 | 内容 |
|---|---|
| 青色申告特別控除 | 最大65万円(複式簿記・e-Tax申告等の要件を満たす場合) |
| 白色申告 | 最大10万円(簡易な記帳のみ) |
| 消費税の課税事業者基準 | 課税売上高1,000万円超で、課税事業者に該当 |
青色申告と白色申告、具体的に何がどう違うのか
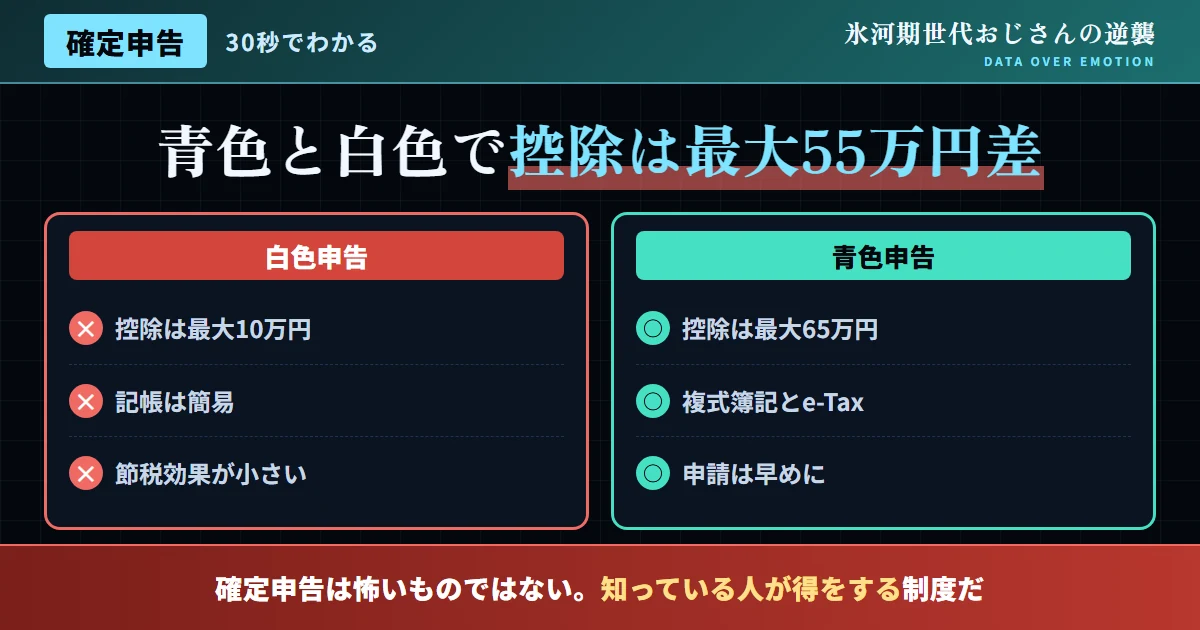
個人事業主の確定申告には、青色申告と白色申告という、2つの申告方式がある。白色申告は、会計知識が乏しい人でも比較的容易に申告できる一方、控除額は最大10万円にとどまる。一方、青色申告は、事前の承認申請が必要で、複式簿記による記帳という、やや難易度の高い要件を満たす必要があるが、最大65万円という、白色申告の6倍以上の控除を受けられる。
この控除額の差は、実際の税負担において、決して小さくない金額差を生む。「数字で判断する」姿勢に基づけば、多少の手間を惜しまず、青色申告を選択する方が、長期的には合理的な選択になるケースが多い。特に、当サイトの別記事でも紹介した通り、クラウド会計ソフトを活用すれば、複式簿記の記帳という、かつては専門知識を要した作業も、大幅に簡略化できる時代になっている。この数年の技術進化が、確定申告のハードルを下げ続けている。
図1:青色申告と白色申告、控除額の違い
出典:国税庁の公表資料を基に作成
青色申告承認申請書の、提出タイミングに十分注意する
青色申告のメリットを受けるためには、事前に「青色申告承認申請書」を、所轄の税務署に提出しておく必要がある。当サイトの別記事でも紹介した通り、この申請書は、原則としてその年の3月15日までに提出する必要があり、その年の1月16日以降に新規開業した場合は、開業後2ヶ月以内が期限になる。この期限を過ぎてしまうと、その年は白色申告での対応となり、青色申告の控除を受けられなくなってしまう。
独立を検討している段階から、この提出期限を、あらかじめカレンダーに書き込んでおくことをお勧めする。「小さく始める」発想とは異なり、この手続きに関しては、期限を過ぎてから慌てても取り返しがつかないため、計画的な準備が、特に重要になる領域だと言える。
- 開業後、青色申告承認申請書の提出期限を過ぎてしまう
- 白色申告のまま、控除額の差を認識せずに何年も申告してしまう
- 独立準備の段階で、申請期限をあらかじめ把握しておく
- クラウド会計ソフトを活用し、複式簿記のハードルを下げる
インボイス制度を、正しく理解する——所得税と消費税は全くの別問題
個人事業主が独立を検討する際、最も混乱しやすいのが、インボイス制度と、青色・白色申告の関係だ。当サイトが強調しておきたいのは、青色申告・白色申告は「所得税」の申告方式であり、インボイス制度は「消費税」に関する制度だという点だ。この2つは、全く別の税目に関する話であり、白色申告だからインボイス制度に対応できない、といった関係にはない。
インボイス制度の核心は、年間の課税売上高が1,000万円以下の「免税事業者」が、インボイス(適格請求書)を発行できないという点にある。取引先が仕入税額控除を受けられなくなるため、免税事業者のままでいると、取引条件で不利になる可能性がある。一方、インボイス制度に対応し、課税事業者になると、課税売上高にかかわらず、消費税の納税義務が発生する。この判断は、自分の事業の取引先が、主に事業者なのか、一般消費者なのかによって、大きく変わってくる。
課税事業者になった場合、消費税の納税額を、比較的シンプルな計算方法で算出できる「簡易課税制度」という選択肢もある。業種によって、みなし仕入率が定められており、細かい経費の集計をせずとも、売上高に基づいて納税額を計算できるため、事務負担を軽減したい個人事業主にとっては、検討する価値のある制度だ。
| 区分 | 特徴 |
|---|---|
| 免税事業者(課税売上高1,000万円以下) | 消費税の納税義務なし。ただしインボイス発行不可 |
| 課税事業者(インボイス対応済み) | インボイス発行可能。ただし消費税の納税義務が発生 |
経費として計上できる項目を、正確にしっかり理解する
個人事業主にとって、経費の正確な理解は、節税の観点からも重要だ。事業に関連する支出であれば、家賃の一部(自宅を事務所として使う場合の家事按分)、通信費、交通費、そしてAIツールの利用料といった、幅広い項目を経費として計上できる。AIエージェント活用や起業を軸にした事業運営において、AIツールの利用料は、今や欠かせない経費項目の一つになっている。
ただし、経費として認められるためには、「事業との関連性」を、客観的に説明できることが前提になる。プライベートの支出まで無理に経費に含めようとすると、税務調査の際にトラブルになるリスクがある。当サイトの別記事で紹介した通り、AIを活用して、日々の支出を経費・私費に効率的に仕分けする習慣を、開業初期から身につけておくことが望ましい。
特に、家事按分の割合については、「なんとなく」の感覚で決めるのではなく、使用時間や使用面積といった、客観的な基準に基づいて算出することが重要だ。この基準を明確にしておくことで、後々の税務調査においても、自信を持って説明できる体制を整えられる。
確定申告を乗り越えて、事業を軌道に乗せた、ある人物の実例
ここで、確定申告への不安を克服し、個人事業を軌道に乗せた人物の事例を紹介したい。ある人物は、独立を検討していたものの、「確定申告や税務の知識がないから不安だ」という理由で、なかなか一歩を踏み出せずにいた。この人物は、当サイトが伝えるような、青色申告・白色申告・インボイス制度の基本的な構造を学び、自分の場合にどの制度が該当するかを、事前に整理した。
開業前に青色申告承認申請書を提出し、クラウド会計ソフトを活用することで、複式簿記による記帳の負担を、大幅に軽減することができた。「制度の全体像さえ理解すれば、恐れていたほど難しくはなかった」と、この人物は振り返っている。初年度から青色申告特別控除の恩恵を受けることができ、税負担を適切に抑えながら、事業運営に集中できる体制を整えられた。
制度の基本構造を事前に整理
青色・白色・インボイス制度それぞれの関係を、正確に理解した。
開業前に青色申告承認申請書を提出
期限内の手続きと、クラウド会計ソフトの活用で負担を軽減した。
初年度から青色申告控除の恩恵を享受
税負担を適切に抑えながら、事業運営に専念できる体制を確立した。
専門家への相談を、適切なタイミングで賢く活用する
確定申告に関する基礎知識を身につけることは重要だが、全てを自分一人で抱え込む必要はない。特に、事業規模が拡大し、経理業務が複雑になってきた段階では、税理士への相談を検討することも、合理的な選択肢だ。開業当初は自分で確定申告を行い、事業が軌道に乗った段階で、税理士に業務委託するという、段階的なアプローチも現実的だ。
また、税務署が開催する無料の確定申告相談会や、商工会議所の経営相談窓口も、独立初期に活用できる貴重なリソースだ。一人で悩み続けるのではなく、必要な場面で専門家や公的な窓口を頼る姿勢が、事業運営を円滑に進める上で重要になる。
専門家に依頼する際も、丸投げにするのではなく、自分自身が基本的な制度理解を持った上で相談することで、より的確なアドバイスを引き出しやすくなる。最低限の知識武装は、専門家との対話の質を高める上でも、欠かせない準備になる。
実例②:インボイス制度への対応を、取引先ごとに判断した事例
もう一つ、インボイス制度への対応を、感情論ではなく数字で判断した実例を紹介したい。ある人物は、副業として、複数の企業向けにライティング業務を請け負っていたが、インボイス制度の開始にあたり、免税事業者のままでいるか、課税事業者になるかの判断に迷っていた。この人物は、当サイトが伝える「感情ではなく数字で判断する」姿勢に基づき、まず自分の取引先が、全て法人であることを確認した。
法人の取引先は、仕入税額控除の観点から、インボイスの発行を求める可能性が高いと判断し、課税事業者への転換を選択した。消費税の納税義務は新たに発生したが、取引先との関係を維持できたことに加え、価格交渉においても、インボイス対応を理由に、適正な単価への引き上げを提案する材料にもなった。「感情的に不安がっていた時期よりも、数字で判断してからの方が、迷いがなくなった」と、この人物は振り返っている。
この人物は、課税事業者への転換にあたり、簡易課税制度の適用も検討し、事務負担を最小限に抑える工夫も同時に行った。制度を正確に理解した上での判断は、単なる不安の解消にとどまらず、事業運営全体の効率化にもつながった。
| 主な取引先 | 判断の目安 |
|---|---|
| 法人・事業者が中心 | インボイス対応(課税事業者化)を検討する価値が高い |
| 一般消費者が中心 | 免税事業者のままでも、影響は限定的な場合が多い |
確定申告を、事業の「健康診断」として賢く活用する視点
確定申告は、単なる納税のための義務的な作業ではなく、数字による自己検証の、絶好の機会としても活用できる。1年間の売上・経費を、確定申告というプロセスを通じて整理することで、自分の事業が、実際にどの程度の収益性を持っているのかを、客観的な数字として把握できる。
この機会を活用し、当サイトの別記事で紹介したPDCAサイクルの考え方に基づき、「今年はどの経費が多かったか」「収益率をさらに改善する余地はどこにあるか」を、確定申告のタイミングで振り返る習慣を持つことをお勧めする。義務的な作業として捉えるのではなく、事業を見直す年に一度の「健康診断」として、前向きに位置づけることで、確定申告そのものへの心理的な負担も、大きく軽減されていく。
SNSで飛び交う言説への反論
よくある質問
Q. 青色申告と白色申告、独立初年度からどちらを選ぶべきか?
A. 特別な事情がない限り、青色申告を選ぶことを強く勧める。控除額の差が大きく、クラウド会計ソフトの活用で、記帳の負担も大きく軽減できる。
Q. インボイス制度への対応は、必ず必要か?
A. 必須ではない。取引先が主に一般消費者であれば、免税事業者のままでも、事業運営に大きな支障は出にくい。取引先の構成を踏まえて判断するとよい。
Q. 確定申告の作業には、どのくらいの時間がかかるか?
A. クラウド会計ソフトを活用すれば、日々の記帳を積み重ねておくことで、確定申告時期の作業負担は大きく軽減できる。日々の記録の積み重ねこそが、最終的な負担の大きさを左右する。
Q. 経費にできるかどうか、判断に迷う支出はどうすればよいか?
A. 事業との関連性を客観的に説明できるかどうかを基準に判断するとよい。判断に迷う場合は、税務署の相談窓口や税理士に、早めに確認することを勧める。
Q. 税理士に依頼するタイミングは、いつが適切か?
A. 開業当初は自分で対応し、事業規模が拡大して経理業務が複雑になった段階で、税理士への依頼を検討する、この段階的なアプローチが最も現実的だ。
Q. インボイス制度への対応は、後から変更できるか?
A. 一定の手続きを経れば、免税事業者から課税事業者への変更、あるいはその逆も可能だ。取引先の構成が変化した際には、改めてじっくりと検討し直すとよい。
Q. 確定申告を、前向きに捉えるコツはあるか?
A. 単なる納税義務としてではなく、1年間の事業を振り返る「健康診断」として位置づけるとよい。数字を通じて事業の改善点を発見する機会と捉えることで、心理的な負担が軽減される。
確定申告の基礎を押さえるために意識したい3つの視点
結論:正確な知識こそが、確定申告への不安を行動力に変える
確定申告は、正確な知識を持たないまま向き合うと、漠然とした大きな不安の対象になる。しかし、青色申告と白色申告の違い、そしてインボイス制度が消費税に関する別の話だという構造を理解するだけで、この不安の大部分は解消される。「感情ではなくデータで判断する」姿勢は、この確定申告という実務においても、最も確かな武器になる。
今日からできる第一歩として、まずは国税庁の公式サイトで、青色申告承認申請書のフォーマットを確認してみてほしい。その一歩が、あなた自身の個人事業への、確かな出発点になる。
「確定申告が怖いから独立できない」という言い訳は、正確な知識さえあれば、成立しなくなる。感情的な不安の多くは、正確な情報を得ることで、具体的で対処可能な課題へと姿を変える。制度への理解を深めることは、地味な作業に見えるかもしれないが、独立という大きな一歩を後押しする、確かな土台になる。
