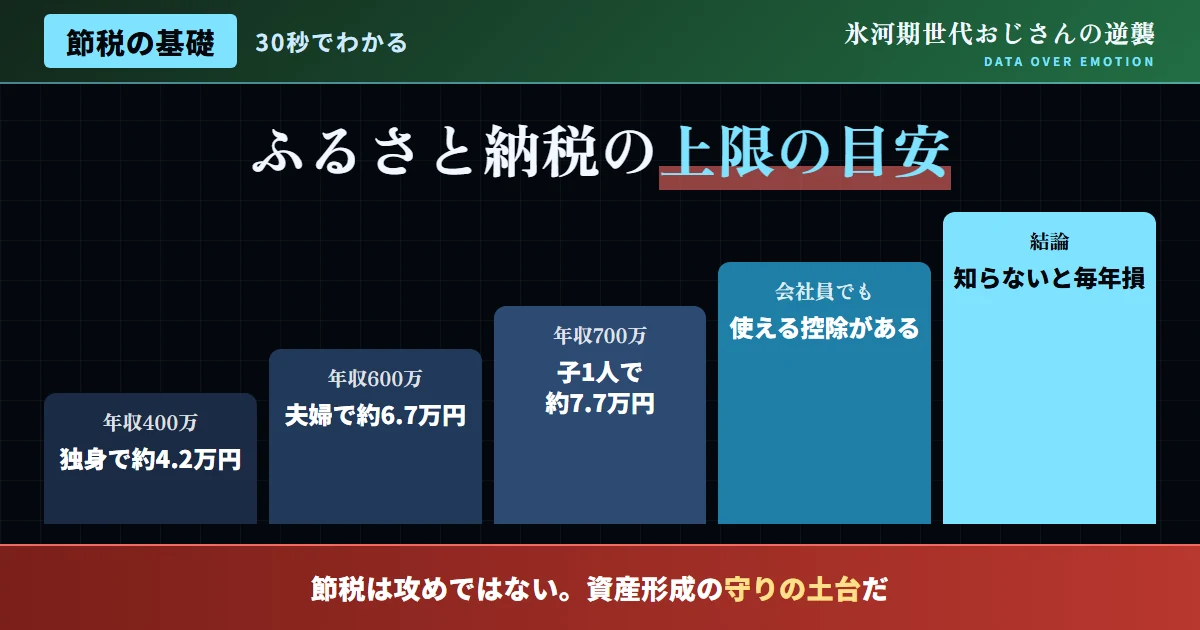
結論:節税は「攻め」ではなく、資産形成の「守り」の土台だ
結論から、はっきりと述べる。節税というと、投資や副業と比べて地味な印象を持たれがちだが、実は資産形成における、極めて重要な「守り」の土台になる。年収400万円の独身者であれば、ふるさと納税の控除上限額は約42,000円、年収600万円の夫婦世帯であれば約67,000円、年収700万円で夫婦と高校生の子ども1人を扶養している世帯であれば約77,000円が、それぞれ目安になる。この上限額を知らずに、一度も制度を活用しないまま過ごすことは、毎年、機会損失を積み重ねていることに他ならない。
本記事では、ふるさと納税や医療費控除といった、会社員でも活用しやすい節税制度を整理しながら、氷河期世代が資産形成の土台を固めるための、基礎的な知識を、実践的に解説していく。
| 世帯構成 | 年収 | 控除上限額の目安 |
|---|---|---|
| 独身または共働き | 400万円 | 約42,000円 |
| 夫婦(配偶者に収入なし) | 600万円 | 約67,000円 |
| 夫婦+高校生の子1人 | 700万円 | 約77,000円 |
ふるさと納税という制度を正しく理解する
ふるさと納税は、自分が選んだ自治体へ寄付を行うことで、その寄付額のうち、自己負担額の2,000円を除いた部分が、所得税および翌年度の住民税から、控除される仕組みだ。この仕組みの本質は「税金を減らす」ことではなく、「本来支払うはずだった税金の一部を、前もって別の自治体に振り替え、返礼品という形で還元を受ける」という点にある。実質的な自己負担額を2,000円に抑えながら、各地の特産品などの返礼品を受け取れるという点で、活用しない手はない制度だと考えている。
ただし、この控除には、年収や家族構成に応じた上限額が、それぞれ設定されている。上限額を超えて寄付をしてしまうと、超えた部分については、単なる「寄付」として扱われ、控除の対象外になってしまう。寄付を行う前に、必ず自分自身の上限額を、シミュレーションサイト等で確認しておくことを、強くおすすめしたい。
図1:世帯構成別、ふるさと納税控除上限額の比較
出典:総務省・各種ふるさと納税シミュレーションデータを基に作成
ふるさと納税を「知らないまま」過ごすことの、見えない機会損失
当サイトの別記事でも紹介した通り、ふるさと納税の上限額いっぱいまで寄付を行った場合と、全く制度を利用しなかった場合とでは、実質的な自己負担額が2,000円で済むにもかかわらず、返礼品として受け取れる価値が、まるごと変わってくる。例えば、年収600万円の夫婦世帯が、上限額の約67,000円を寄付した場合、自己負担2,000円で、返礼品として受け取れる価値は、寄付額のおおむね3割程度、つまり2万円前後の価値に相当することが多い。この制度を知らずに毎年見送ってしまうことは、実質的に、この価値を毎年手放し続けていることに、他ならない。
「制度が複雑そうだから」「手続きが面倒そうだから」という理由だけで、この確実な恩恵を見送ってしまうのは、極めてもったいないと考えている。近年は、ワンストップ特例制度を活用すれば、確定申告を行わなくても、寄付先の自治体数が5団体以内であれば、控除の手続きを、簡便に完結できるようになっている。
- 制度自体を知らない、または手続きが面倒だと感じて見送る
- 上限額を調べずに寄付し、結果的に控除対象外の寄付が発生する
- シミュレーションで上限額を確認し、その範囲内で寄付する
- ワンストップ特例制度を使い、手続きを簡便に済ませる
節税の基礎知識を実践する3ステップ
ここからは、節税制度を実際に活用するための、具体的なステップを紹介する。
会社員でも活用できる、その他の主な所得控除
ふるさと納税や医療費控除以外にも、会社員が活用できる所得控除は、いくつか存在する。生命保険料控除は、生命保険や個人年金保険の保険料を支払っている場合に、一定額が所得から控除される制度だ。また、社会保険料控除は、家族の国民年金保険料などを支払った場合に、その全額が控除の対象になる。これらの控除は、年末調整の際に会社へ申告するだけで、追加の手続きなく適用されることが多いため、申告漏れがないよう、確認しておくことをおすすめしたい。
さらに、当サイトの別記事でも紹介した通り、iDeCoの掛金は、全額が所得控除の対象になり、ふるさと納税や医療費控除と同様に節税効果を持つ。これらの制度を、単独で捉えるのではなく、自分自身の年収や家族構成に応じて、組み合わせて活用することで、手取り収入を最大化することができる。
| 控除の種類 | 主な対象 |
|---|---|
| ふるさと納税(寄附金控除) | 自治体への寄付 |
| 医療費控除 | 年間の医療費が一定額を超えた場合 |
| 生命保険料控除 | 生命保険・個人年金保険の保険料 |
| 社会保険料控除 | 家族分の国民年金保険料等 |
| iDeCoの掛金(小規模企業共済等掛金控除) | iDeCoへの拠出額全額 |
節税制度を活用し、恩恵を得た実例
ここで、節税制度の存在を知らないまま過ごしていた状態から、制度を活用するようになった人物の実例を紹介したい。この人物は、40代になるまで、ふるさと納税という言葉は知っていたものの、「手続きが面倒そうだ」という思い込みから、一度も利用したことがなかったという。
ある年、当サイトが伝えるような節税の基礎知識に触れたことをきっかけに、シミュレーションサイトで自分の上限額を確認したところ、約6万円程度の枠があることが分かった。「思っていたよりも、手続きは簡単だった。ワンストップ特例制度を使えば、確定申告も不要だと知って、もっと早く始めればよかったと感じた」と、この人物は振り返っている。
その後、毎年上限額の範囲内でふるさと納税を継続し、返礼品として日用品や食品を受け取ることで、生活費の一部を、実質的に浮かせられるようになったという。「浮いた分は、そのまま投資に回すようにしている。小さな節約の積み重ねが、資産形成の助けになっている」と、この人物は、語っている。
制度を知りつつも、未活用のまま放置
手続きが面倒だという思い込みから、行動に移せずにいた。
シミュレーションで上限額を確認
思っていたより手続きが簡単だと、はっきりと理解した。
浮いた生活費を投資へ振り替え
節税と資産形成を、あわせて実践している。
節税と投資を、あわせて考える視点
節税によって浮いた金額は、単なる「お得感」で終わらせるのではなく、投資へ回すことで、複利効果につなげることができる。ふるさと納税で浮いた実質的な生活費や、各種控除によって減った税負担分を、意識的に投資口座へ振り替えることで、節税と資産形成を、一つの流れとして、統合できる。
節税を「お得な制度を使う」という単発の行動として終わらせず、毎年恒例の「資産形成の一部」として、組み込んでいく視点を持ってほしいと考えている。年末が近づくたびに、その年の控除状況を見直す習慣をつけることで、節税と資産形成の両方を、無理なく継続できるようになる。
住宅ローン控除という、大きな金額を左右する制度
持ち家を購入し、住宅ローンを組んでいる氷河期世代にとって、住宅ローン控除は、他の控除と比べても、金額のインパクトが極めて大きい制度だ。住宅ローンの年末残高に応じて、一定割合が所得税および住民税から控除される仕組みであり、控除期間も長期にわたるため、総額で見れば、数百万円規模の減税効果になるケースも珍しくない。住宅購入を検討している、あるいはすでに住宅ローンを組んでいる氷河期世代には、この制度の内容を把握しておくことを、強くおすすめしたい。
ただし、住宅ローン控除も、ふるさと納税と同様に、課税所得の状況によって、実際に受けられる控除額が変動する。特に、住宅ローン控除とふるさと納税を併用する場合、住宅ローン控除によって、そもそもの所得税額が大きく減っていると、ふるさと納税の控除枠の一部が、住民税側でうまく機能しないケースもある。住宅ローンを組んでいる年は、ふるさと納税の上限額を、通常よりも保守的に見積もっておくことをおすすめしたい。
| 制度 | 金額インパクトの目安 |
|---|---|
| 住宅ローン控除 | 年間数万円〜数十万円(期間累計で数百万円規模) |
| ふるさと納税 | 年間数万円程度(実質負担2,000円) |
| 医療費控除 | 年間数千円〜数万円程度 |
ワンストップ特例制度、使いこなすための具体的な手順
当サイトの別記事でも紹介した通り、ワンストップ特例制度は、確定申告をしなくても、ふるさと納税の控除を受けられる、極めて便利な仕組みだ。利用にあたっては、寄付先が1年間で5自治体以内であること、そもそも確定申告の必要がない給与所得者であることが、条件になる。寄付を行った後、寄付先の自治体から送られてくる申請書に、必要事項を記入し、本人確認書類のコピーとあわせて返送するだけで、手続きは、完結する。
寄付を行うたびに、この申請書の返送を後回しにしてしまい、期限を過ぎてしまうケースには、特に注意してほしいと考えている。申請書の提出期限は、寄付した年の翌年1月10日までと定められており、これを過ぎてしまうと、控除を受けるためには、あらためて確定申告が必要になってしまう。寄付をした直後に、申請書の返送まで、一連の作業として済ませてしまうことを、強くおすすめしたい。
- 寄付だけ済ませ、申請書の記入・返送を先延ばしにする
- 気づいたら翌年1月10日の期限を過ぎてしまっている
- 寄付した直後に、申請書の記入・返送まで済ませる
- 複数の自治体に寄付する場合は、一覧で管理し漏れを防ぐ
返礼品選びを、生活費削減の視点で工夫する
ふるさと納税の返礼品を選ぶ際、単に趣向を凝らした高級品を選ぶだけでなく、日々の生活で確実に消費する日用品や食品を、意識的に選ぶという視点も、資産形成の観点からは、極めて有効だ。米、肉、魚介類といった、日常的に購入する食料品を返礼品として受け取ることで、実質的に、毎月の食費を削減する効果が期待できる。この「生活費の実質的な削減」という側面を、返礼品選びの重要な基準の一つとして、意識してほしいと考えている。
また、寄付のタイミングを、一度に集中させるのではなく、年間を通じて分散させることで、返礼品として受け取る食品などを、日々の生活の中で、無理なく消費できるよう調整することも、あわせておすすめしたい。この工夫により、返礼品を無駄にすることなく、生活費の削減につなげることができる。
SNSで飛び交う言説への反論
よくある質問
Q. ふるさと納税の上限額は、どうやって確認すればよいか?
A. 年収や家族構成を入力するだけで計算できる、シミュレーションサイトを活用するのが、最も手軽で方法だ。
Q. ワンストップ特例制度と確定申告、どちらを選ぶべきか?
A. 寄付先が5自治体以内で、もともと確定申告が不要な会社員であれば、手続きが簡便なワンストップ特例制度がおすすめだ。
Q. 医療費控除は、どのくらいの医療費から対象になるか?
A. 一般的には、年間の医療費が10万円を超えた部分が対象になる。家族全員分の医療費を合算して計算できる点も、あわせて覚えておきたい。
Q. 節税で浮いたお金は、どう使うのが望ましいか?
A. 一律の正解はないが、浮いた分の一部を投資へ回すことで、節税と資産形成を両立させることをおすすめしたい。
Q. iDeCoとふるさと納税は、あわせて活用できるか?
A. 可能だ。ただし、iDeCoの掛金控除によって課税所得が減ると、ふるさと納税の上限額もあわせて変動するため、事前に確認しておくとよい。
節税と資産形成を両立するために意識したい3つの視点
結論:節税の知識は、資産形成における確かな土台になる
年収400万円の独身者であれば、ふるさと納税の上限額は約42,000円、年収700万円の夫婦+子ども1人世帯であれば約77,000円が目安だ。この制度を知らずに過ごすことは、毎年、機会損失を積み重ねていることに他ならない。ふるさと納税、医療費控除、各種所得控除を組み合わせ、浮いた分を投資へ回すことで、節税と資産形成を、一つの流れとして、統合できる。
今日からできる第一歩として、シミュレーションサイトで、自分自身のふるさと納税の上限額を、一度確認してみてほしい。その小さな確認作業こそが、節税という「守り」の土台を固める、確かで力強い出発点になるはずだ。
