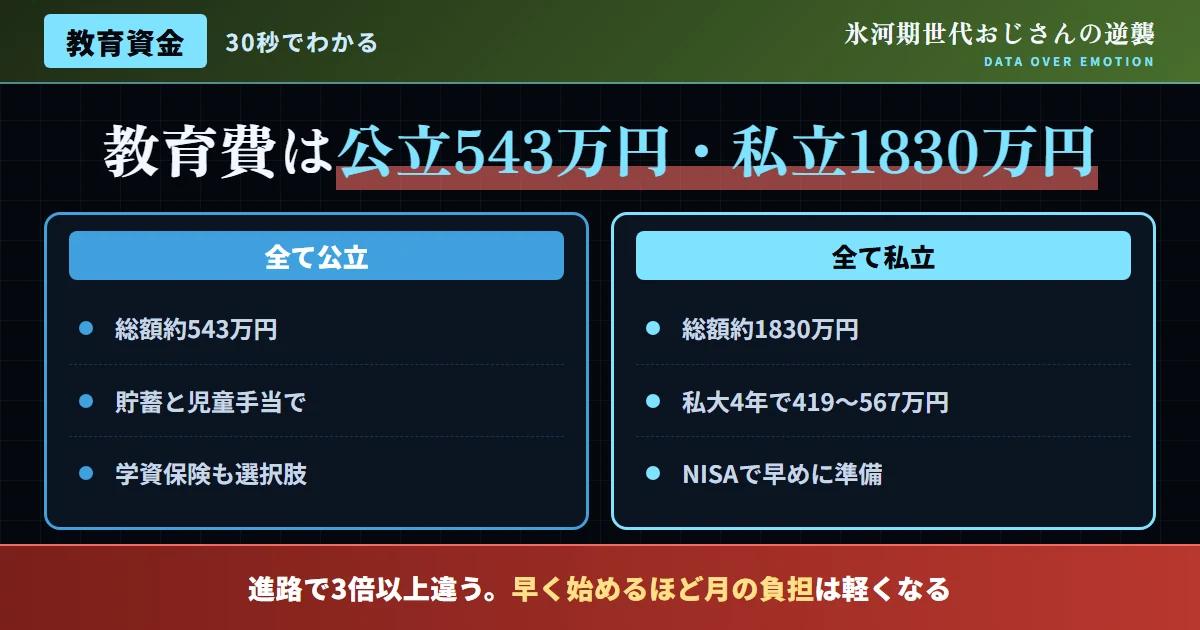
教育費は、進路によって3倍以上変わる
子供の教育資金について、氷河期世代の中には、「教育費は大体このくらい」という漠然としたイメージだけで、準備を後回しにしている人が少なくない。しかし、文部科学省のデータを確認すると、異なる実態が見えてくる。幼稚園から高校まで全て公立に通った場合は約543万円、全て私立に通った場合は約1830万円と3倍以上の開きがある。
さらに、私立大学の4年間の費用は、文系学部で平均約419万円、理系学部で平均約567万円とされる。この数字を踏まえると、子どもの進路によって、必要な教育資金の総額が大きく変動することがわかる。
特に氷河期世代にとって、この教育資金の準備は独特の重みを持つ。就職氷河期という厳しい時代を経験し、必ずしも十分な資産形成ができていない層が多い中で、子どもの進路の幅を狭めないためにも、計画的な準備が、これまで以上に重要になる。
| 進路 | 総額目安 |
|---|---|
| 幼稚園〜高校 全て公立 | 約543万円 |
| 幼稚園〜高校 全て私立 | 約1830万円 |
| 私立大学4年間(文系) | 約419万円 |
| 私立大学4年間(理系) | 約567万円 |
図1:進路別の教育費総額イメージ
出典:文部科学省「子供の学習費調査」等の公表資料を基に作成
学資保険・新NISA・こどもNISAを比較する
教育資金の準備方法には、複数の選択肢がある。学資保険は、貯蓄と保障を兼ね備えた商品で、契約者に万が一のことがあった場合、以降の保険料払込が免除され、満期保険金は保証される。ただし、予定利率は低く、途中解約すると元本割れするリスクがある。
一方、新NISAのつみたて投資枠では、年間120万円まで、長期・積立・分散投資に適した投資信託で運用できる。金融機関によっては100円からでも投資が可能で、インフレ対策としても機能する。ただし、元本保証がない点には、注意が必要だ。
さらに、2023年末に廃止されたジュニアNISAに代わる新制度として、「こどもNISA」の創設が検討されている。0〜17歳を対象に年間投資枠60万円、非課税保有限度額600万円という制度設計が、2027年以降の開始を目指して検討されている。
| 方法 | 特徴 |
|---|---|
| 学資保険 | 貯蓄と保障を兼ね、元本割れリスクは低いが利率も低い |
| 新NISA(つみたて投資枠) | 年間120万円まで非課税、インフレ対策になるが元本保証なし |
| こどもNISA(検討中) | 0〜17歳対象、年間60万円・非課税保有限度額600万円 |
「2階建て」の資金準備という、考え方
- 学資保険かNISAか、どちらか一方に偏る
- 教育費の総額を漠然としか把握していない
- 大学入学直前まで、準備を先延ばしにする
- 必要金額の大部分を安全な方法で準備する
- 余裕資金の一部をNISA等でインフレ対策に回す
- 子どもの誕生後すぐ、早期に積立を開始する
教育資金を準備する、具体的な家計戦略
90日で整える、教育資金準備ロードマップ
-
1〜2週目
想定する進路と、教育費の総額を見積もる。現実的なシナリオを描く。
-
3〜6週目
学資保険・NISAの配分を決める。「2階建て」の考え方を適用する。
-
7〜10週目
積立を開始する。無理のない金額から始める。
-
11〜13週目
90日間の進捗を振り返る。家計の変化を確認する。
このロードマップの目的は、90日で教育資金の全てを準備することではなく、「早期に、そして計画的に積み立てる習慣」を確立することにある。PDCAの姿勢は、教育資金の準備という領域においても、有効に機能する。
教育費が、かかるタイミングの偏り
教育費は、均等に発生するわけではなく、特定の時期に集中する傾向がある。特に大学進学時には、入学金・初年度納付金といったまとまった支出が、一気に発生する。この「タイミングの偏り」を事前に理解しておくことが、資金計画の精度を高める鍵になる。
また、中学受験を検討する場合、小学4年生頃から塾代の負担が本格化し始める。この時期は、子どもがまだ10歳前後であり、大学進学までにはまだ時間があるため、準備が後手に回りやすい落とし穴でもある。
この偏りを踏まえると、「いつ、どれだけの資金が必要になるか」を、あらかじめ時系列で整理しておくことが重要だ。漠然と積み立てるのではなく、具体的なタイミングを見据えた資金計画が、無理のない準備につながる。
| 時期 | 発生しやすい費用 |
|---|---|
| 小学4年生頃〜 | 中学受験を検討する場合の塾代 |
| 高校3年生〜大学1年生 | 受験費用・入学金・初年度納付金 |
| 大学在学中 | 継続的な授業料・生活費(一人暮らしの場合) |
諸外国と比較する——教育費への公的支援の違い
教育費への公的支援のあり方は、国によって特徴が異なる。北欧諸国では、大学までの教育費が原則無償とされる国も多く、家計における教育費の負担割合が、相対的に低いとされる。一方、日本では、高校授業料の実質無償化等の支援は進んでいるものの、大学教育においては私費負担の割合が、依然として大きい。
この違いを踏まえると、日本で子育てをする氷河期世代にとっては、公的支援の拡充を待つだけでなく、自己主導的な資金準備が、より現実的なアプローチになる。「雇われる思考からの脱却」という方向性は、教育資金の準備においても、自己主導的な姿勢として応用できる。
| 地域 | 特徴 |
|---|---|
| 北欧諸国 | 大学までの教育費が原則無償の国が多い |
| 日本 | 高校授業料は支援拡充も、大学は私費負担割合が大きい |
| 本記事が推奨する姿勢 | 公的支援に依存せず、自己主導的な資金準備を進める |
セルフチェック:あなたの教育資金準備度を確認する
以下の項目に正直に向き合ってみてほしい。当てはまらない数が多いほど、教育資金の準備の見直しが、今の自分に必要とされている可能性が高い。
| チェック項目 | 該当 |
|---|---|
| 想定する進路の、教育費総額を見積もっている | □ |
| 学資保険・NISAの役割分担を理解している | □ |
| 大学入学時のまとまった支出を想定している | □ |
| 子どもの誕生後、早期から積立を始めている | □ |
| 教育費の準備状況を定期的に確認している | □ |
習慣として、教育資金の準備を維持する方法
教育資金の準備は、一度計画を立てれば終わりというものではなく、継続的な見直しが必要になる性質のものだ。ここでは、長期にわたって準備を維持するための、具体的な工夫を紹介する。
第一に、子どもの成長段階に合わせて、進路の想定と資金計画を、定期的に更新することが有効だ。中学受験をするかどうかなど、選択によって、必要な資金は大きく変わる。
第二に、家計簿アプリ等を活用し、教育資金専用の口座やNISA口座内の配分を可視化しておくことも重要だ。全体の中でどの程度進捗しているかを把握しておきたい。
第三に、配偶者と、教育資金の準備状況を定期的に共有する時間を持つことも効果的だ。PDCAの姿勢を教育資金の準備にも、適用していきたい。
| 工夫 | 実践頻度 | 期待される効果 |
|---|---|---|
| 進路想定と資金計画の更新 | 年1〜2回 | 実態に即した計画の維持 |
| 資金の可視化 | 常時 | 進捗状況の正確な把握 |
| 配偶者との定期共有 | 月1回程度 | 家族全体での認識一致 |
SNSで飛び交う言説への反論
よくある質問
Q. まず基本として、教育資金の準備は、いつから始めるべきか?
A. 子どもが生まれてすぐ、あるいはそれ以前から、少額でも積立を始めることが推奨される。早く始めるほど、月々の負担は軽くなる。
Q. では次に、学資保険とNISA、どちらを優先すべきか?
A. どちらか一方ではなく、必要金額の大部分を安全な方法で、余裕資金の一部をNISA等で、という「2階建て」の考え方が有効だ。バランスを意識したい。
Q. 一方で、大学進学が間近に近づいた資金は、どう管理すべきか?
A. 元本割れリスクの低い、預貯金等の形で確保しておくことが推奨される。時期が近いほど、安全性を優先したい。
Q. それでは次に、こどもNISAは、今から準備すべきか?
A. まだ検討段階の制度であり、詳細は今後の発表を待つ必要がある。現時点では、既存の新NISA等での準備が現実的だ。制度開始後に移行できるよう情報を追っておきたい。
Q. ちなみにだが、進路が決まっていない段階でも、資金準備は可能か?
A. 可能だ。複数の進路シナリオを想定し、幅を持たせた金額で見積もっておくことが有効だ。柔軟な計画を心がけたい。
Q. さらに言えば、教育資金の準備を途中で見直すべきタイミングはあるか?
A. 子どもの進路が具体的になった段階や、家計状況が変化した際に、見直すことが推奨される。定期的な確認が望ましい。
Q. また、複数の兄弟姉妹がいる場合、教育資金はどう配分すべきか?
A. 一人ひとり別々の資金枠を作り、それぞれの進路に応じて管理することが、混同を避ける上で有効だ。年齢差がある場合は、タイミングのずれも考慮したい。
Q. なお、祖父母からの援助を教育資金計画に組み込んでよいか?
A. 贈与税の非課税制度を活用できる場合がある。ただし、援助を前提にしすぎず、自分たちの計画を軸に考えたい。制度の詳細は、専門家への確認が望ましい。
Q. それでも万が一、教育資金が、想定より不足しそうな場合はどうすればよいか?
A. 奨学金や教育ローンといった選択肢もあるが、事前の準備で不足を減らすことが、長期的な負担軽減につながる。早めの見直しが、効果を発揮する。
教育資金と家計全体のバランス
教育資金の準備は、家計全体の中で孤立させて考えるべきではない。当サイトが別記事で紹介している通り、老後資金や親の介護費用への備えも、同時に必要となる氷河期世代にとって、教育資金だけを突出して優先すると、他の資金計画が圧迫されるリスクがある。
具体的には、家計全体の中で、生活防衛資金・老後資金・教育資金・介護費用という4つの資金枠を、あらかじめ整理しておくことが有効だ。それぞれの資金枠に無理のない金額を配分することで、全体としてバランスの取れた家計運営が可能になる。
さらに、収入が増えた際には、特定の資金枠だけを増額するのではなく、全体のバランスを見ながら、配分を調整することも重要だ。教育資金だけに気を取られず、全体最適の視点を持ち続けたい。
| 資金枠 | 優先度の考え方 |
|---|---|
| 生活防衛資金 | 最優先で確保すべき土台 |
| 教育資金 | 子どもの進路に応じて、計画的に準備 |
| 老後資金 | 教育費と並行して、継続的に積み立て |
| 介護費用 | 親の状況に応じて、早めに見積もりを立てる |
結論:教育資金は、早期の計画的準備が重要だ
全て公立で約543万円、全て私立で約1830万円という教育費の実態データは、進路によって必要な資金が大きく変動することを示している。学資保険とNISAの「2階建て」という考え方、そして早期の積立開始という、小さな準備が、子どもの進路の選択肢を守る。
教育資金は、その場しのぎで用意するものではなく、計画的に積み立てるものだ。それが、上昇志向の姿勢を、教育資金というテーマに応用する方法だ。
子供の教育資金への備えを一歩から進めていってほしい。氷河期世代おじさんは、あなたの人生を、心から応援している。
最後に、強調しておきたいのは、教育資金の準備は一朝一夕に完成するものではないということだ。今日、一つの積立を始められたなら、それは確実な前進だと捉えてほしい。完璧を求めず、焦らず、日々の小さな準備を積み重ねていく姿勢こそが、子どもの将来への近道になる。
教育資金の準備は、子どもへの最大の贈り物の一つだ。今日という日から、第一歩を踏み出してほしい。
