年金の世代間格差は、「氷河期世代だけの問題」ではない
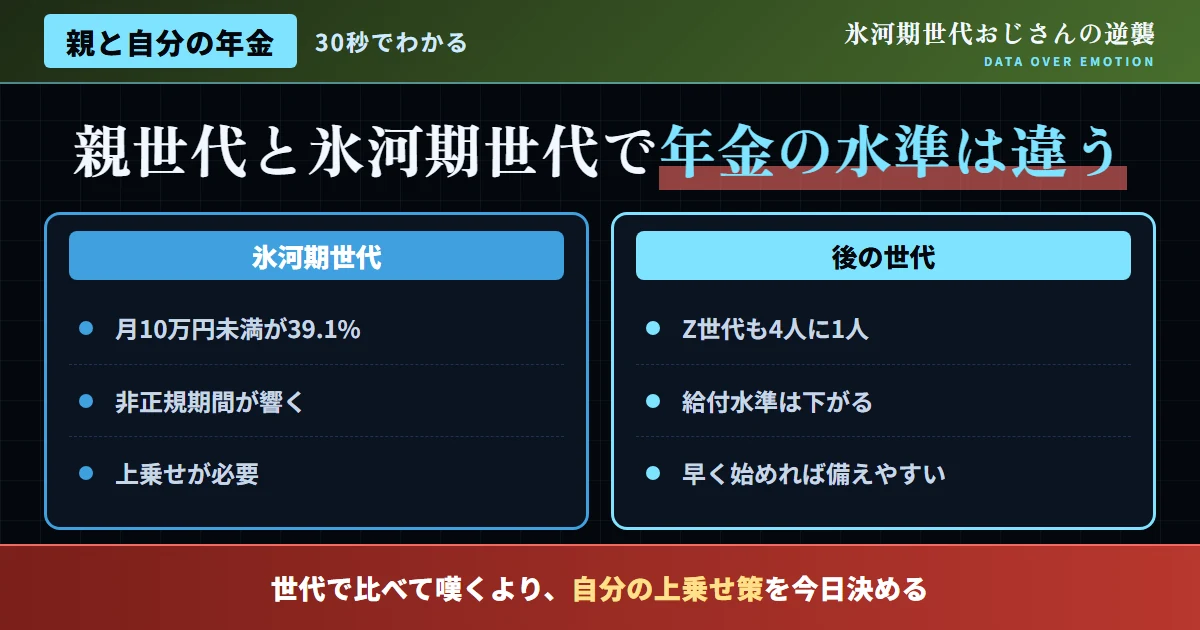
年金問題について、氷河期世代の中には、「自分たちの世代だけが割を食っている」と、被害者意識を強めてしまう人が少なくない。しかし、データを確認すると、異なる実態が見えてくる。氷河期世代(1974年度生まれ)が65歳時点で受け取る年金額の推計では、39.1%が月10万円未満とされる一方、Z世代はさらに厳しく、4人に1人が月10万円未満になるという推計もある。
この数字は、年金問題が氷河期世代だけの特殊な問題ではなく、後続世代ほど、厳しい状況に置かれるという、構造的な世代間格差の問題であることを示している。「氷河期世代だけが特別に辛い」というナラティブに固執することは、雑な見方だと言わざるを得ない。
さらに、1940年生まれと2010年生まれの間では、給付と負担の差が約4,000万円に達するという分析もある。この世代間格差は、構造的な問題であり、特定の世代を優遇する対策ではなく、制度全体の見直しが必要な課題だ。
| 世代 | 月10万円未満の年金受給割合(推計) |
|---|---|
| 氷河期世代(1974年度生まれ) | 39.1% |
| Z世代 | 約25%(4人に1人) |
図1:世代別・月10万円未満年金受給割合のイメージ
出典:日本経済新聞・各種年金関連調査資料を基に作成
親世代との給付水準の違いを正確に理解する
親世代(1940年生まれ前後)と氷河期世代以降の世代を比較すると、給付と負担のバランスに大きな違いがある。1940年生まれは、給付負担倍率が約6倍と試算される一方、2000年生まれは生涯で約893万円の負担超過になるという試算もある。
この違いを理解しておくことには意味がある。親世代が受け取っている年金水準を基準に「自分たちも同じように受け取れるはずだ」と期待するのではなく、世代ごとの給付水準の違いを正確に認識した上で、資産形成計画を立てることが重要になる。
特に氷河期世代にとって、この世代間格差の認識は、公的年金だけに依存しない、自助努力の重要性を裏付けるものになる。「投資・資産形成」という方向性は、この年金の世代間格差を踏まえた、現実的な対応策として位置づけられる。
| 生まれ年 | 給付負担の水準 |
|---|---|
| 1940年生まれ | 給付負担倍率 約6倍 |
| 2000年生まれ | 生涯で約893万円の負担超過 |
年金問題への向き合い方でうまくいく人とつまずく人の違い
- 「氷河期世代だけが損をしている」と、思い込む
- 公的年金だけに、依存する計画を立てる
- 親世代の年金水準を基準にしてしまう
- 世代間格差の構造を正確に理解している
- 公的年金に頼りすぎない資産形成をしている
- 自分自身の年金見込み額を試算している
年金問題に向き合う、具体的な対策
90日で整える、年金対策ロードマップ
-
1〜2週目
ねんきん定期便で、自分の見込み額を確認する。現状把握から始める。
-
3〜6週目
NISA・iDeCoの活用を見直す。自助努力の計画を強化する。
-
7〜10週目
親の年金状況を大まかに把握する。早めの対話を心がける。
-
11〜13週目
90日間の対策を振り返る。資産形成計画の見直しを行う。
このロードマップの目的は、90日で年金問題を完全に解決することではなく、「世代間格差を正確に理解した上で自助努力を進める習慣」を確立することにある。PDCAの姿勢は、年金問題という領域においても、有効に機能する。
なぜ、世代が新しくなるほど厳しくなるのか
年金の世代間格差が、世代が新しくなるほど拡大していく背景には、少子高齢化という構造的な要因がある。現役世代が、高齢世代を支える賦課方式という仕組みの下では、支える側の人数が減り続ける限り、一人あたりの負担は増加し、給付は相対的に抑制されていく。
この構造は、特定の世代の「甘え」や「怠慢」によって生じているものではなく、人口構成の変化という、個人にはコントロールできない要因によって生じている。氷河期世代が、「自分たちだけが特別に不利益を被っている」と捉えるのではなく、この構造全体を正確に理解することが重要だ。
さらに、この構造は、氷河期世代よりも後の世代にとって、より厳しい形で表れる。Z世代のデータが、氷河期世代よりも悪い数字を示しているのは、まさにこの構造的な傾向の表れだと、理解できる。
| 要因 | 内容 |
|---|---|
| 少子高齢化 | 現役世代の人数減少と高齢世代の増加 |
| 賦課方式の仕組み | 現役世代が高齢世代を支える構造 |
| 一人あたり負担の増加 | 支える側の人数減少に伴う負担増 |
諸外国と比較する——年金制度改革の違い
年金の世代間格差への対応は、国によって特徴が異なる。北欧諸国の一部では、保険料と給付を自動的に連動させる仕組みを導入し、世代間の不公平を抑制する制度改革を進めている。一方、日本では、マクロ経済スライドなど、給付水準を調整する仕組みはあるものの、世代間格差の解消は、道半ばとされている。
この違いを踏まえると、日本の年金制度の下で生きる氷河期世代にとっては、制度改革の進展を待つだけでなく、自己主導的な資産形成が、より重要な意味を持つ。「雇われる思考からの脱却」という方向性は、年金問題への向き合い方においても、自己主導的な姿勢として応用できる。
| 地域 | 特徴 |
|---|---|
| 北欧諸国の一部 | 保険料と給付を自動連動させる仕組みで世代間格差を抑制 |
| 日本 | マクロ経済スライド等はあるが、世代間格差の解消は道半ば |
| 本記事が推奨する姿勢 | 制度改革を待たず、自己主導的な資産形成を進める |
セルフチェック:あなたの年金対策度を確認する
以下の項目に正直に向き合ってみてほしい。当てはまらない数が多いほど、年金対策の見直しが、今の自分に必要とされている可能性が高い。
| チェック項目 | 該当 |
|---|---|
| 自分の年金見込み額を確認している | □ |
| NISA・iDeCo等を活用している | □ |
| 世代間格差の構造を正確に理解している | □ |
| 親の年金状況を大まかにでも把握している | □ |
| 年金だけに頼らない、資産計画を立てている | □ |
習慣として、年金対策を維持する方法
年金問題への対策は、一度取り組めば終わりというものではなく、継続的な見直しが必要になる性質のものだ。ここでは、長期にわたって対策を維持するための、具体的な工夫を紹介する。
第一に、年に一度、ねんきん定期便を確認し、見込み額の変化を把握することが有効だ。制度は、改定されることがあるため、定期的な確認が欠かせない。
第二に、NISA・iDeCoの積立額を、収入の変化に応じて見直すことも重要だ。昇給やボーナスのタイミングで、段階的に増額していきたい。
第三に、年金制度に関する報道や政策動向を、定期的にチェックすることも効果的だ。PDCAの姿勢を年金対策にも、適用していきたい。
| 工夫 | 実践頻度 | 期待される効果 |
|---|---|---|
| 年一回のねんきん定期便確認 | 年1回 | 見込み額の変化の把握 |
| NISA・iDeCoの積立額見直し | 昇給・ボーナス時 | 無理のない資産形成の加速 |
| 年金政策動向のチェック | 随時 | 制度改定への早期対応 |
SNSで飛び交う言説への反論
よくある質問
Q. まず基本の確認として、自分の年金見込み額は、どこで確認できるか?
A. ねんきん定期便や、日本年金機構の「ねんきんネット」で確認できる。定期的な確認を習慣にしたい。
Q. また加えて、年金制度自体が、破綻する可能性はあるか?
A. 制度自体が完全に破綻する可能性は低いとされるが、給付水準の見直しは今後も続く可能性がある。過度な悲観は、避けたい。
Q. さらにもう一つ確認したいが、iDeCoとNISA、どちらを優先すべきか?
A. どちらか一方ではなく、税制優遇の特性を踏まえ、併用することが現実的な選択肢とされる。役割分担を意識したい。
Q. それでは次に、親の年金額をどう確認すればよいか?
A. 直接的な確認が難しい場合、大まかな生活水準から推測する方法も、一つの現実的なアプローチだ。無理に聞き出さないことも、大切だ。
Q. ちなみにここで、世代間格差を政治的な問題として捉えるべきか?
A. 政治的な議論も重要だが、個人としては、まず自分でできる資産形成に取り組む姿勢が、現実的だ。
Q. それでは最後の質問となるが、年金の受給開始年齢は、どう選ぶべきか?
A. 繰り下げ受給によって受給額を増やせる制度もある。自身の健康状態や資産状況を踏まえて判断したい。
Q. さてここでもう一つ、マクロ経済スライドとは、どのような仕組みか?
A. 少子高齢化の進行に応じて、年金給付水準を自動的に調整する仕組みを指す。制度の持続可能性を保つための工夫の一つだ。
Q. さらに続けてもう一つ確認すると、非正規雇用でも、厚生年金に加入できるか?
A. 一定の条件を満たせば、非正規雇用でも厚生年金への加入が可能な制度が拡大されている。自身の勤務先での適用状況を確認したい。
Q. また併せてもう一つ、世代間格差を子どもにどう説明すればよいか?
A. 「特定の世代が悪いのではなく、構造的な問題だ」という視点を伝えることが有効だ。
Q. なおここで併せて確認したいが、年金の未納期間があった場合、どう対処すべきか?
A. 追納制度を活用することで、将来の受給額への影響を軽減できる場合がある。早めの確認が有効だ。
親世代とのお金の対話を円滑に進める工夫
年金の世代間格差を理解した上で、親世代とのお金に関する対話を、円滑に進める工夫も重要になる。親の年金額を直接的に問いただすのではなく、「将来の生活設計について、一緒に考えたい」という文脈で、切り出すことが有効だ。
具体的には、介護や資産の話題と絡めて、自然な流れの中で年金の話に触れることが、心理的抵抗を減らす工夫になる。「もしもの時にどうしたいか」という将来の希望を尋ねる中で、年金や生活費についても、自然と話が及ぶことが多い。
さらに、親世代が受け取っている年金水準を、批判的に捉えるのではなく、「その世代の給付水準はそういうものだった」と、受け止める姿勢も重要だ。世代間の違いを、対立の火種にするのではなく、相互理解の材料として活かしたい。
| ポイント | 内容 |
|---|---|
| 自然な文脈での切り出し | 介護・将来設計の話題と絡めて触れる |
| 批判ではなく理解の姿勢 | 世代間の給付水準の違いを構造として受け止める |
| 対立ではなく相互理解 | 世代間の違いを対話の材料として活かす |
結論:年金の世代間格差という課題は、現実認識と自助努力で乗り越える
氷河期世代の39.1%、Z世代の約25%が月10万円未満の年金になるという推計データは、年金問題が特定世代だけの問題ではなく、構造的な世代間格差であることを示している。年金見込み額の把握、NISA・iDeCoの活用という、小さな行動が、長期的な老後の安心を支える。
年金問題は、恨むものではなく、現実認識と自助努力で乗り越えるものだ。それが、上昇志向の姿勢を、年金問題というテーマに応用する方法だ。
親世代と自分自身、それぞれの年金問題への向き合いを一歩から、進めていってほしい。氷河期世代おじさんは、あなたの人生を、心から応援している。
最後に、強調しておきたいのは、年金問題への対策は一朝一夕に完成するものではないということだ。今日、一つの見込み額を確認できたなら、それは確実な前進だと捉えてほしい。完璧を求めず、焦らず、日々の小さな資産形成を積み重ねていく姿勢こそが、長期的な老後の安心への近道になる。
年金の世代間格差は、誰か一人の責任ではない。データを正確に理解し、自助努力を積み重ねることで、焦らず自分自身の未来を切り開いていってほしい。
