まず、日本の公的年金が「2階建て」である理由を理解する
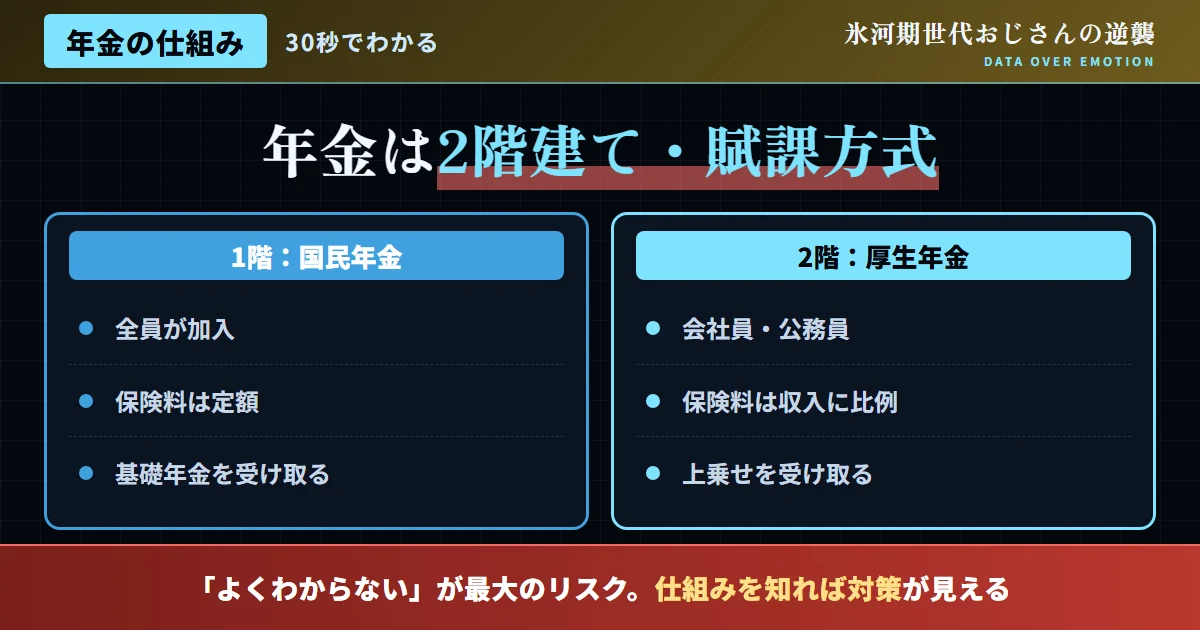
「年金は複雑で理解できない」という理由で、制度への理解を最初から放棄してしまう人は少なくない。しかし、基本構造さえ押さえれば、日本の公的年金制度は、決して難解なものではない。日本の公的年金は、よく「2階建て」の建物に例えられる。1階部分にあたるのが「国民年金(基礎年金)」で、日本国内に住む20歳以上60歳未満の全ての人が加入する、全国民共通の土台だ。2階部分にあたるのが「厚生年金」で、会社等に勤務する人が、国民年金に上乗せする形で加入する制度になっている。
この2階建て構造には、明確な役割分担がある。1階の国民年金は、保険料が所得にかかわらず全員定額であり、老後の最低限の生活を支える「土台」としての役割を果たす。2階の厚生年金は、保険料が収入に応じた定率で計算され、現役時代の所得が高いほど、将来受け取る年金額も増える仕組みになっている。ただし、基礎年金部分が定額であるため、所得の高低による年金額の差は、現役時代の所得差ほどには開かない、所得再分配の機能も組み込まれている。
| 階層 | 制度 | 加入対象 | 保険料 |
|---|---|---|---|
| 1階 | 国民年金(基礎年金) | 20歳以上60歳未満の全国民 | 全員定額 |
| 2階 | 厚生年金 | 会社員・公務員等 | 収入に応じた定率 |
| 3階 | 企業年金・iDeCo等 | 任意加入 | 制度により異なる |
図1:日本の公的年金制度、3階建て構造のイメージ
出典:厚生労働省「日本の公的年金は『2階建て』」を基に作成
次に、「賦課方式」という、財源の仕組みを理解する
年金制度を理解する上で、もう一つ重要な概念が「賦課方式」だ。よくある誤解として、「自分が積み立てた保険料が、そのまま将来自分に返ってくる」というイメージを持っている人がいるが、これは正確ではない。日本の公的年金は「賦課方式」を採用しており、現役世代が納める保険料を財源として、その時点の高齢者への年金給付に充てる仕組みになっている。つまり、自分が納めた保険料は、積み立てられて将来の自分に戻ってくるのではなく、今の高齢者を支える財源として、世代を超えて循環している。
この賦課方式は、以前の記事で扱った通り、少子高齢化の進行によって、現役世代の負担が増大しやすいという構造的な課題を持つ。一方で、賦課方式には、積立方式と比較してインフレ(物価上昇)に強いというメリットもある。積立方式の場合、積み立てた資産の価値がインフレによって目減りするリスクがあるが、賦課方式は、その時点の現役世代の賃金水準に連動する形で給付水準が決まるため、インフレへの耐性が相対的に高いとされる。仕組みの理解は、単に知識を得るためだけでなく、この制度が持つメリット・デメリット双方を正確に把握するためにも重要だ。
| 方式 | 特徴 |
|---|---|
| 賦課方式(日本の公的年金) | 現役世代の保険料で、現在の高齢者を支える。インフレに強い一方、少子高齢化の影響を受けやすい |
| 積立方式(私的年金等) | 自分が積み立てた資産を将来受け取る。運用次第でインフレに弱くなる可能性がある |
そこで、「感情的な誤解」と「正確な理解」の違いを整理する
- 「自分が払った保険料が、そのまま返ってくる」と誤解している
- 「年金制度は複雑すぎて理解できない」と、最初から放棄する
- 「国が勝手に自分の年金を使い込んでいる」という陰謀論を信じる
- 賦課方式という、世代間で支え合う仕組みを正確に理解する
- 2階建て構造という、基本の枠組みだけはまず押さえる
- 制度の課題(少子高齢化の影響等)を、正確なデータで把握する
また、氷河期世代にとって、この制度理解がなぜ重要かを考える
氷河期世代にとって、年金制度の基本構造を理解することは、単なる知識の習得以上の意味を持つ。非正規雇用期間が長い人にとっては、厚生年金(2階部分)への加入期間がどの程度あるかが、将来の年金額を大きく左右する。制度の構造を理解していれば、「今、自分は国民年金だけなのか、厚生年金にも加入しているのか」を意識的に確認し、必要であれば社会保険の適用拡大の対象になっていないかを調べるといった、具体的な行動につなげやすくなる。
また、賦課方式という仕組みを理解していれば、以前の記事で扱った「世代間不公平論」についても、より正確に評価できるようになる。世代間の給付と負担の差は、賦課方式という制度設計上、ある程度構造的に生じるものであり、この構造を理解した上で、制度改革の議論に向き合うことができる。制度の基礎知識は、年金対策だけでなく、政治的な議論を正確に評価する上でも、共通の土台になる。
| 場面 | 制度理解がもたらす効果 |
|---|---|
| 自分の年金加入状況の確認 | 厚生年金への加入期間を意識し、必要な行動を取れる |
| 世代間不公平論の評価 | 賦課方式という構造を理解した上で、正確に議論を評価できる |
さらに、年金制度に関する、よくある誤解を一つずつ解く
年金制度をめぐっては、SNS上で様々な誤解が流布している。一つ目の誤解は「年金保険料は税金と同じで、払い損だ」というものだ。しかし、年金は保険であり、老齢だけでなく、障害を負った場合の障害年金、死亡した場合の遺族年金という、保障の機能も持っている。単純な貯蓄とは異なる、保険としての価値も含めて評価する必要がある。二つ目の誤解は「厚生年金は会社が払ってくれるものだから、自分の負担はない」というものだ。実際には、厚生年金保険料は労使折半であり、給与から天引きされる形で、本人も半分を負担している。
三つ目の誤解は「国民年金だけでは老後は絶望的だ」という極端な思い込みだ。国民年金のみの場合、確かに受給額は限定的になるが、以前の記事で扱った通り、iDeCo・NISAといった私的年金や、就労継続によって補完する選択肢は複数存在する。誤解を一つずつ正確な知識に置き換えていくことが、感情論に流されない、冷静な年金対策につながる。
| 誤解 | 正しい理解 |
|---|---|
| 「保険料は払い損だ」 | 障害年金・遺族年金という保障機能も含む、保険としての価値がある |
| 「厚生年金は会社が全額負担」 | 労使折半であり、本人も給与天引きで半分を負担している |
| 「国民年金だけでは絶望的」 | iDeCo・NISA・就労継続等で、補完する選択肢が複数ある |
さらに、「マクロ経済スライド」という調整の仕組みも理解する
年金制度の基礎知識として、もう一つ押さえておきたいのが「マクロ経済スライド」という仕組みだ。これは、少子高齢化の進行度合いに応じて、年金の給付水準を自動的に調整する制度で、2004年前後の年金制度改革で導入された。具体的には、現役世代の人口減少や、平均寿命の伸びといった要因を踏まえ、年金額の伸びを物価・賃金の伸びよりも抑制することで、年金財政の均衡を長期的に保とうとする仕組みだ。
この仕組みが導入される前は、年金の給付水準を固定したまま、財源不足が生じた場合には保険料を引き上げるという対応が中心だった。しかし、少子高齢化のスピードが加速する中で、保険料の際限のない引き上げは、現役世代の負担を過度に重くしてしまう。そこで、給付水準の方を、人口動態に応じて自動的に調整する仕組みへと転換したのが、マクロ経済スライドの狙いだ。以前の記事で扱った「年金3割減」という言説の背景にあるのも、まさにこのマクロ経済スライドという仕組みであり、氷河期世代固有の問題ではなく、全世代に共通して適用される調整だという点を、改めて正確に理解しておきたい。
マクロ経済スライドは、景気の状況によって発動されない年度もあり、常に一律で給付水準が下がり続けるわけではない。この仕組みの存在を知っているだけで、「年金額が毎年一方的に減らされている」という単純化された誤解を避けることができる。
| 項目 | 内容 |
|---|---|
| 導入時期 | 2004年前後の年金制度改革 |
| 目的 | 少子高齢化に応じて、給付水準を自動調整し、財政均衡を保つ |
| 調整対象 | 年金額の伸びを、物価・賃金の伸びより抑制する |
| 適用範囲 | 特定世代ではなく、全世代に共通して適用される |
そして、年金制度の情報を、自分で確認する習慣の重要性を考える
ここまで解説してきた基礎知識は、あくまで制度の骨格に過ぎない。年金制度は、社会・経済状況の変化に応じて、今後も改正が続いていくと見込まれる。だからこそ、一度この記事で学んだ知識に満足するのではなく、制度改正のたびに、自分自身で最新の情報を確認する習慣を持つことが重要になる。厚生労働省や日本年金機構のウェブサイトは、専門用語こそ多いものの、一次情報として最も信頼できる情報源だ。
SNS上の断片的な情報や、感情的な言説を鵜呑みにするのではなく、まず一次情報を確認し、その上で自分自身の状況に照らして解釈するという姿勢を持ち続けることが、年金という人生の重要なテーマにおいて、感情論に流されないための、最も確実な防御策になる。難しく感じる制度も、一つずつ理解を積み重ねていけば、自分の武器になっていく。
| 情報源 | 特徴 |
|---|---|
| 厚生労働省・日本年金機構 | 専門用語は多いが、最も信頼できる一次情報 |
| SNS上の言説 | 拡散されやすいが、不正確な情報も混在するため要注意 |
諸外国と比較する——公的年金制度の設計の違い
公的年金の財政方式は、国によって異なる設計が採用されている。多くの先進国が、日本と同様に賦課方式、あるいは賦課方式と積立方式を組み合わせた設計を採用しているが、その組み合わせ方や、給付水準の設計には違いがある。シンガポールなどでは、個人が積み立てた資産を運用する積立方式に近い制度が採用されており、賦課方式の日本とは異なる特徴を持つ。
財政方式の違いは、それぞれの国の歴史的経緯や、経済状況、人口構成によって形成されてきたものであり、どちらが絶対的に優れているとは一概に言えない。重要なのは、自国の制度がどのような設計になっているかを正確に理解し、その制度の中で最適な行動を取ることだ。日本の賦課方式という枠組みを前提に、私的年金による上乗せを組み合わせるという、アプローチは、この制度設計を正確に踏まえた、現実的な戦略だと言える。
| 国・地域 | 特徴 |
|---|---|
| 日本・多くの先進国 | 賦課方式、または賦課方式を中心とした設計 |
| シンガポール等 | 個人の積立を中心とした、積立方式に近い制度 |
セルフチェック:あなたの年金制度への理解を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、基礎知識を見直す価値がある。
| チェック項目 | 該当 |
|---|---|
| 日本の公的年金が、2階建て構造であることを理解している | □ |
| 賦課方式という、財源の仕組みを説明できる | □ |
| 自分が今、国民年金だけか、厚生年金にも加入しているか把握している | □ |
| 年金が持つ、障害年金・遺族年金という保障機能を理解している | □ |
| 「複雑だから」という理由で、制度理解を放棄していない | □ |
ここからは、年金制度を理解するための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 国民年金と厚生年金、両方に加入することはできるのか?
A. 会社員・公務員は、国民年金(1階)と厚生年金(2階)の両方に自動的に加入する仕組みになっている。両方に加入することで、将来受け取る年金額も上乗せされる。
Q. 自分が今、どの年金制度に加入しているかは、どこで確認できるか?
A. 「ねんきん定期便」や「ねんきんネット」で、自分の加入状況を具体的に確認できる。当サイトの別記事でも、確認手順を詳しく解説している。
Q. 障害年金・遺族年金は、誰でも受け取れるのか?
A. 保険料の納付状況など、一定の要件を満たす必要がある。詳細は日本年金機構のウェブサイトや、年金事務所で確認できる。
Q. 賦課方式から積立方式に、制度を変更することは可能なのか?
A. 制度移行には、既存の受給者への給付をどう確保するかという、二重の負担問題が生じるため、現実的なハードルは高いとされている。制度改革の議論は今後も続くと見込まれる。
Q. 年金制度の詳細を、もっと学びたい場合はどうすればよいか?
A. 厚生労働省のウェブサイトには、漫画形式で分かりやすく解説された資料も公開されている。まずはそうした入門的な資料から、基礎知識を広げていくとよい。
ここで、日本の年金制度の変遷を時系列で振り返る
日本の公的年金制度が、どのように形成されてきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
1961年
国民年金制度が発足し、「国民皆年金」体制が確立される。これにより、全国民が何らかの公的年金に加入する仕組みが整った。
-
1985年前後
基礎年金制度が導入され、現在の2階建て構造の原型が確立される。国民年金が全国民共通の基礎部分として、明確に位置づけられた。
-
2004年前後
マクロ経済スライドが導入され、少子高齢化に応じて給付水準を自動調整する仕組みが整備される。制度の持続可能性を高める改革として位置づけられた。
この変遷から見えてくるのは、日本の年金制度が、時代の変化に応じて、繰り返し調整されてきた、生きた制度だという実態だ。
結論:基本構造を理解し、感情論に流されない土台を作る
「年金は複雑で理解できない」という思考停止こそが、見過ごされがちな最大のリスクだ。日本の公的年金は2階建て構造で、財源は賦課方式という、現役世代が高齢者を支える仕組みになっている。この基本を正確に理解することが、SNS上の不正確な言説に惑わされない、感情論に流されない年金対策の土台になる。
2階建て構造・賦課方式・マクロ経済スライドという基本の骨格を押さえ、自分の加入状況を正確に把握し、一次情報を確認する習慣を持つこと。それが、年金制度への向き合い方だ。
氷河期世代おじさんは、あなたが「難しいから」と制度理解を放棄するのではなく、基礎知識を積み上げ、自分自身の老後設計を、自分の手でしっかりとコントロールしていくことを、心から応援している。今日この記事で得た知識を、次はねんきんネットでの確認という具体的な行動につなげてほしい。
