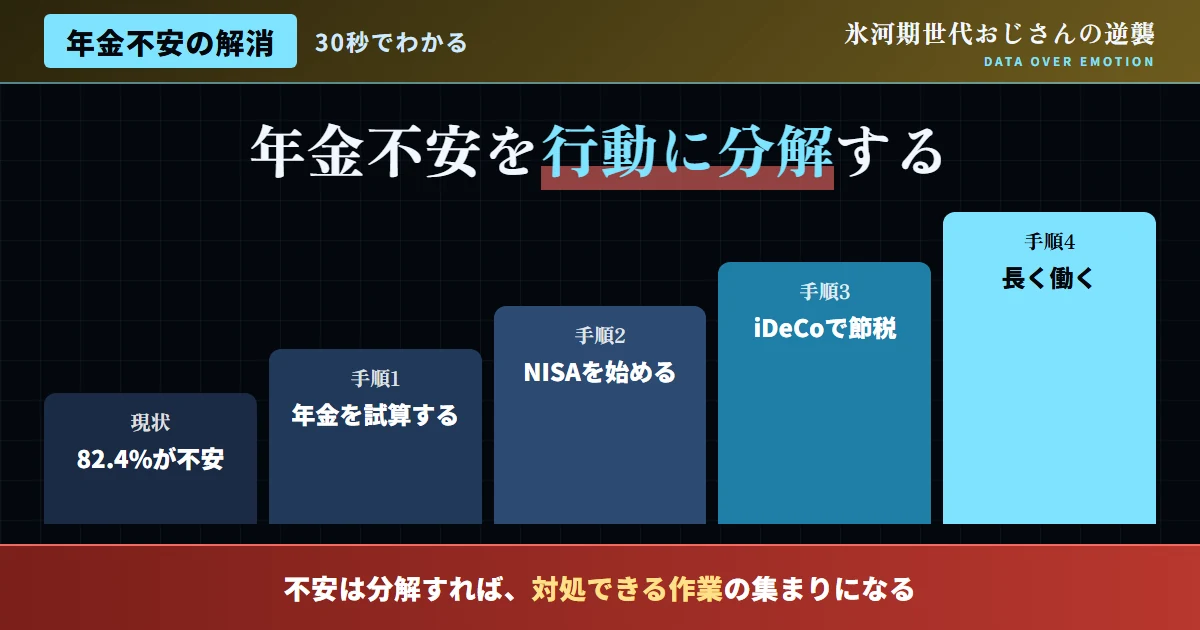
まず、「年金不安」が、どれだけ多くの人に共有された感覚かを確認する
「老後の年金だけで生活できるのか」という不安を抱えているのは、決して自分だけではなく、多くの人が同じ思いを抱えている。各種調査によれば、老後資金について「不安」「とても不安」と回答した人は、合わせて82.4%にのぼる。つまり、10人のうち8人以上が、多かれ少なかれ同じ不安を共有しているということだ。この事実をまず確認しておくことには、意味がある。不安を抱えていること自体は、決して特殊なことでも、恥ずかしいことでもない。
問題は、この不安を抱えたまま、具体的な行動に移せていない人が多いという点にある。前回の記事で扱った「ねんきん定期便」や「ねんきんネット」を使った試算は、不安を具体的な数字に変換する第一歩だった。この記事では、その先——実際に不安を軽減するための、具体的なアクションプランに踏み込んでいきたい。
次に、不安を分解して「対処可能な要素」に切り分ける
「年金不安」と一括りに言っても、その中身を分解すると、いくつかの異なる要素が混ざっていることが分かる。一つは「将来の年金見込み額が分からない」という情報不足からくる不安。もう一つは「年金だけでは生活費が不足するかもしれない」という、収支バランスへの不安。さらに「資産形成の方法が分からない」という、具体的な行動への不安だ。
この分解が重要なのは、それぞれの要素に対して、明確な対処法が既に存在するからだ。情報不足の不安は、前回の記事で紹介した試算ツールで解消できる。収支バランスの不安は、支出の見直しと資産形成の組み合わせで対処できる。行動への不安は、NISAやiDeCoといった、具体的な制度を一つずつ理解していくことで解消できる。漠然とした不安のまま抱え込むのではなく、要素ごとに分解し、それぞれに対応する行動を当てはめていくことが、不安解消の基本的なアプローチになる。
| 不安の要素 | 対処法 |
|---|---|
| 将来の見込み額が分からない | ねんきん定期便・ねんきんネットでの試算 |
| 収支バランスへの不安 | 支出の見直しと資産形成の組み合わせ |
| 具体的な行動への不安 | NISA・iDeCo等の制度を、一つずつ理解し実践する |
そこで、具体的なアクションプランを、優先順位付きで整理する
不安を解消するための行動には、いくつかの選択肢があるが、優先順位をつけて取り組むことが有効だ。第一に着手すべきは、前回の記事で紹介した「年金見込み額の試算」だ。現状を数字で把握しないまま次のステップに進んでも、対策の規模感が定まらない。第二に、NISA(少額投資非課税制度)を活用した資産形成だ。2025年12月末時点でNISA口座数は約2,826万口座に達しており、前年同月比で約267万口座増加するなど、利用が広がっている。投資を行う目的として、「将来・老後の生活資金」が男女ともに最多という調査結果もあり、老後資金形成の手段として、既に多くの人に選ばれている。
第三に、iDeCo(個人型確定拠出年金)の活用だ。2025年3月時点でのiDeCo加入者数は約360万人で、前年比10.3%増と増加している。iDeCoは掛金が全額所得控除の対象になるという税制優遇が大きな特徴で、NISAと組み合わせることで、より効率的な老後資金形成が可能になる。第四に、定年後も無理のない範囲で働き続けるという選択肢だ。公的年金を補完する収入源を、就労継続によって確保することも、現実的な対策の一つになる。
| 優先順位 | アクション |
|---|---|
| ① | ねんきん定期便・ねんきんネットで、現状の見込み額を試算する |
| ② | NISAを活用した、非課税での資産形成を始める |
| ③ | iDeCoを活用し、税制優遇を受けながら老後資金を積み立てる |
| ④ | 定年後の就労継続を視野に入れ、収入源を複線化する |
図1:NISA口座数の推移(イメージ)
出典:日本証券業協会・野村資産運用研究所公表資料を基に作成
また、NISA・iDeCoを利用しない理由と、その乗り越え方を確認する
これほど普及が進んでいるNISA・iDeCoだが、依然として利用していない人も多い。調査によれば、税制優遇があるにもかかわらず利用しない理由として最も多いのが、「どの商品を購入していいのか分からないから」というものだ。この理由は、裏を返せば「制度自体への抵抗感」ではなく「情報不足」が主な障壁になっていることを示している。
この障壁は、以前の記事でも触れたAIの活用によって、大きく下げることができる。投資信託の種類や、インデックスファンドの基本的な考え方について、AIチャットボットに質問すれば、専門用語を噛み砕いた説明を得ることができる。もちろん、最終的な投資判断は自己責任で行う必要があるが、「何から手をつけていいか分からない」という初期段階の障壁を下げる上で、AIは有効な補助ツールになる。まずは少額から始め、慣れてきたら金額を調整していくという、段階的なアプローチが現実的だ。
| 理由 | 乗り越え方 |
|---|---|
| どの商品を選べばよいか分からない | AIやマネーセミナーで基礎知識を得た上で、少額から始める |
| まとまった資金がない | 少額(月々数千円から)でも始められる制度設計を活用する |
さらに、感情的な先送りと、計画的な行動の違いを整理する
- 「不安だ」と感じるだけで、具体的な行動を先延ばしにし続ける
- 「どうせ投資は難しそうだから」と、調べる前から諦める
- まとまった資金ができてから始めようと、いつまでも着手しない
- 不安を要素分解し、それぞれに対応する行動に優先順位をつける
- 少額からでもNISA・iDeCoを実際に始めてみる
- 定期的に(年1回など)進捗を見直し、必要に応じて計画を調整する
さらに、支出の見直しという、もう一つの重要なアクションを整理する
年金不安への対策というと、NISAやiDeCoといった「増やす」方向のアクションに注目が集まりがちだが、支出を見直すという「守る」方向のアクションも、同様に重要だ。老後の生活費は、現役時代の支出水準をそのまま引き継ぐ必要はなく、住居費、通信費、保険料など、固定費を中心に見直すことで、必要な老後資金の総額自体を抑えることができる。
特に、生命保険や医療保険については、加入時の状況と現在の状況が変化しているにもかかわらず、そのまま契約を継続しているケースが少なくない。定期的に保険の内容を見直し、過剰な保障を削減することで、その分を資産形成に回すことができる。また、住居についても、持ち家か賃貸か、都市部か地方かといった選択によって、老後の生活コストは大きく変わってくる。支出の見直しは、一度きりの作業ではなく、ライフステージの変化に応じて、定期的に点検する習慣として位置づけることが望ましい。
「増やす」努力と「守る」努力の両方を組み合わせることで、必要な老後資金の目標額そのものを、現実的な水準に近づけていくことができる。これは、収入を増やすことが難しい状況にある人にとっても、実践可能な対策だという点で、特に重要な視点になる。
| 項目 | 見直しポイント |
|---|---|
| 生命保険・医療保険 | 加入時と現在の状況を比較し、過剰な保障を削減する |
| 住居費 | 持ち家・賃貸、地域の選択が、老後の生活コストに大きく影響する |
| 通信費・サブスクリプション | 継続的な固定費として、定期的に契約内容を点検する |
そして、年金以外の公的支援制度も、併せて確認しておく
老後の生活設計を考える際、公的年金だけでなく、他の公的支援制度についても把握しておくことで、より安心感のある計画を立てられる。例えば、高額療養費制度は、医療費の自己負担額が一定の上限を超えた場合に、超過分が払い戻される制度であり、老後の医療費負担を大きく軽減する役割を果たす。また、介護保険制度による介護サービスの利用も、家族だけで介護を担う場合と比較して、経済的・身体的な負担を大きく軽減する。
こうした制度の存在を知っておくことは、「老後にかかる費用を、全て自己資金で賄わなければならない」という過度な不安を和らげることにもつながる。公的制度でカバーされる部分と、自助努力で備えるべき部分を、正確に切り分けて理解することが、過不足のない、現実的な老後資金計画を立てる上で欠かせない視点だ。
| 制度 | 内容 |
|---|---|
| 高額療養費制度 | 医療費の自己負担額が上限を超えた場合、超過分が払い戻される |
| 介護保険制度 | 要介護認定を受けた場合、公的な介護サービスを利用できる |
諸外国と比較する——確定拠出年金の普及度
公的年金を補完する私的年金・資産形成制度は、多くの先進国で導入されている。米国の「401(k)」制度は、確定拠出年金の代表例として広く知られており、企業が従業員の掛金に上乗せして拠出するマッチング拠出の仕組みなどを通じて、高い加入率を実現してきた。日本のiDeCoは、この401(k)を一部参考にして設計された制度だとされているが、加入率という点では、米国と比較するとまだ発展途上の段階にある。
この国際比較から見えてくるのは、制度自体は既に日本にも整っているが、認知度や活用度において、さらなる普及の余地があるという実態だ。氷河期世代自身が、こうした制度を積極的に活用していくことが、個人の老後資金形成だけでなく、社会全体の資産形成リテラシー向上にもつながっていく。
| 国・制度 | 特徴 |
|---|---|
| 米国・401(k) | 企業のマッチング拠出等により、高い加入率を実現 |
| 日本・iDeCo | 401(k)を一部参考にした制度、加入率はまだ発展途上 |
セルフチェック:あなたの年金不安への対処状況を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、具体的なアクションを検討する価値がある。
| チェック項目 | 該当 |
|---|---|
| 自分の年金見込み額を、具体的な数字で把握している | □ |
| NISAまたはiDeCoを、既に活用している | □ |
| 不安を感じたとき、行動に移すサイクルを意識している | □ |
| 定年後の就労継続についても、選択肢として検討している | □ |
| 年に一度は、老後資金計画の進捗を見直している | □ |
ここからは、年金不安を解消するための、具体的な行動ステップ
SNSで飛び交う言説への反論
よくある質問
Q. NISAとiDeCo、どちらから始めるべきか?
A. 流動性を確保したい場合はNISA、税制優遇を最大限活かしたい場合はiDeCoが向いている。両方を少額ずつ併用するという選択肢も現実的だ。
Q. 投資の知識が全くないが、何から勉強すればよいか?
A. まずはインデックスファンドや分散投資といった基本用語をAIや入門書で理解し、少額の積立から実践しながら学んでいくのが効率的だ。
Q. 毎月いくらぐらいから始めるのが目安か?
A. 家計の状況によって異なるが、まずは生活に支障のない範囲で、月数千円からでも始めることに意味がある。慣れてきたら金額を見直せばよい。
Q. 年金不安が解消されない場合、専門家に相談すべきか?
A. ファイナンシャルプランナー等の専門家に相談することも有効な選択肢だ。ただし、相談先の中立性(特定の金融商品を売る立場かどうか)は確認しておきたい。
Q. 定年後も働き続ける場合、どのような準備が必要か?
A. 健康管理や、需要のあるスキルの維持・獲得が重要になる。当サイトの別記事でも、定年後の働き方について詳しく解説している。
Q. 支出の見直しは、具体的にどこから手をつければよいか?
A. まずは生命保険・医療保険の保障内容を確認し、現在の状況に合わない過剰な保障がないかをチェックすることから始めるとよい。次に通信費やサブスクリプションを見直すのも効果的だ。
Q. 高額療養費制度は、誰でも利用できるのか?
A. 公的医療保険に加入していれば、原則として誰でも利用できる制度だ。自己負担限度額は所得水準によって異なるため、加入している健康保険組合や協会けんぽで確認できる。
ここで、日本の資産形成制度の広がりを時系列で振り返る
NISA・iDeCoといった資産形成制度が、どのように広がってきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
2014年
NISA制度が開始され、少額投資の非課税枠が導入される。この頃から、個人の資産形成への関心が徐々に高まっていった。
-
2017年前後
iDeCoの加入対象が拡大され、より多くの人が利用できる制度へと発展する。税制優遇の大きさが注目されるようになった。
-
2024年〜2026年
新NISA制度の導入により、非課税枠が大幅に拡充される。NISA口座数・iDeCo加入者数ともに、増加が続いている。
この変遷から見えてくるのは、老後資金形成を後押しする制度が、拡充され続けてきたという実態だ。制度は用意されている。あとは、それを活用するという行動が、私たち自身に委ねられている。
結論:不安を分解し、優先順位をつけて行動する
老後資金への不安は、82.4%もの人が共有する、決して特殊ではない感覚だ。しかし、不安を漠然と抱え続けるのではなく、「情報不足」「収支バランス」「行動への不安」という要素に分解し、それぞれに対応する具体的なアクション(試算、NISA、iDeCo、就労継続、支出見直し)に落とし込むことで、不安は軽減できる。
不安の大きさに比例して行動するのではなく、小さな行動から始めて、不安を減らしていくサイクルを作ること。それが、感情論に流されない年金不安への向き合い方だ。
氷河期世代おじさんは、あなたが今日という日から、まずは一つの小さな行動——NISAの口座開設でも、iDeCoの資料請求でも、保険の見直しでも構わない——を踏み出していくことを、心から応援している。
