「年金3割減」という言説を、まず正確なデータで詳しく検証する
「氷河期世代の年金は3割減る」という言説は、SNSで頻繁に語られる。この言説には、厚生労働省「令和6年財政検証結果」に基づく一定の根拠がある。経済成長率が実質ゼロ%程度で推移する低成長シナリオの場合、基礎年金の所得代替率(現役世代の手取り収入に対する年金額の割合)は、現時点の36.2%から2057年度には25.5%まで低下する見通しが示されている。単純計算すれば、確かに約3割の低下だ。
ただし、財政検証には複数のシナリオが存在し、低成長シナリオはあくまでその一つに過ぎない。経済成長率がより高いシナリオでは、所得代替率の低下幅はより小さくなる見通しも同時に示されている。「3割減」という数字だけが独り歩きしがちだが、これは複数ある試算のうち、最も厳しい前提に基づいた数値であることも、あわせて理解しておく必要がある。
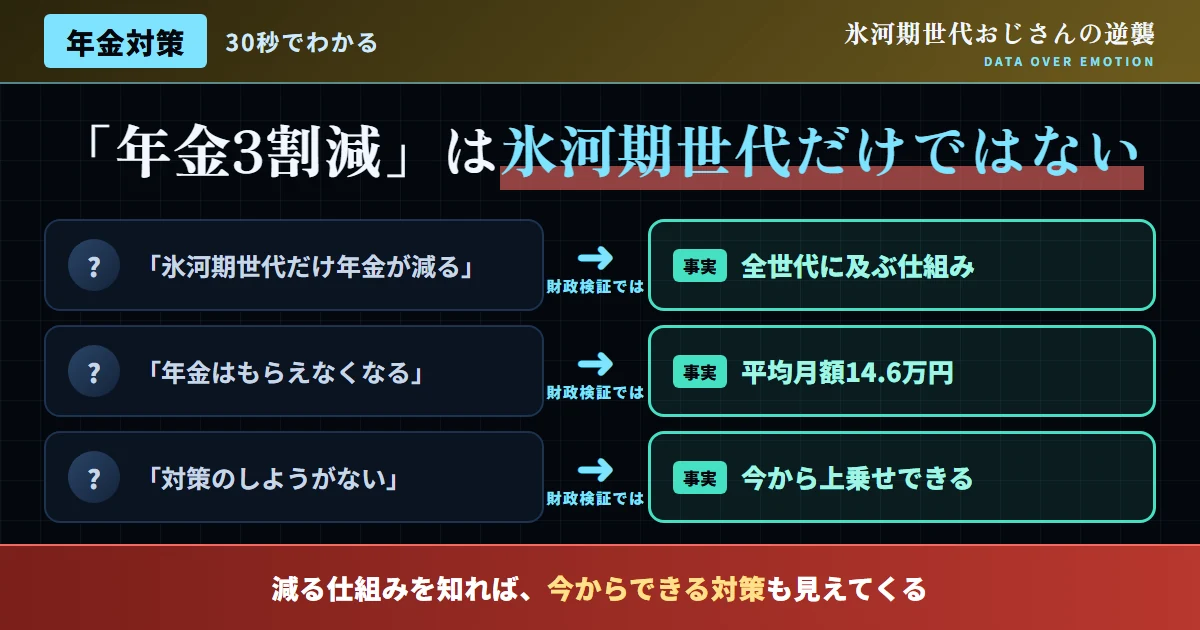
しかし、ここで正確に理解すべき重要な点がある。この給付水準の調整は氷河期世代だけに適用される特別な減額ではなく、マクロ経済スライドという仕組みによって、全世代に共通して適用される調整だ。氷河期世代が高齢期を迎える2057年度まで、この調整は世代を問わず継続する見通しであり、「氷河期世代だけが狙い撃ちされている」という理解は正確ではない。
マクロ経済スライドとは、少子高齢化の進行に応じて、年金の給付水準を自動的に調整する仕組みだ。現役世代の減少と平均寿命の伸びという、日本社会全体が直面する構造変化に対応するために導入された制度であり、特定の世代を狙い撃ちにするために設計されたものではない。この制度的な背景を理解することが、「年金3割減」という言説を正確に評価する上での出発点になる。
図1:基礎年金の所得代替率の見通し(低成長シナリオ)
出典:厚生労働省「令和6(2024)年財政検証結果」を基に作成
「受給総額」で見ると、実は増加が見込まれるケースもある
本記事で紹介したいもう一つの重要なデータがある。厚生労働省の資料では、実質ゼロ成長シナリオでも、氷河期世代を含む多くの世代で「受給総額」自体は増加が見込まれるという試算(最大298万円増)も示されている。これは、給付水準(所得代替率)は低下しても、平均寿命の伸びや制度設計の変化によって、生涯で受け取る年金の総額自体は増加する可能性があることを意味する。「所得代替率の低下」と「受給総額の増減」は、異なる指標であり、混同すべきではない。
この2つの指標が混同されやすい理由は、どちらも「年金が減る/増える」という一言に集約されてしまいがちだからだ。所得代替率は「現役世代の収入と比べた割合」、受給総額は「生涯で受け取る金額そのもの」という、全く異なる切り口の指標である。SNS上の言説を評価する際は、発信者がどちらの指標について語っているのかを、まず確認する習慣を持ちたい。
| 指標 | 数値 | 出典 |
|---|---|---|
| 厚生年金の平均月額(受給権者全体) | 14万6,429円 | 厚労省年金局「厚生年金保険・国民年金事業の概況」 |
| 現時点の所得代替率(モデル世帯) | 61.2% | 厚労省「令和6年財政検証結果」 |
| 基礎年金の所得代替率(現時点) | 36.2% | 同上 |
| 基礎年金の所得代替率(2057年度見通し・低成長シナリオ) | 25.5% | 同上 |
2025年に成立した年金制度改革法では、氷河期世代を含む低年金者への対策(基礎年金の底上げ)について、実施可否の判断が2029年の次期財政検証まで先送りされている。この制度動向についても、当サイトは継続的に注視していく。
この先送りという事実自体は、当サイトも軽視すべきではないと考えている。しかし、先送りされたことに対する不満と、「だから今は何もできない」という結論は、また別の話だ。制度の行方を見守りつつ、自分自身でコントロールできる対策(iDeCo・NISA・就労継続等)は、制度改正の結果を待たずに、今日から始めることができる。
雇用形態が、将来の年金額に与える大きな影響
氷河期世代の年金を考える上で、避けて通れないのが、非正規雇用の経験が年金額に与える影響だ。厚生年金は、加入期間中の給与水準と加入期間の長さによって受給額が決まる仕組みのため、非正規雇用期間が長いほど、将来の年金額は低くなる傾向がある。
| 雇用形態 | 加入する年金制度 | 将来の年金額への影響 |
|---|---|---|
| 正社員(厚生年金加入) | 国民年金+厚生年金 | 給与水準・加入期間に応じて上乗せがある |
| 非正規(一定条件で厚生年金加入) | 国民年金+厚生年金(条件次第) | 加入条件を満たせば正社員に近い上乗せが可能 |
| 非正規(厚生年金非加入) | 国民年金のみ | 基礎年金のみとなり、受給額は低くなりやすい |
近年、パート・アルバイトも一定の条件(労働時間・企業規模等)を満たせば厚生年金に加入できる「社会保険の適用拡大」が進んでいる。もし現在、非正規雇用で厚生年金に未加入の状態であれば、自分が適用拡大の対象になっていないかを確認することも、将来の年金額を増やす具体的な一歩になる。
当サイトの別記事でも紹介している通り、氷河期世代の正規雇用比率は年齢とともに回復傾向にある。若年期に非正規からキャリアをスタートさせた人でも、その後正社員として厚生年金に加入する期間が長ければ、将来の年金額は積み上がっていく。過去の一時点の状況だけで将来を悲観するのではなく、現在から将来にかけての加入見込みを踏まえて、現実的に判断することが重要だ。
今からすぐできる、現実的な年金対策
- 「年金はもらえない」という極端な思い込みで、備えを放棄する
- 自分の年金見込み額を一度も確認したことがない
- 年金制度への不満だけを表明し、私的な備えを進めない
- ねんきんネット等で、自分の見込み額を定期的に確認する
- iDeCo・NISAで、公的年金を補完する私的年金を構築する
- 高齢期の就労も視野に入れた、柔軟なライフプランを設計する
90日で始める、年金対策の実践ロードマップ
-
1〜2週目
ねんきんネットに登録し、自分の年金記録を確認する。これまでの加入期間・見込み額を具体的な数字として把握することが、全ての対策の出発点になる。
-
3〜6週目
iDeCo・NISAの口座開設を検討し、私的年金の積立を開始する。公的年金だけに依存しない、複数の収入源を今から構築し始める。
-
7〜10週目
非正規雇用の場合、社会保険の適用拡大の対象になっていないかを確認する。勤務先の人事担当者や、日本年金機構に問い合わせて確認する。
-
11〜13週目
高齢期の就労プランや、受給開始年齢の選択肢について情報収集する。繰り下げ受給の仕組みなど、将来の選択肢を広げる情報を集めておく。
この90日プランの目的は、漠然とした年金不安を、具体的な行動の積み重ねに変換することにある。「何もしなければ不安なまま」だが、「一つずつ確認し、対策を積み重ねれば、不安は具体的な計画に変わる」——この違いを、当サイトは強調したい。
特に重要なのはSTEP1の「ねんきんネットでの確認」だ。多くの人が、自分の年金見込み額を一度も具体的な数字で確認したことがないまま、漠然とした不安を抱え続けている。実際の数字を見ることで、「思ったより多い」と安心する人もいれば、「早めに対策が必要だ」と気づく人もいる。いずれにせよ、まず現状を正確に把握することが、あらゆる対策の出発点になる。
SNSで飛び交う言説への反論
企業年金・退職金がない場合の、代替策を考える
氷河期世代の中には、非正規からのキャリアスタートや、転職を繰り返してきた経験から、企業年金や十分な退職金制度の恩恵を受けられない人も多い。この場合、どのような代替策が考えられるのか。
- 「会社が用意してくれるはず」という受け身の姿勢を続けてしまう
- 退職金がないことを理由に、老後資金の準備自体を諦めてしまう
- 公的年金だけで生活できると楽観視し、私的年金の必要性を軽視する
- iDeCoを「自分で作る退職金制度」として位置づけ、計画的に積み立てる
- NISAを活用し、長期的な資産形成を並行して進める
- 副業等による収入の複線化で、老後資金の積立原資を増やす
企業年金・退職金という「会社が用意してくれる仕組み」がない状況は、裏を返せば、自分自身で老後資金の設計を完全にコントロールできるという側面もある。会社の制度に依存しない前提で、自分自身の資産形成戦略を、今日から構築していくことが重要だ。
特にiDeCoは、掛金が全額所得控除になるという税制優遇があり、実質的に「会社の退職金制度」に近い機能を、個人単位で構築できる制度だ。当サイトの別記事「氷河期世代がiDeCoを今から始めるべき理由」でも詳しく解説している通り、この制度を「自分だけの退職金制度」として積極的に活用する視点を持つことをおすすめする。
よくある質問
Q. まず、「ねんきんネット」では何が確認できるのか?
A. 自分のこれまでの年金加入記録、将来の年金見込み額のシミュレーションなどを確認できる、日本年金機構が提供するオンラインサービスだ。マイナンバーカードを使えば、比較的簡単に登録・利用できる。
Q. 次に、年金の受給開始年齢を遅らせると、どのくらい増額されるのか?
A. 受給開始を1ヶ月遅らせるごとに、年金額が増額される「繰り下げ受給」という制度がある。具体的な増額率は制度の詳細を確認する必要があるが、生活に余裕があれば検討する価値のある選択肢だ。
Q. それでは、繰り下げ受給と繰り上げ受給、どちらを選ぶべきか?
A. 一概にどちらが得とは言えず、健康状態・資産状況・就労継続の意向等を踏まえて、個別に判断すべきテーマだ。繰り下げは増額される一方、受給開始が遅れる分、総受給期間は短くなる可能性もある。専門家に相談しながら、自分の状況に合った選択をすることを推奨する。
Q. もし年金の見込み額が想定より少なかった場合は、何をすべきか?
A. まずは焦らず、その差額を私的年金(iDeCo・NISA)でどこまで補えるかをシミュレーションすることをおすすめする。必要に応じて、就労継続や支出の見直しといった、複数の対策を組み合わせて検討したい。一つの対策に頼るのではなく、複数の手段を組み合わせることで、リスクを分散できる。
Q. もし、国民年金の未納期間がある場合、どうすればいいか?
A. 未納期間がある場合、追納制度を利用できる場合がある。日本年金機構や年金事務所に相談し、自分の状況に応じた対応を確認することを推奨する。追納には期限があるため、早めに確認・手続きすることが望ましい。
Q. さて、社会保険の適用拡大とは、具体的にどのような制度か?
A. 従来は厚生年金の対象外だったパート・アルバイト労働者について、労働時間・賃金・企業規模等の条件を満たせば、厚生年金・健康保険への加入対象とする制度改正が段階的に進められている。自分が対象になっているかは、勤務先や年金事務所に確認できる。手取りが一時的に減る「年収の壁」の問題も関連するため、あわせて情報収集しておきたい。
Q. ちなみに、私的年金と公的年金、どちらを優先して準備すべきか?
A. 公的年金は制度として自動的に積み立てられるため、個人の判断で優先順位をつける対象ではない。当サイトが提案するのは、公的年金を土台としつつ、iDeCo・NISAという私的年金を並行して積み上げていく、二段構えのアプローチだ。
Q. また、配偶者がいる場合、年金の考え方はどう変わるか?
A. 夫婦それぞれの年金見込み額を合算して、世帯全体での老後資金計画を立てることが重要になる。片方が専業主婦・主夫の場合、第3号被保険者としての年金加入状況も確認しておきたい。
Q. では、フリーランス・自営業者の年金対策は、会社員と何が違うのか?
A. フリーランス・自営業者は国民年金のみに加入するため、厚生年金がある会社員と比べて将来の年金額が少なくなりやすい。国民年金基金やiDeCoの拠出限度額が会社員より高く設定されているため、これらを積極的に活用することが特に重要になる。付加保険料の活用も、比較的低コストで年金額を上乗せできる選択肢の一つだ。
結論:正確な理解の上に、現実的な備えを積み上げる
「年金3割減」という言説は、基礎年金の所得代替率低下という事実に基づいてはいるが、それが氷河期世代固有の問題ではなく、全世代共通のマクロ経済スライドの仕組みであることを正確に理解する必要がある。また、給付水準の低下と受給総額の増減は別の指標であることも押さえておきたい。感情的な見出しに惑わされず、一次データに立ち返る姿勢が、正確な理解への近道になる。
制度への不安を極端な思い込みで終わらせず、ねんきんネットでの見込み額確認、iDeCo・NISAによる私的年金の構築、高齢期の就労という現実的な選択肢を、今日から積み上げていくこと。それが、当サイトが提案する年金対策の本質だ。
年金制度に対する不安は、多くの氷河期世代が共有する感情だろう。しかし、その不安を漠然としたまま抱え続けるのではなく、正確なデータで実態を理解し、自分にできる対策を一つずつ実行に移すことこそが、不安を軽減する最も確実な方法だ。感情論ではなくデータと行動——この当サイトの一貫した姿勢を、年金という人生の重要なテーマにも、ぜひ適用してほしい。老後の安心は、待っているだけでは手に入らない。今日からの小さな一歩の積み重ねが、数十年後の自分を確実に助けることになる。
