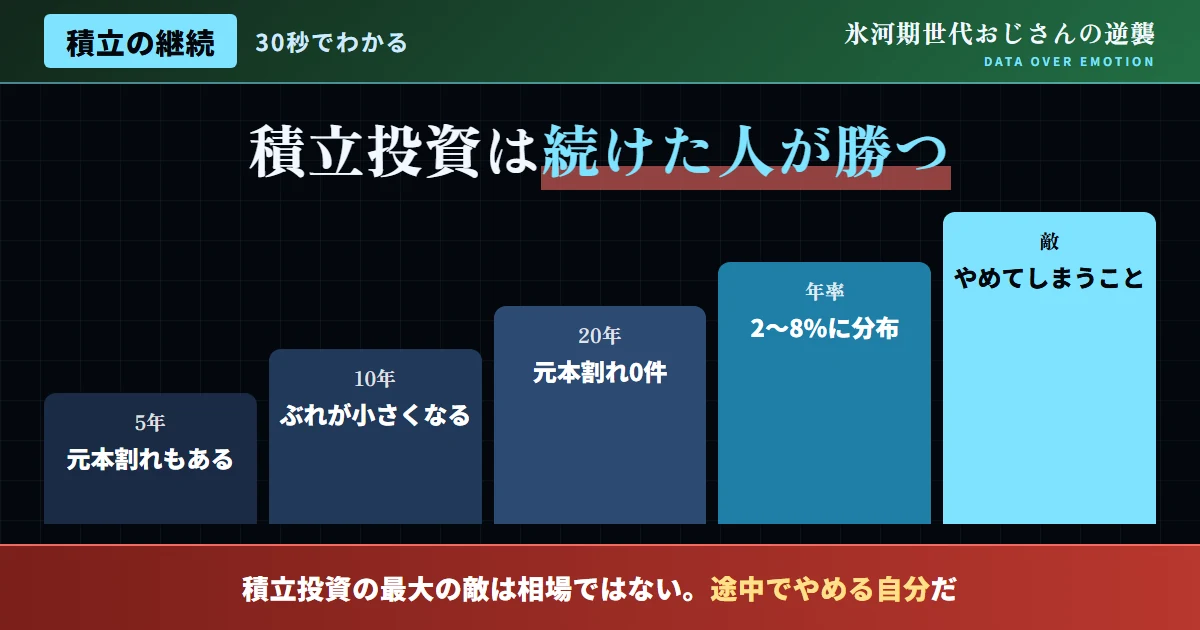
結論:積立投資最大の敵は「相場」ではなく「継続の断念」だ
結論から、はっきりと述べる。積立投資において、最も警戒すべきリスクは、実は相場の下落そのものではない。金融庁のデータによれば、国内外の株式・債券に積立分散投資を行い、20年間保有した場合、元本割れしたケースは、過去の実績において存在しない。つまり、長期で継続しさえすれば、元本割れのリスクは、統計的に極めて低いということだ。にもかかわらず、多くの人が積立投資で成果を得られない最大の理由は、相場の変動そのものではなく、「継続を途中で断念してしまうこと」にある。この事実を、まず正確に理解することから始めたい。
本記事では、この「継続の断念」という、積立投資における最大の敵を正しく理解した上で、氷河期世代が、無理なく積立投資を継続していくための、実践的な方法を解説していく。
| 保有期間 | 元本割れの実績 | 年率のばらつき |
|---|---|---|
| 短期(数年程度) | 発生する場合がある | 大きくばらつく |
| 長期(20年間) | 過去実績で0件 | 2〜8%の範囲に収束 |
なぜ「継続」が、これほどまでに難しいのか
積立投資の継続が難しい理由は、人間の心理的な性質に根ざしている。相場が下落する局面では、含み損を目にすることへの不安から、積立を停止したり、保有資産を売却したりしたくなる衝動が生まれやすい。逆に、相場が好調な局面では、「もっと増やせるのではないか」という期待から、当初の計画を超えた、無理な投資に手を出してしまうケースもある。こうした感情に基づく判断こそが、積立投資の成果を損なっていく、最大の要因だと言える。
また、日々の生活の中で、家計の状況が変化することも、継続を難しくする要因の一つだ。収入の変動や、予期せぬ出費が発生した際に、積立投資を最初に削ってしまう人は少なくない。しかし、積立投資こそ、生活の変化に左右されにくい「仕組み」として、設計することが重要だ。
図1:積立分散投資、保有期間別の運用実績年率のばらつき(イメージ)
出典:金融庁公表データを基に作成
積立投資を継続するための、5つの実践的な工夫
ここからは、積立投資を挫折せずに継続するための、具体的な工夫を紹介する。当サイトが、様々な事例を分析する中で見えてきた、実践的で再現性の高い方法をまとめた。
- 相場の下落時に、含み損を毎日チェックしてしまう
- 無理な金額を設定し、家計を圧迫してしまう
- 手動での積立設定にし、入金を忘れてしまう
- 証券口座の自動積立設定を活用し、入金の手間をなくす
- 無理のない金額から始め、余力に応じて増額する
- 相場のチェック頻度を、意図的に減らす
証券口座選びが、継続のしやすさを左右する理由
積立投資を継続する上で、意外と見落とされがちなのが、証券口座そのものの選び方だ。口座選びの段階で、継続しやすい仕組みを整えておくことは、後々の挫折を防ぐ上で、極めて重要な意味を持つ。具体的には、自動積立の設定が簡単に行えるか、手数料体系が明確で分かりやすいか、そしてスマートフォンアプリの使い勝手が良いかといった点を、あらかじめ比較検討しておくとよい。
また、複数の証券口座を併用することは、多くの場合、管理の手間を増やすだけで、継続の妨げになりやすい。まず一つの証券口座に絞り、そこでの積立を軌道に乗せることを優先することをおすすめしたい。管理がシンプルであればあるほど、日々の判断の負担が減り、結果として、継続しやすくなるという点は、意外と見過ごされがちな、重要なポイントだと言える。
相場下落局面を乗り越え、継続に成功した実例
ここで、相場下落局面を経験しながらも、積立投資を継続し、成果を上げた人物の実例を紹介したい。この人物は、NISAのつみたて投資枠で、月3万円の積立を開始して2年目に、大きな相場下落を経験した。保有資産の評価額が、一時的に投資元本を大きく下回り、強い不安を感じたという。
この時、当サイトが伝えるドルコスト平均法の仕組みを思い出し、「今は安く口数を買えているタイミングだ」と捉え直すことで、積立を継続する決断をした。結果として、その後の相場回復局面で、下落時に購入した口数が、大きなリターンをもたらすことになった。「あの時、感情に流されて積立を止めていたら、今の資産額には到底届かなかった」と、この人物は静かに振り返っている。
相場下落で評価額が元本割れ
強い不安を感じながらも、積立の継続について冷静に考えた。
ドルコスト平均法の仕組みを思い出す
下落局面を「安く買えるタイミング」と捉え直し、継続を決断。
下落時の購入分が大きなリターンに
相場回復局面で、継続の判断が成果につながった。
この実例が示す通り、下落局面において積立を継続できるかどうかは、事前にどれだけ正しい知識を持っているかに、大きく左右される。感覚的な不安に流されるのではなく、ドルコスト平均法という仕組みを理解しておくことこそが、下落局面を乗り越えるための、最も確実な備えになると言える。知識は、不安を和らげるための、最も実践的な武器の一つだ。
積立額を「増やすタイミング」の見極め方
積立投資を継続していく中で、収入の増加や、支出の見直しによって、余剰資金が増えた際には、積立額を増やすことも、重要な選択肢になる。ただし、無理な増額は、継続そのものを危うくするリスクがあるため、慎重に判断する必要がある。目安としては、ボーナスなど一時的な収入ではなく、恒常的な収入の増加があった場合に、積立額の見直しを検討するとよい。
また、昇給や転職による収入増加のタイミングは、積立額を見直す、自然なきっかけになる。当サイトの別記事で紹介したように、氷河期世代が実務経験を活かして収入を増やした場合には、その増加分の一部を、積立投資に回すという判断も、資産形成につながる有効な選択肢だ。
信託報酬という「見えにくいコスト」への意識
積立投資を長期にわたって継続する上で、意外と見落とされがちなのが、信託報酬をはじめとした運用コストの存在だ。信託報酬は、保有している間、継続的に差し引かれる費用であり、一見小さな割合に見えても、長期間の運用においては、最終的な資産額に、無視できない差を生んでいく。同じような運用方針の商品であれば、信託報酬がより低いものを選ぶことは、極めて合理的な判断だと言える。
ただし、信託報酬の低さだけを過度に重視しすぎることも、決して望ましくない。信託報酬の水準を一つの判断材料としつつ、資産クラスの分散状況や、自分自身の投資方針との整合性を、総合的に考慮した上で、商品を選ぶことをおすすめしたい。コストへの意識を持ちながらも、それだけにとらわれすぎず、継続しやすい商品を選ぶという、バランスの取れた視点こそが、長期的な資産形成において、何よりも重要だ。
非課税制度と課税口座、積立投資はどこで行うべきか
積立投資を始めるにあたり、多くの氷河期世代がまず検討すべきなのが、NISAをはじめとした非課税制度の活用だ。当サイトの別記事でも紹介した通り、NISAのつみたて投資枠を活用すれば、運用益が非課税になるため、同じ運用成績であっても、課税口座で運用する場合と比べて、手元に残る資産額に大きな差が生まれていく。まずは、NISAの非課税枠を優先的に活用し、それでも投資に回したい余剰資金がある場合に、課税口座を併用するという順序が、税制上、最も合理的な選択になると言える。
また、iDeCoについても、老後資金の準備という目的が明確であれば、有力な選択肢の一つになる。ただし、iDeCoは原則として60歳まで引き出せないという制約があるため、流動性の確保という観点から、NISAとiDeCoの使い分けを、自分自身のライフプランに合わせて、検討することが重要だ。急な出費に備える資金は、あくまで流動性の高い形で確保しておき、老後資金として明確に位置づけられる資金についてのみ、iDeCoの活用を検討するという切り分けが、現実的な判断基準になる。
| 制度 | 主な特徴 | 向いている資金 |
|---|---|---|
| NISA(つみたて投資枠) | 非課税、いつでも引き出し可能 | 中長期の資産形成資金 |
| iDeCo | 掛金も所得控除の対象、60歳まで引き出し不可 | 老後資金として明確な資金 |
暴落局面で心が折れないための「事前準備」という考え方
積立投資を継続する上で、当サイトが特に強調したいのが「事前準備」の重要性だ。多くの人は、実際に相場が暴落してから、初めて自分の心理的な耐性の低さに気づく。しかし、暴落が起きてから対処法を考えるのでは、すでに遅い。暴落は「いつか必ず起きるもの」として、あらかじめ心構えを作っておくことが、継続の成否を、大きく左右することになる。
具体的には、過去の暴落事例を事前に知っておくことが、有効な準備になる。リーマンショックやコロナショックなど、過去にも大きな下落局面は繰り返し発生してきたが、いずれも、長期的には回復し、積立を継続していた人ほど、大きな恩恵を受けてきた。この歴史的な事実を、あらかじめ頭に入れておくことで、実際に暴落が起きた際にも、「これは過去にもあったことだ」と、冷静に受け止めやすくなる。
| 準備項目 | 目的 |
|---|---|
| 過去の暴落事例を知っておく | 暴落を「異常事態」ではなく「起こり得ること」と認識する |
| 生活防衛資金を別に確保する | 積立資金への手出しを防ぎ、継続を可能にする |
| 暴落時の対応方針を決めておく | 感情的な判断を防ぎ、機械的な継続を後押しする |
家族の理解を得ながら積立投資を継続する方法
積立投資を長期にわたって継続する上で、見落とされがちなのが、家族の理解という要素だ。特に、配偶者が投資に対して慎重な姿勢を持っている場合、相場が下落した局面で「やっぱり投資なんてやめた方がいい」という意見が出ることは、決して珍しくない。この時、感情的な対立に発展してしまうと、積立投資の継続そのものが、大きく危うくなってしまう。
こうした場面では、感情論ではなく、本記事で紹介したような客観的なデータを家族と共有することが有効だ。金融庁のデータが示す、長期積立分散投資における元本割れゼロという確かな実績を説明することで、家族の理解を得やすくなる。また、定期的に資産状況を家族と共有し、「見える化」しておくことも、不要な不安を確実に軽減する上で、極めて効果的だ。
- 資産状況を一切共有せず、家族に不透明感を与えてしまう
- 下落局面で感情的に反論し、対立を深めてしまう
- 定期的に資産状況を共有し、透明性を確保する
- 客観的なデータをもとに、冷静に説明する
SNSで飛び交う言説への反論
よくある質問
Q. 積立投資中に、大きく相場が下落したらどうすればよいか?
A. 慌てて積立を止めるのではなく、下落局面は口数を安く購入できるタイミングだと捉え、淡々と積立を継続することが、長期的には有効だ。
Q. 積立額は、どのくらいから始めるのが適切か?
A. 生活防衛資金を確保した上で、無理なく継続できる金額から始めるとよい。金融庁のデータでは、平均的な積立額は月2万円弱とされている。
Q. 相場のチェックは、どのくらいの頻度が適切か?
A. 日々チェックする必要はなく、月に一度程度、資産状況を確認する程度で十分だ。頻繁なチェックは、かえって不安を増大させやすいので注意したい。
Q. 積立投資を一時的に中断してもよいか?
A. やむを得ない事情がある場合は、一時的な中断もやむを得ないが、可能な限り早期に再開し、長期的な継続を優先することが望ましい。
Q. 積立投資と一括投資、どちらを選ぶべきか?
A. まとまった資金がある場合でも、心理的な継続のしやすさを重視するなら、積立投資、あるいは一括投資と積立投資の併用を検討するとよい。
Q. 証券口座は、複数持つべきか、一つに絞るべきか?
A. 管理の手間を減らし、継続のしやすさを優先するなら、まずは一つの証券口座に絞り、そこでの積立を軌道に乗せることをおすすめしたい。
Q. 家族が投資に反対している場合、どう対応すればよいか?
A. 感情論での説得ではなく、金融庁のデータなど客観的な情報を共有し、定期的に資産状況を見える化することで、理解を得やすくなる。
積立投資を継続するために意識したい3つの視点
結論:継続こそが、積立投資における唯一無二の必勝法だ
金融庁のデータが示す通り、積立分散投資は、20年間保有した場合、過去実績において元本割れしたケースが存在しない。この事実が示すのは、積立投資における最大の成功要因が、相場を読む力ではなく、単純に「継続すること」そのものだという事実だ。継続を妨げる心理的な要因を理解し、それに対処する仕組みを、あらかじめ確実に整えておくことこそが、積立投資を成功させる、唯一無二の方法だと言える。
今日からできる第一歩として、証券口座の自動積立設定を確認し、継続を意志力に頼らない仕組みを整えてほしい。その小さな一歩こそが、20年後の資産形成の成果を、大きく左右することになるはずだ。焦らず、何よりも「続けること」を最優先に、今日という日から歩みを始めてほしい。
