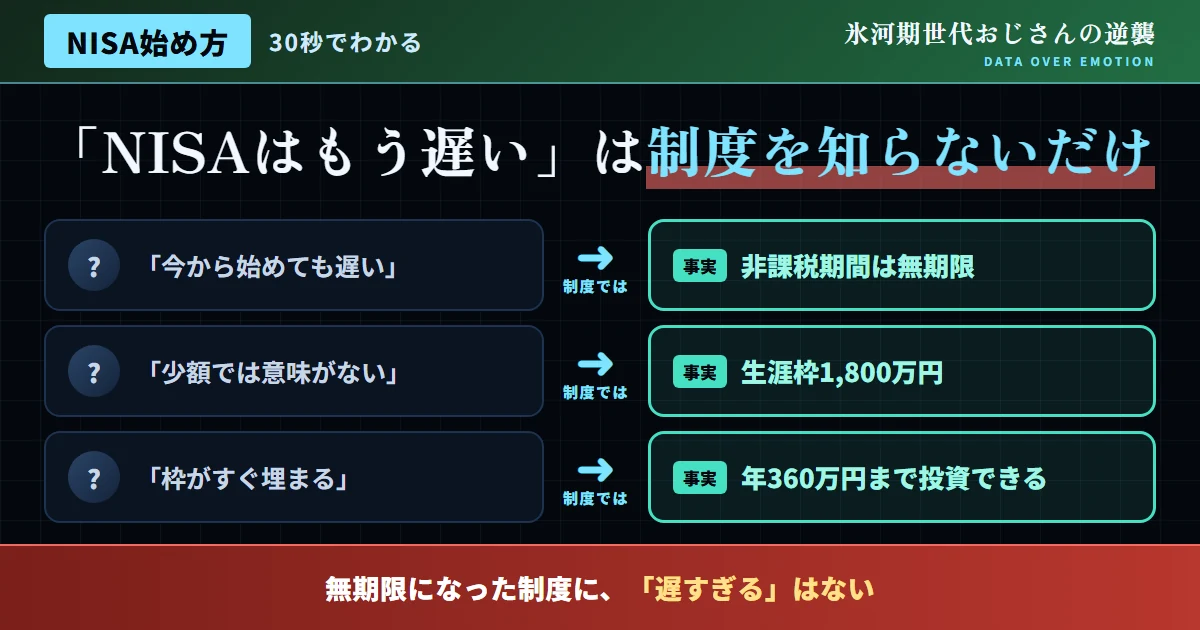
「もう遅い」という思い込みを、制度の仕組みで覆す
「NISAなんて若い人がやるものだろう」「40代・50代から始めても大した額にならない」——こうした思い込みは、感情に基づく判断であり、データに基づく判断ではない。まずはこの思い込みを一度脇に置いてみてほしい。感情ではなく制度の正確な仕組みを理解した上で判断することが、氷河期世代の資産形成における最初の一歩だ。
結論から言えば、NISAは年齢による参加制限がほぼなく(18歳以上であれば利用可能)、しかも2024年の制度改正によって「恒久化」「非課税保有期間の無期限化」という、長期保有をより有利にする方向に大きく改善された。つまり「制度が変わって、むしろ40代・50代からでも始めやすくなった」というのが正確な理解だ。旧制度時代の「つみたてNISAは20年、一般NISAは5年」という期限付きのイメージのまま思考が止まっている人は、この制度改正の恩恵に気づけていない可能性がある。
新NISA制度の正確な仕組み——つみたて投資枠と成長投資枠
NISA制度は「つみたて投資枠」と「成長投資枠」という2つの枠で構成されている。この2つは併用が可能で、年間投資枠は合計で360万円まで利用できる。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額(内訳) | 総額1,800万円(うち成長投資枠は1,200万円が上限) | |
| 非課税保有期間 | 無期限(2024年の制度改正で恒久化) | |
| 対象年齢 | 利用する年の1月1日時点で18歳以上 | |
| 枠の再利用 | 売却した場合、翌年以降に売却分の簿価相当額の非課税枠が復活 | |
特に重要なのは、非課税保有限度額1,800万円という上限が「取得金額(簿価)ベース」で計算される点だ。仮に投資した資産が値上がりして時価が2,000万円になったとしても、非課税枠の消費は取得時の金額で計算されるため、値上がり益そのものが非課税枠を圧迫することはない。また、保有商品を売却した場合、その簿価相当額の非課税枠は翌年以降に復活し、再利用できる(即時復活ではない点には注意が必要だ)。この制度設計の細部を理解しているかどうかで、長期的な運用戦略の立て方も変わってくる。
図1:NISA制度の年間投資枠構造——つみたて投資枠と成長投資枠
出典:金融庁「NISAを知る」を基に作成
iDeCoとの違い——併用してこそ効果を最大化できる
資産形成の制度として、NISAと並んでよく比較されるのがiDeCo(個人型確定拠出年金)だ。両者は税制上のメリットの種類が異なり、特徴を理解した上で使い分ける、あるいは併用することが望ましい。
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 掛金の所得控除 | なし | あり(掛金全額が所得控除の対象) |
| 加入可能年齢 | 18歳以上、上限なし | 現行20歳以上65歳未満(2027年1月からは70歳未満に引き上げ予定) |
| 受け取り開始 | いつでも引き出し自由 | 原則60歳から75歳になるまでの間で選択 |
| 流動性 | 高い(自由に売却可能) | 低い(原則60歳まで引き出せない) |
特に40代後半以降でiDeCoに新規加入する場合は注意が必要だ。60歳から受給するには通算加入者等期間が10年以上必要で、10年未満の場合は受給開始可能年齢が段階的に繰り下げられる仕組みになっている。50代後半で加入を検討する場合は、この期間要件を必ず確認しておきたい。一方、掛金が全額所得控除の対象になるという税制優遇の大きさは、NISAにはないiDeCo独自のメリットだ。所得税・住民税の負担が大きい人ほど、iDeCoの節税効果は大きくなる傾向にある。
「投資は怖い」という感情論への、データに基づく反論
「投資は怖い」という感覚そのものを否定するつもりはない。元本割れのリスクが存在することは事実であり、当サイトも安易に「絶対儲かる」といった無責任な主張はしない。しかし、感情的な「怖さ」と、統計的な「リスク」は区別して考える必要がある。
- 「投資は怖いから」という理由だけで一切調べずに避ける
- 短期的な値下がりのニュースだけを見て不安になる
- 「元本保証」の預貯金だけが安全だと思い込む
- 制度の仕組みを理解しないまま「難しそう」で敬遠する
- 非課税保有限度額・年間投資枠など、制度の仕組みをまず正確に理解する
- 長期・積立・分散という基本原則でリスクを管理する
- インフレによって預貯金の実質価値が目減りするリスクも同時に考慮する
- 小額から始めて、自分のリスク許容度を実際に確認する
預貯金だけを続けることにも、実はリスクがある。物価上昇(インフレ)が続けば、現金や預貯金の実質的な購買力は目減りしていく。「元本保証だから安全」という感覚は、名目上の金額が減らないという意味では正しいが、実質的な価値まで保証されているわけではない。この点も、感情ではなくデータとして理解しておくべきポイントだ。
「元本割れが怖いから何もしない」という選択も、実は「インフレによる実質価値の目減り」という別のリスクを取っているに過ぎない。感情ではなく制度の仕組みと自分のリスク許容度を数字で把握した上で判断することが、この心理的バイアスを乗り越える最も確実な方法だ。
氷河期世代がNISAを始める際の実践ステップ
40代・50代からの資産形成、時間軸をどう考えるか
「若いうちから始めたほうが複利効果が大きい」という指摘は、理論上正しい。しかし、だからといって40代・50代から始めることに意味がないわけではない。仮に50歳から始めたとしても、平均寿命を踏まえれば20年、30年という運用期間を確保できる可能性は十分にある。「複利効果を最大化できなかった過去」を悔やむより、「今日から始める運用期間」に意識を向けるほうが建設的だ。20年後・30年後の自分にとって、「今日始めた」という事実と「まだ始めていない」という事実のどちらが望ましいかは、考えるまでもない。
また老後資金の観点では、公的年金だけに依存しない設計が重要になる。NISAで形成した資産は、老後の生活費の補完だけでなく、急な出費への備えとしても機能する。「もう遅い」という感情的な結論を出す前に、まずは制度を理解し、小さく始めてみることを当サイトは推奨する。
老後の「出口戦略」まで考えて設計する
NISAは「始め方」だけでなく「使い方(出口)」まで考えて初めて、資産形成の戦略として完結する。老後にNISA資産をどう取り崩していくかについても、あらかじめ方針を持っておくことが望ましい。入り口の設計ばかりに注目が集まりがちだが、出口の設計を怠ると、せっかく育てた資産を非効率な形で取り崩してしまうリスクがある。
-
現役期
つみたて投資枠を中心に、継続的な積立を行う期間。収入の一部を機械的に投資に回す仕組みを作り、相場の上下に一喜一憂せず淡々と続けることが重要になる。
-
退職前後
資産配分を見直し、リスクを取りすぎていないか確認する時期。取り崩しが近づくにつれ、値動きの大きい資産の比率を徐々に調整することを検討する。
-
取り崩し期
NISA口座は非課税のまま保有し続けられるため、必要な分だけ計画的に売却する。公的年金と組み合わせ、生活費の不足分を補う形で取り崩していく設計が一般的だ。
「入り口」である積立の始め方ばかりが注目されがちだが、「出口」である取り崩し方まで見据えて初めて、資産形成は生活設計の一部として機能する。この視点を早い段階から持っておくことを、当サイトは強く推奨する。
SNSで飛び交う言説への反論
よくある質問
Q. NISAとiDeCo、どちらから始めるべきか?
A. 流動性を重視するならNISA、所得控除による節税メリットを重視するならiDeCoが向いている。50代で新規にiDeCoへ加入する場合は、60歳受給に必要な通算加入者等期間の要件を必ず確認すること。資金に余裕があれば、両方を併用することで、それぞれのメリットを活かせる。迷う場合は、まず流動性の高いNISAから始め、余裕が出てきた段階でiDeCoを追加するという順序も現実的な選択肢だ。
Q. 元本割れが怖い。預貯金だけではダメなのか?
A. 生活防衛資金を預貯金で確保すること自体は重要であり、全額を投資に回すことは推奨しない。ただし、余剰資金まで預貯金だけに置き続けることは、インフレによる実質的な価値の目減りというリスクを取っていることにもなる。両方のリスクを比較した上で、バランスを決めることが重要だ。「絶対に安全」という選択肢は存在せず、どのリスクをどの程度取るかという判断が常に求められる。
Q. 具体的にどんな商品を選べばいいか教えてほしい
A. 当サイトは特定の金融商品を推奨する立場を取らない。まずは制度の仕組みを理解した上で、金融機関が提供する情報や、必要に応じてファイナンシャルプランナー等の専門家に相談し、自分のリスク許容度に合った商品を選ぶことを推奨する。手数料水準や運用実績など、複数の観点から比較検討する姿勢が望ましい。
Q. NISAを始めるのに、必要な最低限の知識は何か?
A. 本記事で解説した「つみたて投資枠・成長投資枠の年間上限」「非課税保有限度額1,800万円」「非課税保有期間の無期限化」という3点を理解していれば、制度の基本は押さえられている。あとは実際に証券口座を開設し、少額から始めながら学んでいく実践的なアプローチが効果的だ。細部の制度改正情報は今後も更新される可能性があるため、最終的な判断の際は金融庁の公式情報を確認する習慣もあわせて持っておきたい。
Q. 転職や退職を挟んでも、NISA口座はそのまま使えるのか?
A. NISA口座は個人単位の制度であり、勤務先の変更や退職によって口座自体がなくなることはない。ただし証券会社を変更する場合は、金融機関変更の手続きが必要になる点は把握しておきたい。転職や独立を検討している氷河期世代にとっても、NISAは継続して利用しやすい制度設計になっている。この点は、勤務先が変わるたびに手続きが複雑になりがちな企業型の制度と比べても、扱いやすいポイントだと言える。
よくある失敗パターンと、その回避策
NISAを始めた人の中には、途中で運用をやめてしまったり、感情的な判断で損失を確定させてしまったりするケースも見られる。よくある失敗パターンを知っておくことで、同じ轍を踏むリスクを減らせる。
- 値下がり局面で不安になり、底値付近で売却してしまう
- 短期的な値動きに一喜一憂し、頻繁に売買を繰り返す
- 生活防衛資金まで投資に回してしまい、急な出費に対応できなくなる
- 周囲の「儲かった話」に影響され、リスクの高い商品に手を出す
- 長期・積立・分散という基本原則を、感情に流されず貫く
- 短期的な値動きを毎日チェックしすぎない
- 生活防衛資金は必ず別枠で確保してから投資に回す
- 他人の成功談ではなく、自分のリスク許容度を基準に判断する
特に「長期・積立・分散」という原則は、感情を排して淡々と実行することが最大の防御策になる。「感情ではなくデータで判断する」という姿勢は、投資という分野において最も重要になる。
投資資金をどう捻出するか——家計の見直しという第一歩
「投資に回すお金がない」という声もよく聞かれる。しかしこれは、多くの場合「投資資金がない」のではなく「家計の中で投資資金を確保する優先順位が低い」だけであることも多い。固定費(通信費・保険料・サブスクリプションサービス等)の見直しは、収入を増やす努力よりも即効性がある場合が多い。
| 見直し項目 | 着眼点 |
|---|---|
| 通信費 | 大手キャリアから格安SIMへの切り替えなどで、月々数千円単位の削減余地があることが多い |
| 保険料 | 加入時期から見直しをしていない保険は、現在のライフステージに合っているか確認する |
| サブスクリプション | 利用頻度の低いサービスを棚卸しし、解約を検討する |
| 副業・AIエージェント活用収入 | 本サイトの別記事で紹介している副業収入の一部を、投資資金に充てる設計も有効 |
特に、AIエージェントを活用した副業で得た収入の一部をNISAに回すという設計は、当サイトが提唱する「AIエージェント×起業×投資」戦略の中核をなす発想だ。収入を増やす努力と、支出を見直す努力の両方を組み合わせることで、投資に回せる資金は増やせる。どちらか一方だけに偏るのではなく、両輪で進めることが、最も効率的な資産形成につながる。
NISAとAIエージェント活用・起業を組み合わせる発想
「AIエージェント×起業×投資」という三本柱の中で、NISAは「投資」の部分を担う具体的な手段だ。AIエージェントを活用した副業・個人事業で得た収入の一部を、機械的にNISAへ積み立てる仕組みを作ることで、収入拡大と資産形成を同時並行で進められる。
例えば、月々の副業収入のうち一定割合を自動的に投資に回すルールをあらかじめ決めておけば、感情に左右されずに資産形成を継続できる。「稼いだら使う」ではなく「稼いだら一部を仕組みで積み立てる」という設計に切り替えることが、長期的な資産形成の鍵になる。この発想は、特別な才能や知識を必要とせず、誰でも今日から取り入れられるシンプルな仕組みだ。
結論:制度を理解すれば、「怖さ」は「戦略」に変わる
NISAは2024年の制度改正によって、恒久化・非課税保有期間の無期限化という、長期保有により有利な制度に生まれ変わった。「投資は怖い」「もう遅い」という感情的な判断の前に、まず制度の正確な仕組みを理解することが、氷河期世代の資産形成における最初の一歩だ。
AIエージェントを使って収入源を増やし、起業・副業で複数の収入を確保し、その一部をNISA・iDeCoで運用する——この三本柱こそが、当サイトが提唱する氷河期世代の逆転戦略の核心だ。感情を排し、制度をデータとして理解し、小さく始めて検証する。今日がその第一歩になる。
就職氷河期という逆風の中で、貯蓄や資産形成どころではなかったという事実は理解できる。しかし、その事実が今日の行動を止める理由にはならない。制度は変わり、環境は整った。あとは、その制度を使うかどうかという選択だけが残されている。今日紹介した内容を出発点に、まずは証券口座の開設という最初の一歩を踏み出してほしい。
