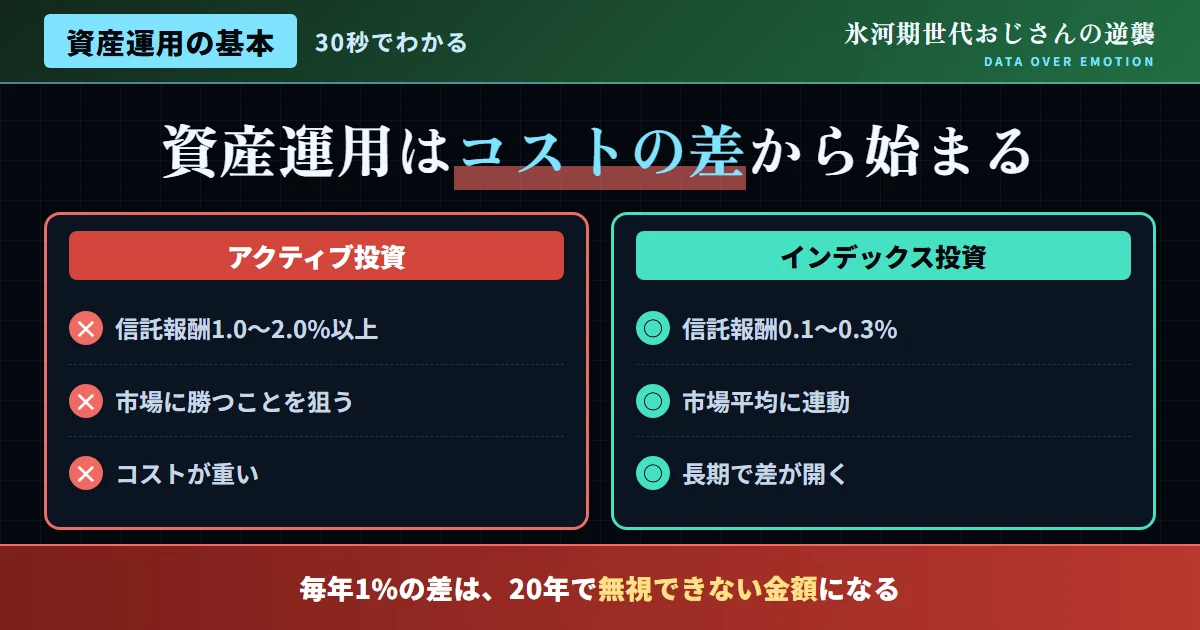
結論:資産運用の基本は「コストを理解すること」から始まる
結論から、はっきりと述べる。資産運用と聞くと、「どの銘柄を選べば儲かるか」という視点にばかり意識が向きがちだが、実際に長期的な成果を大きく左右するのは、銘柄選びの巧拙以上に「コストの理解」だ。インデックスファンドの信託報酬は、年率0.1〜0.3%程度が一般的であるのに対し、アクティブファンドの信託報酬は、年率1.0〜2.0%、あるいはそれ以上になることも珍しくない。この差は、一見小さく見えても、長期間の運用においては、最終的な資産額に、無視できない大きな違いを生んでいく。
本記事では、このコスト構造の違いを起点に、氷河期世代が押さえておくべき、資産運用の基本を解説していく。
| ファンドの種類 | 信託報酬の目安(年率) | 運用方針 |
|---|---|---|
| インデックスファンド | 0.1〜0.3%程度 | 市場平均に連動する運用を目指す |
| アクティブファンド | 1.0〜2.0%以上 | 市場平均を上回る運用を目指す |
インデックス投資とアクティブ投資、根本的な違いを理解する
インデックス投資とは、日経平均株価や、米国のS&P500といった、特定の株価指数(インデックス)に連動する運用成果を目指す投資手法だ。市場全体の動きに沿った、平均的なリターンを得ることを目的としており、個別銘柄の分析に多大なコストをかける必要がないため、信託報酬を低く抑えることができる。一方、アクティブ投資とは、ファンドマネージャーが、独自の調査や分析に基づいて銘柄を選定し、市場平均を上回るリターンを、積極的に目指す運用手法だ。
両者の違いを、料理に例えるなら、インデックス投資は、あらかじめ決められたレシピ通りに、誰が作ってもほぼ同じ味に仕上がる「定食」のようなものであり、アクティブ投資は、料理人の腕次第で、味が大きく変わる「シェフのおまかせ料理」に近いイメージだと言える。定食は、安定した味と価格を、確実に期待できる一方、シェフのおまかせ料理は、当たれば大きな満足を得られる可能性がある反面、価格も高く、味のばらつきも大きくなりやすい。
アクティブ投資が、必ずしも劣った選択肢というわけではないが、高い信託報酬に見合うだけの、市場平均を上回る成果を、長期間にわたって安定的に出し続けることは、決して容易ではない。この事実を踏まえると、初心者が資産運用を始める際には、まずインデックスファンドを中心に据えるという考え方が、分かりやすく、合理的な選択になりやすい。
図1:信託報酬の比較(インデックスファンド vs アクティブファンド)
出典:各種調査データを基に作成
信託報酬の差が、長期的にどれだけの影響を生むか
信託報酬の差が、一見小さく見えても、長期的には大きな差を生むことを、具体的な数字で確認しておきたい。仮に、年率5%のリターンが期待できる運用において、信託報酬が年率0.2%の場合と、年率1.5%の場合とでは、その差である年率1.3%分が、毎年、確実に運用成果から差し引かれ続けることになる。この差は、単年で見れば小さく感じられるかもしれないが、20年、30年という長期間にわたって複利で積み重なると、最終的な資産額に、無視できない大きな違いを生んでいく。
仮に、毎月3万円を30年間積み立てた場合、投資元本は1,080万円になるが、信託報酬の差である年率1.3%が、その間ずっと運用成果を圧迫し続けると、最終的な資産額には、数百万円単位の差が生じる可能性がある。この具体的な金額感覚を持つことで、信託報酬という、地味に見えるが極めて重要な要素への意識を、あらためて高めてほしいと考えている。
資産運用において、確実にコントロールできる要素は、実は限られている。将来の市場の値動きは、誰にも正確に予測できないが、信託報酬というコストは、商品選びの段階で、自分自身の判断で確実にコントロールできる、数少ない要素の一つだ。この「コントロールできる部分」を管理することが、資産運用の基本における、極めて重要な出発点になる。
- 信託報酬を確認せず、話題性だけで商品を選んでしまう
- 高コストな商品を、長期間そのまま保有し続けてしまう
- 購入前に、信託報酬の水準を必ず確認する
- 同じような運用方針であれば、低コストな商品を優先する
資産運用を始める、具体的な3ステップ
ここからは、資産運用を実際に始めるための、具体的なステップを紹介する。複雑に考えすぎず、シンプルな手順から始めることが重要だ。
コストを意識した資産運用で成果を上げた実例
ここで、コストを意識した資産運用を実践し、成果を上げた人物の実例を紹介したい。この人物は、投資を始めた当初、知人に勧められるまま、信託報酬が年率1.8%の、アクティブファンドを購入していた。数年間運用を続けたものの、市場平均と比較して、際立って良い成果が出ているわけではないことに、ある時気づいたという。
そこで、当サイトが伝えるようなコストの重要性を学び、信託報酬が年率0.1%台の、インデックスファンドへと、資産の大部分を切り替えた。「同じような値動きなら、コストが低い方が、手元に残る金額は確実に多くなる。もっと早く気づいていればよかった」と、この人物は振り返っている。切り替え後は、余計なことを考えず、淡々と積立を継続するだけで済むようになり、投資に対する心理的な負担も、大きく軽減されたという。
さらに、この人物は、分配金再投資型の商品を選んだことで、複利効果を意識せずとも自然に得られる仕組みを整えた。「以前は分配金が出るたびに、少し嬉しくて使ってしまっていたが、再投資型に変えてからは、資産が黙々と積み上がっていく感覚を持てるようになった」と、この点についても振り返っている。派手さはないが、資産が成長していく実感が、投資を継続する上での、大きな支えになっているという。
高コストなアクティブファンドを保有
信託報酬年率1.8%の商品を、深く考えずに購入していた。
コストの重要性を学び直す
市場平均との比較を通じて、コストの影響を実感した。
低コストなインデックスファンドに切替
信託報酬年率0.1%台の商品で、淡々と積立を継続中。
「コア・サテライト戦略」という考え方
資産運用に慣れてきた段階で、当サイトが紹介しておきたいのが「コア・サテライト戦略」という考え方だ。これは、資産の大部分(コア)を、低コストで安定的なインデックスファンドに配分し、残りの一部(サテライト)を、個別株やアクティブファンドなど、よりリスクを取った運用に振り向けるという、バランスを重視した戦略だ。資産の大部分をインデックス投資で堅実に守りながら、一部の資金で、より積極的な運用にも挑戦できる、柔軟な仕組みだと言える。
投資初心者のうちは、コア部分のみに集中し、サテライト部分は、投資に慣れてから、余剰資金の範囲内で、無理なく検討することをおすすめしたい。いきなり複雑な戦略に手を出すのではなく、まずは基本を固めることが、資産運用の第一歩になる。
資産運用の口座、特定口座と一般口座の違いを理解する
証券口座を開設する際、多くの証券会社では「特定口座(源泉徴収あり)」「特定口座(源泉徴収なし)」「一般口座」という、複数の口座タイプから選択する必要がある。この違いを理解しないまま、なんとなく口座を開設してしまうと、確定申告の手間や、税金の管理面で、思わぬ大きな負担が、後になって生じることがある。
特定口座(源泉徴収あり)を選択すれば、証券会社が税金の計算と納税を代行してくれるため、原則として確定申告が不要になり、投資初心者にとって、最も手間の少ない、分かりやすい選択肢になる。一方、NISA口座は、そもそも運用益が非課税になるため、税金の計算自体が発生しない。まずNISA口座を優先的に活用し、その非課税枠を超える部分について、特定口座(源泉徴収あり)を併用するという組み合わせを、初心者にはおすすめしたい。
| 口座タイプ | 確定申告の要否 | 特徴 |
|---|---|---|
| NISA口座 | 不要(非課税) | 運用益が非課税になる |
| 特定口座(源泉徴収あり) | 原則不要 | 証券会社が税金を代行計算・納税 |
| 特定口座(源泉徴収なし) | 原則必要 | 年間取引報告書をもとに自分で申告 |
| 一般口座 | 必要 | 自分で損益を計算する必要がある |
積立投資と一括投資、資産運用における使い分け
資産運用の基本を考える上で、避けて通れないのが、積立投資と一括投資の使い分けだ。当サイトの別記事でも紹介した通り、積立投資は、購入タイミングを分散させることで、高値掴みのリスクを確実に軽減できる一方、まとまった資金がある場合、一括投資の方が、理論上、より早い段階から市場のリターンを享受できる可能性がある。
どちらか一方が絶対的に優れているわけではなく、自分自身の資金状況や、心理的な耐性に応じて、使い分けることが現実的だ。毎月の給与から捻出できる資金は積立投資に、退職金やまとまった臨時収入は、時間分散を意識しながら数回に分けて投資するなど、柔軟に組み合わせるという発想を、強くおすすめしたい。
- まとまった資金を、深く考えずに一気に投資してしまう
- 毎月の余剰資金を、投資に回さず放置してしまう
- 給与からの余剰資金は、積立投資で運用する
- まとまった資金は、時間分散を意識しつつ投資する
複利効果を最大化する「再投資」という考え方
資産運用の基本を理解する上で、見落としてはならないのが「再投資」の重要性だ。投資信託の分配金や、株式の配当金を、受け取った時点で使ってしまうのではなく、再びその資金を投資に回すことで、複利効果を最大限に活用することができる。複利効果とは、運用で得た利益が、さらに新たな利益を生み出す仕組みであり、この効果を最大化するためには、利益をこまめに引き出すのではなく、継続的に再投資することが、極めて重要になる。
特に、NISAのつみたて投資枠で購入できる多くの投資信託は、分配金を出さずに、自動的に再投資する「分配金再投資型」が主流となっている。こうした商品を活用することで、意識せずとも自然に複利効果を得られる仕組みを、あらかじめ確実に整えておくことを、強くおすすめしたい。
資産運用の基本を支える「長期・積立・分散」の再確認
ここまで紹介してきた資産運用の基本を、あらためて整理すると、その根底には「長期・積立・分散」という、3つの原則が、一貫して流れている。長期の視点を持ち、時間を味方につけること。積立という形で、購入タイミングを分散させること。そして、資産クラスや地域を分散させ、特定の値動きへの依存を減らしていくこと。この3つの原則は、独立したものではなく、互いに補完し合う関係にある。
個別のテクニックや、話題の投資手法に安易に飛びつく前に、まずこの3つの基本原則を、しっかりと自分自身の投資スタイルに組み込むことをおすすめしたい。基本を固めることこそが、一見すると遠回りに見えて、実は最も資産形成への確かな近道になる。
SNSで飛び交う言説への反論
よくある質問
Q. 資産運用を始める際、最初に確認すべきことは何か?
A. まずは信託報酬の水準をよく確認し、低コストなインデックスファンドを、中心に据えることをおすすめしたい。
Q. アクティブファンドは、絶対に避けるべきか?
A. 絶対に避けるべきというわけでは決してないが、初心者のうちは、コストの低いインデックスファンドを基本とすることが、堅実で分かりやすい選択になりやすい。
Q. コア・サテライト戦略は、初心者にも必要か?
A. 初心者のうちは不要だ。まずはインデックスファンドを中心とした、シンプルな運用から、始めることをおすすめしたい。
Q. 信託報酬以外に、確認すべきコストはあるか?
A. 購入時手数料や、信託財産留保額といったコストも存在する。ネット証券の多くは、購入時手数料が無料の商品を、幅広く扱っている。
Q. 資産運用の基本を身につけるには、どのくらいの期間が必要か?
A. 基本的な知識であれば、本記事のような情報を数本読むだけでも、十分に把握できる。あとは、実際に少額から始め、経験を積むことが重要だ。
Q. 分配金は、受け取った方がよいか、再投資した方がよいか?
A. 長期的な資産形成を目指すなら、再投資型を選ぶことを強くおすすめしたい。複利効果を最大限に活かすことができる。
Q. NISA口座と特定口座、どちらを優先すべきか?
A. 非課税メリットのあるNISA口座を、優先的に活用することが基本だ。非課税枠を使い切った場合に、特定口座を併用するとよい。
資産運用の基本として意識したい3つの視点
結論:資産運用の基本は「コントロールできること」に集中する
インデックスファンドとアクティブファンドの信託報酬の差が示す通り、資産運用において、確実にコントロールできる要素は、コストという、限られた部分だ。将来の市場の値動きを正確に予測することは誰にもできないが、コストを低く抑え、シンプルな仕組みを長期間継続することは、誰にでも実践できる。この「コントロールできることに集中する」という姿勢こそが、氷河期世代の資産運用における、最も基本的で、最も確実な戦略になると言える。
今日からできる第一歩として、自分が保有している、あるいは検討している商品の信託報酬を、一度確認してみてほしい。その小さな確認が、資産運用の、確かな出発点になるはずだ。
