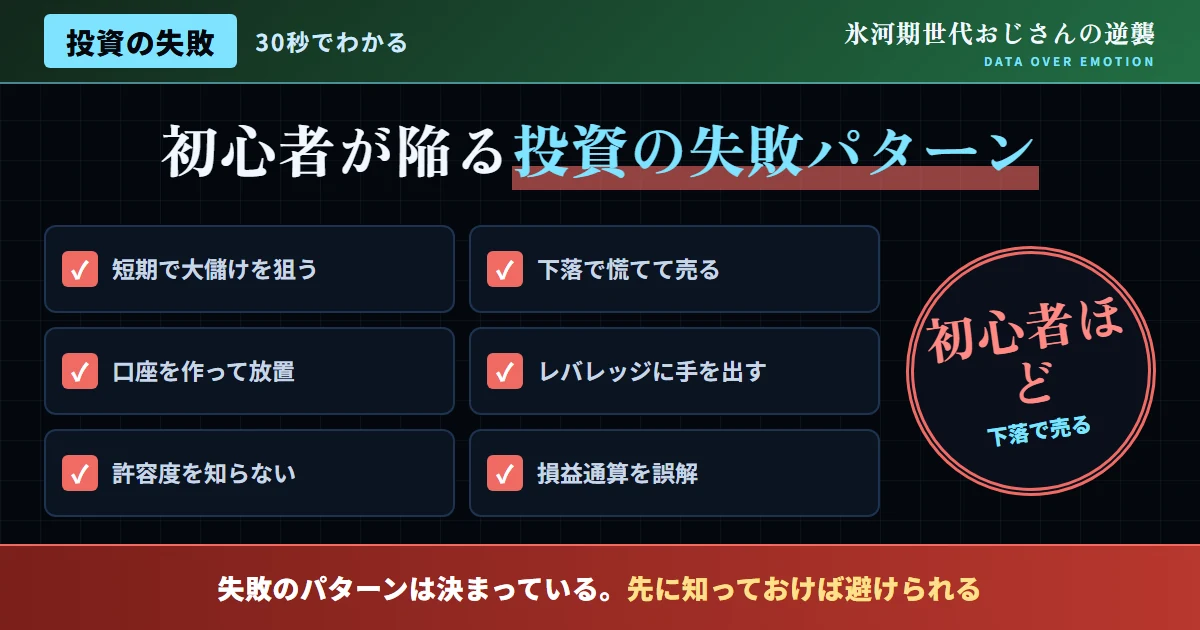
結論:失敗パターンは、事前に知っていれば防げるものが大半だ
結論から、はっきりと述べる。投資初心者が陥る失敗の多くは、実は事前にパターンを知っておくだけで、確実に防ぐことができるものが大半を占める。新NISA投資家の相場急変時の行動を、投資経験別に分析したデータによれば、つみたて投資枠・成長投資枠のいずれにおいても、売却に踏み切った割合は、投資経験の浅い初心者ほど高いという傾向が、明確に報告されている。これは、知識や経験の不足が、感情的な判断につながりやすいことを示す、重要なデータだと言える。
本記事では、氷河期世代の投資初心者が陥りやすい、典型的な失敗パターンを整理し、それぞれの回避策を、具体的に解説していく。
| 投資経験 | 相場急変時に売却する傾向 |
|---|---|
| 投資初心者 | 相対的に高い |
| 投資経験者 | 相対的に低い |
失敗パターン①:短期間での大きなリターンを狙いすぎる
最も典型的な失敗パターンの一つが、短期間で大きなリターンを得ようとするあまり、リスクの高い商品や、SNSで話題になっている特定の銘柄に、資金を集中させてしまうことだ。こうした集中投資は、うまくいけば大きなリターンを得られる可能性がある一方、一時的な相場変動によって、資産が大きく目減りするリスクも、同時に確実に抱えることになる。資産形成の王道は、長期・積立・分散であり、短期間での大きなリターンを狙う姿勢そのものが、失敗の入り口になりやすい。
特に、SNS上で話題になっている銘柄への投資は、すでに価格が上昇しきったタイミングで参入してしまう「高値掴み」のリスクが高い。SNSの情報を鵜呑みにするのではなく、自分自身の頭で、客観的なデータに基づいて、冷静に判断する姿勢が、何よりも重要だ。
図1:相場急変時に売却へ踏み切った割合(投資経験別イメージ)
出典:各種調査データを基に作成
失敗パターン②:相場下落時に慌てて売却してしまう
NISAで損失を出す最も典型的なパターンが、価格が値下がりした際に、慌てて売却してしまうことだ。当サイトの別記事でも紹介した通り、長期の積立分散投資においては、20年間保有した場合、過去実績において元本割れしたケースは存在しない。にもかかわらず、短期的な下落に不安を感じ、含み損の状態で慌てて売却してしまうと、その後の回復局面の恩恵を、丸ごと確実に逃してしまうことになる。
さらに、NISA口座で生じた損失には、通常の課税口座であれば利用できる「損益通算」や「繰越控除」といった、税制上の救済措置が一切適用されない。この点も、NISA口座における下落局面での売却が、特に慎重な判断を要する、重要な理由の一つだと言える。
- 含み損に耐えられず、下落局面で慌てて売却してしまう
- 損益通算・繰越控除が使えないことを知らずに売却してしまう
- 長期の視点を持ち、下落局面でも積立を継続する
- NISA口座の税制上の特徴を、あらかじめ理解しておく
「口座を開設して満足」で終わってしまう失敗
意外と見落とされがちなのが、NISA口座を開設したこと自体に満足してしまい、実際の投資に進まないまま、時間だけが経過してしまうという失敗パターンだ。前述の統計データが示す通り、口座は開設したものの、投資方法がよく分からないという理由で、実際の投資に踏み出せていない人は、決して少なくない。口座開設はあくまでスタートラインであり、そこから実際に一歩を踏み出さなければ、資産形成の効果は一切生まれない。
この「行動しない失敗」を防ぐためには、口座開設と同時に、具体的な積立設定まで、一気に済ませてしまうことが有効だ。「まずは調べてから」「もう少し勉強してから」と先延ばしにするのではなく、少額からでもよいので、実際に積立を開始し、走りながら学んでいくという姿勢をおすすめしたい。完璧な準備を待つよりも、小さく始めて、実践の中で調整していく方が、結果的に資産形成につながりやすい。
失敗パターン③〜⑤:見落とされがちな典型的ミス
ここまで紹介した2つの失敗パターンに加えて、氷河期世代の投資初心者が陥りやすい、その他の典型的なミスについても、紹介しておきたい。
失敗パターン⑥:レバレッジ商品に安易に手を出してしまう
投資初心者が陥りやすい、もう一つの典型的な失敗が、レバレッジ型の商品に、十分な理解が全くないまま、安易に手を出してしまうことだ。レバレッジ型の商品は、値上がり局面では通常よりも大きなリターンを得られる可能性がある一方、値下がり局面では、その下落幅も通常より大きく増幅される。この「増幅」の仕組みを正確に理解しないまま、単に「大きく増える可能性がある」という側面だけに惹かれて投資してしまうと、想定を超える損失を被るリスクが高い。
特に、長期の資産形成を目的とする場合、レバレッジ型の商品は、多くの場合、適さない選択肢だ。まずは長期・積立・分散という基本原則に沿った、非レバレッジ型の商品から始めることを、強くおすすめしたい。レバレッジ型の商品を検討する場合は、その仕組みとリスクを、十分に理解した上で、あくまで余剰資金の一部にとどめるという、慎重な姿勢が欠かせない。
| 商品タイプ | 値上がり局面 | 値下がり局面 |
|---|---|---|
| 通常型 | 基準通りの上昇 | 基準通りの下落 |
| レバレッジ型 | 増幅された上昇 | 増幅された下落 |
失敗パターン⑦:自分のリスク許容度を把握せずに始めてしまう
投資初心者が見落としがちなもう一つの失敗が、自分自身のリスク許容度を、正確に把握しないまま投資を始めてしまうことだ。リスク許容度とは、資産価値の変動に対して、心理的・経済的にどこまで耐えられるかという度合いを指す。年齢、収入の安定性、家族構成、資産状況などによって、適切なリスク許容度は、人それぞれ大きく異なる。
リスク許容度を把握しないまま、周囲の成功談に影響されて、身の丈に合わない金額やリスクの高い商品に、安易に投資してしまうと、相場変動時に、精神的な負担が過度に大きくなり、結果として、当初の計画から大きく逸脱した、感情的な判断につながりやすい。投資を始める前に、まず自分自身のリスク許容度を見極めることをおすすめしたい。
- 周囲の成功談に影響され、身の丈に合わない金額を投資する
- 自分の心理的な耐性を把握せず、リスクの高い商品を選ぶ
- 年齢・収入・家族構成を踏まえ、無理のない金額を設定する
- 自分の心理的な耐性に合った、資産配分を選択する
失敗を乗り越え、投資を軌道に乗せた実例
ここで、投資初心者としての失敗を経験しながらも、そこから学び、投資を軌道に乗せた人物の実例を紹介したい。この人物は、投資を始めた当初、SNSで話題になっていた個別銘柄に、資金の大部分を投じてしまい、その後の急落で、大きな含み損を抱えることになった。慌てて売却し、投資に対する強い苦手意識を持つようになったという。
しかし、その後、当サイトが伝えるような、長期・積立・分散の原則を学び直し、NISAのつみたて投資枠を活用した、分散型の積立投資に切り替えた。「最初の失敗があったからこそ、なぜ分散投資が重要なのかを、身をもって理解できた」と、この人物は静かに振り返っている。失敗を単なる苦い経験で終わらせず、次の行動を改善するための学びとして活かしたことが、その後の資産形成に、大きくつながった。
この人物は、投資日記をつける習慣も、あわせて取り入れた。自分がどのような場面で不安を感じ、どのような判断をしがちなのかを、記録を通じて客観的に把握することで、同じ失敗を繰り返さないための、具体的な行動指針を得られたという。「感情的になりやすい自分の傾向を知ったことが、何よりの財産になった」と、この点についても振り返っている。
SNS人気銘柄への集中投資で急落
慌てて売却し、大きな含み損と投資への苦手意識を抱えた。
長期・積立・分散の原則を学び直す
NISAのつみたて投資枠を活用した分散型積立に切り替えた。
積立投資を継続中
失敗を学びに変え、感情に流されない投資姿勢を確立した。
失敗を「取り返そう」とする心理が、二次被害を生む
投資における失敗の中でも、当サイトが特に警戒すべきだと考えているのが、一度の失敗を「取り返そう」とする心理から生まれる、二次被害だ。含み損を抱えた状態で、その損失を早く取り戻したいという焦りから、さらにリスクの高い投資に手を出してしまい、結果として、当初の損失を大きく上回る、二次的な損失を被ってしまうケースは、決して珍しくない。これは「ギャンブラーの誤謬」とも呼ばれる、典型的な心理的な罠だ。損失を取り返そうと焦る気持ちは、誰にでも自然に生まれるものだが、その感情のままに行動してしまうことこそが、被害を拡大させる最大の要因になる。
この心理的な罠から抜け出すためには、いったん冷静になり、「今の損失を取り返す」という目先の目標ではなく、「長期的な資産形成を進める」という、本来の目的に立ち返ることが重要だ。含み損を抱えた際にこそ、新たな投資判断を下す前に、一度時間を置き、感情が落ち着いてから、冷静に状況を見直すことを、強くおすすめしたい。焦って判断を下す前に、一晩置いて考え直すだけでも、冷静さを取り戻すきっかけになることは多い。
失敗パターンを記録し、次に活かす「投資日記」のすすめ
失敗を繰り返さないための、当サイトが特におすすめしたい実践的な方法が、投資判断を記録する「投資日記」の活用だ。投資を始めた時期、選んだ商品、その時の判断理由、そして相場変動時にどう感じ、どう行動したかを、簡単にでも記録しておくことで、後から自分自身の投資行動のパターンを、客観的に振り返ることができる。手書きのノートでも、スマートフォンのメモアプリでも構わないので、形式にこだわらず、まずは続けやすい方法で始めることが大切だ。
この記録を通じて、「自分は下落局面で焦りやすい」「SNSの情報に影響されやすい」といった、自分自身の傾向を把握することができれば、次に同じような場面に直面した際、意識的にその傾向を修正する行動を、確実に取りやすくなる。感情に振り回されないためには、まず自分自身の感情のパターンを、客観的に知ることが、最初の、そして最も重要な一歩になる。
SNSで飛び交う言説への反論
よくある質問
Q. 投資初心者が最初に確認すべきことは何か?
A. まずは生活防衛資金を確保し、NISA制度の基本的な仕組みを理解した上で、無理のない金額から積立投資を始めることが基本だ。
Q. NISA口座で損失が出た場合、どうすればよいか?
A. 慌てて売却するのではなく、長期的な視点を持ち、積立を継続することが基本だ。損益通算・繰越控除が使えない点も、あらかじめ理解しておく必要がある。
Q. SNSの投資情報は、どこまで参考にしてよいか?
A. あくまで参考程度にとどめておき、最終的な投資判断は、自分自身で客観的なデータを確認した上で、慎重に行うことが重要だ。
Q. 一度失敗した経験があり、投資に苦手意識がある場合はどうすればよいか?
A. 失敗の原因を振り返り、長期・積立・分散という基本原則に、あらためて立ち返ることで、立て直すことができるはずだ。
Q. 商品選びで失敗しないためのポイントは?
A. 頻繁に乗り換えるのではなく、信託報酬や分散状況を事前に確認した上で、一度決めた商品を、長期的に継続保有することが基本だ。
Q. レバレッジ型の商品は、投資初心者は避けるべきか?
A. 十分な知識がないうちは、避けることを強くおすすめしたい。長期の資産形成には、通常型の分散投資商品の方が、適している場合が多い。
Q. 損失を取り返そうとして、さらにリスクの高い投資をしてしまいそうな時は?
A. 一度、立ち止まり、時間を置いてから判断することが重要だ。過去の損失にとらわれず、今後の合理的な選択を、冷静に考え直したい。
失敗を避けるために意識したい3つの視点
結論:失敗は「知識」で予防できる、恐れすぎる必要はない
新NISA投資家の相場急変時の行動データが示す通り、投資経験の浅い初心者ほど、相場急変時に売却へ踏み切る割合が高い。しかし、この失敗の多くは、事前にパターンを知り、対策を講じることで、確実に防ぐことができる。投資そのものを恐れるのではなく、失敗パターンを正しく理解し、準備を整えることこそが、氷河期世代の資産形成を成功に導く、確かな鍵になる。失敗を過度に恐れて何もしないことこそが、実は最大のリスクだという視点を、忘れないでほしい。
今日からできる第一歩として、本記事で紹介した失敗パターンを、もう一度振り返ってみてほしい。その振り返りが、これからの投資判断における、確かな指針になるはずだ。
