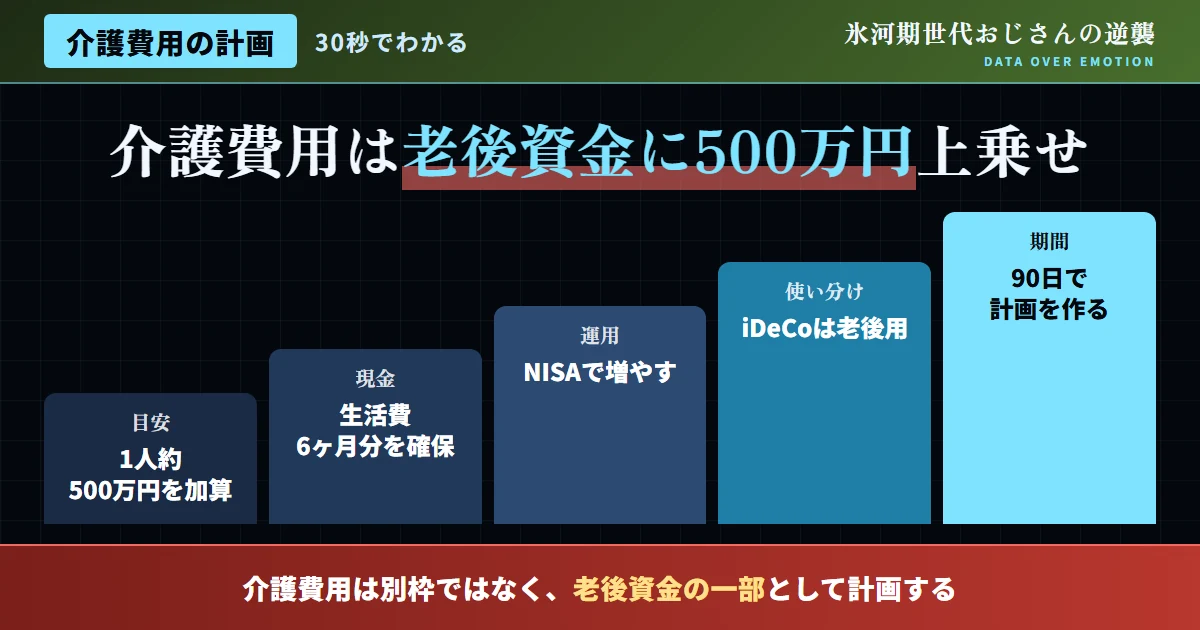
介護費用は、老後資金と一体で考えるべきだ
親の介護費用について、氷河期世代の中には、「介護費用」と「自分自身の老後資金」を別々の問題として捉えている人が少なくない。しかし、資産計画の考え方を確認すると、異なる実態が見えてくる。老後資金の計算においては、医療費・介護費として、1人あたり500万円を加算することが、目安とされている。
この500万円という数字は、生活費とは切り分けて考えるべき性質の資金だ。日々の生活費の延長線上で介護費用を捻出しようとすると、家計全体が圧迫されてしまう。最初から「介護・医療専用の資金枠」として、位置づけておくことが重要になる。
特に氷河期世代にとって、この資金計画は独特の重みを持つ。就職氷河期という厳しい時代を経験し、必ずしも十分な資産形成ができていない層が多い中で、自分自身の老後資金に加えて、親の介護費用への備えも同時に求められるからだ。だからこそ、感情的な不安に振り回されるのではなく、データに基づいた資産計画が、これまで以上に重要になる。
| 項目 | 内容 |
|---|---|
| 医療・介護費の加算目安 | 1人あたり約500万円 |
| 資金の位置づけ | 生活費とは切り分けた専用枠として管理 |
| 生活防衛資金の目安 | 生活費の6ヶ月分を現金で確保 |
図1:資産計画における資金枠のイメージ
出典:各種資産形成関連の公表資料を基に作成
生活防衛資金を優先すべき理由
介護費用への備えを考える前にまず生活防衛資金を確保しておくことが、資産計画の大前提になる。生活防衛資金は、生活費の6ヶ月分を現金で確保し、緊急時に備えることが推奨されている。
しかし、実態としては、NISA利用者の約4人に1人が、生活防衛資金3ヶ月未満の状態であっても、投資を優先してしまっているという調査結果もある。家計のゆとりが減少していると感じる人も一定数存在し、無理をしてNISAを継続しているケースも見受けられる。
この実態を踏まえると、介護費用への備えを検討する前に、まず自分自身の生活防衛資金が十分に確保できているかを正直に確認する必要がある。土台が不安定なまま資産形成を進めても、いざという時に資金を取り崩さざるを得なくなるリスクが高まる。
| 項目 | 内容 |
|---|---|
| 推奨される生活防衛資金 | 生活費の6ヶ月分 |
| 防衛資金3ヶ月未満で投資継続の割合 | 約4人に1人 |
| 家計のゆとり減少を感じる割合 | 28.2% |
NISA・iDeCoを使い分ける具体的な考え方
- 生活防衛資金を確保せず、投資を優先する
- 介護費用と老後資金を区別せず一括で考えてしまう
- iDeCoの資金を緊急時に頼ろうとする
- 生活防衛資金6ヶ月分を確保している
- 介護費用を専用の資金枠として、管理している
- 緊急時はNISAで調整し、iDeCoは長期の年金として、守る
介護費用に備える、具体的な資産形成ステップ
90日で整える、介護費用への資産計画ロードマップ
-
1〜2週目
現在の家計と、生活防衛資金の状況を洗い出す。現状を正直に把握する。
-
3〜6週目
生活防衛資金が不足している場合、優先的に積み立てる。投資よりも優先する。
-
7〜10週目
NISA・iDeCoの配分を見直す。流動性と長期性のバランスを整える。
-
11〜13週目
90日間の資産計画の進捗を振り返る。家計の変化を確認する。
このロードマップの目的は、90日で介護費用の全てを準備することではなく、「資金枠を分けて管理する習慣」を確立することにある。PDCAの姿勢は、介護費用への資産計画という領域においても、有効に機能する。
500万円という目安を内訳で理解する
医療・介護費として1人あたり約500万円という目安は、一時費用と月額費用の合算として捉えることができる。生命保険文化センターの調査等を踏まえると、介護における一時費用(住宅改造・介護用ベッド購入等)の平均は約47万円、月々の費用平均は約9万円とされ、これに数年単位の介護期間を掛け合わせると、数百万円規模の総額になる。
この内訳を理解しておくことには、実践的な意味がある。「500万円」という数字だけを漠然と覚えておくのではなく、「一時費用としてまとまった支出が発生するタイミング」と「月々継続的に発生する費用」という、2つの性質の異なる支出があることを把握しておくことが重要だ。
さらに、この500万円という目安は、あくまで平均値であり、在宅介護か施設介護かによっても、大きく変動する。在宅介護は費用を抑えられる一方、家族の身体的・精神的負担が大きくなりやすく、施設介護は費用がかさむ一方、専門的ケアを受けられるという特性がある。
| 費用項目 | 平均的な目安 |
|---|---|
| 一時費用(住宅改造・介護用品等) | 約47万円 |
| 月額費用×介護期間 | 約450万円前後 |
| 合計目安 | 約500万円 |
諸外国と比較する——介護費用への資産形成アプローチ
介護費用への備え方は、国によって特徴が異なる。北欧諸国では、公的な介護保障が手厚く、個人による事前の資産形成の必要性が、相対的に低いとされる。一方、日本では、公的介護保険があるものの、自己負担分や保険適用外の費用が一定程度発生するため、個人レベルでの資産形成が、より重要な意味を持つ。
この違いを踏まえると、日本で暮らす氷河期世代にとっては、公的制度に過度に依存するのではなく、NISA・iDeCoといった非課税制度を活用した、自己主導的な資産形成が、より現実的なアプローチになる。「雇われる思考からの脱却」という方向性は、資産形成の領域においても、自己主導的な姿勢として応用できる。
| 地域 | アプローチの特徴 |
|---|---|
| 北欧諸国 | 公的介護保障が手厚く、個人の備えの必要性が相対的に低い |
| 日本 | 自己負担分が一定程度発生し、個人の資産形成が重要 |
| 本記事が推奨する姿勢 | NISA・iDeCo等を活用した、自己主導的な資産形成 |
セルフチェック:あなたの介護費用への備えを確認する
以下の項目に正直に向き合ってみてほしい。当てはまらない数が多いほど、介護費用への資産計画の見直しが、今の自分に必要とされている可能性が高い。
| チェック項目 | 該当 |
|---|---|
| 生活防衛資金6ヶ月分を確保している | □ |
| 介護費用を専用の資金枠として意識している | □ |
| NISA・iDeCoの役割の違いを理解している | □ |
| 親の資産状況を大まかにでも把握している | □ |
| 年に一度、資産配分を見直す習慣がある | □ |
習慣として、資産計画を維持する方法
介護費用への資産計画は、一度立てれば終わりというものではなく、継続的な見直しが必要になる性質のものだ。ここでは、長期にわたって資産計画を維持するための、具体的な工夫を紹介する。
第一に、「昇給やボーナスのタイミングで、積立額を段階的に引き上げる」という工夫が有効だ。無理に一気に増額するのではなく、家計の余裕に応じて調整していきたい。
第二に、「支出削減で生まれた余裕を、そのまま資産形成に回す」という仕組みを作ることも重要だ。浮いたお金を使ってしまう前に自動的に積立に回る仕組みを整えておきたい。
第三に、年に一度、家計と資産配分の状況を振り返る時間を持つことも効果的だ。PDCAの姿勢を資産計画にも、適用していきたい。
| 工夫 | 実践頻度 | 期待される効果 |
|---|---|---|
| 昇給・ボーナス時の積立増額 | 都度 | 無理のない資産形成の加速 |
| 支出削減分の自動積立 | 常時 | 浮いた資金の確実な資産化 |
| 年一回の資産配分の見直し | 年1回 | PDCAサイクルの実践 |
SNSで飛び交う言説への反論
よくある質問
Q. 介護費用500万円の目安は、一律の金額か?
A. あくまで平均的な目安であり、個々のケースによって大きく変動する。目安として、活用したい。
Q. 生活防衛資金は、どこに置いておくべきか?
A. すぐに引き出せる普通預金等、流動性の高い形で確保しておくことが推奨される。安全性を優先したい。
Q. では、iDeCoの資金は、途中で引き出せるか?
A. 原則60歳まで引き出せない制度になっている。緊急資金としては、不向きであり、役割分担を意識したい。
Q. 介護費用の専用資金枠は、どう作ればよいか?
A. 生活費や老後資金とは別の口座で管理するなど、目的別に資金を分けることが有効だ。
Q. 親の資産状況が、わからない場合はどうすればよいか?
A. 元気なうちに、資産状況の概要だけでも確認しておくことが、後の資産計画に役立つ。無理に聞き出さず、少しずつ進めたい。
Q. 資産計画の見直しは、どのくらいの頻度で行うべきか?
A. 年に一度程度、家計や資産配分の状況を振り返ることが推奨される。
Q. それでは、少額からでも、資産形成は始められるか?
A. 月々数千円程度の少額からでも、NISAでの積立を始めることは可能だ。まずは無理のない金額から着手したい。継続することが、何よりも重要だ。
Q. 在宅介護と施設介護で、費用の見積もりはどう変わるか?
A. 施設介護の方が月額費用は高くなる傾向にある一方、在宅介護は家族の負担が大きくなりやすい。総合的な判断が、必要だ。
Q. 介護費用の資金枠は、別々の口座で管理すべきか?
A. 目的別に口座やNISA口座内の配分を分けることで、資金の使途が明確になり、管理がしやすくなる。
Q. では、兄弟姉妹間で、介護費用の負担割合をどう決めればよいか?
A. 明確なルールはなく、家族間の話し合いによって決めることが一般的だ。早めの合意形成が、後のトラブル回避に役立つ。
親自身の資産で、どこまで賄えるかを確認する
介護費用への資産計画を考える際、「介護費用は子ども世代が全額負担するもの」という思い込みを、一度見直す価値がある。親自身の年金・預貯金で、どこまで賄えるかを確認することが、現実的なアプローチの出発点になる。
具体的には、親の年金受給額、預貯金の概要、保有する保険の内容などを、無理のない範囲で把握しておくことが有効だ。全てを詳細に聞き出す必要はないが、「大まかにどの程度の資産があるか」を知っておくことで、資産計画の精度が高まる。
また、親自身の資産だけで不足する場合の補填方法についても、事前に家族間で話し合っておくことが望ましい。兄弟姉妹がいる場合は、負担割合についても、早めにすり合わせておきたい。
| 確認項目 | 把握しておきたい内容 |
|---|---|
| 年金受給額 | 月々の年金収入の概算 |
| 預貯金・保険 | 大まかな資産規模と、保有保険の内容 |
| 不足時の補填方法 | 子ども世代での負担割合の事前合意 |
結論:介護費用は、資金枠として計画すべきだ
医療・介護費として1人あたり約500万円を加算するという目安、そして生活防衛資金の確保という基本原則は、介護費用への備えを、生活費や老後資金と切り分けて考えるべきことを示している。生活防衛資金の確保、NISA・iDeCoの使い分けという、小さな準備が、長期的な家計の安定を支える。
介護費用は、慌てて用意するものではなく、計画的に積み立てるものだ。それが、上昇志向の姿勢を、介護費用というテーマに応用する方法だ。
介護費用への備えを一歩から進めていってほしい。氷河期世代おじさんは、あなたの人生を、心から応援している。
介護費用への資産計画は、一人で完結させる必要はない。ファイナンシャルプランナーなど、専門家の力を借りることも、選択肢の一つとして、前向きに検討したい。
最後に、強調しておきたいのは、介護費用への資産計画は一朝一夕に完成するものではないということだ。今日、一つの資金枠を整理できたなら、それは確実な前進だと捉えてほしい。完璧を求めず、焦らず、日々の小さな準備を積み重ねていく姿勢こそが、長期的な資産防衛への近道になる。
介護費用への備えは、自分自身と親、両方の安心を支える投資だ。数字を正確に、把握することから、第一歩を踏み出してほしい。
