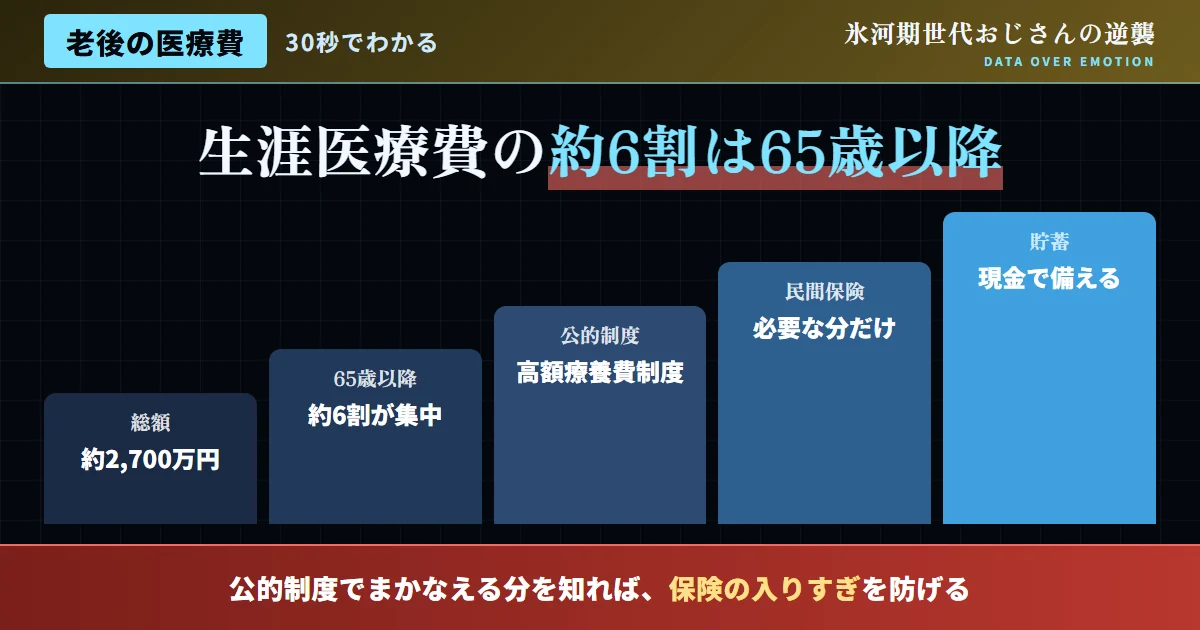
まず、生涯医療費が、高齢期に集中している実態を確認する
「老後の医療費が心配」という漠然とした不安を具体的な数字で確認しておきたい。日本人一人あたりの生涯医療費は、平均で約2,700万円(男性2,584万円、女性2,822万円)にのぼるとされる。そして、この生涯医療費のうち、実に約6割が、65歳以降の高齢期に集中している。金額にすると、男性で約1,450万円、女性で約1,703万円が、老後の医療費として発生する計算になる。
より最新の調査データでは、一人当たりの平均医療費は2,873万円、うち65歳以上の医療費が1,592万円(全体の55%)を占めるという結果も示されている。これらの数字が示すのは、医療費という支出が、現役時代よりも老後の方に、明確に偏って発生するという実態だ。老後資金の計画を立てる際には、この医療費の偏りを、具体的な数字として織り込んでおく必要がある。
| 項目 | データ |
|---|---|
| 生涯医療費(全体平均) | 約2,700万円(男性2,584万円/女性2,822万円) |
| 65歳以降の医療費 | 約6割(男性約1,450万円/女性約1,703万円) |
| 最新調査での65歳以上医療費割合 | 55%(1,592万円/2,873万円) |
図1:生涯医療費、65歳未満と65歳以上の比較
出典:厚生労働省「医療保険に関する基礎資料」を基に作成
次に、「高額療養費制度」という、公的な安全網を理解する
老後の医療費というと、「大きな病気になったら、自己負担で家計が破綻するのではないか」という不安を抱く人も多い。しかし、日本には「高額療養費制度」という、極めて重要な公的セーフティネットが存在する。この制度は、1ヶ月の医療機関等での窓口負担額が、年齢や所得に応じて定められた自己負担限度額を超えた場合、その超過分が公的医療保険から払い戻される仕組みだ。
つまり、どれだけ高額な医療を受けたとしても、自己負担額には上限が設けられており、青天井で費用がかかり続けるわけではない。医療費の自己負担割合自体も、年齢や所得によって1割から3割の範囲で定められており、75歳以上の後期高齢者になると、多くの場合1割負担(現役並み所得者は除く)まで下がる。この制度の存在を正確に理解しておくことは、老後の医療費に対する、過度な恐怖心を和らげる上で重要だ。
| 年齢層 | 自己負担割合の目安 |
|---|---|
| 70歳未満 | 3割 |
| 70〜74歳 | 2割(現役並み所得者は3割) |
| 75歳以上 | 1割(現役並み所得者は3割、一定以上所得者は2割) |
そこで、公的制度でカバーされる部分と、されない部分を整理する
- 保険適用となる診療・治療・入院費用
- 高額療養費制度による、自己負担額の上限設定
- 一定の条件を満たせば、世帯合算等でさらに負担が軽減される場合もある
- 差額ベッド代(個室等を希望した場合の追加費用)
- 先進医療にかかる技術料
- 入院中の食事代の一部、日用品費等
また、民間医療保険を検討する際の、具体的な判断基準を考える
民間医療保険への加入を検討する際、最も重要なのは、「公的保険でカバーされない部分を、どこまで自己資金で賄えるか」を、具体的に試算することだ。十分な貯蓄がある場合、差額ベッド代等の追加費用も、貯蓄から支払うという選択肢が取れる。一方、貯蓄に余裕がない場合は、民間保険でこうした費用をカバーする備えを検討する価値がある。
また、民間保険には、加入時の健康状態によっては契約が難しい場合があり、年齢を重ねるほど保険料が高額になるという特徴もある。以前の記事で扱った「団体信用生命保険」と同様、既に加入している保険との保障内容の重複がないかを、あわせて確認することも重要だ。感情的な安心感だけで保険に加入するのではなく、貯蓄額、公的制度でカバーされない部分の見込み額、保険料負担のバランスを、具体的な数字で比較検討する姿勢が望ましい。
| 基準 | 内容 |
|---|---|
| 貯蓄で賄える範囲の確認 | 差額ベッド代等を、自己資金でどこまでカバーできるか試算する |
| 既存保険との重複確認 | 団信等、既に加入している保険と保障内容が重ならないか確認する |
| 保険料と保障のバランス | 年齢による保険料上昇と、必要な保障水準を比較する |
さらに、氷河期世代が医療費対策で意識すべき、独自の視点を考える
氷河期世代が老後の医療費対策を考える際、他の世代とは異なる、いくつかの視点がある。第一に、非正規雇用期間が長かった場合、企業の福利厚生としての団体保険に加入していなかった期間が長い可能性があり、個人で民間保険に加入するタイミングを、意識的に検討する必要がある。第二に、以前の記事で扱った通り、単身率が高い世代であるため、入院時の身元保証や、緊急連絡先の確保といった、医療費以外の側面での備えも、あわせて検討する必要がある。
第三に、健康寿命を延ばすための予防的な取り組みだ。以前の記事でも触れた通り、生活習慣病予防への投資は、将来の医療費そのものを抑制する、最も根本的な対策になる。医療費への備えを、保険や貯蓄という「事後対応」だけでなく、健康管理という「予防」の観点からも、バランスよく組み立てることが重要だ。
| 視点 | 内容 |
|---|---|
| 民間保険加入のタイミング | 企業の団体保険に頼れない期間が長い場合、個人加入を意識的に検討 |
| 単身であることへの備え | 入院時の身元保証等、医療費以外の備えもあわせて検討する |
| 予防的な健康投資 | 生活習慣病予防が、将来の医療費そのものを抑制する |
さらに、介護費用との違いを整理し、混同しないよう注意する
老後の費用を考える際、「医療費」と「介護費用」を混同してしまうケースが少なくない。この2つは、根拠となる制度も、負担の性質も異なる。医療費は、病気やケガの治療にかかる費用であり、医療保険と高額療養費制度によってカバーされる。一方、介護費用は、加齢や疾病により日常生活の支援が必要になった際にかかる費用であり、介護保険制度によってカバーされる、別の枠組みだ。
介護保険にも「高額介護サービス費」という、医療費の高額療養費制度に相当する、自己負担額の上限を設ける仕組みが存在する。さらに、医療費と介護費用の自己負担額が重なって高額になった場合には、「高額医療・高額介護合算療養費制度」という、両方を合算して負担を軽減する制度もある。老後の費用計画を立てる際は、この2つの制度を別々に、しかし関連づけて理解しておくことが、より正確な備えにつながる。
| 項目 | 医療費 | 介護費用 |
|---|---|---|
| 対象となる保険制度 | 医療保険 | 介護保険 |
| 負担上限の仕組み | 高額療養費制度 | 高額介護サービス費 |
| 両方合算した負担軽減 | 高額医療・高額介護合算療養費制度 | |
そして、確定申告での医療費控除も、忘れずに活用する
老後の医療費対策では、公的保険による給付だけでなく、税制上の優遇措置も見逃せない。1年間に支払った医療費が一定額を超えた場合、確定申告で「医療費控除」を申請することで、所得税・住民税の負担を軽減できる。この制度は、本人だけでなく、生計を共にする家族全体の医療費を合算して申請できるため、世帯単位で医療費がかさんだ年には、積極的に活用したい制度だ。
医療費控除の対象には、通院にかかった交通費や、一定の市販薬の購入費用なども含まれる場合があり、意外と対象範囲が広い。公的な給付制度だけでなく、こうした税制上の仕組みも正確に理解し、活用することで、実質的な医療費負担を軽減していくことができる。レシートや領収書を日頃から保管しておく習慣も、忘れずに身につけておきたい。
| 項目 | 内容 |
|---|---|
| 対象 | 本人および生計を共にする家族の、年間医療費を合算できる |
| 対象範囲 | 通院交通費、一定の市販薬購入費用等も含まれる場合がある |
| 準備すべきこと | レシート・領収書を日頃から保管しておく |
諸外国と比較する——医療費保障制度の違い
公的医療保険制度の設計は、国によって大きく異なる。英国では、税金を財源としたNHS(国民保健サービス)により、多くの医療サービスが原則無料で提供される。米国では、公的医療保険の対象が限定的で、民間医療保険への加入が、医療費への備えとして極めて重要な役割を果たしている。日本の国民皆保険制度と高額療養費制度は、これらの中間的な位置づけにあり、一定の自己負担を伴いつつも、青天井の負担にはならない設計になっている。
この国際比較から見えてくるのは、日本の医療保障制度が、諸外国と比較して、相対的にバランスの取れた設計になっているという実態だ。この制度の存在を正確に理解した上で、過度な不安に振り回されず、必要な範囲での備えを、冷静に判断することが重要になる。
| 地域 | 特徴 |
|---|---|
| 英国 | NHSにより、多くの医療サービスが原則無料 |
| 米国 | 公的医療保険の対象が限定的で、民間保険への依存度が高い |
| 日本 | 国民皆保険+高額療養費制度により、自己負担に上限がある設計 |
セルフチェック:あなたの老後の医療費への備えを確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、備えを見直す価値がある。
| チェック項目 | 該当 |
|---|---|
| 高額療養費制度の仕組みと、自己負担限度額を具体的に理解している | □ |
| 差額ベッド代等、公的保険でカバーされない費用を把握している | □ |
| 現在加入している保険の保障内容を、具体的に確認している | □ |
| 生活習慣病予防など、健康面での投資に取り組んでいる | □ |
| 貯蓄でどこまで医療費をカバーできるか、試算したことがある | □ |
ここからは、老後の医療費に備えるための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 高額療養費制度の自己負担限度額は、どこで確認できるか?
A. 加入している健康保険組合や、協会けんぽ、市区町村の国民健康保険窓口で確認できる。年齢・所得区分によって金額が異なる。
Q. 差額ベッド代は、必ず発生するのか?
A. 自ら希望して個室等を選んだ場合に発生する費用であり、病院側の都合による場合は、原則として請求されない。入院時に確認しておきたい。
Q. 民間医療保険は、何歳頃までに加入を検討すべきか?
A. 年齢を重ねるほど保険料が上昇し、健康状態によっては加入が難しくなる場合もあるため、検討するなら比較的早い段階から、情報収集しておくのが望ましい。
Q. 介護費用と医療費は、どう違うのか?
A. 医療費は治療にかかる費用、介護費用は日常生活の支援にかかる費用であり、それぞれ別の公的保険制度(医療保険・介護保険)で、カバーされる。当サイトの別記事でも、介護費用について解説している。
Q. 老後の医療費に備えて、今すぐできることは何か?
A. 高額療養費制度の仕組みを理解すること、現在の保険内容を確認すること、そして日々の健康管理に取り組むことが、今日からできる具体的な対策だ。
Q. 高額医療・高額介護合算療養費制度は、どのような場合に使えるのか?
A. 1年間(8月〜翌年7月)の医療保険と介護保険の自己負担額を合算し、基準額を超えた場合に、超過分が支給される制度だ。医療費・介護費用の両方がかさんだ世帯にとって、重要な軽減策になる。
Q. 医療費控除の対象になる金額は、どのように計算するのか?
A. 年間医療費の合計から、保険金等で補填された金額と、原則10万円(所得金額により変動)を差し引いた金額が対象になる。国税庁のウェブサイトで、詳細な計算方法を確認できる。
ここで、日本の医療保険制度の変遷を時系列で振り返る
日本の医療保険制度が、どのように整備されてきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
1961年
国民皆保険制度が確立され、全国民が何らかの公的医療保険に加入する体制が整う。年金制度と同時期に、日本の社会保障制度の土台が築かれた。
-
1970年代前後
高額療養費制度が創設され、自己負担額に上限を設ける仕組みが整備される。医療費の急激な負担増から、国民を守るセーフティネットとして機能してきた。
-
近年
後期高齢者医療制度など、高齢化に対応した制度改正が継続的に行われている。自己負担割合の見直しなど、制度の持続可能性を高める議論も続いている。
この変遷から見えてくるのは、日本の医療保険制度が、時代の変化に応じて、整備・調整され続けてきた実態だ。
結論:公的制度を正確に理解し、貯蓄・保険・予防のバランスを取る
生涯医療費の約6割が65歳以降に集中するという事実は、老後の医療費対策の重要性を明確に示している。一方、高額療養費制度によって、自己負担には一定の上限が設けられているという事実も、正確に理解しておく必要がある。公的制度でカバーされる部分と、されない部分を見極めた上で、貯蓄・民間保険・予防的な健康投資のバランスを取ることが重要だ。
高額療養費制度を正確に理解し、貯蓄と保険のバランスを具体的に試算し、医療費控除等の税制優遇も活用しながら、健康への予防的投資も並行して進めること。それが、老後の医療費対策の姿勢だ。
氷河期世代おじさんは、あなたが過度な不安に振り回されることなく、データに基づいた冷静な判断で、老後の医療費にしっかりと備えていくことを、心から応援している。医療費控除のような税制優遇や、介護費用との合算制度まで含めて理解しておけば、実質的な負担は軽減できる。
