まずは、介護費用の実態を正確な数字で把握する
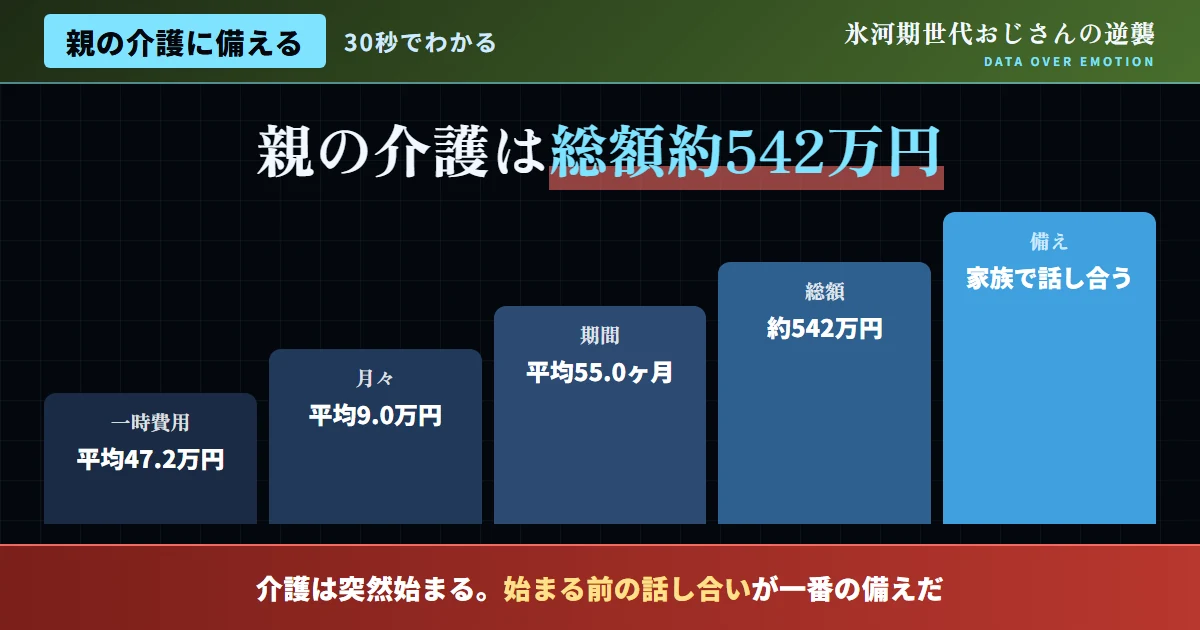
親の介護は、多くの氷河期世代にとって、遠くない将来に直面する現実的な課題だ。しかし「介護は大変そうだ」という漠然とした不安だけでは、具体的な備えにはつながらない。公益財団法人 生命保険文化センターの調査によれば、介護における一時費用(住宅改造・介護用ベッド購入等)の平均は47.2万円月々の費用平均は9.0万円(在宅の場合5.3万円、施設の場合13.8万円)、そして介護期間の平均は55.0ヶ月(4年7ヶ月)とされている。
特に氷河期世代にとって、この課題は独特の重みを持つ。就職氷河期という厳しい時代を経験し、必ずしも十分な資産形成ができていない層が多い中で、親の介護という新たな経済的・時間的な負担が重なる可能性があるからだ。だからこそ、感情的な不安に振り回されるのではなく、正確なデータに基づいた冷静な準備が、これまで以上に重要になる。
これらの数字を単純計算すると、一時費用47.2万円に、月額9.0万円×55ヶ月を加えた総額は、約542万円という目安になる。もちろんこれはあくまで平均値であり、個々のケースによって大きく変動するが、漠然とした不安を具体的な数字に変換することで、初めて現実的な備えの計画が立てられる。
特に注目すべきは、在宅介護と施設介護での月額費用の差だ。在宅の場合は平均5.3万円であるのに対し、施設の場合は平均13.8万円と、2倍以上の開きがある。この差は、どちらの介護形態を選ぶかによって、総額の見積もりが大きく変わることを意味する。介護が必要になってから慌てて選択するのではなく、事前にそれぞれのメリット・デメリットを理解し、家族としての方針をある程度固めておくことが望ましい。
在宅介護は費用を抑えられる一方、家族の身体的・精神的な負担が大きくなりやすい。施設介護は費用がかさむ一方、専門スタッフによる24時間体制のケアを受けられるという安心感がある。どちらが優れているという単純な話ではなく、家族の状況・本人の希望・利用可能な資金のバランスを踏まえて、総合的に判断すべきテーマだ。
図1:介護費用の内訳イメージ(一時費用+月額費用×平均期間)
出典:生命保険文化センター「生命保険に関する全国実態調査」を基に作成
まずは、介護保険制度の自己負担割合を理解する
介護費用の全額を自己負担するわけではない点も、正確に理解しておくべきだ。介護保険制度では、原則として費用の1割が自己負担となる。ただし、本人の所得水準によって、2割・3割負担となるケースもある(具体的には、合計所得金額や年金収入等の基準によって段階的に負担割合が上がる仕組みになっている)。この負担割合証は毎年更新されるため、実際に介護が必要になった際は、最新の制度内容を確認することが重要だ。
この負担割合の仕組みを事前に理解しておくことで、「介護保険があるから安心」という漠然としたイメージと、「実際にはこれだけの自己負担が発生する」という現実の間のギャップを、埋めることができる。特に本人の所得が一定水準を超える場合、想定より負担が大きくなる可能性があるため、早めにシミュレーションしておくことをおすすめする。
| 所得区分(目安) | 自己負担割合 |
|---|---|
| 一般的な所得水準 | 1割 |
| 一定以上の所得(単身年金収入等280万円以上) | 2割 |
| 現役並み所得(単身年金収入等340万円以上) | 3割 |
また、月々の自己負担額が一定の上限を超えた場合、申請により超過分が払い戻される「高額介護サービス費制度」も存在する。この制度の存在を知っているかどうかで、実際の負担感は大きく変わる。
さらに、医療費と介護費の自己負担額を合算し、一定基準を超えた分を払い戻す「高額医療・高額介護合算療養費制度」という仕組みもある。特に持病を抱える親の介護では、医療費と介護費が同時に発生するケースが多いため、この制度の存在も併せて把握しておくと、いざという時の負担軽減につながる。制度は複雑に見えるかもしれないが、こうした知識の有無が、実際の家計負担を大きく左右する。
要介護度によって変わる、費用とサービスの目安
介護保険サービスは、要介護度(要支援1〜2、要介護1〜5)によって、利用できるサービスの範囲や、保険給付の上限額(区分支給限度基準額)が異なる。この仕組みを理解しておくことも、現実的な備えの一部だ。
要介護度は、原則として要支援1・2、要介護1〜5の7段階に区分される。数字が大きいほど、より多くの介助が必要な状態を意味し、それに応じて利用できるサービスの上限額も高く設定されている。この区分を知っておくことで、介護認定の結果通知を受け取った際にも、慌てずに対応できる。
| 区分 | 一般的な状態像 | サービスの目安 |
|---|---|---|
| 要支援1〜2 | 日常生活の一部に見守り・支援が必要 | 予防的なサービス(デイサービス等)が中心 |
| 要介護1〜2 | 日常生活動作の一部に介助が必要 | 訪問介護・デイサービスの利用が増える |
| 要介護3〜5 | 日常生活動作の多くに介助が必要 | 施設サービスの利用も現実的な選択肢に |
要介護度が上がるほど、区分支給限度基準額も上がるが、それに伴い自己負担額の上限も上がる傾向にある。実際の要介護度は、市区町村の認定調査によって決定されるため、正確な見通しを立てるためには、実際に申請してみることが最も確実だ。
要介護認定の申請は、市区町村の窓口や地域包括支援センターを通じて行う。申請から認定結果が出るまでには一定の期間がかかるため、「そろそろ介護が必要かもしれない」と感じた段階で、早めに申請を検討することが望ましい。認定を待っている間も、暫定的にサービスを利用できる仕組みがあるため、まずは相談窓口に問い合わせることが第一歩になる。
介護と仕事の両立、そして氷河期世代に特有の「ダブルケア」リスク
- 親の介護が突然始まり、情報収集・制度理解が間に合わない
- 仕事を辞めて介護に専念し、収入とキャリアの両方を失う
- 子育てと親の介護が同時期に重なる「ダブルケア」に直面する
- 介護費用の見積もりがなく、家計が急激に圧迫される
- 介護保険制度・地域包括支援センターの存在を事前に把握しておく
- 仕事を辞めずに両立する方法(介護休業制度等)を確認しておく
- 親と早い段階で、介護に関する希望や資産状況について話しておく
- 本サイトのNISA・iDeCo関連記事も参考に、介護費用に備えた資産形成を進める
今からすぐにできる、現実的な準備ステップ
介護が始まる前に、家族でしっかり話し合っておくべきこと
-
タイミング1
親が元気なうちに、資産状況を大まかに把握しておく。詳細な金額まで聞き出す必要はないが、預貯金・保険・不動産等の概要を把握しておくことで、いざという時の判断材料になる。
-
タイミング2
希望する介護の形(在宅か施設か)について、親自身の意向を確認する。本人の希望を尊重した上で、現実的に可能な選択肢とすり合わせておく。
-
タイミング3
兄弟姉妹がいる場合は、役割分担についても早めに話し合う。介護が始まってからでは、感情的な対立が生じやすいため、平時のうちに大まかな方針を共有しておく。
-
タイミング4
成年後見制度や家族信託等、判断能力が低下した場合の備えについても情報収集しておく。認知症等により本人の判断能力が低下した場合の資産管理について、事前に検討しておくことも重要だ。
これらの話し合いは、決して気軽なものではない。しかし、先延ばしにすればするほど、いざという時の選択肢は狭まっていく。「まだ早い」ではなく「今のうちに」という意識で、少しずつ対話を重ねていくことをおすすめする。
話し合いのきっかけとして、実家への帰省時や、家族の記念日など、自然に会話が生まれるタイミングを活用するのも一つの方法だ。「介護の話をしよう」と改まって切り出すのではなく、「最近、体調はどう?」「もし何かあったとき、どうしたい?」といった、日常的な会話の延長線上で少しずつ話を深めていく方が、親側も心理的な抵抗が少なく、本音を話しやすい傾向がある。
介護費用にしっかり備える、資産形成の具体的な考え方
約542万円という介護費用の目安を、どのように資産形成計画に組み込めばいいのか。当サイトが提案する、具体的な考え方を紹介する。
SNS上で飛び交う言説への反論
よくある質問と回答
Q. まず、介護保険サービスは何歳から利用できるのか?
A. 原則65歳以上(第1号被保険者)が対象だが、特定疾病により要介護・要支援状態になった場合は、40〜64歳(第2号被保険者)でも利用できる場合がある。氷河期世代の場合、自分自身が第2号被保険者に該当する年代であることも、あわせて意識しておきたい。
Q. また、介護休業制度は、どのくらいの期間取得できるのか?
A. 育児・介護休業法に基づき、対象家族1人につき通算93日まで、3回を上限に分割して取得できる制度がある。詳細は勤務先の人事部門や、厚生労働省の情報を確認することを推奨する。この93日は、介護の全期間をカバーするためではなく、介護体制を整えるための準備期間として活用するのが本来の想定だ。
Q. 兄弟姉妹がいる場合、介護費用や負担は、どのように分担すべきか?
A. 法律上の明確な分担ルールはなく、家族間の話し合いによって決めることが一般的だ。早い段階で家族間の認識をすり合わせておくことが、後のトラブルを避ける上で、非常に重要になる。
Q. もし、遠方に住む親の介護になった場合は、どう対応すればいいか?
A. 「遠距離介護」と呼ばれる形態で、頻繁な訪問が難しい分、地域包括支援センターやケアマネジャーとの連携がより重要になる。見守りサービスやオンラインでのコミュニケーションツールの活用も、有効な選択肢だ。定期的な帰省のタイミングで、ケアマネジャーとの面談を組み込むといった工夫も効果的だ。近隣の親族や地域の見守りネットワークとの連携も、遠距離介護を支える重要な要素になる。
Q. なお、認知症の親の介護は、身体的な介護とどう違うのか?
A. 認知症介護は、身体的な介助に加えて、症状の進行に伴う行動の変化への対応が必要になる点が特徴だ。専門的な知識が必要になるため、早めに認知症に詳しい医療機関や地域の支援窓口と、つながっておくことが望ましい。
Q. それでは、民間の介護保険は、加入すべきか?
A. 公的介護保険だけでは不安な場合の選択肢の一つだが、必須ではない。保険料と保障内容のバランス、自分たちの資産状況を踏まえて、加入するかどうかを判断することを推奨する。保険料の支払いが長期化することも踏まえ、無理のない範囲で検討したい。
Q. では、介護費用の準備は、いつ頃から始めるべきか?
A. 明確な正解はないが、親が60代に差し掛かる頃から、少しずつ情報収集や資産形成を意識し始めることが一般的な目安とされる。早すぎるということはなく、今日から始めても遅すぎることはない。「まだ大丈夫」と思っている段階こそ、実は最も準備に適したタイミングだと言える。
結論:漠然とした不安を、今日から確かな具体的な準備に変換する
介護費用の総額目安約542万円、平均期間4年7ヶ月というデータは、決して軽視できる規模ではない。しかし、この数字を正確に把握することこそが、漠然とした不安を具体的な準備へと変換する第一歩になる。数字を知ることは、恐れるためではなく、備えるための行動だ。
介護保険制度の仕組みを理解し、地域の相談窓口を把握し、親と早めに話し合っておくこと。感情論ではなく、データと制度理解に基づいた準備こそが、いざという時に自分自身と親の両方を守る、当サイトが提案する現実的な備えだ。
介護は、誰にとっても避けて通れないテーマでありながら、多くの人が「いざその時が来てから」対応しようとする領域でもある。しかし、事前の準備の有無によって、実際に介護に直面したときの選択肢の幅と、精神的な余裕は大きく変わる。PDCAの姿勢を、介護という人生の重要な局面にも、ぜひ応用してほしい。今日、この記事を読んだことをきっかけに、家族との対話を始めてみることを、心からおすすめしたい。
