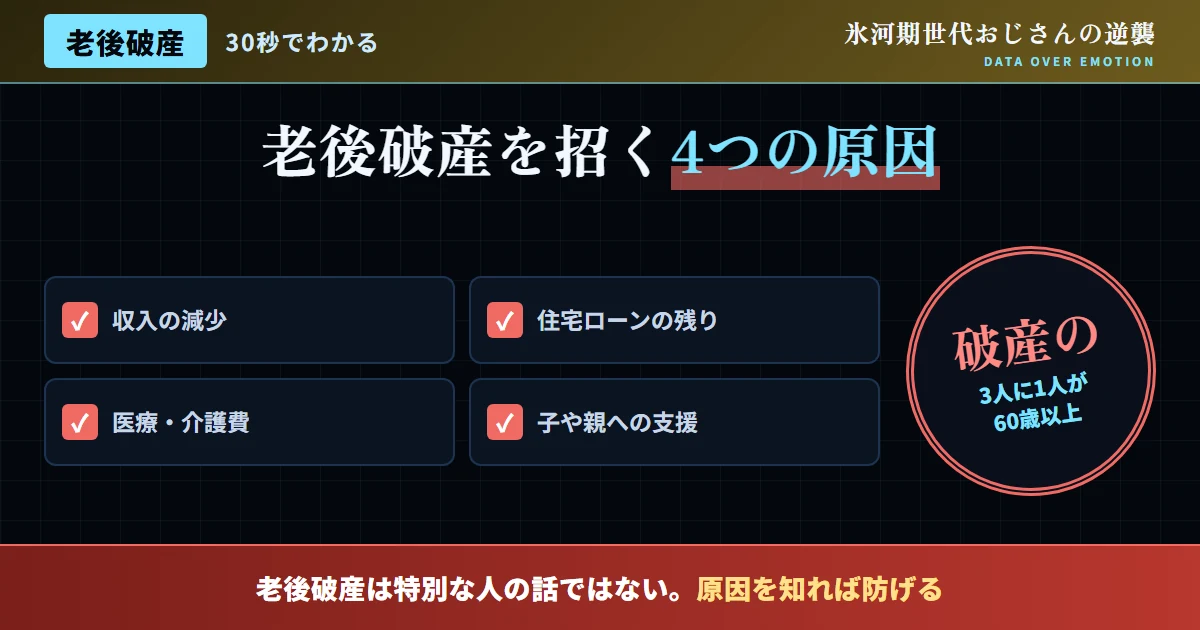
まず、「老後破産」が、どれだけ現実的なリスクかを確認する
「老後破産」という言葉を聞いて、「自分には関係ない」「一部の特殊な人の話だ」と考えている人は少なくないだろう。しかし、この認識は、データに照らすと必ずしも正確ではない。日本弁護士連合会が2023年に実施した調査によれば、破産申立てを行った人のうち、60歳以上が占める割合は約3人に1人にのぼる。年代別に見ると、60代が約17%、70代が約12%を占めており、高齢期の破産は決して珍しい現象ではない。
さらに衝撃的なのが、資産の実態を示すデータだ。60代の単身世帯における金融資産の中央値は、わずか210万円にとどまっている。かつて話題になった「老後2000万円問題」が示す理想的な貯蓄額とは、大きな乖離がある。一方で、二人以上世帯の1世帯あたり平均貯蓄現在高は1984万円(2024年、6年連続増加)という、一見安心できそうな数字も存在する。しかし、これは「平均値」であり、一部の富裕層が平均を大きく押し上げている可能性が高く、「中央値」で見た実態とは大きく異なる。この平均値と中央値のギャップこそ、老後破産のリスクを正しく理解する上での、最初の重要なポイントだ。
| 項目 | データ |
|---|---|
| 破産申立て者に占める60歳以上の割合 | 約3人に1人(60代約17%、70代約12%) |
| 60代単身世帯・金融資産中央値 | 210万円 |
| 二人以上世帯・平均貯蓄現在高(2024年) | 1984万円(平均値、6年連続増加) |
図1:破産申立て者の年代別構成比(60歳以上が占める割合)
出典:日本弁護士連合会 2023年調査を基に作成
次に、老後破産を引き起こす、主な4つの原因を整理する
老後破産という結果は、突然訪れるものではなく、いくつかの典型的な原因が積み重なって引き起こされることが多い。第一の原因は「住宅ローンの残債」だ。現役時代の高い収入を前提に返済計画を立てていた場合、定年後の収入減にローン返済が対応しきれず、家計を圧迫し続けるケースがある。第二の原因は「医療費・介護費」だ。これらは事前に予測することが難しい支出であり、想定外の出費が家計を一気に悪化させる要因になりやすい。
第三の原因は「子や孫への経済的支援」だ。子どもの学費や、孫への援助など、自分の老後資金を取り崩してまで家族を支援し続けた結果、資金が想定より早く枯渇してしまうケースは珍しくない。第四の原因は「固定費の見直し不足」だ。携帯電話料金、保険料、サブスクリプションサービスといった固定費は、現役時代の水準のまま見直されずに継続されがちで、年金収入だけの生活になった際に、じわじわと家計を圧迫し続ける。
| 原因 | 内容 |
|---|---|
| ①住宅ローンの残債 | 現役時代の収入を前提にした返済計画が、定年後に破綻する |
| ②医療費・介護費 | 予測困難な支出が、家計を一気に悪化させる |
| ③子や孫への経済的支援 | 老後資金を取り崩し続け、想定より早く資金が枯渇する |
| ④固定費の見直し不足 | 現役時代の水準のまま継続され、じわじわ家計を圧迫する |
そこで、氷河期世代が老後破産に対して、特に注意すべき理由を考える
- 非正規雇用期間が長く、退職金・企業年金が手薄になりやすい
- 晩婚化・未婚化により、単身世帯として老後を迎える割合が高い
- 「まだ先の話」と、家計の見直しを先送りにし続けている
- 現状の資産・負債を、具体的な数字で正確に把握する
- 住宅ローンの返済計画を、定年後の収入も踏まえて見直す
- 固定費を定期的に点検し、無理のない支出構造を作る
また、住宅ローンと老後資金のバランスを、具体的に確認する
住宅ローンは、老後破産の原因として特に重要度が高い。多くの人が35年ローンを組んでおり、定年後もローン返済が続くケースが珍しくない。この場合、年金収入からローンを返済し続けることになり、可処分所得を大きく圧迫する。もし現在住宅ローンを返済中であれば、定年時点でのローン残高を具体的に確認し、退職金や貯蓄でどこまで完済できるか、あるいは繰り上げ返済によって完済時期を早められないかを、早めに試算しておくことが重要だ。
特に氷河期世代の場合、住宅購入のタイミングが遅れた人や、転職を繰り返しながら住宅ローンを組んだ人も少なくない。ローンの完済年齢が70歳を超えるようなケースでは、より慎重な資金計画が求められる。金融機関に相談し、繰り上げ返済のシミュレーションや、借り換えによる負担軽減の可能性を確認することも、有効な選択肢の一つだ。
| 確認事項 | 内容 |
|---|---|
| 定年時点でのローン残高 | 退職金・貯蓄でどこまで完済できるか、具体的に試算する |
| 完済予定年齢 | 70歳を超える場合は、より慎重な資金計画が必要 |
| 繰り上げ返済・借り換えの可能性 | 金融機関に相談し、負担軽減の選択肢を確認する |
さらに、固定費の見直しという、即効性のある対策を掘り下げる
老後破産対策の中でも、最も即効性が高く、今日からでも着手できるのが固定費の見直しだ。携帯電話料金は、大手キャリアから格安SIMに切り替えるだけで、年間数万円単位の削減につながるケースがある。生命保険についても、加入時の状況と現在の状況が変化しているにもかかわらず、そのまま継続しているケースが多く、保障内容の重複や過剰な保障がないかを点検する価値がある。
サブスクリプションサービスについても、契約しているが実際にはほとんど利用していないサービスがないか、一つひとつ確認することが有効だ。これらの固定費は、一つひとつは小さな金額に見えても、積み重なると年間で相当な金額になる。以前の記事でも触れた通り、支出を見直すという「守る」アクションは、収入を増やす努力と同じくらい、老後資金を確保する上で重要な意味を持つ。
| 項目 | 見直しポイント |
|---|---|
| 携帯電話料金 | 格安SIMへの切り替えで、年間数万円単位の削減余地がある |
| 生命保険・医療保険 | 保障内容の重複や過剰な保障がないか点検する |
| サブスクリプションサービス | 利用実態のないサービスの解約を検討する |
さらに、老後破産の「入口」となりやすい、認知機能の変化にも注意する
老後破産の議論では見落とされがちだが、加齢に伴う認知機能の緩やかな変化が、家計管理の質を低下させ、破産リスクを高める一因になることがある。判断力がわずかに低下するだけでも、必要のない高額商品の契約や、詐欺的な勧誘への警戒心の低下といった形で、資産を目減りさせるリスクが高まる。特に、一人暮らしの高齢者は、家計の異変に気づいてくれる周囲の目が少なくなりがちで、問題が深刻化するまで発見が遅れやすいという構造的な課題もある。
この課題への対策としては、早い段階から家計管理を「見える化」し、家族や信頼できる第三者と情報を共有できる体制を作っておくことが有効だ。家計簿アプリを使って支出を自動的に記録・分析する仕組みを導入しておけば、判断力が低下してきた際にも、異常な支出パターンに気づきやすくなる。また、金融機関の中には、高齢者向けに、一定額以上の引き出しや振込に家族への通知を行うサービスを提供しているところもある。こうした仕組みを、判断力が十分なうちから準備しておくことが、将来の自分を守る、先回りした対策になる。
認知機能の変化は誰にでも起こりうる自然な現象であり、恥じることではない。むしろ、この変化を前提とした家計管理の仕組みを、元気なうちから構築しておくという発想こそが、感情論ではなくデータと仕組みで自分を守るという姿勢の実践だ。
| 対策 | 内容 |
|---|---|
| 家計簿アプリでの自動記録 | 支出パターンの異常を、早期に発見しやすくする |
| 家族との情報共有体制 | 信頼できる第三者が、家計状況を確認できる仕組みを作る |
| 金融機関の見守りサービス | 高額な引き出し・振込を、家族に通知する仕組みを活用する |
そして、老後破産を防ぐ、収入面での上乗せ策も検討する
支出の見直しだけでなく、収入面での上乗せも、老後破産を回避する上で有効な戦略になる。以前の記事で扱った通り、高年齢者雇用安定法の整備により、65歳までの雇用確保は既に完全義務化され、70歳までの就業機会確保も広がっている。年金収入だけに依存せず、無理のない範囲で就労を継続することは、資産の取り崩しペースを遅らせる、極めて実効性の高い対策だ。
また、退職後の時間を活かして、これまでの経験やスキルを活かした副業や、業務委託契約による収入源を持つことも、選択肢の一つになる。月数万円程度の副収入であっても、その分だけ資産の取り崩しを抑制できるため、資産寿命を延ばす効果は決して小さくない。「雇われる」ことへの抵抗感を捨て、収入源を複線化するという発想を、老後の家計戦略にも積極的に取り入れていくべきだ。
| 対策 | 効果 |
|---|---|
| 定年後の就労継続 | 年金収入だけに依存せず、資産の取り崩しペースを遅らせる |
| 副業・業務委託による副収入 | 少額でも、資産寿命を延ばす効果が期待できる |
諸外国と比較する——高齢期の債務問題への向き合い方
高齢期の家計破綻という課題は、日本に限った現象ではない。米国では、高齢者の医療費負担の重さが、破産の主要因の一つとして指摘されており、公的医療保険制度の設計の違いが、日本との比較において重要な論点になっている。一方、欧州の一部の国では、高齢者向けの家計相談窓口や、債務整理支援の制度が比較的充実しており、早期の相談によって破産に至る前に問題を解決する仕組みが整えられている。
日本においても、法テラスや消費生活センターなど、家計や債務に関する相談窓口は存在する。しかし、これらの窓口の存在を知らないまま、あるいは「恥ずかしい」という感情から相談をためらい、問題を悪化させてしまうケースも少なくない。感情論で問題を抱え込むのではなく、早期に専門家や公的窓口に相談する姿勢が、老後破産を回避する上で重要になる。
| 地域 | 特徴 |
|---|---|
| 米国 | 医療費負担の重さが、破産の主要因の一つとして指摘される |
| 欧州の一部 | 高齢者向け家計相談窓口・債務整理支援が比較的充実 |
| 日本 | 法テラス等の窓口は存在するが、活用が十分に進んでいない側面がある |
セルフチェック:あなたの老後破産リスクを確認する
以下の項目に、正直に向き合ってみてほしい。当てはまる数が多いほど、老後破産のリスクを見直す価値がある。
| チェック項目 | 該当 |
|---|---|
| 住宅ローンの完済予定年齢が、70歳を超えている | □ |
| 現在の貯蓄額を、具体的な数字で把握していない | □ |
| 固定費(保険・通信費等)を、3年以上見直していない | □ |
| 子や孫への経済的支援を、家計の余力を超えて続けている | □ |
| 医療費・介護費への備えを、具体的に検討したことがない | □ |
ここからは、老後破産を回避するための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 老後破産と自己破産は、同じ意味なのか?
A. 「老後破産」は法律用語ではなく、高齢期に生活が立ち行かなくなる状態を指す一般的な表現だ。深刻化すると、法的な自己破産手続きに至るケースもある。
Q. 住宅ローンの見直しは、どこに相談すればよいか?
A. まずは借入先の金融機関に、繰り上げ返済や借り換えについて相談するのが基本だ。ファイナンシャルプランナーへの相談も、客観的な視点を得る上で有効だ。
Q. 子や孫への支援は、全くしない方がよいのか?
A. 全くしないという極端な選択ではなく、自分の老後資金計画に無理のない範囲で行うことが重要だ。支援の前に、自分自身の資産状況を確認する習慣を持ちたい。
Q. 医療費・介護費への備えは、具体的にどうすればよいか?
A. 高額療養費制度など公的制度の仕組みを理解した上で、民間の医療保険・介護保険での上乗せを検討するのが現実的だ。当サイトの別記事でも詳しく解説している。
Q. 家計相談窓口は、どこにあるのか?
A. 法テラス、消費生活センター、自治体の家計相談窓口など、複数の選択肢がある。まずは自治体のウェブサイトで確認するとよい。
ここで、高齢期の家計問題への対応を時系列で振り返る
高齢期の家計破綻という問題が、日本でどう認識されてきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
2010年代前半
「老後破産」という言葉が、メディアで広く取り上げられるようになる。高齢者の生活困窮の実態が、社会問題として認識され始めた時期だ。
-
2010年代後半
「老後2000万円問題」が大きな話題となり、老後資金への社会的な関心が一気に高まる。資産形成の重要性が、より広く認識されるきっかけになった。
-
近年
日本弁護士連合会の調査等を通じて、高齢期の破産の実態がより具体的なデータとして示されるようになっている。平均値と中央値の乖離という論点も、より広く共有されつつある。
この変遷から見えてくるのは、老後破産という問題が、一過性の話題ではなく、継続的にデータで検証され続けている、根の深い社会課題だという実態だ。
結論:数字で現実を直視し、今からできる対策を積み重ねる
破産申立て者の約3人に1人が60歳以上、60代単身世帯の金融資産中央値はわずか210万円という現実は、老後破産が決して他人事ではないことを示している。住宅ローン、医療・介護費、子や孫への支援、固定費の見直し不足という4つの主な原因を正確に理解し、平均値ではなく中央値という、より実態に近い数字で自分の状況を把握することが出発点になる。
資産・負債を数字で可視化し、住宅ローンの完済計画を早めに立て、固定費の見直しに今すぐ着手すること。それが、老後破産を回避するための家計戦略だ。
氷河期世代おじさんは、あなたが漠然とした不安のまま老後を迎えるのではなく、今日からできる一つの対策に着手していくことを、心から応援している。
