まず、氷河期世代の住宅取得が「遅れている」実態をデータで確認する
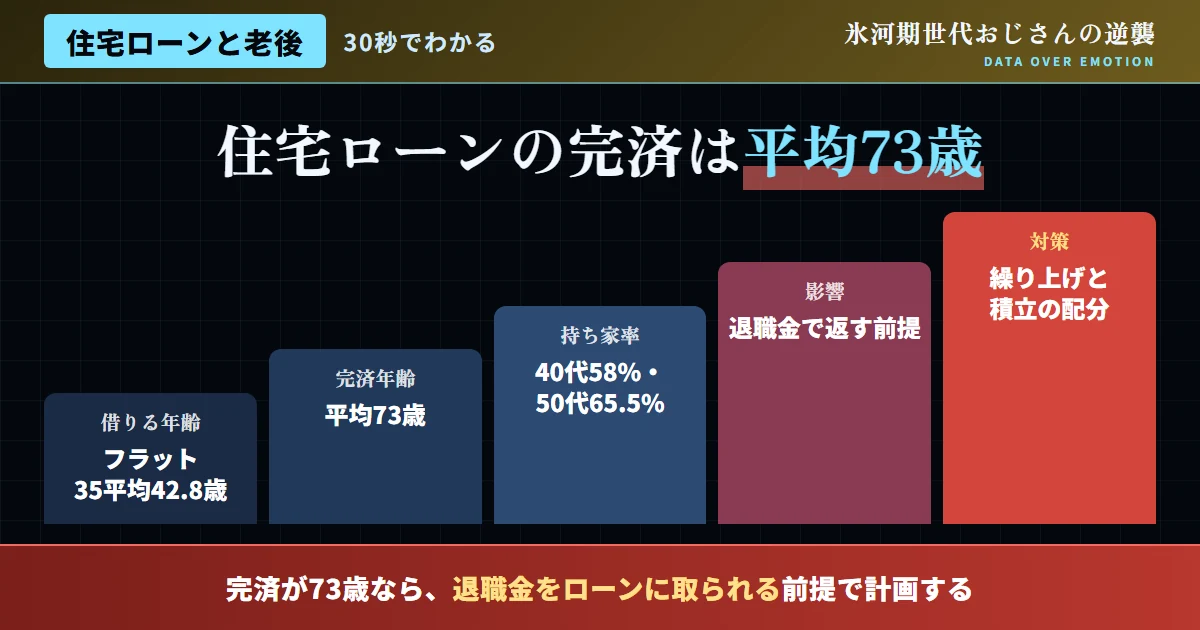
「マイホームは若いうちに買うもの」というイメージを持つ人は多いが、氷河期世代を取り巻く実態は、この従来のイメージとは、見ると大きく異なる。住宅金融支援機構の調査によれば、フラット35利用者の平均年齢は42.8歳まで上昇しており、前年度比でも+1.3歳と高齢化が進んでいる。2020年以降、40歳代以上の利用者割合が顕著に上昇している傾向も報告されている。就職氷河期という厳しい就労環境からキャリアをスタートさせた世代にとって、経済的な基盤が整うまでに時間がかかり、住宅取得のタイミングが後ろ倒しになりやすいという構造が、この数字に表れている。
この住宅取得の遅れは、完済年齢にも直接影響する。2020年にフラット35を利用した人が完済する平均年齢は73歳で、20年前と比較すると5歳上昇している。さらに、総務省の住宅・土地統計調査によれば、40代の持ち家率は58%、50代は65.5%と、いずれも30年前と比較して約10ポイント低下している。住宅取得のタイミングが遅れ、かつ持ち家率自体も低下しているという、二重の変化が、氷河期世代を含む中年層に起きているのが実態だ。
| 項目 | データ |
|---|---|
| フラット35利用者の平均年齢 | 42.8歳(前年度比+1.3歳) |
| フラット35利用者の平均完済年齢 | 73歳(20年前より5歳上昇) |
| 40代の持ち家率 | 58%(30年前より約10ポイント低下) |
| 50代の持ち家率 | 65.5%(30年前より約10ポイント低下) |
図1:フラット35利用者、平均完済年齢の推移(20年前→現在)
出典:住宅金融支援機構「フラット35利用者調査」を基に作成
次に、完済年齢の上昇が、老後資金に与える影響を考える
完済時の平均年齢が73歳まで上昇しているという事実は、単なる数字の変化にとどまらない。多くの人が定年を迎える65歳前後の時点で、まだ住宅ローンの返済が残っているということを意味する。以前の記事で扱った通り、住宅ローンの残債は、老後破産を引き起こす主要な原因の一つだ。年金収入からローンを返済し続けることになれば、可処分所得が大きく圧迫され、生活水準の維持が難しくなるリスクが高まる。
一般的に、住宅ローンは45歳を超えると、完済までの償還期間が短くなり、毎月の返済額が増加しやすいというルールがある。氷河期世代のように、住宅取得のタイミングが40代前後にずれ込んでいる場合、この「返済額増加」の局面と、老後資金の準備を本格化させるべき時期が重なりやすい。この2つの資金需要が同時に発生することを、早い段階で認識しておくことが重要だ。
| 影響 | 内容 |
|---|---|
| 定年後もローン返済が継続 | 年金収入から返済することになり、可処分所得を圧迫する |
| 45歳以降の返済額増加 | 償還期間短縮により、月々の負担が増えやすい |
| 老後資金準備との時期の重複 | ローン返済強化と資産形成強化が、同時期に必要になりやすい |
そこで、「持ち家」と「賃貸」、それぞれの老後リスクを整理する
- ローン残債が老後に持ち越されるリスクがある
- 固定資産税・修繕費が継続的に発生する
- 早期の完済計画・繰り上げ返済が重要な対策になる
- 家賃負担が生涯にわたって継続する
- 高齢期の賃貸契約更新が、難しくなる可能性がある
- 家賃相当額を、老後資金として別途確保しておく必要がある
また、住宅ローンの見直しで、老後資金への影響を軽減する方法を考える
現在住宅ローンを返済中であれば、老後資金への影響を軽減するための、具体的な見直し方法がいくつかある。第一に、繰り上げ返済だ。まとまった資金ができた際に、繰り上げ返済を行うことで、完済時期を早め、支払う利息総額を減らすことができる。ただし、繰り上げ返済に資金を回しすぎて、手元の流動性資産が不足しないよう、バランスを取ることが重要だ。第二に、借り換えだ。金利情勢によっては、より低い金利のローンに借り換えることで、月々の返済負担や総返済額を軽減できる可能性がある。
第三に、返済期間の見直しだ。金融機関に相談し、定年時点での完済を目指した返済計画への変更が可能かどうかを確認する価値がある。第四に、退職金の活用計画だ。退職金でローンを一括返済する計画を立てている場合、実際の退職金見込み額を早めに確認し、計画通りに完済できるかを試算しておくことが重要になる。
| 選択肢 | 内容 |
|---|---|
| 繰り上げ返済 | 完済時期を早め、利息総額を減らす。流動性とのバランスに注意 |
| 借り換え | 金利情勢によっては、返済負担を軽減できる可能性がある |
| 返済期間の見直し | 定年時点での完済を目指した、計画変更を金融機関に相談する |
| 退職金の活用計画 | 退職金見込み額を早めに確認し、一括返済の実現可能性を試算する |
さらに、住宅ローンと資産形成、どちらを優先すべきかを考える
「住宅ローンの繰り上げ返済」と「NISA・iDeCoでの資産形成」、限られた資金をどちらに優先的に振り向けるべきかは、多くの人が悩むポイントだ。一般的な考え方としては、住宅ローンの金利水準と、投資による期待リターンを比較することが、判断の目安になる。住宅ローンの金利が低い場合、無理に繰り上げ返済を急ぐよりも、資産形成に資金を振り向けた方が、長期的には有利になる可能性がある。
一方で、精神的な安心感という観点では、借金を早く減らすことに価値を感じる人もいるだろう。これは単純にどちらか一方が正解というものではなく、金利水準、リスク許容度、そして自分自身が安心できる選択かどうかを踏まえて、バランスを取ることが重要だ。両方を並行して、無理のない範囲で進めるという選択も、十分に現実的なアプローチになる。
| 観点 | 内容 |
|---|---|
| ローン金利と投資リターンの比較 | 金利が低い場合、資産形成を優先する方が有利な可能性がある |
| 精神的な安心感 | 借金を早く減らすことへの心理的価値も、判断材料の一つ |
| 並行アプローチ | 両方を無理のない範囲で並行して進める選択も現実的 |
さらに、団体信用生命保険という、意外と見落とされがちな安心材料も確認する
住宅ローンを検討する際、団体信用生命保険(団信)の存在は、老後資金計画において見落とされがちだが、重要な安心材料になる。団信は、住宅ローンの契約者が死亡または高度障害状態になった場合に、残りのローン残高が保険金で完済される仕組みだ。多くの住宅ローンでは、この団信への加入が必須条件になっている。この仕組みがあることで、万が一契約者に不測の事態が起きても、残された家族が住宅ローンを背負い続けるリスクは回避される。
近年では、がんや三大疾病(がん・急性心筋梗塞・脳卒中)と診断された場合にもローン残高が完済される、より保障範囲の広い団信も登場している。こうした団信は、通常の生命保険と機能が重なる部分があるため、住宅ローンを組む際には、既に加入している民間の生命保険との保障内容を照らし合わせ、重複や過不足がないかを確認しておくことが望ましい。住宅ローンは負債であると同時に、団信という形で一定の保障機能も内包しているという理解を持っておくことで、老後の資金計画をより正確に立てられるようになる。
| 項目 | 内容 |
|---|---|
| 基本の保障内容 | 契約者の死亡・高度障害時に、ローン残高が保険金で完済される |
| 疾病保障付き団信 | がん・三大疾病等の診断時にも、ローン残高が完済されるタイプもある |
| 他の保険との重複確認 | 既存の生命保険と保障内容が重複していないか、点検する |
そして、住宅を「老後資金の一部」として活用する選択肢も考える
持ち家を、単なる住まいとしてだけでなく、老後資金を補完する資産として活用する選択肢も存在する。代表的なのが「リバースモーゲージ」という仕組みで、自宅を担保に金融機関から融資を受け、契約者の死亡後に自宅を売却して返済するという制度だ。生きている間は自宅に住み続けながら、まとまった資金を老後の生活費に充てられる点が特徴だ。また、子どもが独立した後、広い自宅を売却してより小さな住まいに住み替える「住み替え」によって、差額を老後資金に充てるという選択肢もある。
これらの選択肢は、全ての人に適しているわけではなく、家族構成や資産状況、住み続けたいという希望などを踏まえた、個別の判断が必要になる。しかし、「住宅ローンを完済すること」がゴールなのではなく、その先で「持ち家という資産を、老後の生活設計にどう活かすか」という視点を持っておくことも、老後設計の一部だと言える。
| 選択肢 | 内容 |
|---|---|
| リバースモーゲージ | 自宅を担保に融資を受け、死亡後に売却して返済する仕組み |
| 住み替え | 広い自宅を売却し、差額を老後資金に充てる |
諸外国と比較する——住宅ローンと老後資金の関係の違い
住宅ローンと老後資金の関係は、国によって設計が異なる。米国では、住宅ローンの金利が比較的高い一方、繰り上げ返済へのインセンティブが強く働く制度設計になっている国もある。一方、超低金利が長期間続いた日本では、住宅ローンの負担感が相対的に軽く見えやすいため、完済を急がず、資産形成を優先するという判断がされやすい環境にある。
この違いを理解した上で、日本の低金利環境という条件を踏まえた、自分自身の判断基準を持つことが重要だ。感情論や一般論に流されず、自分のローン金利、資産状況、リスク許容度を踏まえた、データに基づく個別の判断を行うことが、住宅ローンと老後資金の両立を実現する鍵になる。
| 地域 | 特徴 |
|---|---|
| 米国等 | 金利水準が比較的高く、繰り上げ返済へのインセンティブが強い |
| 日本 | 超低金利環境が続き、資産形成優先の判断がされやすい |
セルフチェック:あなたの住宅ローンと老後資金のバランスを確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、見直しを進める価値がある。
| チェック項目 | 該当 |
|---|---|
| 自分のローン完済予定年齢を、具体的に把握している | □ |
| 繰り上げ返済・借り換えの検討を、一度は行ったことがある | □ |
| 退職金でローンを完済する計画がある場合、見込み額を確認している | □ |
| ローン返済と資産形成の優先順位を、金利水準を踏まえて判断している | □ |
| 賃貸の場合、老後の家賃相当額を、資産形成で確保する計画がある | □ |
ここからは、住宅ローンと老後資金を両立させるための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 住宅ローンの完済予定年齢は、どこで確認できるか?
A. 契約時の返済予定表や、金融機関のオンラインサービスで確認できる。分からない場合は、借入先の金融機関に直接問い合わせるとよい。
Q. 繰り上げ返済は、少額でも効果があるのか?
A. 少額でも、支払う利息総額を減らす効果はある。まとまった資金がなくても、余裕のある範囲でコツコツ行うことに意味がある。
Q. 借り換えを検討する際、何に注意すべきか?
A. 借り換えに伴う諸費用(手数料等)が発生するため、金利差による削減額と、諸費用を比較して判断する必要がある。複数の金融機関で見積もりを取ることをおすすめする。
Q. 賃貸派は、老後資金をどう準備すればよいか?
A. 老後の家賃相当額を、NISA・iDeCo等の資産形成で確保する計画を立てるのが基本になる。当サイトの別記事でも、具体的な方法を解説している。
Q. 住宅ローンと老後資金、専門家に相談する場合はどこがよいか?
A. ファイナンシャルプランナーへの相談が、総合的な視点でのアドバイスを得やすい。住宅ローンの見直しは、借入先の金融機関にも並行して相談したい。
Q. リバースモーゲージは、どのような人に向いているのか?
A. 自宅に住み続けたいが、まとまった老後資金が不足している人に向いている制度だ。一方で、相続を考えている家族がいる場合は、事前に十分な話し合いが必要になる。
Q. 団信の保障内容は、契約後に変更できるのか?
A. 一般的には、契約後の変更は難しい場合が多い。契約時に、必要な保障内容を慎重に検討しておくことが重要だ。
ここで、住宅ローンを巡る状況の変化を時系列で振り返る
氷河期世代を取り巻く住宅ローン事情が、どのように変化してきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
2000年前後
フラット35利用者の完済年齢は、現在より5歳ほど若く、住宅取得のタイミングも比較的早かった。この時期、氷河期世代の多くは、まだ就職難の中でキャリアの基盤を築いている最中だった。
-
2010年代〜2020年代
超低金利環境が長期化する中、住宅取得のタイミングが徐々に後ろ倒しになっていく。フラット35利用者の平均年齢も、上昇を続けた。
-
近年
完済時の平均年齢が73歳に達し、定年後もローン返済が続くケースが一般化しつつある。持ち家率の低下という、もう一つの変化も同時に進行している。
この変遷から見えてくるのは、住宅取得を巡る環境が、氷河期世代の経済状況の変化とともに、大きく様変わりしてきたという実態だ。
結論:完済計画を早めに立て、資産形成とバランスを取る
フラット35利用者の完済年齢が73歳まで上昇し、40代・50代の持ち家率も低下しているという実態は、住宅取得と老後資金の準備という2つの課題が、同時期に重なりやすい氷河期世代の状況を示している。持ち家か賃貸かという二択にこだわるより、自分の状況に応じた具体的な資金計画を立てることが本質的に重要だ。
完済予定年齢を確認し、繰り上げ返済・借り換えを検討し、金利水準を踏まえて資産形成とのバランスを取り、団信や住み替えといった選択肢まで漏れなく把握すること。それが、住宅ローンと老後資金の両立戦略だ。
氷河期世代おじさんは、あなたが感情論に流されず、自分自身の数字としっかり向き合い、住宅ローンと老後資金、両方の安心を築いていくことを、心から応援している。団信という保障や、住み替え・リバースモーゲージといった住宅を活かす選択肢まで含めて、自分の状況を整理していけば、不安は具体的な計画へと変わっていく。
