まず、高齢期の生活保護受給の実態を、正確なデータで確認する
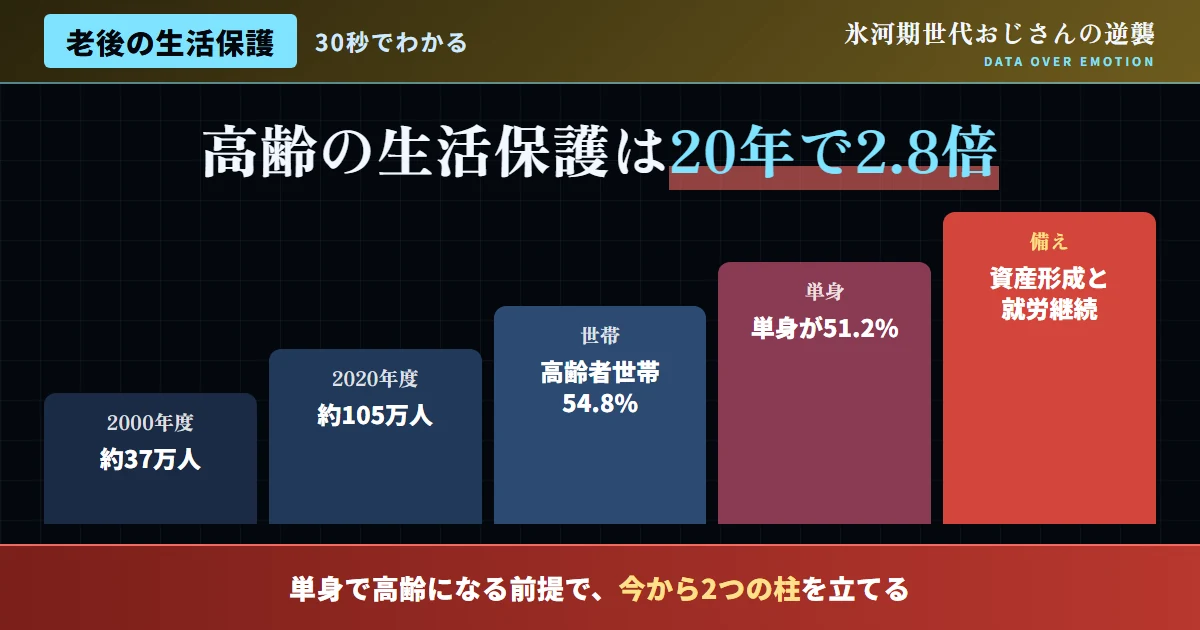
「生活保護は特殊な人が受けるもの」というイメージを持つ人は多いが、実態のデータを見ると、この認識は正確ではない。2025年2月時点で、生活保護受給世帯のうち高齢者世帯は89万5,360世帯にのぼり、全体の54.8%を占めている。つまり、生活保護受給世帯の過半数が高齢者世帯だということだ。さらに詳しく見ると、このうち単身世帯が83万6,310世帯(全体の51.2%)、二人以上の世帯が5万9,050世帯(3.6%)となっており、高齢者世帯の中でも、単身世帯が圧倒的多数を占めている。
この傾向は、時系列で見るとさらに深刻さを増している。65歳以上の被保護者数は、2000年度には約37万人だったが、2020年度には約105万人にまで増加しており、20年間で2.8倍という大幅な伸びを記録している。少子高齢化の進行に伴い、この数字は今後も増加していく可能性が高い。氷河期世代が高齢期を迎える頃には、この傾向がさらに顕著になっていることも、十分に想定しておく必要がある。
| 項目 | データ |
|---|---|
| 生活保護受給世帯に占める高齢者世帯の割合 | 54.8%(89万5,360世帯) |
| うち高齢者単身世帯 | 51.2%(83万6,310世帯) |
| 65歳以上被保護者数(2000年度→2020年度) | 約37万人→約105万人(2.8倍) |
図1:65歳以上被保護者数の推移(2000年度→2020年度)
出典:厚生労働省「被保護者調査」を基に作成
次に、なぜ高齢期に生活保護に至るのか、主な経路を整理する
高齢期に生活保護を受給するに至る背景には、複数の要因が重なっていることが多い。第一に「低年金」だ。以前の記事で扱った通り、非正規雇用期間が長いと厚生年金の受給額が少なくなりやすく、国民年金のみの場合はさらに受給額が限られる。第二に「単身化」だ。生活保護受給世帯の過半数が単身高齢者であるという事実が示す通り、配偶者や家族による経済的・生活的なサポートを受けられない状況は、生活保護に至るリスクを高める要因になる。
第三に「資産の枯渇」だ。以前の記事で扱った老後破産と同様、住宅ローンの残債、医療費・介護費、貯蓄の取り崩しが重なり、資産が想定より早く尽きてしまうケースがある。これら3つの要因——低年金、単身化、資産の枯渇——は、それぞれ単独でも生活を圧迫するが、複数が重なることで、生活保護に至るリスクが大きく高まる。氷河期世代は、非正規雇用の経験、晩婚化・未婚化の傾向という点で、この3つの要因のうち複数に該当しやすい世代だという事実を、正確に理解しておく必要がある。
| 要因 | 内容 |
|---|---|
| ①低年金 | 非正規雇用期間の長さにより、年金受給額が少なくなる |
| ②単身化 | 配偶者・家族によるサポートを受けられない |
| ③資産の枯渇 | 住宅ローン・医療費等により、貯蓄が想定より早く尽きる |
そこで、生活保護そのものへの、正しい理解を整理しておく
- 「生活保護に頼るのは恥だ」という感情論で、必要な制度利用を避ける
- 「生活保護を受けている人は怠けている」と一律に決めつける
- 生活保護の制度内容を正確に知らないまま、漠然と忌避する
- 生活保護は、憲法が保障する最低限度の生活を守るための正当な制度だと理解する
- 受給に至る背景には、個人の努力だけでは避けられない構造的要因もあることを理解する
- 受給リスクを下げるための、具体的な準備を今から進める
また、単身高齢者になるリスクへの、具体的な向き合い方を考える
生活保護受給世帯の過半数が高齢者単身世帯であるという事実は、氷河期世代にとって重い意味を持つ。晩婚化・未婚化の傾向が強いこの世代では、単身のまま高齢期を迎える人の割合が、他の世代より高くなる可能性がある。単身であること自体は、決して問題ではない。しかし、単身であるがゆえに、収入減や病気といった不測の事態が起きた際に、家族によるセーフティネットが機能しにくいという構造的なリスクは、正確に認識しておく必要がある。
このリスクへの対策としては、家族に代わる「つながり」を、意識的に構築しておくことが有効だ。以前の記事で扱った市民活動・地域活動への参加は、こうしたつながりを作る具体的な手段の一つになる。また、成年後見制度や、家族に代わって生活を見守ってくれる民間サービスの活用も、選択肢として検討しておく価値がある。単身であることを前提とした老後設計を、早めに具体化しておくことが、生活保護リスクを下げる現実的な備えになる。
| 対策 | 内容 |
|---|---|
| 地域・市民活動への参加 | 家族に代わる、社会的なつながりを意識的に構築する |
| 成年後見制度・見守りサービス | 判断力低下時に備え、生活を支える仕組みを事前に検討する |
さらに、資産形成と就労継続を組み合わせた、複線的な備えを考える
生活保護リスクを下げるための最も直接的な対策は、以前の記事でも扱った、資産形成と就労継続の組み合わせだ。NISA・iDeCoを活用した資産形成は、公的年金だけに頼らない収入源を作る土台になる。加えて、定年後も無理のない範囲で働き続けることで、資産の取り崩しペースを抑え、資産寿命を延ばすことができる。この2つを組み合わせることで、低年金・資産の枯渇という、生活保護に至る主要な要因のうち2つに、直接的に対処することができる。
残る「単身化」というリスクについては、必ずしも結婚という形でなくても、地域社会や友人関係といった、多様な形のつながりを築くことで、間接的にリスクを緩和できる。経済面の備えと、社会的なつながりの両方を、バランスよく積み重ねていくことが、生活保護に至らない老後を実現する、現実的な戦略になる。
| リスク要因 | 対応する備え |
|---|---|
| 低年金 | NISA・iDeCoによる資産形成 |
| 資産の枯渇 | 定年後の就労継続による、資産寿命の延伸 |
| 単身化 | 地域・友人関係を通じた、多様なつながりの構築 |
さらに、生活保護に至る前に活用できる、中間的な支援制度を確認する
生活保護は最後のセーフティネットだが、そこに至る前に活用できる、中間的な支援制度も複数存在する。例えば、生活福祉資金貸付制度は、低所得世帯や高齢者世帯を対象に、生活再建のための資金を低利子または無利子で貸し付ける制度だ。また、住居確保給付金は、離職等により住居を失うおそれがある人に対して、家賃相当額を一定期間支給する制度であり、住居を失う前の段階で活用できる。
こうした中間的な支援制度の存在を知らないまま、資産が底をついてから初めて生活保護を検討するというケースは少なくない。しかし、より早い段階でこうした制度を活用できれば、生活の立て直しがしやすくなる可能性がある。制度を「知っているかどうか」が、その後の選択肢の幅を大きく左右する。困窮が深刻化する前に、地域の福祉事務所や社会福祉協議会で、利用可能な制度を確認しておく習慣を持つことが望ましい。
| 制度 | 内容 |
|---|---|
| 生活福祉資金貸付制度 | 低所得・高齢者世帯向けに、低利子・無利子で資金を貸し付ける |
| 住居確保給付金 | 離職等で住居を失うおそれがある人に、家賃相当額を一定期間支給 |
そして、氷河期世代が「今」始めることの、複利的な意味を考える
資産形成の議論では、複利効果という考え方が重視される。同じ金額を積み立てるにしても、始める時期が早いほど、運用期間が長くなり、最終的な資産額に大きな差が生まれる。この複利の力は、生活保護リスクを下げるという文脈でも、同じように当てはまる。40代・50代の今から資産形成に着手すれば、老後を迎えるまでに10年、20年という運用期間を確保できるが、これを先延ばしにするほど、確保できる運用期間は短くなり、最終的な資産額の差は大きく開いていく。
「もう歳だから今さら遅い」という思考は、以前の記事で扱った学習性無力感の一種でもある。実際には、40代・50代からの資産形成でも、十分に意味のある備えになる。今日という日が、これから先の人生において、最も早く行動を起こせるタイミングだ。生活保護リスクという、決して軽くはないテーマに向き合うからこそ、感情論に流されず、今すぐ行動に移すという当サイトの一貫した姿勢を、ここでも実践してほしい。
| 観点 | 内容 |
|---|---|
| 早期開始のメリット | 運用期間が長くなり、複利効果を最大限に活かせる |
| 先延ばしのリスク | 運用期間が短くなり、最終的な資産額の差が拡大する |
諸外国と比較する——高齢期の生活保障制度の違い
高齢期の生活保障という課題は、多くの先進国が直面する共通の政策課題だ。北欧諸国では、税負担が高い一方、高齢期の最低生活保障が手厚く設計されており、生活保護に相当する制度への依存度が、相対的に低く抑えられているとされる。一方、米国では、公的年金制度の給付水準が国によって異なり、個人の資産形成努力への依存度が高い制度設計になっている。
日本の生活保護制度は、最後のセーフティネットとして重要な役割を果たしているが、以前の記事で扱った通り、日本の家計金融資産が現金・預金に偏っているという実態も踏まえると、個人レベルでの資産形成の重要性は、諸外国と比較しても、決して低くない。制度への理解と、自助努力による備えの両方を、バランスよく進めていく必要がある。
| 地域 | 特徴 |
|---|---|
| 北欧諸国 | 高負担・高福祉により、最低生活保障が手厚い |
| 米国 | 個人の資産形成努力への依存度が比較的高い |
| 日本 | 生活保護が最後のセーフティネットとして機能、個人の備えも重要 |
セルフチェック:あなたの老後の生活保護リスクを確認する
以下の項目に、正直に向き合ってみてほしい。当てはまる数が多いほど、備えを見直す価値がある。
| チェック項目 | 該当 |
|---|---|
| 非正規雇用期間が長く、厚生年金の加入期間が短い | □ |
| 単身で老後を迎える可能性が高い | □ |
| NISA・iDeCo等の資産形成に、まだ着手していない | □ |
| 定年後の就労継続について、具体的に検討していない | □ |
| 地域や友人との、社会的なつながりが乏しい | □ |
ここからは、生活保護リスクを下げるための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 生活保護を受給する条件は、具体的にどのようなものか?
A. 資産・収入が最低生活費を下回り、扶養義務者からの援助が期待できない場合などに、受給の対象になる。詳細は各自治体の福祉事務所で確認できる。
Q. 生活保護を受けると、資産は全て失うのか?
A. 一定の資産(持ち家等)は、状況によって保有が認められる場合もある。個別の状況によって判断が異なるため、専門家や福祉事務所への相談が必要だ。
Q. 生活保護リスクを下げるために、今すぐできることは何か?
A. まずは自分の年金見込み額を確認し、NISA・iDeCoでの資産形成に着手することが、最も直接的で現実的な第一歩になる。
Q. 単身高齢者向けの、公的な支援制度はあるか?
A. 成年後見制度や、自治体が提供する見守りサービスなど、複数の支援制度が存在する。早めに情報収集しておくことをおすすめする。
Q. 家族に頼れない場合、老後の相談は誰にすればよいか?
A. 地域包括支援センターや、社会福祉協議会が、老後の生活相談の窓口として機能している。一人で抱え込まず、早めに相談する姿勢が重要だ。
Q. 住居確保給付金は、どのような人が対象になるのか?
A. 離職・廃業や、それに準じる収入減少により、住居を失うおそれがある人が対象になる。詳細な要件は自治体の窓口や、自立相談支援機関で確認できる。
Q. 生活福祉資金貸付制度を利用する際の注意点は何か?
A. 貸付である以上、返済の必要がある点に注意したい。利用を検討する際は、返済計画も含めて、社会福祉協議会の窓口で相談することをおすすめする。
ここで、高齢期の生活保護受給の推移を時系列で振り返る
高齢期の生活保護受給が、どのように推移してきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
2000年度
65歳以上の被保護者数は約37万人だった。この時期、氷河期世代の多くはまだ現役の就労年齢にあり、高齢期の生活保護は、比較的限定的な規模だった。
-
2000年代〜2010年代
少子高齢化の進行と、単身高齢者の増加に伴い、被保護者数が増加していく。非正規雇用の拡大も、この傾向に影響したと考えられている。
-
2020年度〜
65歳以上の被保護者数は約105万人に達し、生活保護受給世帯の過半数を高齢者世帯が占める状況が続いている。この傾向は、今後も続くと見込まれる。
この変遷から見えてくるのは、高齢期の生活保護受給が、一時的な現象ではなく、長期的なトレンドとして拡大し続けてきたという実態だ。氷河期世代自身が、この流れの中でどう備えるかが、これからの重要な課題になる。
結論:制度への理解と、今からの備えを両立させる
生活保護受給世帯の過半数を高齢者世帯、その大半を単身世帯が占めるという実態は、老後の生活保護リスクが、決して他人事ではないことを示している。低年金・単身化・資産の枯渇という主な要因を正確に理解した上で、生活保護という制度そのものへの正当な理解と、自助努力による備えを、両立させていくことが重要だ。
NISA・iDeCoによる資産形成、定年後の就労継続、地域や友人とのつながりの構築という、複線的な備えを今から進めること。それが、老後の生活保護リスクを下げるための姿勢だ。
氷河期世代おじさんは、あなたが偏見や恐れに流されることなく、データに基づいた冷静な理解のもとで、今日からできる備えを積み重ねていくことを、心から応援している。
