結論:「40代はもう遅い」は、算数を間違えている
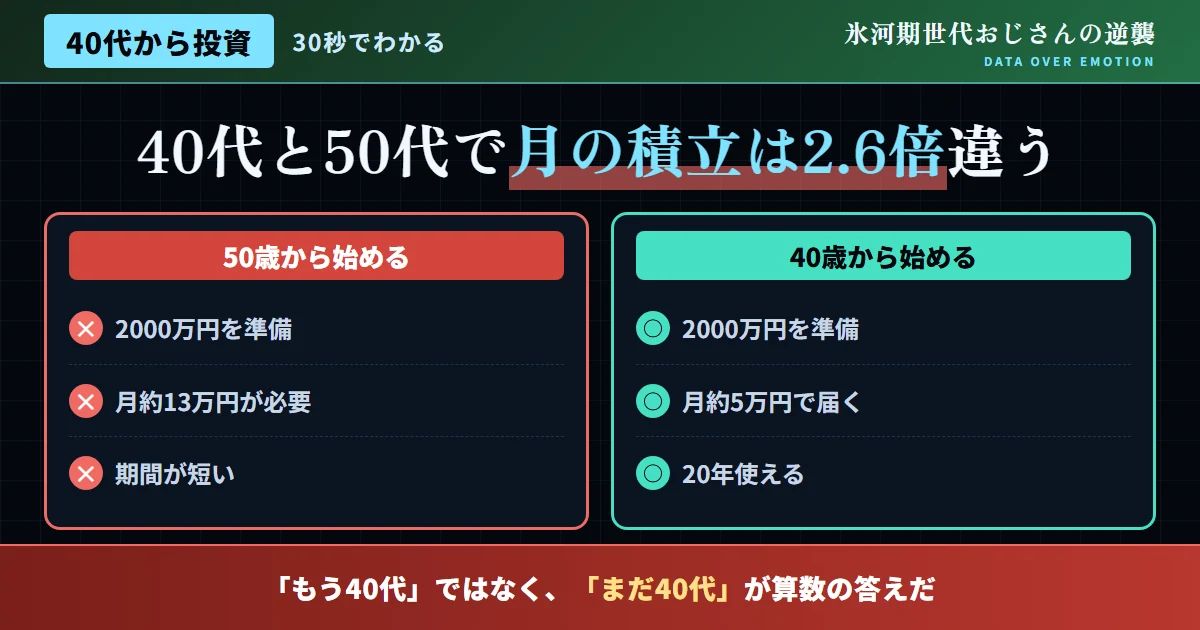
結論から、はっきりと述べる。「40代から資産運用を始めても、もう遅い」という言葉を、SNSやネット上でよく見かけるが、この主張は、複利シミュレーションのデータによって、完全に否定される。具体的な数字で確認しよう。40歳から20年間、年率5%の利回りで運用し、2000万円を準備しようとした場合、必要な毎月の積立額は約5万円だ。一方、同じ2000万円という目標を、50歳から始めようとすると、必要な積立額は約13万円にまで跳ね上がる。この差は、10年という時間の違いが、複利効果を通じて、いかに大きな差を生み出すかを、如実に物語っている。
本記事では、この複利シミュレーションのデータを解説しながら、40代という年代が、資産運用を始めるにあたって、決して遅くない、むしろ有利なタイミングであることを、具体的な根拠とともに示していく。
| 開始年齢 | 運用期間 | 月々の必要積立額(年利5%) |
|---|---|---|
| 40歳 | 20年 | 約5万円 |
| 50歳 | 10年 | 約13万円 |
「早く始めた方が有利」というデータの、本当の正しい読み方
複利効果を語る際、よく引き合いに出されるのが、開始年齢による最終的な資産額の比較だ。例えば、25歳から毎月1万円を年利5%で40年間運用した場合、最終的な資産額は約1,526万円になる一方、45歳から毎月3万円を年利5%で20年間運用した場合は、約1,233万円になるという試算がある。投資総額で見ると、45歳スタートの方が1.5倍多いにもかかわらず、最終的な資産額では、25歳スタートの方が上回るという、なんとも興味深い逆転現象が、起きる。
ここで、当サイトが強調しておきたいのは、このデータの正しい読み方だ。このデータは「40代はもう遅い」ということを示しているのではなく、「早く始めるに越したことはない」という、ごく当たり前の事実を示しているに過ぎない。40代が、20代や30代と比較して不利だという話と、40代から始めることに意味がないという話は、全く別の議論だ。過去に戻ってやり直すことは、決してできない以上、「今」という、最も早いタイミングで、始めることこそが、唯一の合理的で確かな選択だと、強く考えている。
図1:開始年齢別、2000万円達成に必要な月々の積立額
出典:各種複利シミュレーションデータを基に作成
40代からでも、20〜25年という長い運用期間が確保できる
40代からの資産運用が、決して不利ではない最大の理由は、平均寿命が延び続ける現代において、40代であっても、65歳の一般的な退職年齢まで、20年から25年という、十分に長い運用期間を確保できる点にある。複利効果は、運用期間が長ければ長いほど、その効果を大きく発揮する。20年以上という期間は、複利効果を十分に活かすための、決して短くない、極めて貴重な時間だ。
具体的な数字で確認しておこう。40歳から65歳までの25年間、毎月3万円を年利3%で複利運用した場合、投資元本900万円に対し、運用益は400万円を超える。毎月5万円であれば、運用益は700万円を超える計算になる。この数字は、40代からの資産運用が、決して「手遅れ」ではなく、むしろ十分な成果が期待できる、現実的で確かな選択肢であることを、明確に示している。
この「運用益400万円超」「運用益700万円超」という数字を、単なる抽象的な数値としてではなく、自分自身の生活に置き換えて、具体的にイメージしてみることをおすすめしたい。老後の生活費の一部、あるいは、趣味や旅行に使える余裕資金として、この金額がどのような意味を持つかを想像することで、資産運用を継続するモチベーションを、より確かなものにできるはずだ。
- 20代・30代との比較にとらわれ、行動そのものを諦めてしまう
- 「今始めても意味がない」と、開始を先延ばしにし続けてしまう
- 過去との比較ではなく、これからの20〜25年に意識を向ける
- 「今日が一番早いタイミング」だと捉え、すぐに行動する
40代から資産運用を始める、具体的な3ステップ
ここからは、40代から資産運用を実際に始めるための、具体的なステップを紹介する。
「複利は人類最大の発明」という言葉の意味を、40代で実感する
複利効果を語る際、しばしば引用される「複利は人類最大の発明である」という言葉がある。この言葉が示す本質は、時間の経過とともに、運用益が運用益を生み、資産が加速度的に増えていく仕組みにある。40代からの20年間という期間は、この複利効果が、目に見える形で成果を発揮し始める、十分な長さを持っている。
複利効果は、運用の初期段階では、その効果を実感しにくいという特徴がある。40代から資産運用を始めた場合、最初の5年から10年は、資産の増加ペースが緩やかに感じられるかもしれないが、そこで諦めずに継続することで、後半にかけて、加速度的に資産が積み上がっていく複利の力を実感できるようになると伝えたい。この「後半になるほど加速する」という複利の性質を理解しておくことは、途中で挫折せずに継続する上で、重要な心構えになる。
| 運用期間 | 資産増加ペースの特徴 |
|---|---|
| 前半(1〜10年目) | 元本の積み上げが中心、増加ペースは緩やか |
| 後半(11〜20年目) | 運用益が運用益を生み、増加ペースが加速 |
退職金をあてにしない、40代からの独立した資産形成
当サイトの別記事でも紹介した通り、氷河期世代の中には、非正規雇用や転職を経験してきたことで、退職金そのものが期待できない、あるいは想定より少ない見込みの人も少なくない。40代からの資産運用は、こうした退職金への依存を減らし、自分自身の力で、老後の資産基盤を作り上げる、独立した手段として、極めて重要な意味を持つ。
退職金の有無や金額は、勤務先の制度や、自分自身のキャリアの歩み方によって、大きく左右される、いわば「他人任せ」の要素だ。一方、NISAやiDeCoを通じた資産運用は、自分自身の意思と行動によって、積み上げていくことができる、「自分でコントロールできる」要素だ。40代という年代だからこそ、退職金という不確実な要素に頼るのではなく、自分自身でコントロールできる資産形成に、軸足を移していくことをおすすめしたい。
40代から始めて、確実に資産を積み上げた実例
ここで、40代から資産運用を始め、資産を積み上げた人物の実例を紹介したい。この人物は、42歳の時点で、それまで投資経験が全くなく、「もう40代だから、今さら始めても遅い」という思い込みから、なかなか行動に移せずにいた。同世代の友人が、20代から積立投資を続けていたという話を聞き、「自分は出遅れてしまった」という、焦りにも似た感情を抱いていたという。
しかし、当サイトが伝えるような複利シミュレーションのデータに触れ、「50代になってから始めるよりも、今始める方が、はるかに有利だ」ということに気づいたという。
その後、NISAのつみたて投資枠を活用し、月5万円という金額から、全世界株式インデックスファンドへの積立を開始した。「最初は、40代からのスタートに不安もあったが、シミュレーションで具体的な数字を見たことで、迷いなく行動できた。今振り返れば、あの時始めていて本当によかったと思う」と、この人物は静かに振り返っている。
「20代から始めていた友人と、自分を比較して落ち込んでいた時間が、今思えば一番もったいなかった。比較するのではなく、自分が始められる最速のタイミングで動いたことが、結果的に一番の近道だった」と、この人物は、当時の心境の変化についても、語っている。
「もう遅い」という思い込みで停滞
投資経験がなく、開始を長い間ためらい続けていた。
複利シミュレーションのデータで確信
50代からより、今から始める方が有利だと、はっきりと理解した。
月5万円の積立を継続
全世界株式インデックスファンドで、堅実な運用を続けている。
「守り」を意識したポートフォリオという考え方
40代からの資産運用においては、20代・30代と比較して、運用期間がやや短くなる分、リスク管理を、より意識した「守り」の要素を、ポートフォリオに組み込むことも、一つの有効な考え方だ。当サイトの別記事でも紹介した通り、株式一辺倒ではなく、債券やREITなど、値動きの異なる資産クラスを組み合わせることで、大きな下落局面での影響を、確実に緩やかにすることができる。
ただし、40代だからといって、過度に保守的になりすぎる必要もないと考えている。65歳、あるいはそれ以降も運用を継続することを前提とすれば、一定の株式比率を維持することは、十分に合理的だ。「守り」と「攻め」のバランスを、自分自身の残りの運用期間とリスク許容度に応じて、設計することが重要になる。
収入がピークを迎えやすい40代、投資に回せる余力の見極め方
40代という年代は、一般的に、キャリアの中でも収入がピークに近づきやすい時期でもある。役職の変化や、実務経験の蓄積によって、20代・30代と比較して、収入水準が向上している人も多いだろう。この収入の伸びを、生活水準の引き上げにすべて使ってしまうのではなく、一部を資産運用に振り向けるという発想が、重要だと考えている。
具体的には、昇給やボーナスといった、収入の増加分の一部を、あらかじめ決めた割合で、投資に自動的に回す仕組みを作っておくことをおすすめしたい。生活費の水準をむやみに引き上げず、収入の増加分を、将来の資産形成に振り向けることで、無理のない範囲で、積立額を増やしていくことができる。この「収入が増えた分を、生活水準ではなく資産形成に反映させる」という発想は、40代という、収入が伸びやすい時期だからこそ、特に効果を発揮しやすい。
- 昇給・ボーナスの全額を、生活費の引き上げに使ってしまう
- 収入が増えても、投資額は据え置いたままにしてしまう
- 収入増加分の一部を、あらかじめ決めた割合で投資に回す
- 生活水準を急激に引き上げず、積立額を増やす
SNSで飛び交う言説への反論
よくある質問
Q. 40代からの資産運用は、本当に間に合うのか?
A. 十分に間に合う。65歳までに20〜25年もの運用期間を確保でき、複利シミュレーションのデータも、その有効性を、しっかりと裏付けている。
Q. 40代と50代、資産運用の始め方に違いはあるか?
A. 基本的な考え方は同じだが、運用期間がより短くなる50代では、必要な積立額が大きくなる分、より計画的な資金配分が、強く求められることになる。
Q. 教育費や住宅ローンがある中で、どう資産運用を始めればよいか?
A. まずは少額から始め、家計の状況が改善するにつれて、積立額を無理なく増やしていくという、段階的なアプローチが、最も現実的だ。
Q. 40代からの資産運用は、リスクを抑えるべきか?
A. 過度に保守的になる必要は、決してないが、運用期間の残りを踏まえ、株式と債券等のバランスを、自分自身のリスク許容度に応じて、慎重に調整することが望ましい。
Q. 40代から始めて、老後資金は十分に準備できるか?
A. もちろん個人差はあるが、シミュレーションデータが示す通り、無理のない金額を継続することで、資産形成は、十分に可能だと言える。
40代から資産運用を始めるために意識したい3つの視点
「時間を味方につける」という発想を、投資以外にも広げる
40代から資産運用を始めることの本質は、「時間を味方につける」という発想にある。この発想は、実は投資に限った話ではない。当サイトの別記事でも紹介した通り、副業や個人事業を通じたスキルの蓄積、資格取得によるキャリアの強化なども、同じように、早く始めるほど、時間の複利効果を得やすい取り組みだ。40代という年代を、資産運用だけでなく、様々な取り組みにおいて「時間を味方につける」チャンスとして、あわせて活用することをおすすめしたい。
特に、副業収入を投資の原資に充てるという組み合わせは、収入源の多様化と、資産形成の加速という、2つの効果を同時に得られる、効率的な戦略だ。資産運用という単一の取り組みにとどまらず、収入面での複数の取り組みを、あわせて進めていく視野の広さを、40代の氷河期世代には特に持ってほしいと考えている。
結論:「もう遅い」ではなく、まさに「今が最適」だ
40歳から20年間で2000万円を準備するのに必要な月々の積立額は約5万円だが、50歳からでは約13万円にまで膨らむ。このデータが示す通り、40代からの資産運用は、決して遅くない。むしろ、先延ばしにすればするほど、必要な負担は確実に重くなっていく。他人との比較に意味はなく、重要なのは、今日という日を、資産運用を始める最も早いタイミングとして、活かすことだ。
今日からできる第一歩として、自分の目標金額と、65歳までの残り年数を、一度計算してみてほしい。その小さな計算こそが、40代からの資産運用への、確かで力強い出発点になるはずだ。
