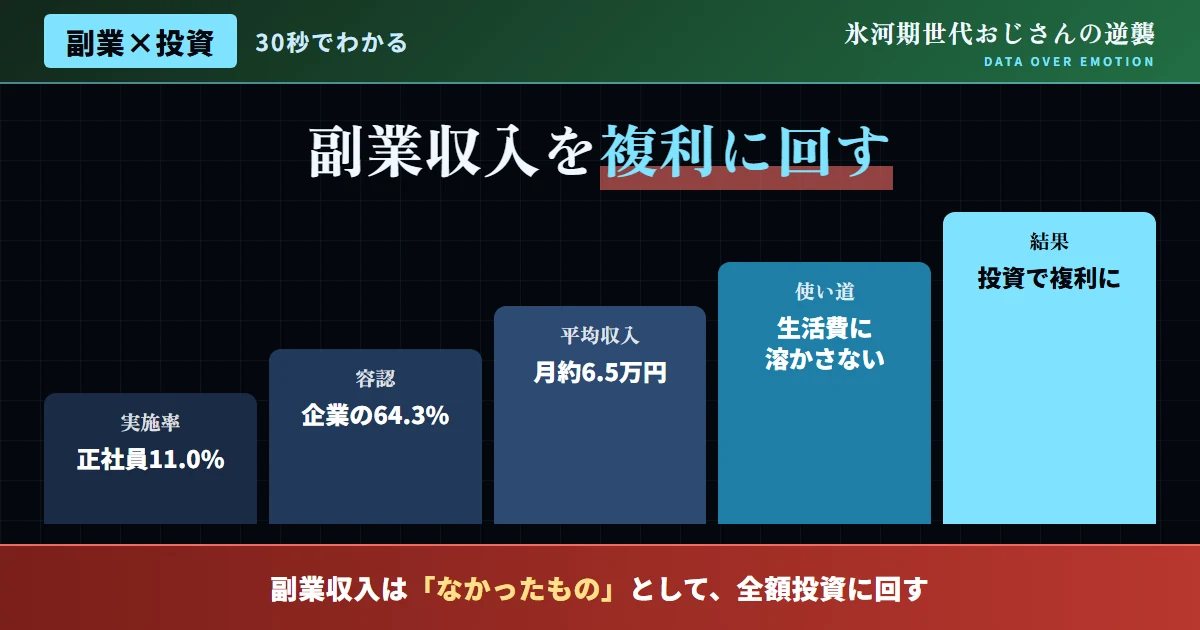
結論:副業収入は「なかったもの」として、投資へ回す
結論から、はっきりと述べる。副業を始めて収入を得ることそのものは、決してゴールではない。その副業収入を、生活水準の引き上げに使ってしまうか、投資へ回すかによって、5年後、10年後の資産状況には、極めて大きな差が生まれる。正社員の副業実施率は、2025年の調査で11.0%に達し、調査開始以来、過去最高を更新した。企業側の副業容認率も64.3%に達し、副業を取り巻く環境は、整いつつある。
本記事では、この副業実施率の高まりというデータを踏まえながら、副業収入を、生活費として消費するのではなく、投資に回すことで、複利効果を最大化する、氷河期世代のための具体的な戦略を、実践的に解説していく。
| 指標 | 数値 |
|---|---|
| 正社員の副業実施率 | 11.0%(過去最高) |
| 企業の副業容認率 | 64.3% |
| 副業全体の平均収入 | 月約6.5万円 |
| 40代以上の副業平均収入 | 月約10万円 |
なぜ「副業実施率11.0%」が、これほど重要な数字なのか
副業実施率が11.0%まで上昇し、過去最高を更新したという事実は、単なる統計上のトピックではない。この数字は、副業という選択肢が、もはや一部の特別な人だけのものではなく、一般的な働き方として定着しつつあることを示している。企業の副業容認率が64.3%に達している点も踏まえれば、副業に踏み出すハードルは、以前と比べて、はるかに低くなっていると、はっきりと言える。
特に注目すべきは、40代以上の副業収入が、全体平均の月約6.5万円を上回り、月約10万円近くに達しているという調査結果だ。これは、40代以上の世代が、これまでのキャリアで培ってきたスキルや経験を、副業という形で、収益化できていることを示唆している。氷河期世代にとって、この「経験を収益化できる」という事実は、極めて心強い材料だ。
図1:年代別、副業平均収入の比較(全体 vs 40代以上)
出典:doda「副業の実態調査」等を基に作成
副業収入を生活費に「溶かす」ことの見えないコスト
当サイトの別記事でも紹介した通り、副業を始めた人の中には、得られた収入を、外食や趣味の出費など、日々の生活水準の引き上げに、無自覚に使ってしまうケースが少なくない。これを「副業収入を生活費に溶かしてしまう」状態だと表現したい。副業収入そのものは、本業とは別に得られた、いわば「余剰の収入」だ。この余剰分を、生活水準の引き上げに使ってしまうと、副業をやめた瞬間に、その生活水準を維持できなくなるという、脆弱な家計構造を作り上げてしまう。
一方、この余剰収入を投資へ回した場合、複利効果を通じて、長期的には、本業の収入だけに頼るよりも、はるかに大きな資産基盤を築くことができる。同じ「月6.5万円の副業収入」であっても、それをどう扱うかによって、10年後の姿は、全く違うものになる。
- 副業収入が入るたびに、外食や買い物の頻度が増える
- 副業をやめた途端、生活水準を維持できなくなる
- 副業収入は、生活口座とは別の投資用口座に振り分ける
- 本業の収入だけで生活し、副業収入は積み上げる
副業収入を投資に回す、具体的な3ステップ
ここからは、副業収入を投資に回すための、具体的なステップを紹介する。
本業の収入だけで生活する、という発想の重要性
副業収入を確実に投資へ回すための、最も効果的な工夫が、「本業の収入だけで生活する」という家計設計だ。副業を始めると、多くの人が、副業収入を含めた金額を基準に、無意識のうちに生活水準を調整してしまう。この状態になると、副業収入は、実質的に「なくてはならない生活費の一部」に組み込まれてしまい、投資へ回す余地が、失われていく。
副業を始める段階から、「副業収入は、最初からなかったものとして扱う」という意識を持っておくことをおすすめしたい。本業の収入だけで、これまで通りの生活を維持し、副業収入は、まるごと投資口座へ振り分ける。この単純なルールを徹底するだけで、副業収入の大部分を資産形成へつなげることができる。
副業と投資を両立させ、資産を積み上げた実例
ここで、副業収入を投資に回すことで、資産を積み上げた人物の実例を紹介したい。この人物は、45歳の時点で、本業とは別に、週末を使った副業を開始した。最初の数ヶ月は、得られた副業収入を、外食や趣味の出費に使ってしまい、「気づけば、副業収入が生活費の一部に溶け込んでしまっていた」と振り返っている。
その後、このままでは副業を頑張っても資産が増えないと気づき、副業用の口座を新たに開設し、入金と同時に、その大部分を投資口座へ振り替えるルールを設けた。「本業の収入だけで生活するというルールに変えてから、副業収入がそのまま投資の元手として、積み上がっていくのを実感できるようになった」という。
「副業を始めた当初は、収入が増えた実感を、生活の中で感じたいという気持ちが強かったが、今振り返れば、それを我慢して投資に回したことが、何よりも大きな意味を持っていたと思う」と、この人物は、当時を振り返っている。
副業収入が生活費に溶け込む
収入が増えた実感を、外食や趣味の出費で得ようとしていた。
口座を分け、投資への自動振替を設定
本業の収入だけで生活するルールを徹底した。
副業収入が、投資元本として積み上がる
複利効果を活かし、堅実に資産形成を継続している。
副業選びにおいて、投資との両立を意識する視点
当サイトの別記事でも紹介した通り、副業には様々な種類があるが、投資への回しやすさという観点からは、収入が安定的に、かつ定期的に発生する副業の方が、資金計画を立てやすいという特徴がある。単発の案件だけに頼る副業は、収入額が月ごとに大きく変動しやすく、投資へ回す金額を一定に保ちにくいという側面がある。
副業を選ぶ段階から、「収入が安定しやすいか」「本業の経験やスキルを活かせるか」という視点を持っておくことをおすすめしたい。氷河期世代が、これまでのキャリアで培ってきた実務経験は、副業においても、強みとして活かせる場面が多い。この強みを、単なる収入源としてだけでなく、投資の元手を安定的に生み出す仕組みとして、あわせて活用する視点が、重要になる。
- 収入が単発で、月ごとに大きく変動する
- 本業と全く関係のない、未経験の分野に手を出す
- 継続的な契約や、定期的な収入が見込める
- 本業で培った経験・スキルを活かせる
副業収入にかかる税金と、確定申告という手続き
副業収入を投資に回すという戦略を考える上で、避けて通れないのが、税金の取り扱いだ。副業による所得が、給与所得とは別に年間20万円を超える場合、原則として確定申告が必要になる。この「20万円」という基準額を正しく理解しないまま副業を続けると、後になって思わぬ税務上のトラブルに直面する可能性がある。副業を始める段階から、収入と経費を記録しておく習慣を身につけておくことを、強くおすすめしたい。
確定申告の手続きは、一見すると複雑に感じられるかもしれないが、近年は会計ソフトやスマートフォンアプリを活用することで、日々の記帳作業を、大幅に簡略化できるようになっている。税務処理にかかる手間を、副業を続けない理由にするのではなく、準備によって、乗り越えるべきハードルとして捉えてほしいと考えている。また、副業所得が増えるにつれて、青色申告による控除など、より有利な制度の活用も、あわせて検討する価値がある。
| 副業所得の水準 | 確定申告の要否 |
|---|---|
| 年間20万円以下 | 原則不要(給与所得者の場合) |
| 年間20万円超 | 原則必要 |
家計簿アプリを活用し、副業収入と生活費を切り分ける
当サイトの別記事でも紹介した通り、副業収入を確実に投資へ回すためには、家計全体の流れを可視化しておくことが、極めて有効だ。近年広く普及している家計簿アプリの多くは、銀行口座やクレジットカードと連携し、収入と支出を、自動的に分類してくれる機能を備えている。この機能を活用することで、副業収入がどのように使われているかを、感覚ではなく、具体的な数字で把握できるようになる。
家計簿アプリ上で、本業の収入・副業の収入・生活費・投資額を、それぞれ別のカテゴリとして、管理することをおすすめしたい。こうすることで、「副業収入のうち、実際にはどれだけが投資に回り、どれだけが生活費に流れてしまっているか」を、月次で確認できるようになる。この可視化の習慣そのものが、副業収入を投資に回す意識を、日常的に、そして継続的に高めてくれる。
- 本業と副業の収入が、同じ口座に混ざったまま管理される
- 月末になって、副業収入がどこに消えたか分からなくなる
- 本業・副業・生活費・投資額を、カテゴリ別に管理する
- 月次で投資へ回った金額を、具体的な数字で確認する
副業の継続性と、投資計画の見直しサイクル
副業収入は、本業の給与と比べて、月ごとの変動が大きくなりやすいという特性を持つ。案件の受注状況や、繁忙期・閑散期によって、収入額が大きく上下することも珍しくない。この変動を前提とせずに、毎月固定額を投資に回そうとすると、収入が少ない月に、生活費を圧迫してしまう恐れがある。
副業収入を投資に回す際、毎月固定の金額を設定するのではなく、四半期や半年ごとに、副業収入の平均額を見直し、それに応じて投資額を柔軟に調整する仕組みを、あわせて取り入れることをおすすめしたい。こうすることで、収入の変動に振り回されることなく、無理なく、副業収入を投資へ回し続けることができる。
SNSで飛び交う言説への反論
よくある質問
Q. 副業収入は、どれくらいの割合を投資に回すべきか?
A. 一律の正解はないが、本業の収入だけで生活が成り立つのであれば、副業収入の大部分を投資へ回すことをおすすめしたい。
Q. 副業を始める前に、確認しておくべきことは?
A. 自社の就業規則で副業が認められているかどうかを、まず確認してほしい。確定申告が必要になるケースもあるため、税務面の準備も、あわせて重要になる。
Q. 副業収入がある月とない月で、投資額を変えてもよいか?
A. 収入の変動に応じて調整することは問題ないが、可能であれば、平均的な収入をもとに、一定額を淡々と積み立てる方が、継続しやすい。
Q. 40代から副業を始めるのは遅くないか?
A. 決して遅くない。40代以上の副業平均収入は、むしろ全体平均を上回っており、これまでの経験を活かせる余地は、極めて十分に大きいと言える。
Q. 副業収入を投資に回す際、税金面で注意すべきことは?
A. 副業所得が一定額を超えると、確定申告が必要になる。投資に回す前に、税務上の扱いを、専門家にも確認しておくことをおすすめしたい。
Q. 副業収入が月ごとに変動する場合、どう対応すればよいか?
A. 毎月固定額にこだわらず、四半期や半年単位で平均収入を見直し、投資額を柔軟に調整する仕組みを取り入れることをおすすめしたい。
副業収入を投資に回す上で意識したい3つの視点
結論:副業収入は「稼ぐ力」と「増やす力」をつなぐ架け橋になる
正社員の副業実施率は11.0%と過去最高を更新し、副業収入を投資に回すことのできる環境は、整いつつある。副業で得た収入を、生活水準の引き上げに使ってしまうか、投資へ回すかによって、10年後の資産状況には、決して小さくない差が生まれる。副業は「稼ぐ力」、投資は「増やす力」であり、この2つを組み合わせることこそが、氷河期世代にとって、資産形成への近道になる。
今日からできる第一歩として、副業収入専用の口座を開設し、入金と同時に投資口座へ振り替える仕組みを、一度検討してみてほしい。その小さな仕組み作りこそが、資産形成への、確かで力強い出発点になるはずだ。
