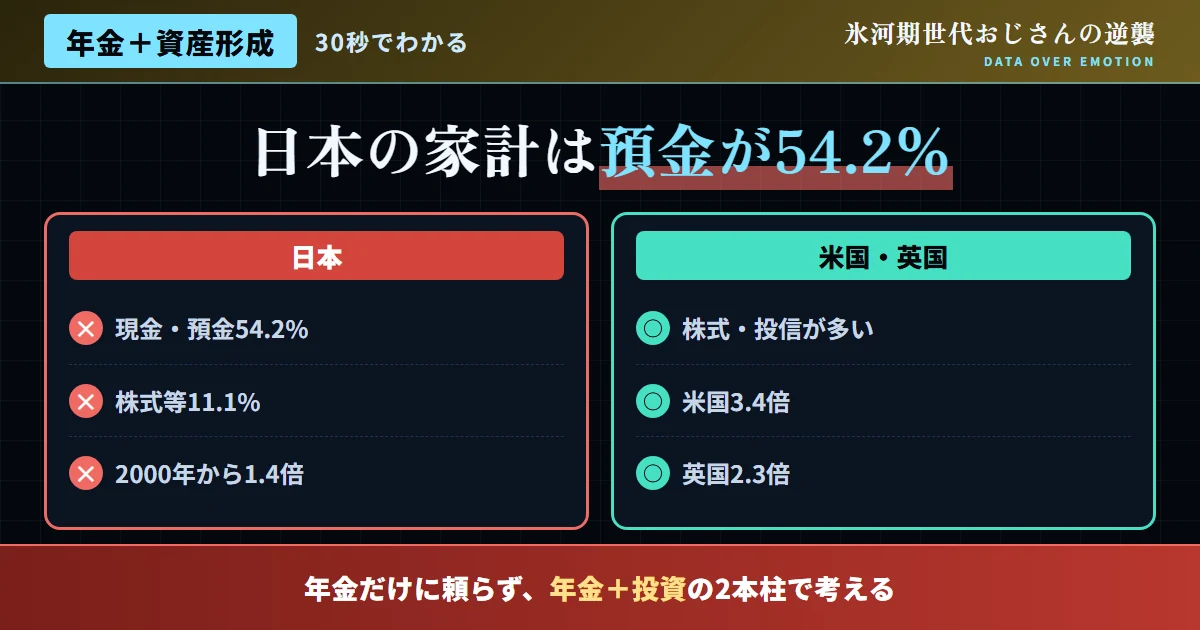
まず、日本の家計金融資産が、いかに現金偏重かを確認する
「年金だけでは不安だから、資産形成もしなければ」という発想自体は、既に多くの人に確実に、広く共有されつつある。しかし、実際の行動に移せているかというと、日本全体で見ると、まだ大きな課題が残っている。2023年3月期時点の家計の金融資産残高は2,042.8兆円にのぼるが、その内訳を見ると、現金・預金が54.2%を占める一方、株式等はわずか11.1%、投資信託は4.4%にとどまっている。
この現金偏重の構造は、国際比較するとより際立つ。家計金融資産のうち、株式・投信・債券といった資産運用に回されている割合は、米国が約61%、英国が約23%であるのに対し、日本はわずか約12%にとどまっている。この差は、単なる比率の違いにとどまらない。2000年から2021年末までの家計金融資産の伸びを見ると、米国は3.4倍、英国は2.3倍に成長した一方、日本はわずか1.4倍の増加にとどまっている。同じ期間を過ごしても、資産運用に資金を振り向けた国とそうでない国とでは、これほど大きな差が生まれるということだ。
| 項目 | データ |
|---|---|
| 家計金融資産残高(2023年3月期) | 2,042.8兆円 |
| 現金・預金の割合 | 54.2% |
| 株式等の割合 | 11.1%(投信含め15.5%) |
| 資産運用比率(日本/米国/英国) | 約12% / 約61% / 約23% |
| 家計金融資産の成長倍率(2000〜2021年) | 日本1.4倍/米国3.4倍/英国2.3倍 |
図1:家計金融資産の成長倍率、国際比較(2000年→2021年)
出典:内閣官房「資産所得倍増に関する基礎資料集」を基に作成
次に、なぜ「年金プラス投資」という発想が必要なのかを整理する
公的年金は、賦課方式という仕組み上、少子高齢化の影響を受けやすく、以前の記事で確認した通り、今後も給付水準や制度設計が調整され続けていく可能性が高い。この構造を踏まえると、公的年金「だけ」に老後の生活を委ねるという発想は、リスクの分散という観点からも、必ずしも最適とは言えないだろう。むしろ、公的年金を土台としつつ、その上に自分自身で育てる資産という「もう一つの柱」を重ねていく、複線的な発想が現実的だ。
政府自身も、この課題を認識しており、2022年11月28日に「資産所得倍増プラン」を決定している。これは、家計金融資産の過半を占める現預金を、投資につなげることで、「成長と資産所得の好循環」を実現しようとする政策方針だ。NISAの拡充なども、この文脈の中に位置づけられる取り組みだ。つまり、「公的年金に頼らない資産形成」という発想は、個人の思いつきではなく、国全体の政策方向性とも一致した、時代の要請でもある。
| 理由 | 内容 |
|---|---|
| 公的年金の構造的な調整可能性 | 賦課方式のため、給付水準は今後も見直され続ける可能性がある |
| 資産所得倍増プラン | 政府自身が、現預金から投資への移行を後押しする政策を推進 |
そこで、公的年金と自己資産形成の役割分担を整理する
- 「年金なんて当てにならないから、全部投資に回すべきだ」
- 「投資はリスクがあるから、年金だけに頼ればいい」
- 年金制度への理解を深めることと、投資を始めることを、別々の話だと考える
- 公的年金は「生活の土台」、自己資産形成は「上乗せの備え」と役割分担する
- 両方をバランスよく組み合わせ、リスクを分散する
- 年金の仕組みを理解した上で、その理解を投資判断にも活かす
また、投資以外の「資産形成の柱」も、視野に入れる
公的年金に頼らない資産形成というと、NISAやiDeCoといった金融投資がまず思い浮かぶが、それだけが選択肢ではない。上昇志向の考え方に照らせば、自分自身のスキルや専門性を高める「人的資本への投資」も、広い意味での資産形成の一つだ。スキルアップによって収入自体を底上げできれば、その分、資産形成に回せる原資も増えていく。
また、副業や小規模な起業への挑戦も、公的年金に頼らない収入源の複線化という意味で、有効な選択肢になりうる。もちろん、副業や起業にはリスクも伴うため、いきなり大きく踏み出すのではなく、本業を続けながら小さく試すという段階的なアプローチが現実的だ。金融投資、人的資本への投資、副業・起業という複数の柱を組み合わせることで、公的年金だけに依存しない、より頑健な老後の経済基盤を築いていくことができる。
| 柱 | 内容 |
|---|---|
| 金融投資(NISA・iDeCo等) | 非課税制度を活用した、資産の複利的な成長 |
| 人的資本への投資 | スキルアップによる収入の底上げ |
| 副業・起業 | 本業以外の収入源を、段階的に構築する |
さらに、投資を始める際の、基本的なリスク管理の考え方を確認する
資産形成の重要性を理解しても、いざ投資を始めるとなると、リスクへの不安から尻込みしてしまう人は、冷静に見渡せば多い。ここで押さえておきたいのが、「長期・分散・積立」という、投資の基本原則だ。長期的な視点で保有し続けることで、短期的な価格変動の影響を平準化しやすくなる。複数の資産・地域に分散することで、特定の資産の値下がりリスクを軽減できる。そして、一定額を定期的に積み立てることで、購入タイミングを分散し、高値掴みのリスクを抑えることができる。
この3原則を踏まえた運用は、投資の専門知識がなくても、インデックスファンドの積立投資という形で、比較的簡単に実践できる。いきなり大きな金額を投じるのではなく、まずは少額から、この基本原則に沿った投資を始め、実践しながら理解を深めていく姿勢が、現実的な出発点になる。
| 原則 | 効果 |
|---|---|
| 長期 | 短期的な価格変動の影響を平準化する |
| 分散 | 特定の資産の値下がりリスクを軽減する |
| 積立 | 購入タイミングを分散し、高値掴みのリスクを抑える |
諸外国と比較する——なぜ米英では資産運用が広がったのか
米国・英国で家計金融資産に占める資産運用の割合が高い背景には、いくつかの構造的な要因が、積み重なって存在している。米国では、401(k)のような確定拠出年金制度が広く普及し、企業のマッチング拠出という仕組みを通じて、従業員が半ば自動的に株式市場に資金を投じる構造が定着してきた。また、金融教育が学校教育の中に一定程度組み込まれており、若い頃から投資に触れる機会が多いことも、要因の一つとして指摘されている。
英国でも、個人貯蓄口座(ISA)という、日本のNISAのモデルにもなった非課税投資制度が、比較的早い時期から普及してきた経緯がある。両国に共通するのは、税制優遇制度の存在と、それを活用する文化が、時間をかけて社会に根付いてきたという点だ。日本のNISA・iDeCoも、制度としては既に整っている。あとは、この制度を実際に活用する文化を、社会全体でどれだけ根付かせられるかが、今後の課題になる。氷河期世代自身が積極的にこの文化の担い手になることも、一つの意味のある選択だと言える。
| 国 | 背景要因 |
|---|---|
| 米国 | 401(k)の企業マッチング拠出、学校教育での金融教育の浸透 |
| 英国 | ISA(個人貯蓄口座)という、日本のNISAのモデルとなった非課税制度の普及 |
さらに、氷河期世代が資産形成において持つ、独自の強みも考える
資産形成という文脈では、氷河期世代は不利な立場にあると語られがちだが、視点を変えれば、この世代ならではの強みも存在する。まず、氷河期世代は既に40代から50代にさしかかっており、これまでの人生経験を通じて、様々な失敗や困難を乗り越えてきた、精神的な打たれ強さを持っている層が多い。投資においては、短期的な価格変動に一喜一憂せず、長期的な視点を保ち続けるという精神的な安定性が、成果を左右する重要な要素になる。
また、就職氷河期という困難な時代を生き抜いてきた経験から、無駄遣いを避け、堅実に生活する習慣が身についている人も少なくない。この堅実さは、投資における「長期・分散・積立」の原則を実践する上でも、相性の良い資質だと言える。派手な一攫千金を狙うのではなく、地道にコツコツと資産を積み上げていくというスタイルは、まさに氷河期世代が培ってきた生き方そのものとも重なる。この強みを自覚し、自信を持って資産形成に取り組んでいくことが、成功への近道になる。
| 強み | 内容 |
|---|---|
| 精神的な打たれ強さ | 様々な困難を乗り越えてきた経験による、長期投資への耐性 |
| 堅実な生活習慣 | 無駄遣いを避ける習慣が、積立投資と相性が良い |
セルフチェック:あなたの資産形成への発想を確認する
以下の項目に、正直に向き合ってみてほしい。当てはまらない数が多いほど、資産形成への発想を見直す価値がある。
| チェック項目 | 該当 |
|---|---|
| 公的年金を「土台」、自己資産形成を「上乗せ」と役割分担して理解している | □ |
| 金融投資以外にも、人的資本や副業といった選択肢を検討したことがある | □ |
| 「長期・分散・積立」という投資の基本原則を理解している | □ |
| 資産の大部分を、現金・預金のまま置いていないか確認したことがある | □ |
| 「頼らない」ことと「無視する」ことの違いを、正確に理解している | □ |
ここからは、資産形成の発想を実践するための、具体的な視点
SNSで飛び交う言説への反論
よくある質問
Q. 現金・預金を全て投資に回すべきなのか?
A. そうではない。生活防衛資金(生活費の半年〜1年分程度)は現金で確保した上で、余剰資金を投資に振り向けるのが基本的な考え方だ。まずは自分の家計を見直し、この防衛資金の水準を確認することから始めたい。
Q. 資産所得倍増プランの具体的な内容は、どこで確認できるか?
A. 内閣官房のウェブサイトで、政策の基本方針や関連資料が公表されている。NISA拡充など、具体的な施策の詳細も、そこで確認できる。
Q. 人的資本への投資とは、具体的に何をすればよいか?
A. 資格取得、オンライン講座での学習、業務に直結するスキルの習得などが該当する。転職市場での評価が高いスキルを意識して選ぶと効果的だ。
Q. 副業を始める際、まず何に注意すべきか?
A. 勤務先の就業規則で副業が許可されているかを確認することが第一歩だ。その上で、本業に支障が出ない範囲で、小さく始めることが望ましい。確定申告が必要になるケースもあるため、税務面の基礎知識も併せて確認しておきたい。
Q. 投資初心者が、最初に選ぶべき商品は何か?
A. 全世界株式やS&P500に連動するインデックスファンドなど、分散が効いた低コストの商品から、始めるのが、一般的に推奨されるアプローチだ。
Q. 40代・50代から投資を始めても、本当に間に合うのか?
A. 若い頃から始めた場合と比較すれば複利効果の期間は短くなるが、それでも10年・20年という長期の運用期間を確保できれば、十分に意味のある資産形成が可能だ。始めないよりは、一日でも早く始める方が有利になる。
Q. 米国のように、企業がマッチング拠出をしてくれる制度は日本にもあるのか?
A. 企業型確定拠出年金(企業型DC)の中には、企業が拠出額の一部を上乗せするマッチング拠出制度を導入している企業もある。自分の勤務先の制度を、人事担当窓口等で確認してみる価値がある。
Q. 資産形成における「精神的な打たれ強さ」とは、具体的にどう活かせるのか?
A. 市場が下落した局面でも、慌てて売却せず、長期的な視点を保ち続けられる胆力として活きる。これまでの人生経験で培った忍耐力が、投資においても有効な資質になる。
ここで、日本の資産形成政策の推移を時系列で振り返る
日本における資産形成を後押しする政策が、どのように推移してきたかを時系列で振り返ることも、理解を深める上で有効だ。
-
2014年
NISA制度が開始され、「貯蓄から投資へ」という政策方針が本格化する。この頃から、家計の資産運用比率を高める取り組みが進められてきた。
-
2022年
「資産所得倍増プラン」が決定され、現預金を投資につなげる政策が、より明確に打ち出される。NISA拡充の議論も本格化していった。
-
2024年〜2026年
新NISA制度が導入され、非課税枠が大幅に拡充される。家計の資産運用比率も、上昇傾向にある。
この変遷から見えてくるのは、「貯蓄から投資へ」という流れが、一時的なブームではなく、国の政策として一貫して推進されてきた、長期的な方向性だという実態だ。
結論:年金を土台に、自ら資産を育てる発想を持つ
日本の家計金融資産は、依然として現金・預金に偏っており、この結果、資産運用に積極的な国と比較して、資産成長のペースに大きな差がついている。公的年金を「頼らない」というのは、制度を無視することではなく、その限界を正確に理解した上で、自ら資産を育てる、もう一つの柱を重ねていくという発想だ。
公的年金を生活の土台としながら、金融投資・人的資本への投資・副業や起業といった複数の柱を組み合わせ、資産を育てていくこと。それが、氷河期世代の資産形成の姿勢だ。日本全体で見れば、資産運用への一歩を踏み出していない人がまだ多数派だ。だからこそ、今この段階で一歩を踏み出すことが、周囲との差を広げていく力になる。
氷河期世代おじさんは、あなたが「雇われる」思考だけにとどまらず、投資・スキルアップ・副業という複数の道を、自分の手で切り開いていくことを、心から応援している。困難な時代を生き抜いてきたあなたの堅実さと打たれ強さは、実は資産形成において大きな武器になる。40代・50代からでも、始めるのに遅すぎるということはない。今日という日から、まずは小さな一歩を踏み出してほしい。
