結論:50代は「守りながら増やす」現実的な戦略に切り替える時期だ
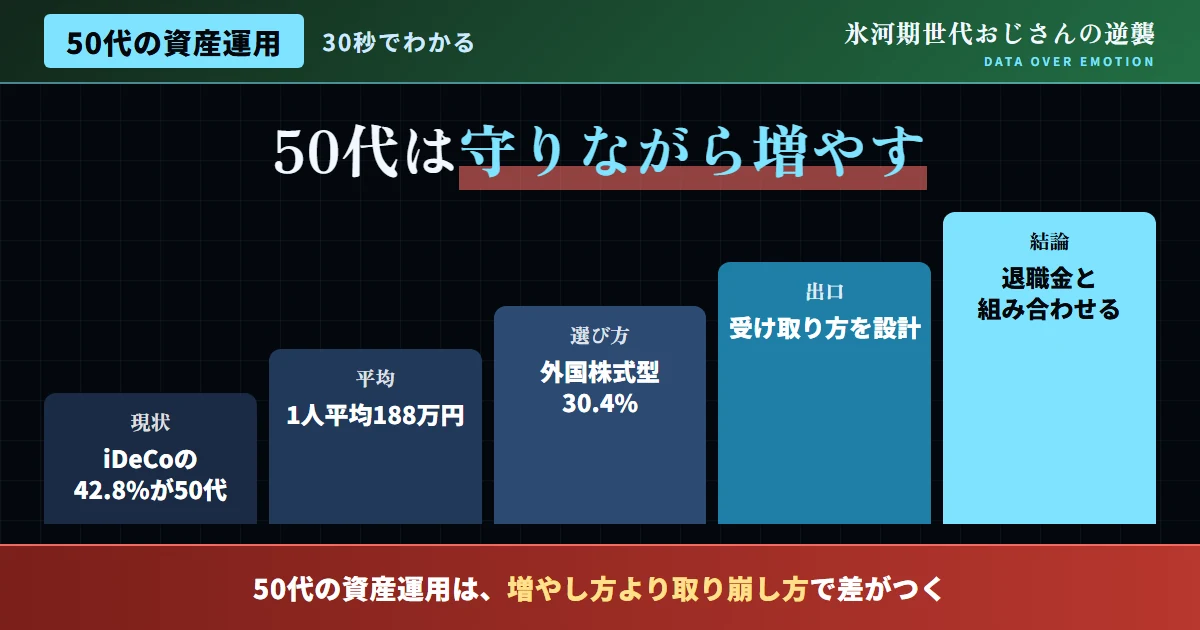
結論から、はっきりと述べる。50代のiDeCo加入者は、全体の42.8%を占め、この年代が、資産形成に最も積極的に取り組んでいる年代の一つであることが、データからも明らかになっている。1人当たりの平均資産額は188万円にのぼり、40代・50代だけで、iDeCo全体の資産の約7割を占める。この事実は、50代が、決して「今さら遅い」年代ではなく、むしろ、老後を見据えた資産形成に、本格的に取り組む、極めて重要な時期であることを、明確に示している。
ただし、50代の資産運用は、40代までの「積み立てて増やす」段階から、「守りながら増やし、どう受け取るか」を見据えた段階へと、徐々に軸足を移していく必要がある。本記事では、この50代特有の視点を踏まえた、現実的な資産運用戦略を解説していく。
| 項目 | データ |
|---|---|
| iDeCo加入者全体に占める割合 | 42.8% |
| 1人当たり平均資産額 | 188万円 |
| 選ばれている商品の傾向 | 外国株式型30.4%、預貯金22.8%、バランス型17.5% |
50代が選ぶ商品構成から見える、リスクへの向き合い方
50代のiDeCo加入者が選ぶ商品構成を見ると、外国株式型投資信託が30.4%と最も多い一方、預貯金も22.8%と、一定の割合を占めている。この構成は、50代という年代が、成長性を求めつつも、元本割れリスクへの備えを、あわせて重視している実態を反映していると考えられる。全てをリスク資産に投じるのではなく、一定の安全資産を組み合わせるという姿勢は、運用期間が限られる50代にとって、極めて合理的で確かな選択だと言える。
この「外国株式型+預貯金+バランス型」という組み合わせを、一つの参考として、自分自身のリスク許容度と、退職までの残り年数に応じて、調整することをおすすめしたい。当サイトの別記事でも紹介した通り、年齢が上がるにつれて、株式比率をやや下げ、債券や現金の比率を高めていくという「年代に応じた配分調整」の考え方が、ここでも、そのまま当てはまる。
こうした一般的な傾向を参考にしつつも、自分自身の家計状況、扶養家族の有無、退職後の働き方の見込みなど、個別の事情を踏まえて、最終的な配分を決めることをおすすめしたい。統計データは、あくまで参考値であり、絶対的な正解ではないという点を、あらためて心に留めておきたい。
図1:50代のiDeCo加入者、選択商品の構成比
出典:各種iDeCo加入者調査データを基に作成
iDeCoの「出口戦略」が、50代から重要になる理由
40代までは「積み立てて増やす」ことに意識が向きがちだが、50代からは、iDeCoを「どう受け取るか」という、出口戦略の重要性が、急速に高まってくる。iDeCoの資産は、一時金として一括で受け取る方法と、年金として分割で受け取る方法があり、それぞれ、退職所得控除や公的年金等控除といった、異なる税制優遇が適用される。
特に注意したいのが、退職金とiDeCoの一時金を、両方とも受け取る場合の税制上のルールだ。近年、iDeCoの一時金と退職金の受け取り間隔に関するルールが変更され、以前の5年から10年へと、間隔要件が延長された。この変更により、退職金とiDeCoを、それぞれ有利な税制で受け取るためには、受け取りのタイミングを、より慎重に計画する必要が生じている。50代のうちから、この出口戦略について、早めに情報収集を始めることを、強くおすすめしたい。
特に、退職金の支給時期を、勤務先の制度で正確に確認した上で、iDeCoの受け取り時期を、逆算して計画することが重要だ。この計画を怠ると、想定していなかった税負担が発生し、老後資金全体の見通しが、大きく狂ってしまう可能性もある。退職の数年前から、この出口戦略について、専門家に相談しながら、検討を進めることをおすすめしたい。
- 退職金とiDeCoの受け取りタイミングを、直前まで考えない
- 税制ルールの変更を知らず、想定外の税負担に直面する
- 50代のうちから、受け取り方の選択肢を情報収集する
- 退職金の見込み時期とあわせて、受け取り計画を検討する
50代からの資産運用、具体的な3ステップ
ここからは、50代から資産運用を実践するための、具体的なステップを紹介する。
「取り崩し期」を見据えた、資産運用の考え方の転換
50代からの資産運用は、退職後の「取り崩し期」を見据えた、考え方の転換が必要になる時期でもある。40代までは、資産を積み上げる「積立期」の発想が中心だったのに対し、退職が近づく50代からは、これまで積み立ててきた資産を、どのタイミングで、どのように取り崩していくかという、出口を見据えた設計が、重要性を増していく。
退職後も資産の全てを一気に現金化するのではなく、一部は運用を継続しながら、必要な分だけを計画的に取り崩していく「運用しながらの取り崩し」を、基本的な考え方としておすすめしたい。このアプローチであれば、退職後もインフレによる資産価値の目減りに、一定程度備えながら、計画的に資産を活用していくことができる。50代のうちに、この取り崩し期の設計について、あらかじめイメージを持っておくことが、退職後の安心感につながる。
| 時期 | 中心となる発想 |
|---|---|
| 40代までの積立期 | 資産を積み上げることに重点を置く |
| 50代からの移行期 | 守りを強化しつつ、出口戦略を準備する |
| 退職後の取り崩し期 | 運用を継続しながら、計画的に取り崩す |
50代夫婦で取り組む、世帯全体を俯瞰した資産運用
50代という年代は、夫婦それぞれの退職金や年金の見込み額が、より具体的に見えてくる時期でもある。個人単位の資産運用だけでなく、夫婦それぞれの退職金・年金・iDeCo・NISAの状況を、世帯全体で棚卸しし、老後の生活設計を、あわせて検討することをおすすめしたい。夫婦のどちらか一方に資産や収入が偏っている場合、その偏りを踏まえた、現実的な老後資金計画を立てることが重要になる。
また、夫婦で資産状況を共有しておくことは、万が一の際の備えにもなる。資産形成は、自分一人の問題ではなく、家族全体で向き合うべき課題だ。50代という、老後が具体的に見え始める時期だからこそ、夫婦での話し合いを、あらためて行っておくことをおすすめしたい。
50代から資産運用を見直し、準備を進めた実例
ここで、50代を機に、資産運用の方針を見直し、老後の準備を進めた人物の実例を紹介したい。この人物は、40代の頃から積立投資を続けていたが、50代に入っても、40代の頃と同じ、株式中心の積極的なポートフォリオを、そのまま維持していた。ある時、当サイトが伝えるような「守りながら増やす」という考え方に触れ、自分のポートフォリオが、退職までの残り期間を踏まえると、ややリスクを取りすぎていることに、はっきりと気づいたという。
「40代の頃の成功体験が強く残っていて、配分を見直すという発想自体が、なかなか浮かばなかった。データを見て、あらためて自分の状況を客観的に振り返る機会を持てたことが、大きな転機になった」と、この人物は振り返っている。
そこで、株式の比率を段階的に引き下げ、債券やバランス型の商品を、ポートフォリオに新たに組み入れた。また、iDeCoの出口戦略についても、早めに情報収集を始め、退職金の見込み時期と、iDeCoの受け取りタイミングを、あわせて検討するようになった。「50代になって、これまでの『増やす』一辺倒の考え方から、『どう受け取るか』まで見据えた考え方に切り替えられたことで、老後への漠然とした不安が、具体的な計画へと、変わった」と、この人物は静かに振り返っている。
40代と同じ積極的な配分を維持
株式中心のポートフォリオを、50代になっても継続していた。
債券・バランス型を組み入れ調整
「守りながら増やす」考え方に基づき、配分を見直した。
出口戦略も含めた計画を策定
退職金とiDeCoの受け取り時期を、あわせて検討している。
退職金という「不確実な変数」を、計画に正確に組み込む
50代の資産運用計画において、見落とされがちなのが、退職金という要素の不確実性だ。退職金制度は、企業によって金額や支給条件が大きく異なり、氷河期世代の中には、転職を経験してきたことで、勤続年数が短く、想定より少ない退職金しか見込めない人も少なくない。「退職金が出るだろう」という漠然とした期待に頼るのではなく、勤務先の退職金規程を、50代のうちに、一度正確に確認しておくことをおすすめしたい。
退職金の見込み額を正確に把握した上で、iDeCoやNISAによる自助努力の資産と、退職金を、老後資金全体の中で、どう組み合わせるかを計画することが重要だ。退職金が想定より少なかった場合に備え、自助努力による資産形成の比重を、あらかじめ高めに設定しておくという、保守的な計画の立て方も、有効な選択肢だと考えている。
50代からの副業・実務経験の活用も、あわせて検討する
当サイトの別記事でも紹介した通り、氷河期世代が長年培ってきた実務経験は、50代以降も、副業やコンサルティングといった形で、収入を得る手段として、活用できる可能性がある。資産運用による収入だけでなく、こうした労働による収入も、老後の家計を支える、重要な柱の一つになり得る。50代からは、資産運用と、実務経験を活かした副業を、あわせて検討することで、より安定した老後の収入基盤を築いていくことができる。
特に、退職後も、フルタイムではない形で、実務経験を活かした仕事を続けることができれば、資産の取り崩しペースを緩やかにできるだけでなく、社会とのつながりを維持できるという、精神的な側面でのメリットもある。50代のうちから、退職後も続けられる仕事の形を、具体的に考え始めることをおすすめしたい。
- 資産の取り崩しだけで、老後の生活費を賄おうとする
- 退職後の働き方について、具体的に考えていない
- 資産運用と、実務経験を活かした副業を組み合わせる
- 退職後の働き方について、50代のうちから具体的に検討する
SNSで飛び交う言説への反論
よくある質問
Q. 50代から、資産運用の配分をどう見直すべきか?
A. 株式比率をやや下げ、債券や現金の比率を高める、「守り」を意識した調整をおすすめしたい。ただし、過度に保守的にする必要は、決してない。
Q. iDeCoと退職金、どちらを先に受け取るべきか?
A. 一律の正解は存在せず、税制ルールと、それぞれの受け取り時期によって、有利な組み合わせが変わる。専門家に相談しながら、早めに計画することを、強くおすすめしたい。
Q. 退職金が想定より少なかった場合、どう対応すべきか?
A. 早い段階で退職金の見込み額を確認し、不足が見込まれる場合は、自助努力による資産形成の比重を、あらかじめ高めに設定しておくことが、極めて有効だ。
Q. 50代から新たに資産運用を始めるのは遅いか?
A. 決して遅くはない。当サイトの別記事でも紹介した通り、退職までの10年程度の期間でも、複利効果を活かした資産形成は、十分に可能だと言える。
Q. 50代のポートフォリオ、外国株式型を選ぶ人が多いのはなぜか?
A. 国内資産だけに依存せず、世界経済の成長を取り込みながら、一定の成長性を確保したいという考え方が、背景にあると考えられる。
50代の資産運用で意識したい3つの視点
健康リスクという、資産運用計画に組み込むべき変数
50代からの資産運用計画において、見落とされがちなもう一つの変数が、健康リスクへの備えだ。年齢が上がるにつれて、病気やケガによる医療費の発生確率は、統計的に高まっていく傾向がある。資産運用による資産形成だけでなく、公的医療保険制度の理解や、必要に応じた民間医療保険の見直しも、50代のうちに、あわせて行っておくことをおすすめしたい。
特に、高額な医療費が発生した場合に備える「高額療養費制度」は、日本の公的医療保険における、重要なセーフティネットの一つだ。この制度の内容を正確に理解しておくことで、過度に不安を煽る保険商品の勧誘に、惑わされにくくなる。健康リスクへの備えについても、感情論ではなく、制度の正確な理解に基づいて、冷静に判断することをおすすめしたい。
結論:50代は「増やす」から「整える」への転換点だ
50代のiDeCo加入者が全体の42.8%を占めるというデータが示す通り、この年代は、老後資金への意識が最も高まる時期だ。50代の資産運用は、40代までの「積み立てて増やす」段階から、「守りながら増やし、どう受け取るか」を見据えた段階へと、転換していく必要がある。この転換を、早めに行うことこそが、氷河期世代の50代にとって、最も現実的で確かな戦略になる。資産形成、健康リスクへの備え、そして働き方の選択——これら全てを、総合的に俯瞰した「資産寿命」の視点を持つことが、これからの安心を支えていく。
今日からできる第一歩として、自分の資産配分と、退職金の見込み額を、一度確認してみてほしい。その小さな確認こそが、50代からの確かな出口戦略への出発点になるはずだ。
