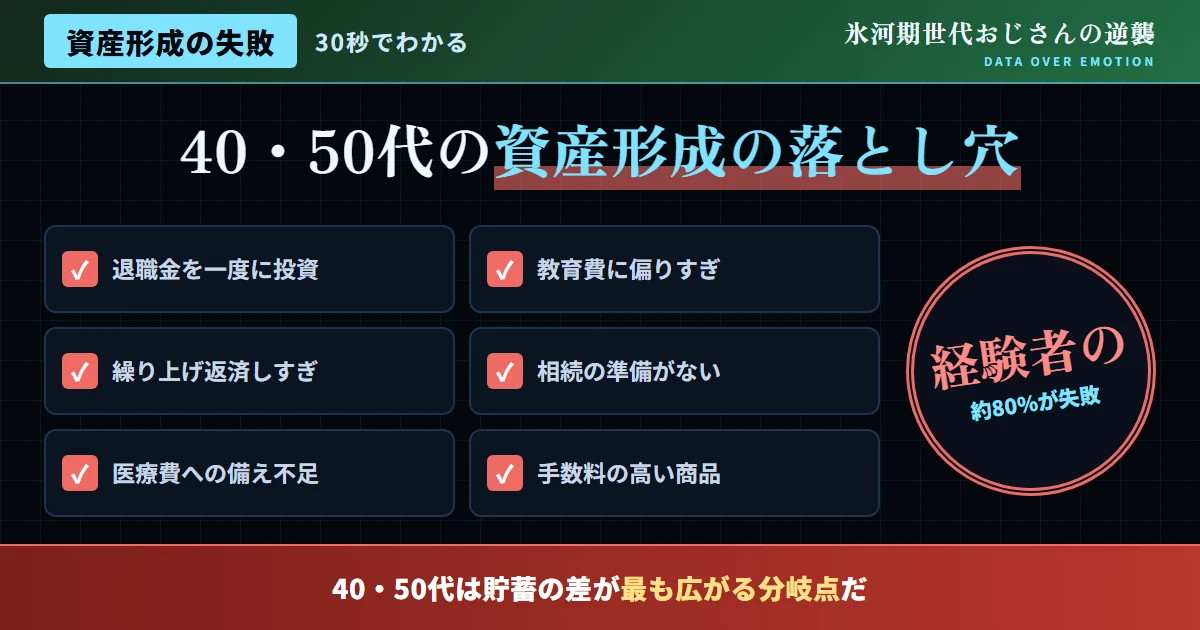
結論:失敗は例外ではなく「多数派」の経験だ
結論から、はっきりと述べる。資産運用経験者のうち、実に約80%が、何らかの失敗経験があると回答しているという調査結果がある。この数字が示すのは、資産形成における失敗は、決して一部の人だけに起きる、特殊な出来事ではないという事実だ。重要なのは、失敗を過度に恐れることではなく、典型的な失敗パターンを事前に知り、同じ轍を踏まないよう、具体的な対策を、しっかりと講じることだ。
特に、40代・50代という年代は、世帯間の純貯蓄額の差が、最も拡大する「分岐点」とされ、この時期に拡大した差は、その後縮小することがないという、厳しい統計データもある。本記事では、この重要な年代における、典型的な資産形成の失敗パターンを整理し、氷河期世代のための回避策を解説していく。
| 項目 | 内容 |
|---|---|
| 失敗経験のある割合 | 資産運用経験者の約80% |
| 分岐点となる年代 | 40代〜50代(純貯蓄額の差が最大化) |
| 破産原因の上位 | 病気・医療費(約23.3%) |
失敗パターン①:退職金の運用失敗と、そこからの傷の深追い
典型的な失敗パターンの一つが、退職金という、まとまった資金を運用に回した際に生じる失敗だ。退職金を、十分な知識のないまま、リスクの高い商品に、安易に投じてしまい、値下がりによって元本割れを起こす。ここで問題なのは、元本割れそのものよりも、その後の対応だ。損失を早く取り戻したいという焦りから、さらにハイリスクな商品に手を出してしまい、結果として、退職金が半減してしまうといった、深刻な事例も、実際に報告されている。
これは、当サイトの別記事で紹介した「損失を取り返そうとする心理」の典型例だ。退職金は、老後の生活を支える、極めて重要な資金であり、まとまった資金を一気に投資するのではなく、時間分散を意識しながら、慎重に運用することを、強くおすすめしたい。
また、退職金を受け取った直後は、証券会社や銀行から、様々な金融商品の営業を受けやすい時期でもある。こうした営業を受けた際に、その場で即決するのではなく、一度持ち帰り、複数の選択肢を比較検討する時間を確保することが重要だ。退職金は、人生において何度も得られる資金ではないからこそ、焦って判断せず、慎重に検討する姿勢を、強くおすすめしたい。
図1:世帯間の純貯蓄額の差、年代別の拡大イメージ
出典:各種家計調査データを基に作成
失敗パターン②:教育費への偏重と、老後資金の後回し
もう一つの典型的な失敗パターンが、子どもの教育費に資金を優先的に配分しすぎた結果、老後資金の準備が、大きく後回しになってしまうケースだ。子どもへの教育投資は、決して間違った判断ではないが、教育費と老後資金は、どちらか一方だけを優先するのではなく、バランスを取りながら、並行して準備を進めることが、何よりも重要だ。
この失敗パターンの背景には、「子どものためなら」という、親としての自然な感情がある。この感情そのものを否定するつもりはないが、教育費にすべてを注ぎ込んだ結果、自分自身の老後が破綻してしまっては、結果的に、その負担が、将来の子ども世代に転嫁されてしまう可能性がある点も、あわせて考慮しておく必要がある。
特に、住宅ローンの返済額が家計に占める割合が高い世帯や、夫婦間で将来設計についての意識共有が不足している世帯は、老後資金の準備が、結果的に手薄になりやすい傾向があるとされる。家族で定期的に、家計全体の状況を確認し合う機会を持つことを、おすすめしたい。
- 教育費を最優先し、老後資金の準備を先送りにしてしまう
- 家族間で、将来の資金計画を共有せずに進めてしまう
- 教育費と老後資金、両方に配分するバランスを意識する
- 家族で定期的に、家計全体の状況を確認し合う
失敗パターン③〜⑤:見落とされがちな典型的ミス
ここまで紹介した失敗パターンに加えて、氷河期世代が陥りやすい、その他の典型的なミスについても、あらためて紹介しておきたい。
失敗パターン⑥:住宅ローン繰り上げ返済への過度な偏重
意外と見落とされがちな失敗パターンが、住宅ローンの繰り上げ返済に、資金を過度に集中させてしまうことだ。繰り上げ返済は、支払い利息の総額を減らせるという明確なメリットがあるが、手元の流動性を犠牲にしてまで、繰り上げ返済を優先しすぎると、急な出費や、投資機会に対応できなくなるリスクがある。特に、低金利のローンを組んでいる場合、繰り上げ返済によって節約できる利息よりも、その資金を投資に回した場合に期待できるリターンの方が、上回る可能性も十分にあると言える。
繰り上げ返済を全く否定するわけではないが、生活防衛資金を確保した上で、繰り上げ返済と投資のバランスを、金利水準や、自分自身のリスク許容度を踏まえて、検討することをおすすめしたい。「借金は早く返すべき」という感覚だけで、思考停止的に判断を下すのではなく、数字に基づいた、冷静な比較検討こそが重要だ。
| 選択肢 | 主な効果 | 考慮すべき点 |
|---|---|---|
| 繰り上げ返済 | 支払い利息総額の削減 | 手元流動性が低下する |
| 投資に回す | 複利効果によるリターンの可能性 | 元本割れのリスクを伴う |
失敗パターン⑦:相続・生前贈与の準備不足
もう一つ、当サイトが紹介しておきたい失敗パターンが、相続や生前贈与についての準備不足だ。資産形成に長年、取り組んできたとしても、その資産が、将来どのように家族に引き継がれるのかについて、具体的な準備ができていないケースは、決して少なくない。相続が発生した際、遺産分割を巡って、家族間でトラブルに発展してしまうケースや、相続税の負担について、事前の知識がなかったために、想定外の大きな負担が生じるケースも、実際に報告されている。
資産形成は、自分自身の老後の生活を支えるだけでなく、次の世代へどう引き継ぐかという視点も、あわせて持っておくことが重要だ。生前贈与の非課税制度や、遺言書の作成といった、具体的な準備について、早い段階から、しっかりと情報収集を始めておくことを、強くおすすめしたい。
失敗を糧に、資産形成を立て直した実例
ここで、資産形成における失敗を経験しながらも、そこから立ち直り、資産形成に切り替えた人物の実例を紹介したい。この人物は、53歳の時、早期退職に伴う退職金を、十分な調査をしないまま、知人に勧められたハイリスクな商品に検討もなく投じてしまい、短期間で、大きな含み損を抱えることになった。
この失敗を経験した後、当サイトが伝えるような、長期・積立・分散の原則を、あらためて学び直し、残った資金を、低コストなインデックスファンドを中心とした、分散型のポートフォリオに組み替えた。「一度の失敗で全てを諦めるのではなく、そこから学び直したことが、結果的に、より資産形成につながった」と、この人物は静かに振り返っている。
さらに、この人物は、失敗の経験を、家族とも率直に共有した。「恥ずかしい失敗だったが、隠さずに家族に話したことで、その後の資産形成の方針について、家族で話し合う機会が生まれた。一人で抱え込まなくなったことも、大きな変化だった」と、この点についても付け加えている。
退職金をハイリスク商品に投じ失敗
十分な調査をしないまま投資し、大きな含み損を抱えた。
長期・積立・分散の原則を学び直す
残った資金を、分散型のポートフォリオに組み替えた。
資産形成を継続中
失敗を学びに変え、堅実な投資姿勢を確立した。
失敗を確実に「予防」する、家計の定期棚卸しという習慣
資産形成における失敗の多くは、家計全体の状況を、定期的に把握していないことに起因する。教育費、住宅ローン、保険料、老後資金の準備状況といった、複数の要素を、バラバラに管理していると、全体像が見えなくなり、どこかに無理が生じていることに、気づきにくくなってしまう。
少なくとも年に一度は、家計全体を棚卸しする機会を持つことをおすすめしたい。具体的には、保有資産、負債、保険加入状況、子どもの教育費の見込み、老後資金の準備状況を、一覧にして整理し、バランスが崩れていないかを確認する。この定期的な棚卸しが、失敗パターンに陥る前に、軌道修正するための、最も有効な予防策になる。
「相談相手を持つこと」が、失敗を防ぐ、もう一つの重要な鍵
資産形成における失敗の多くは、一人で抱え込み、誰にも相談しないまま、重要な判断を下してしまうことに起因する場合が多い。特に、退職金の運用や、相続といった、金額の大きい重要な意思決定の場面では、自分一人の判断だけに頼るのではなく、信頼できる相談相手を、あらかじめ持っておくことが、失敗を防ぐ、極めて有効な手段になる。
相談相手は、必ずしも専門家である必要はなく、配偶者や家族と、定期的に話し合う機会を持つだけでも、独りよがりな判断を防ぐ効果がある。専門的な判断が必要な場面では、ファイナンシャルプランナーなど、独立した立場の専門家に相談することも、有効な選択肢の一つだ。特定の金融商品を販売する立場の担当者だけに相談するのではなく、中立的な立場からアドバイスを受けられる相談先を、あらかじめしっかりと確保しておくことをおすすめしたい。
- 重要な判断を、誰にも相談せずに一人で決めてしまう
- 特定の金融商品の販売担当者だけの意見を鵜呑みにする
- 家族と定期的に、資産形成の方針を話し合う
- 中立的な立場の専門家にも、必要に応じて相談する
SNSで飛び交う言説への反論
よくある質問
Q. 退職金は、どのように運用するのが安全か?
A. 一括で投資するのではなく、時間分散を意識し、低コストなインデックスファンドを中心とした、分散型のポートフォリオで、運用することをおすすめしたい。
Q. 教育費と老後資金、どちらを優先すべきか?
A. どちらか一方に偏るのではなく、家計全体を定期的に棚卸しし、バランスを取りながら、並行して準備することが望ましい。
Q. 一度失敗した経験があり、投資に踏み出せない場合は?
A. 失敗の原因を振り返り、長期・積立・分散という基本原則に、あらためて立ち返ることで、立て直すことができるはずだ。
Q. 病気や医療費への備えは、どう準備すればよいか?
A. 生活防衛資金の確保に加え、公的医療保険制度の内容を理解し、必要に応じて民間の医療保険を検討することが、基本的な考え方になる。
Q. 家計の棚卸しは、どのくらいの頻度で行うべきか?
A. 少なくとも年に一度は、資産・負債・保険・教育費・老後資金の状況を、一覧にして確認することを、強くおすすめしたい。
Q. 住宅ローンの繰り上げ返済は、するべきではないのか?
A. 全く否定するわけではない。生活防衛資金を確保した上で、金利水準や投資機会と比較し、バランスを取って判断することが重要だ。
Q. 相続の準備は、いつから始めるべきか?
A. 早ければ早いほど良い。生前贈与の非課税制度や、遺言書の作成について、早い段階から情報収集を始めることを、強くおすすめしたい。
失敗を回避するために意識したい3つの視点
「サンクコスト」に強く縛られた資産形成からの脱却
資産形成の失敗パターンを振り返る中で、当サイトが特に注意を促したいのが「サンクコスト」に縛られた判断だ。当サイトの別記事でも紹介した通り、すでに投じた時間やお金を惜しむあまり、合理的でない判断を続けてしまう、この心理的傾向は、投資判断だけでなく、資産形成全体における、様々な場面で、繰り返し現れる。例えば、長年払い続けてきた保険が、実は自分のライフステージに合わなくなっているにもかかわらず、「これまで払ってきた分がもったいない」という理由だけで、見直しを先延ばしにしてしまうケースがある。
過去に投じた資金は、すでに取り戻せないものとして切り離し、「今後、どう判断するのが合理的か」という視点で、定期的に見直すことが重要だ。加入している保険、契約しているサービス、保有している金融商品など、一度契約したらそのまま放置するのではなく、ライフステージの変化に応じて、定期的に見直す習慣を持つことが、失敗パターンを回避する上で、意外と見落とされがちな、極めて重要な視点になる。
結論:失敗パターンを知ることが、最大の予防策になる
資産運用経験者の約80%が、何らかの失敗経験を持ち、40代・50代は、資産形成の分岐点となる、極めて重要な年代だ。しかし、退職金の運用失敗や、教育費偏重といった、典型的な失敗パターンを事前に知り、家計全体を定期的に棚卸しすることで、この年代特有のリスクを、大きく軽減することができる。失敗を過度に恐れて何もしないことこそが、実は最大のリスクだという視点を、あらためて、そして深く心に留めておきたい。
まずは今日からできる第一歩として、自分の家計全体を、一度紙やスプレッドシートに書き出してみてほしい。その小さな棚卸しこそが、失敗パターンを回避する、確かで大切な出発点になるはずだ。
