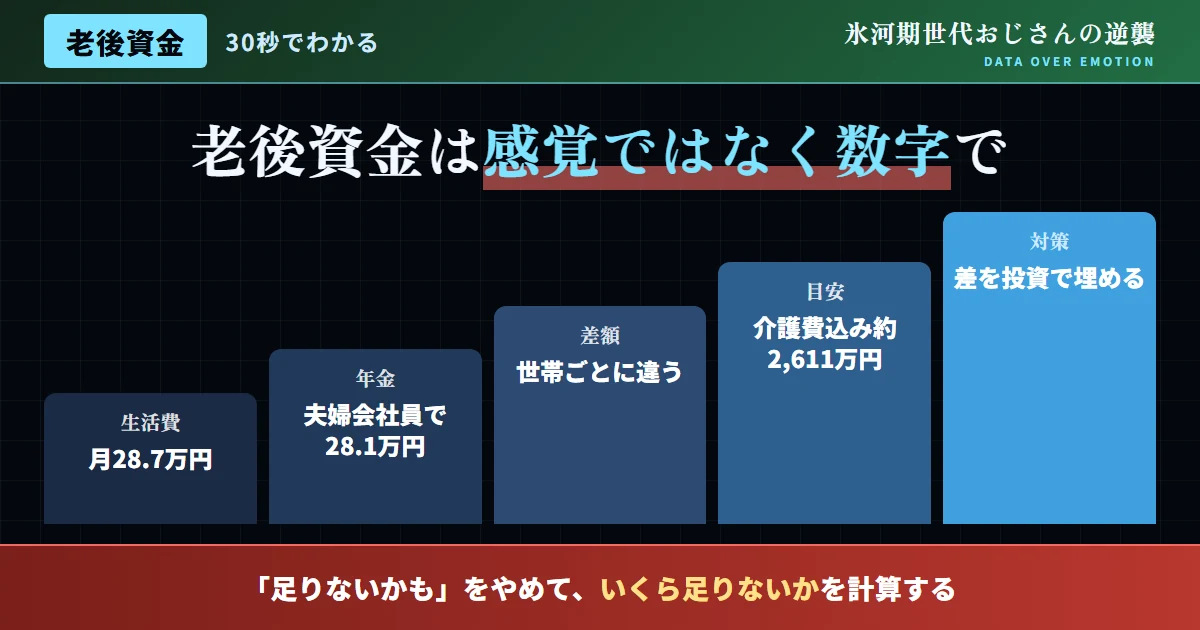
結論:老後資金は「感覚」ではなく「数字」で準備する
結論から、はっきりと述べる。老後資金への不安は、多くの人が漠然と抱えているものだが、この不安の多くは、具体的な数字を把握していないことに起因する。65歳以上の夫婦のみ無職世帯の生活費は、税や社会保険料を含めて、月額約28.7万円が目安とされ、生活費と介護費を合わせた老後資金全体の目安は、約2,611万円とされている。一方、夫婦とも会社員だった場合の平均年金受給額は、月額約28.1万円だ。この数字を並べてみるだけでも、年金だけでは、生活費をわずかに下回る可能性があることが、具体的に、そして明確に見えてくる。
本記事では、この現実的な数字を出発点に、氷河期世代が、投資を活用して老後資金を準備するための、現実的な戦略を解説していく。
| 項目 | 金額の目安 |
|---|---|
| 65歳以上夫婦のみ無職世帯、月間生活費(税・社会保険料込み) | 約28.7万円 |
| 夫婦とも会社員だった場合の平均年金受給額(月額) | 約28.1万円 |
| 生活費+介護費を含めた老後資金の目安 | 約2,611万円 |
「年金だけでは足りない」の正確な意味を理解する
「年金だけでは老後の生活は成り立たない」という言説は、SNS等で頻繁に見かけるが、感情的な不安を煽るだけの言説と、データに基づいた正確な理解は、明確に区別する必要がある。前述の数字を見ると、平均的な年金受給額と、平均的な生活費との差は、月額数千円程度であり、「年金だけでは全く生活できない」というほど、極端に不足しているわけでは、決してない。
もちろん、これはあくまで平均値の比較であり、個々の状況によって、差の大きさは変わってくる。しかし、少なくとも「年金は崩壊し、老後は完全に破綻する」といった、極端で感情的な言説は、正確なデータに基づいたものではないと、当サイトは指摘しておきたい。冷静に数字を見れば、対応可能な範囲の課題であることが、はっきりと分かってくる。
ただし、この平均値には、個人差が大きく反映されていない点にも、十分な注意が必要だ。非正規雇用の期間が長かった場合や、国民年金のみの場合は、受給額が平均を下回る可能性が高い。氷河期世代は、非正規雇用や転職を経験してきた人が多い世代であるからこそ、平均値をそのまま安易に自分に当てはめず、自分自身のねんきん定期便などで、将来の受給見込み額を、具体的かつ正確に確認しておくことが、何よりも重要だ。
図1:老後の月間生活費と年金受給額の比較(平均イメージ)
出典:各種家計調査・年金統計データを基に作成
年金と生活費の「差」を、投資で埋めるという発想
仮に、年金受給額が生活費をやや下回る場合、あるいは、介護費用など、想定外の支出が発生した場合に備えて、当サイトが提案したいのが、この「差」を、若いうちからの投資によって、あらかじめ埋めておくという発想だ。65歳の時点で、ある程度の金融資産を保有していれば、年金だけでは不足する部分を、資産の取り崩しによって、無理なく、そして確実に補うことができる。
当サイトの別記事でも紹介した通り、40代・50代からの資産形成であっても、決して手遅れではない。65歳までに10年から20年程度の運用期間を確保できれば、複利効果を活かした、資産形成が可能だ。老後資金の不足を、感情的な不安として漠然と抱え続けるのではなく、投資という具体的な行動によって、埋め合わせていくという発想の転換こそが、何よりも重要になる。
- 「年金だけでは足りない」という不安だけを漠然と抱え続ける
- 具体的な数字を確認せず、行動を先延ばしにしてしまう
- ねんきん定期便等で、自分の受給見込み額を確認する
- 不足が見込まれる分を、投資で計画的に準備する
老後資金準備の、具体的な3ステップ
ここからは、老後資金を投資で準備するための、具体的なステップを紹介する。複雑に考えすぎず、一歩ずつ進めることが重要だ。
「取り崩し期」も見据えた、資産運用の考え方
老後資金の準備というと、多くの人が「積み立てる時期」ばかりに意識を向けがちだが、実際に資産を「取り崩す時期」についても、あらかじめ考えておくことが重要だ。退職後、資産を一気に現金化してしまうと、その後の運用機会を失い、インフレによる資産価値の目減りにも対応しにくくなる。退職後も、資産の一部は運用を継続しながら、必要な分だけを、計画的に取り崩していく「運用しながらの取り崩し」という考え方をおすすめしたい。
具体的には、資産全体を一度に取り崩すのではなく、毎年、決まった比率や金額を取り崩すルールを、あらかじめ設定しておくことが有効だ。この取り崩しのルール化によって、相場の状況に応じた、感情的な判断を避け、計画的に資産を活用していくことができる。
| 時期 | 基本的な考え方 |
|---|---|
| 積立期(現役時代) | 時間分散を意識し、資産を積み上げる |
| 取り崩し期(退職後) | 運用を継続しつつ、計画的に必要分だけ取り崩す |
退職金と投資による資産、両方を踏まえた総合的な計画
老後資金の準備を考える上で、当サイトが見落とすべきではないと考えているのが、退職金と、投資によって形成した資産を、総合的に踏まえた計画づくりだ。退職金が見込める場合でも、その金額や支給時期を、事前に正確に把握しておかなければ、老後資金全体の見通しを、正しく立てることはできない。当サイトの別記事でも紹介した通り、氷河期世代は、退職金制度が縮小傾向にある企業や、非正規雇用を経験してきたことで、退職金そのものが期待できないケースも少なくない。
だからこそ、退職金の有無や金額にかかわらず、投資による資産形成を、独立した柱として、積み上げておくことが重要だ。退職金が想定より少なかった、あるいは全くなかった場合でも、投資による資産が、老後の生活を支える確かな土台になる。退職金を「あればラッキー」程度の位置づけとして捉え、投資による資産形成を、老後資金準備の主軸に据えることをおすすめしたい。
- 退職金の金額を確認せず、漠然と当てにしてしまう
- 投資による資産形成を、後回しにしてしまう
- 退職金の見込み額を、事前に正確に把握しておく
- 退職金の有無にかかわらず、投資を独立した柱にする
老後資金準備を実践し、不安を解消した実例
ここで、老後資金への漠然とした不安を、具体的な行動によって解消した人物の実例を紹介したい。この人物は、48歳の時点で、老後資金についての不安を抱えていたものの、具体的な数字を確認しないまま、その不安を放置していた。あるとき、ねんきん定期便を確認し、自分の将来の年金受給見込み額を、初めて具体的な数字として把握した。
その結果、生活費との差額が、月数万円程度であることが分かり、この差額を、65歳までの17年間で、投資によって準備する計画を立てた。iDeCoとNISAを併用し、毎月の掛金を、無理のない範囲で設定した。「漠然とした不安のままでいるより、具体的な数字と計画を持てたことで、精神的にずっと楽になった」と、この人物は静かに振り返っている。
さらに、この人物は、住宅ローンの残債についても、老後資金計画に組み込んで整理した。ローン完済後の固定資産税や、将来的な修繕費用も、あらかじめ想定に加えたことで、より現実に即した計画を立てることができたという。「漠然と『足りるだろうか』と不安に思うより、一つひとつの項目を数字にして積み上げていく作業自体が、不安を和らげてくれた」と、この点についても付け加えている。
ねんきん定期便で受給見込み額を確認
漠然とした不安を、具体的な数字として、初めて把握した。
不足分を17年で準備する計画を策定
iDeCoとNISAを併用し、無理のない掛金額を設定した。
積立を継続中
具体的な計画を持てたことで、精神的な安定も得られた。
「働きながら受け取る」という選択肢も視野に入れる
老後資金の準備において、投資による資産形成だけでなく、「働き続ける」という選択肢も、あわせて視野に入れておきたい。当サイトの別記事でも紹介した通り、氷河期世代が長年培ってきた実務経験は、定年後も、副業やコンサルティングといった形で、収入を得る手段として、活用できる可能性がある。年金と投資による資産だけでなく、働くことによる収入も、老後の家計を支える、重要な柱の一つに、十分になり得る。
老後資金を、投資による資産形成だけに頼るのではなく、年金・資産・労働収入という、複数の柱で支える発想を持つことをおすすめしたい。一つの柱に過度に依存せず、複数の選択肢を持っておくことが、老後の生活における、より確かな安心につながる。
ねんきん定期便を「正しく読む」ための基礎知識
老後資金の準備における最初の一歩として、のが、ねんきん定期便の確認だが、この書類を正しく読み解くための、基礎知識も、あわせて押さえておきたい。ねんきん定期便に記載されている年金見込み額は、50歳未満の場合、これまでの加入実績に応じた金額が表示されており、今後の加入状況によって、実際の受給額は変動する。一方、50歳以上の場合は、現在の加入条件が60歳まで継続した場合の、見込み額が表示される。
この違いを理解しないまま、記載されている数字だけを鵜呑みにしてしまうと、実際の老後資金計画と、ズレが生じる可能性がある。特に、50歳未満の氷河期世代は、表示されている金額が、将来の受給額の全てではないという点を、正確に理解しておくことが重要だ。不明な点があれば、日本年金機構の窓口や、年金事務所に相談することも、有効な選択肢の一つだ。
SNSで飛び交う言説への反論
よくある質問
Q. 自分の年金受給見込み額は、どこで確認できるか?
A. 日本年金機構から毎年届く「ねんきん定期便」や、インターネット上の「ねんきんネット」で、具体的な見込み額を、いつでも確認できる。
Q. iDeCoとNISA、老後資金にはどちらが向いているか?
A. iDeCoは、60歳まで引き出せない分、老後資金として確実に積み立てられる。NISAと併用し、目的に応じて、上手に使い分けることをおすすめしたい。
Q. 老後資金の準備は、いくらから始めればよいか?
A. まずは月々数千円からでも、全く問題はない。金額の大小よりも、早く始めて、長く継続することの方が、はるかに重要だ。
Q. 介護費用の準備は、どう考えればよいか?
A. 生活費とは別枠で、ある程度の予備資金として、考えておくとよい。老後資金全体の目安に、あらかじめしっかりと組み込んでおくことが、望ましいだろう。
Q. 定年後も働くことは、現実的な選択肢か?
A. 十分に現実的だ。実務経験を活かした副業やコンサルティングなど、氷河期世代には、定年後も収入を得る選択肢が、複数用意されている。
Q. 繰り下げ受給は、誰にでもおすすめできるか?
A. 誰にでも一律におすすめできるわけでは、決してない。繰り下げている間の生活費を、他の収入源で確実に賄える見込みがある場合に検討したい選択肢の一つだ。
Q. 退職後、資産はどのくらいのペースで取り崩せばよいか?
A. 一律の正解は存在しないが、資産を運用しながら、毎年一定の比率で取り崩すルールを、あらかじめしっかりと決めておくことを、強くおすすめしたい。
老後資金準備のために意識したい3つの視点
住宅費という、見落とされがちな老後資金の変数
老後資金の試算において、当サイトが特に注意を促したいのが、住宅費という変数だ。前述の生活費の目安は、持ち家世帯を前提とした数字であることが多く、賃貸住宅に住み続ける場合、老後も家賃負担が継続するため、必要な老後資金は、大きく変わってくる。自分自身の住居形態を踏まえた上で、老後資金の目安を、正確に調整することが、極めて重要だ。
持ち家であっても、リフォーム費用や、固定資産税といった、継続的にかかる費用があることを、決して忘れてはならない。老後資金の試算を行う際には、生活費や介護費だけでなく、住宅に関連する費用も、あわせて具体的に見積もっておくことを、強くおすすめしたい。この住宅費という変数を正確に把握することで、より精度の高い、現実的で確かな老後資金計画を立てることができるはずだ。
| 住居形態 | 老後資金試算での注意点 |
|---|---|
| 持ち家(ローン完済済み) | 固定資産税・修繕費等を、別途見積もる必要がある |
| 賃貸住宅 | 老後も継続する家賃負担を、生活費に上乗せする必要がある |
結論:老後資金の不安は、数字と行動で解消できる
65歳以上夫婦のみ無職世帯の生活費約28.7万円、平均年金受給額約28.1万円という数字が示す通り、老後資金への不安の多くは、極端な「崩壊」ではなく、月数千円から数万円程度の、具体的な差額の問題だ。この現実的な差額を、投資という具体的な行動によって、計画的に埋めていくことこそが、氷河期世代にとって、最も現実的な老後資金戦略になる。
今日からできる第一歩として、ねんきん定期便を取り出し、自分の年金受給見込み額を、一度確認してみてほしい。その確認が、漠然とした不安を、具体的な計画へと変える、確かな出発点になるはずだ。
